ARTICLE · 987501
硬件业绩再好也涨不动了,AI开始交易“软件闭环”
这两天美股其实把AI下一阶段到底炒什么,演得非常清楚。
先看博通。
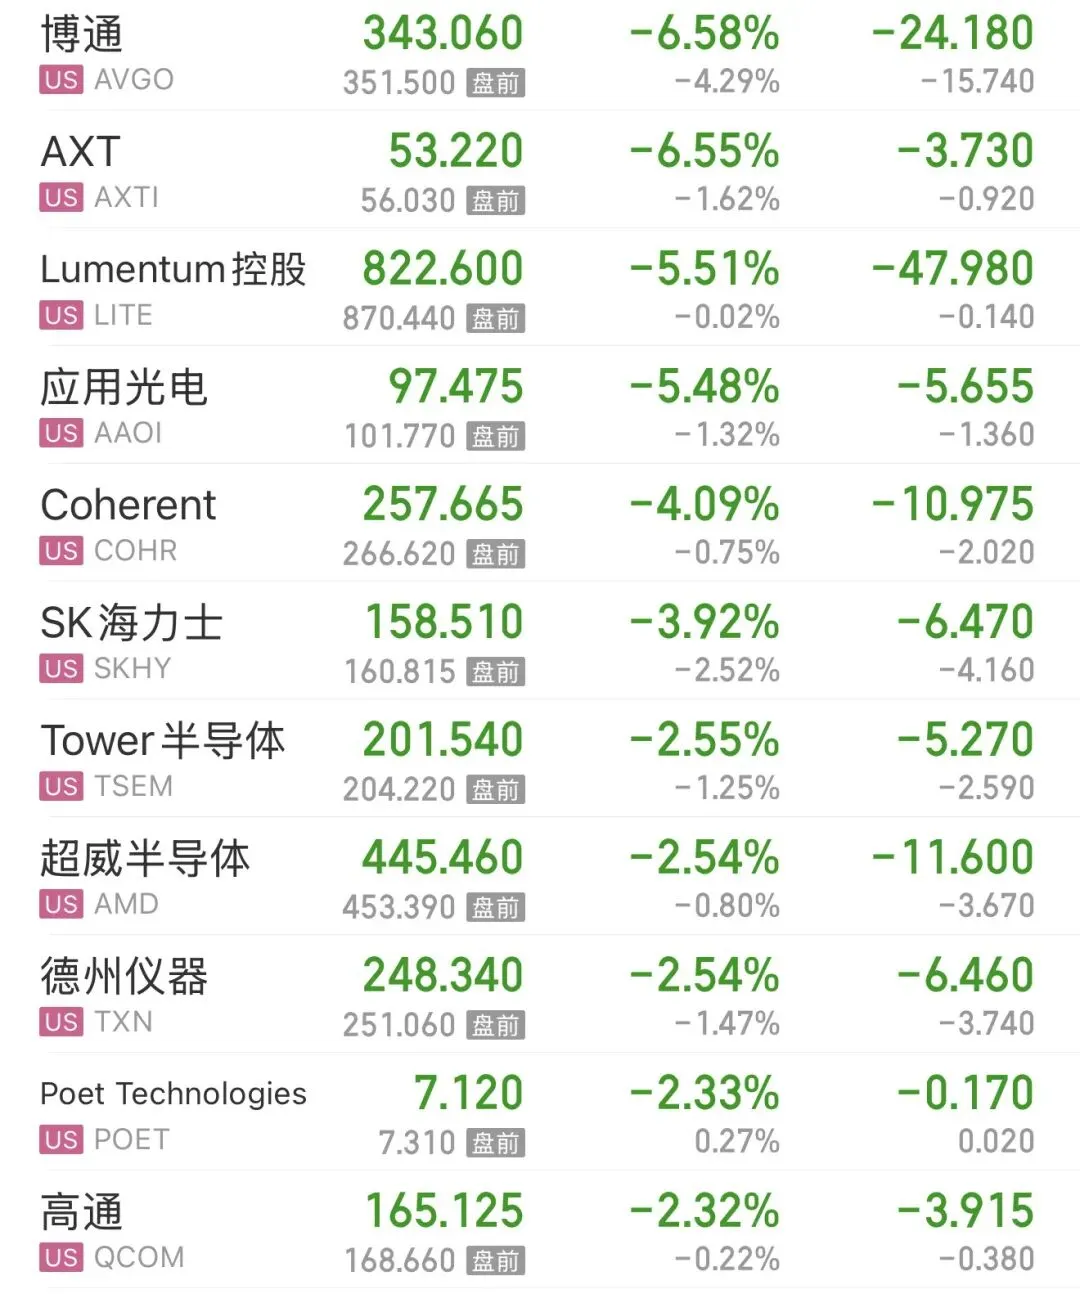
最新财季营收295.91亿美元,同比增长86%;调整后EPS同比增长96%;其中半导体解决方案收入更是同比增长127%。放在任何正常年份,这都属于相当炸裂的成绩单。
结果呢?财报出来,硬件链照样跌。
博通跌,Lumentum、Coherent、AAOI、AXT,包括AMD、SK海力士这些硬件方向也一起承压。
这说明一个很重要的问题:现在市场已经不是“业绩好就涨”,而是开始问你——明年还能不能继续超预期?
过去两年AI硬件最大的叙事就是GPU、光模块、PCB、存储不断上修业绩。但涨到今天,很多公司的2027年甚至2028年预期都已经提前交易。你再告诉市场收入增长50%、利润增长80%,大家第一反应不是“真牛”,而是:“这个数字我早就知道了。”
所以硬件现在缺的不是业绩,而是新的增速拐点。
反过来看Snowflake,就完全是另一套故事。
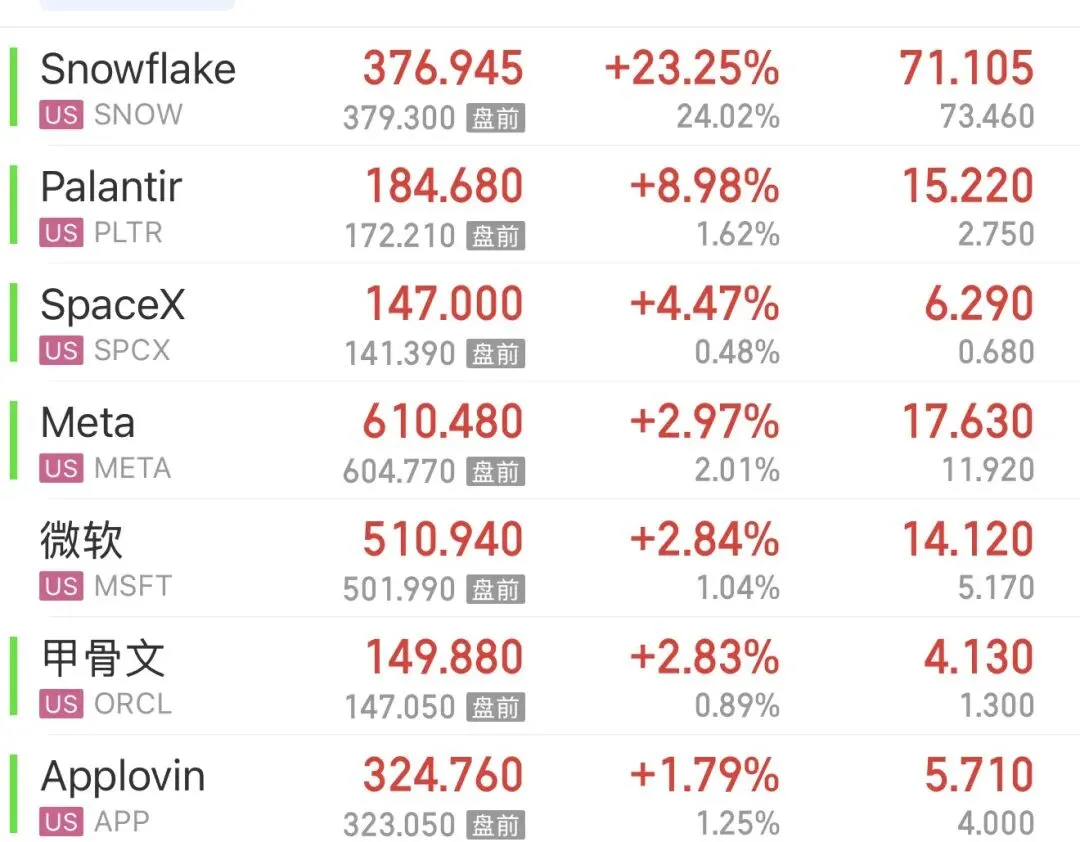
营收15.5亿美元,同比增长35%,产品收入增长37%,数字看起来甚至远没有博通夸张。但关键是它不但超预期,还直接把全年产品收入指引从58.4亿美元上调到60.7亿美元,经营利润率也从13.5%上调到14.5%。
于是Snowflake直接大涨20%以上,Palantir、ServiceNow、Salesforce、Applovin整个AI软件应用板块集体走强。
为什么?
因为市场开始看到:AI软件终于从“讲故事”走向“收入增长—利润率提升—上调指引”的商业闭环。
模型越来越便宜,Token成本下降,企业开始真正采购Agent、AI Coding、数据云、企业知识库。以前大家担心AI应用只有用户没有利润,现在开始出现一批公司证明——AI确实能收钱,而且能提高利润率。
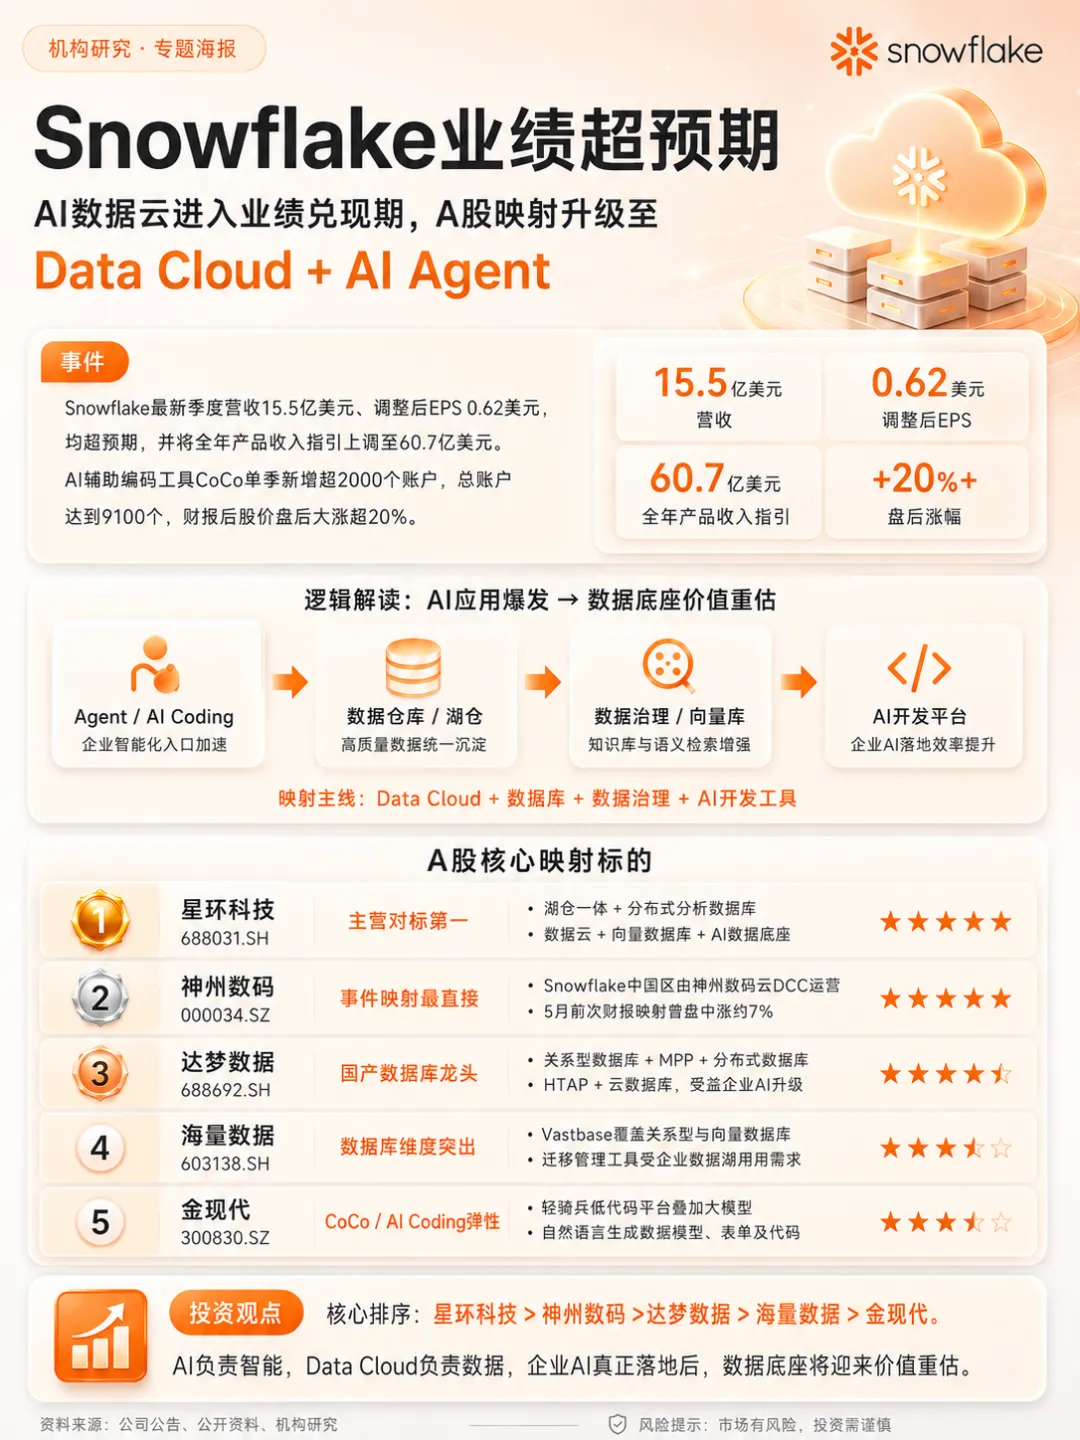
‼️【Snowflake财报点评:AI数据云进入业绩兑现期,A股映射升级至“Data Cloud+AI Agent”】
🔥事件:Snowflake最新季度营收15.5亿美元、调整后EPS 0.62美元,均超预期,并将全年产品收入指引上调至60.7亿美元。AI辅助编码工具CoCo单季新增超2000个账户,总账户达到9100个,财报后股价盘后大涨超20%。
☀️我们认为,这次不能只理解为“数据库行情”。随着Agent、AI Coding、企业知识库加速落地,底层数据仓库、数据治理、向量数据库和AI开发平台正在成为企业AI落地的必需基础设施。
🥇#星环科技:主营对标第一。覆盖湖仓一体、分布式分析数据库、数据云、向量数据库和AI数据底座,产品形态与Snowflake“Data Cloud+AI”最接近。
🥈#神州数码:事件映射最直接。Snowflake中国区由神州数码云DCC运营,属于授权运营合作伙伴;5月Snowflake前次财报大涨后,神州数码盘中一度涨约7%,已有资金记忆。
🥉#达梦数据:国产数据库龙头。覆盖关系型数据库、MPP、分布式数据库、HTAP及云数据库,受益企业AI带来的数据基础设施升级。
#海量数据:数据库纯度突出。Vastbase覆盖关系型、向量数据库及迁移管理工具,受益AI Agent对企业私域数据和向量检索需求提升。
#金现代:CoCo/AI Coding弹性。轻骑兵低代码平台叠加大模型,可通过自然语言生成数据模型、表单及代码。CoCo账户快速增长,验证AI Coding正成为企业数据平台新的流量入口。
这可能就是9月最值得重视的风格变化:AI硬件进入业绩验证期,AI软件进入估值扩张期。
当然,硬件并不是全部没机会。
我认为现在硬件里面比较特殊的反而是液冷。
原因很简单:光模块、PCB、服务器很多业绩已经连续兑现几个季度,而液冷真正大规模进入高功耗AI机柜的放量周期才刚开始。液冷我在8月底的文章反复说过,最近是科技板块唯一能有赚钱效应的。
随着Rubin时代单柜功率继续提升,冷板、CDU、液冷泵、微通道液冷、3D打印液冷、快接头、Manifold这些环节,三季度到四季度还有从订单到收入确认的增速拐点。
所以接下来AI交易可能越来越清晰:
软件,看商业闭环;硬件,看新的增速拐点。
单纯一句“AI需求很好”,已经不够用了。谁还能继续上修业绩,谁才有资格拿到下一轮估值溢价。