ARTICLE · 992007
【国联民生海外 | 美股周报】AI应用财报拐点兑现,看好应用软件迎估值修复
报告摘要
海外科技公司动态
英伟达FY27Q2业绩:营收同比+106%,Vera Rubin开启量产爬坡。 FY27Q2收入962亿美元,同比+106%、环比+18%;数据中心收入890亿美元,同比+117%,GAAP及Non-GAAP毛利率均为75.0%。Vera Rubin本月启动量产,预计FY27Q3占数据中心收入约20%,单GW收入由Hopper约180亿美元、Blackwell约250亿美元提升至Rubin约400亿美元。公司预计FY27Q3收入1,080亿美元±2%,并提前给出FY28收入同比增长约70%的供给受限展望。
1 海外科技公司动态
英伟达FY27Q2:营收同比+106%,Vera Rubin开启量产爬坡
整体业绩:英伟达FY27Q2实现收入962亿美元,同比+106%、环比+18%,连续第四个季度增速加快。数据中心业务收入890亿美元,同比+117%、环比+18%;GAAP及Non-GAAP毛利率均为75.0%。Non-GAAP净利润约540亿美元,同比+118%;Non-GAAP EPS为2.22美元,同比+120%。
数据中心拆分:Hyperscale收入487亿美元,Blackwell需求持续强劲;AI Cloud、Industrial and Enterprise(ACIE)收入403亿美元,同比+138%、环比+25%。网络业务收入环比+18%,Spectrum-X以太网收入同比增长2.6倍。
业绩会要点:1)FY28展望:预计FY28收入同比+70%,仍受供给限制;客户需求指向近翻倍增长,供给瓶颈至少持续至FY28年底。2)Vera Rubin:本月启动量产,预计FY27Q3占数据中心收入约20%;单GW收入由Hopper约180亿美元、Blackwell约250亿美元升至Rubin约400亿美元。AWS本季度起追加部署200万颗GPU。3)Vera CPU:已全面量产,Agentic任务性能提升1.8倍、单位功耗带宽提升5倍,预计FY28 CPU收入翻倍以上。4)行业需求:云产业backlog超2万亿美元,Top 5 Hyperscaler资本开支预计2026/2027年分别接近8,000亿/1.3万亿美元;NeoCloud容量预计由3GW增至8GW。5)AI实验室支持:公司已投资近500亿美元,计划引入超5,000亿美元第三方资本;OpenAI承诺部署约12GW算力,并对NeoCloud引入take-or-pay及收入分成模式。
业绩指引:公司预计FY27Q3收入1,080亿美元±2%,环比增长主要由数据中心业务中的AI原生客户驱动;Hyperscale增速预计自FY27Q4起,随Vera Rubin供给放量重新加快。受存储价格涨幅超过预期影响,Q3 GAAP及Non-GAAP毛利率指引均为74.0%±0.5pct,预计Q4降至71%—72%的阶段性低点,FY28随Q1提价落地回升至72%—73%。
Salesforce FY27Q2:Agentforce 进一步加速,上调全年指引
整体业绩:FY27Q2收入113.45亿美元,同比+11%;订阅及支持收入108.20亿美元,同比+12%。Q2末cRPO为335亿美元,同比及固定汇率均+14%,较Q1固定汇率增速提升1pct。Non-GAAP经营利润率为34.1%;自由现金流约11亿美元,同比+81%。
分业务表现:Agentforce Apps收入71.93亿美元,固定汇率同比+8%,较Q1的+7%进一步加速;Data 360、Headless Platform及其他收入36.18亿美元,固定汇率同比+20%。Agentforce与Data 360合计ARR接近39亿美元,同比增超210%;其中Agentforce ARR超过15亿美元,同比增超240%,AI相关业务增速明显高于公司整体。
业绩会要点:1)AI产品进展:Q2单季Agentic Work Units达到32亿个,环比+97%;Data 360接入104万亿条记录,同比+355%;Agentforce One Edition等高端SKU bookings环比增长超过一倍。公司同时与Anthropic推出Claudeforce,首批在Claude中提供37项Salesforce销售技能,并将Claude接入Slack、Agentforce等产品。2)对传统SaaS的拉动:本季度净新增年度订单价值(NNAOV)增速达到近四年最高。管理层表示,已开启Agentic转型的客户平均年度订单价值(AOV)约为原来的2倍,长期存在提升至3—4倍的空间。Agentforce通过高端SKU升级、Agent使用量增长及多产品交叉销售扩大客户支出。
业绩指引:公司将FY27收入指引上调至461亿—464亿美元,同比+11%—12%,并将订阅及支持收入增速指引由“略低于12%”上调至“略高于12%”,Non-GAAP经营利润率指引维持34.3%。FY27Q3收入预计为114.2亿—115.0亿美元,同比+11%—12%;cRPO固定汇率预计同比+14%。
CrowdStrike FY27Q2:净新增ARR同比+51%,上调全年指引
整体业绩:FY27Q2收入14.71亿美元(vs市场预期14.4亿美元),同比+26%;订阅收入14.00亿美元,同比+27%。Non-GAAP经营利润率25%,同比提升3.5pcts;EPS为0.31美元(vs市场预期0.29美元)。自由现金流3.77亿美元,同比+33%。
ARR及订单:期末ARR为58.41亿美元,同比+25%;净新增ARR为3.33亿美元,同比+51%,较公司指引上限高逾4,500万美元。Falcon Flex客户贡献ARR超过22.9亿美元,同比+101%;Flex客户超过2,900家。订阅客户中,8个以上模块采用率达26%。
业绩会要点:1)客户转为Flex后ARR平均提升超40%,超过630家客户已至少完成一次Re-Flex。2)Cloud Security、Next-Gen SIEM及Next-Gen Identity ARR分别超9.05亿、6.95亿和5.85亿美元,同比增超29%、60%和33%。3)新客户净新增ARR创新高,基于金额的毛、净留存率环比提升,Q3销售管线创新高。
业绩指引:FY27Q3收入15.23亿—15.29亿美元,同比+23%—24%;净新增ARR为3.43亿—3.47亿美元,同比+29%—31%;Non-GAAP EPS为0.31美元。FY27收入指引上调至59.91亿—60.11亿美元,净新增ARR增速指引中值上调6.3pcts至34%,Non-GAAP EPS为1.25—1.26美元。
Marvell FY27Q2:定制芯片及互连全面加速,上调FY27/FY28收入指引
整体业绩:FY27Q2收入27.39亿美元,同比+37%、环比+13%,创历史新高,较指引中值高3,900万美元。Non-GAAP毛利率58.9%;Non-GAAP经营利润率36.6%,同比提升1.8pcts、环比提升1.6pcts;Non-GAAP EPS为0.94美元,同比+40%。
分业务表现:数据中心收入21.7亿美元,同比+46%、环比+18%,占总收入79%,增速较Q1进一步加快;互连为最大驱动,定制业务预计下半年显著放量。通信及其他业务收入5.68亿美元,同比+10%、环比-3%。
业绩会要点:1)公司扩大与Google的合作并配套认股权证,覆盖TPU生态多类定制芯片。FY28相关收入已纳入指引,FY29起贡献将明显提升。2)Scale-up光互连进展超预期。公司上季度预计FY28 Celestial AI CPO及整体Scale-up光学收入分别约1.5亿、3亿美元,本季度进一步上修,成为FY28指引上调的主要驱动。3)公司通过UAL、ESUN及NVLink Fusion覆盖三类Scale-up协议,单项合作对应数十亿美元生命周期收入机会。4)CXL受推理内存扩展及内存紧缺推动,已在多家超大规模云厂大规模部署,近两季度继续获得新增设计订单。
业绩指引:FY27Q3收入指引31.5亿美元±5%,环比+15%、同比增超50%;数据中心收入预计环比增超20%、同比约+75%。GAAP及Non-GAAP毛利率分别为52.9%—53.9%和57.5%—58.5%,Non-GAAP EPS为1.05—1.15美元。公司将FY27及FY28收入预期分别上调至约120亿美元和180亿美元,同比增长约45%和50%。
2 海外科技行业动态
Hot Chips 2026:机架级平台与自研推理芯片集中亮相
英伟达、AMD推进机架级平台,Intel差异化主攻低功耗推理。英伟达Vera Rubin平台整合Rubin GPU、Vera CPU、Groq 3 LPX及网络芯片,其中Rubin负责大规模上下文处理,Groq 3 LPX加速Token生成。AMD围绕MI400推出CPU、GPU和网络一体化的Helios机架;Intel发布采用350W风冷及LPDDR5X内存的Crescent Island GPU。
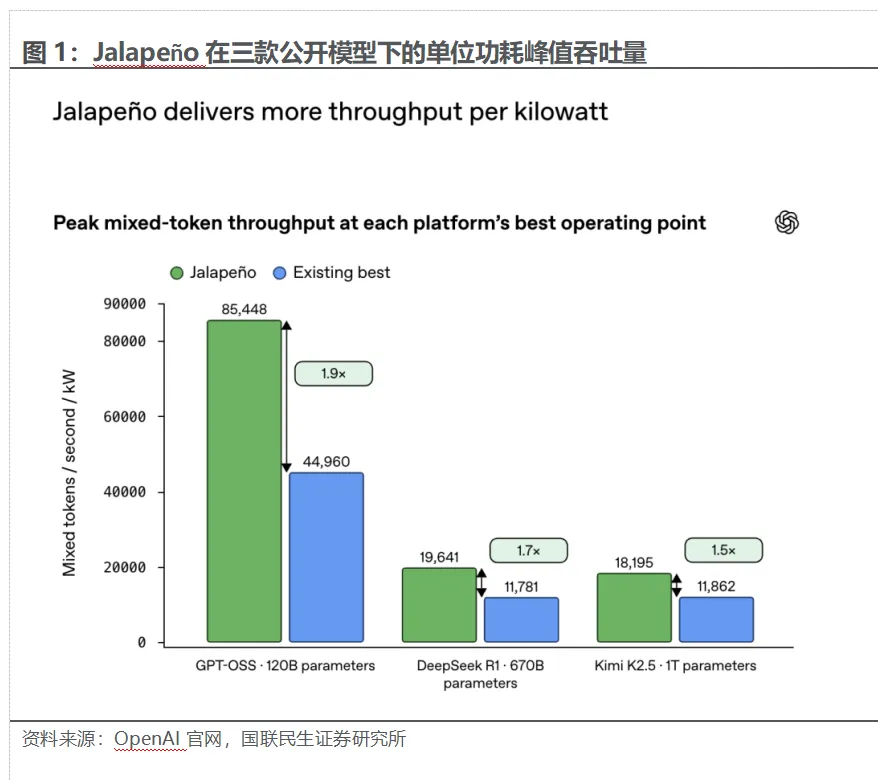
OpenAI披露与博通联合开发的自研推理芯片Jalapeño。根据公司测试,该芯片运行GPT-OSS 120B、DeepSeek R1 670B和Kimi K2.5 1T时,峰值吞吐下单位功耗完成的AI工作量为对比系统的1.5—1.9倍(图1)。Jalapeño定位大模型推理,OpenAI计划将其部署于自有计算基础设施。
存储方面,HBM升级由堆叠层数延伸至逻辑芯片和封装技术。美光、三星和SK海力士重点展示HBM Base Die、混合键合、先进封装及散热方案。对投资而言,OpenAI自研芯片增加博通定制ASIC业务机会,GPU与ASIC并行扩张则继续支撑HBM及先进封装需求。
3 本周观点
本周美股AI产业催化由算力端向应用端扩散,财报密集验证"应用商业化拐点"与"算力供给约束"两条主线。AI应用方面,Salesforce、CrowdStrike财报表现亮眼:CRM的Agentforce ARR突破15亿美元、同比增速240%且逐季加速,按任务计价的Agentic Work Units单季环比接近翻倍;CRWD单季净新增ARR创历史纪录、同比增51%,AI安全成为纯增量需求。年初以来市场因"大模型吞噬软件"担忧对SaaS板块系统性杀估值,IGV指数一度较高点回撤较大,而随着AI货币化证据落地,IGV已自4月低点反弹超40%、财报周进一步跳升——AI正在被证实是SaaS的放大器而非替代者:对于高价值、有壁垒、有场景的应用公司,专有数据、工作流嵌入与企业级分发构成大模型难以绕开的护城河,AI反而带来消耗型计价的新变现层与安全等增量需求,应用公司AI商业化拐点已从个案走向板块级验证,建议重视高壁垒AI应用的估值修复机会。算力方面,英伟达FQ2收入及FQ3指引均超预期,并提前给出FY28约70%的收入增长指引且明确为供给受限口径, AWS宣布采购200万颗GPU;市场此前担心大厂capex见顶、高基数下明年算力需求增速放缓、投入回报难以闭环,但英伟达以跨年度订单可见性、"compute is revenue"的回报叙事及涨价动作正面回应——瓶颈仍在供给端而非需求端,量价逻辑延续。综上,应用端商业化拐点打开AI产业链价值兑现的下游出口,算力端跨年度指引与capex上修夯实需求可见性,算力瓶颈仍是AI产业核心约束,我们持续看好AI产业链算力、存储超级周期与光互联等主线。建议关注:1)存储【SNDK】【海力士】【MU】【三星】【铠侠】;2)AI应用【CRM】【CRWD】【TEAM】【PLTR】【MDB】;3)CSP/Neocloud 【NBIS】【CRWV】【谷歌】【亚马逊】;4)光通信【LITE】【COHR】【AAOI】;5)CPU【INTC】【AMD】;6)AI芯片【NVDA】【MRVL】【CBRS】;7)能源电力【BE】【GEV】。
4 风险提示
1)AI发展不及预期。AI技术的发展速度和商业价值存在不确定性。一方面,技术突破可能不及预期,导致AI在某些关键领域的应用无法达到理想效果;另一方面,市场需求和应用场景的拓展也可能面临瓶颈,使得AI相关产品和服务的推广和应用受到限制。
2)AI商业化不及预期。AI技术的商业化落地面临诸多挑战,市场需求的释放速度和规模存在不确定性。市场对AI应用的认知和接受度可能不及预期,部分企业和消费者对AI技术的实际价值和应用场景认知不足,导致需求释放缓慢。
3)宏观经济增长不及预期。当前全球经济增长面临诸多不确定性,若宏观经济增长不及预期,将导致整体市场需求萎缩企业和消费者的投资与消费能力下降。
本报告分析师
孔蓉 SAC 执业证书编号:S0590525110014
樊程安吉 SAC 执业证书编号:S0590525110016
赵融 SAC 执业证书编号:S0590525120005
赵志远 SAC执业证书编号:S0590126010048
重要提示
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,通过本微信订阅号/本账号发布的观点和信息仅供国联民生证券的专业投资者参考,完整的投资观点应以国联民生证券股份有限公司(下称“国联民生证券”)发布的完整报告为准。若您并非国联民生证券客户中的专业投资者,为控制投资风险,请取消订阅、接收或使用本订阅号/本账号中的任何信息。本订阅号/本账号难以设置访问权限,若给您造成不便,敬请谅解。国联民生证券不会因为关注、收到或阅读本订阅号/本账号推送内容而视相关人员为客户;市场有风险,投资需谨慎。
免责声明
《国联民生证券股份有限公司(下称“国联民生证券”)已获中国证监会许可的证券投资咨询业务资格,本平台推送观点和信息仅供国联民生证券研究服务客户参考,完整的投资观点应以国联民生证券研究所发布的完整报告为准。若您非国联民生证券研究服务客户,为控制投资风险,请勿订阅、接受、转载或使用本平台中的任何信息,若给您造成不便,敬请谅解。国联民生证券不会因订阅本平台的行为或者收到、阅读本平台推送内容而视相关人员为客户。任何未经国联民生证券同意或授权而对本平台内容进行复制、转发或其他类似不当行为均被严格禁止。对于使用本平台包含信息所引起的后果,国联民生证券概不承担任何责任。
本平台及国联民生证券研究报告所载资料的来源及观点的出处皆被国联民生证券认为可靠,但国联民生证券不对其可靠性、准确性、时效性或完整性做出任何保证。本平台推送内容仅反映国联民生证券研究人员于发出完整报告当日的判断,本平台所载的资料、意见及推测有可能因发布日后的各种因素变化而不再准确或失效,国联民生证券不承担更新不准确或过时的资料、意见及推测的义务,在对相关信息进行更新时亦不会另行通知。在任何情况下,本平台所载信息、意见不构成对任何人的投资建议,所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。本平台所包含的观点及建议并未考虑获取本平台包含信息的机构及个人的具体投资目的、财务状况、特殊状况、目标或需要,客户应当充分考虑自身特定状况,进行独立评估,并应同时考量自身的投资目的、财务状况和特定需求,必要时就法律、商业、财务、税收等方面咨询专家的意见,不应单纯依靠本报告所载的内容而取代自身的独立判断。在法律允许的情况下,国联民生证券及其关联方可能持有本平台推送内容中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务。客户应充分考虑可能存在的利益冲突,勿将本平台推送内容作为投资决策的唯一参考依据。对任何直接或间接使用本平台所载信息和内容或者据此进行投资所造成的任何一切后果或损失,国联民生证券及/或其关联人员均不承担任何形式的法律责任。
法律声明
本微信号及其推送内容的版权归国联民生证券所有,国联民生证券对本微信号及其推送内容保留一切法律权利。未经国联民生证券事先书面许可,任何机构或个人不得以任何形式转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。任何订阅人如引用或转载本平台所载内容,务必注明出处为国联民生证券研究所,且转载应保持完整性,不得对内容进行有悖原意的引用和删改。转载者需严格依据法律法规使用该文章,转载者单方非法违规行为与我司无关,由此给我司造成的损失,我司保留法律追究权利。