ARTICLE · 996794
躺客APP视角下的同飞股份:储能+液冷双引擎,是"黄金坑"还是"好价格已被透支"?
今天,我们抛开情绪,按照躺客APP"智能选股→两算法→深度分析→择时"的完整流程,给同飞股份做一次深度"体检"。
一、智能选股初筛:先过"好公司"这一关
躺客"智能选股"有两把尺子——成长评估法偏进攻,看预期盈利增长率;股息评估法偏防守,看业绩稳健与股息。同飞股份,显然是要用成长评估法来量的标的。
对照公司最新成绩单(2026年半年报),逐项打分:
- 成长性:上半年营收16.08亿元,同比增长27.27%;其中电力电子装置温控产品营收10.6亿元,同比增长29.8%;境外营收3.52亿元,同比暴增409%;
- 现金流:经营性现金流净额由负转正至2.41亿元,同比大增339.57%——这是本期财报最大的亮点,说明增长不是纸面富贵,而是真金白银回了款;
- 财务结构:资产负债率仅约25.6%,货币资金约6.30亿元,净现金运营,流动比率2.0以上,几乎没有偿债压力;
- 行业地位:2023年公司储能温控市占率约8%,稳居行业第二、仅次于英维克,深度绑定宁德时代、阳光电源、比亚迪等头部客户。
高增长、低杠杆、现金流转正、行业第二——从成长评估法的视角看,同飞股份毫无疑问能通过智能选股的初筛。
但熟悉躺客流程的朋友都知道:初筛只是入场券,真正决定买卖的,是接下来的两算法。
二、两算法估值体检:好公司≠好价格
一算法:现在的价格贵不贵?
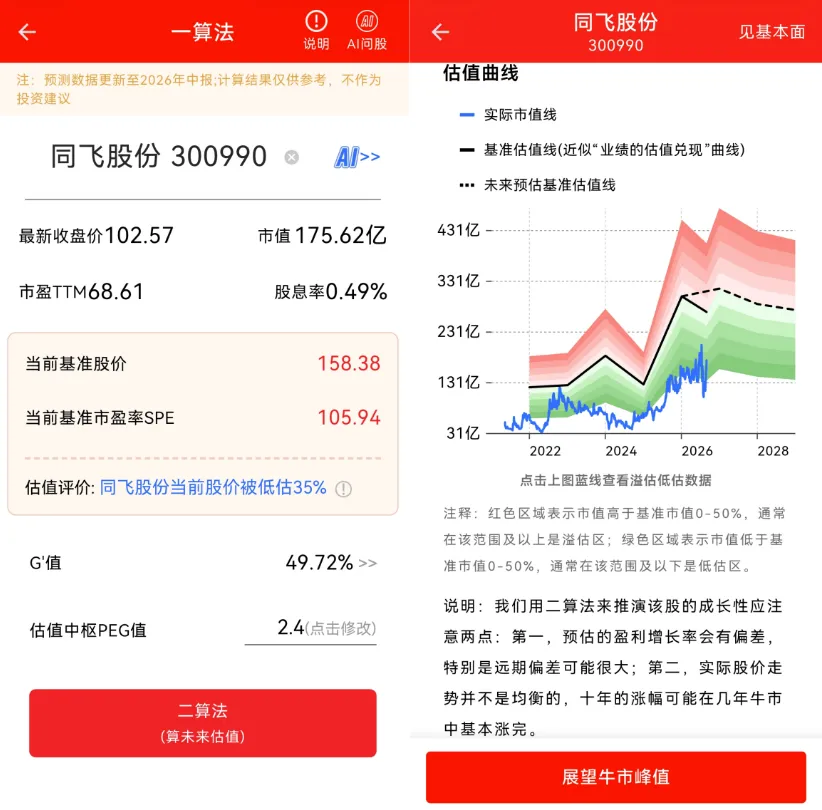
躺客"一算法"会根据公司基本面一键计算出基准股价,并告诉你当前股价相对基准是被高估还是低估、偏离多少(具体数值以躺客APP"算法诊股"界面实时显示为准,见文末配图位)。在打开APP对照之前,先看公开数据给出的几个坐标:
- 截至8月31日,收盘价102.57元,对应市盈率(TTM)约68.6倍、市净率约8.0倍;
- 7月中旬,公司PE还只有约46.8倍,处于近五年73%分位;经过8月这波拉升,当前估值分位已升至80%—90%区间;
- 同业横向对比:绝对龙头英维克约81.6倍(2026E),申菱环境约44.4倍,行业中位数约50.4倍。
用躺客的语言翻译一下:同飞股份当前市值已经明显跑在估值曲线前面,安全边际被显著透支。它比龙头英维克便宜,但比行业中位数贵出一截——市场已经把相当高的增长预期,提前计入了股价。
二算法:推演未来十年,成长能不能兑现?
"二算法"推演未来预估基准估值,本质是回答一个问题:这家公司能不能长成股价期待的样子?
同飞的成长故事,确实有硬内容:
- 储能温控基本盘稳固:液冷渗透率预计从2024年的30%提升至2025年的45%,单GW价值量水涨船高;2026年全球新增储能装机预计达172GW,基本盘确定性高;
- 数据中心液冷是第二曲线:公司冷板式+浸没式全栈液冷方案(覆盖CDU、Manifold、TANK等核心环节)已切入字节跳动、腾讯、中兴通讯供应链,并通过英特尔、英伟达认证;全球CDU市场预计以20%以上的年均复合增速扩张,国产替代空间巨大;
- 半导体温控是长期彩蛋:该领域国产化率不足10%,公司已拿下北方华创、中微公司、上海微电子等核心客户,未来有望成为估值溢价的新支撑。
成长方向清晰,但请注意——上半年公司归母净利润仅同比增长2.45%,远远跑输营收增速。"预估盈利增长率"能不能兑现,正是躺客"深度分析"环节要追问的核心。
三、深度分析:增收不增利的隐忧
躺客的"深度分析",是让你穿透数字,看清成长的确定性与安全性。同飞股份有两处必须正视的隐忧:
隐忧一:毛利率正在被侵蚀。 上半年综合毛利率同比下降1.5个百分点至22.1%,境外毛利率更是下降9.1个百分点。背后是国内储能价格战、海外业务初期拓展成本,以及约1290万元的汇兑损失。如果毛利率不能靠技术降本和产品结构升级修复,营收增长就可能沦为"赔本赚吆喝"。
隐忧二:应收账款偏高。 截至上半年末,应收账款高达9.96亿元,约为同期净利润的4倍;前五大客户占比超60%,一旦下游大客户回款放缓,坏账计提压力不容小觑。好在现金流转正说明回款正在改善,这一风险当下可控,但必须持续跟踪。
综合判断:同飞股份的长期成长确定性较高——赛道景气、客户壁垒扎实、海外突破超预期;但短期利润兑现能力(毛利率)正在经受考验。这恰恰符合躺客对"好公司、待好价格"的定义。
四、估值曲线与优股均线:现在是不是动手的时机?
最后看择时。在躺客"估值曲线"上,对比基准市值线与实际市值线——当实际市值大幅高于基准市值,往往是"市场的随机波动"主导行情的阶段,价值投资者最需要的就是耐心。
同飞股份当下的技术状态:股价处于近3个月价格区间的70.3%分位,偏离5日均线达+14.3%,已突破布林带上轨(94.21元),KDJ指标J值高达105.2——严重超买区域,短期回调风险正在积聚。
结合《无问炒股》"低估买入、高估卖出"的实操纪律,当前位置更稳妥的姿势是:
- 不追高:68.6倍PE叠加技术面严重超买,此刻追涨,赌的是"随机波动"继续向上,赔率并不划算;
- 逢低吸纳:等股价回踩20日均线附近,或估值回落至50—60倍PE区间,再分批建仓;估值信号可对照躺客APP"算法诊股"与"优股均线"的实时提示;
- 盯住两个验证信号:季度毛利率能否修复、海外液冷订单能否持续落地。这两点若兑现,长期持有的底气才真正扎实。
结语
用躺客的四步流程走下来,同飞股份的画像非常清晰:
它是好公司——储能温控行业第二、全栈液冷能力、海外业务暴增409%、现金流转正、净现金低负债;
但当下不是好价格——估值分位处于近五年80%—90%区间,技术面严重超买,安全边际已被大幅透支。
《无问炒股》里说,K线可以分解为"市场的随机波动"与"业绩的估值兑现"两条曲线。随机波动今天给你的,明天可能连本带利拿回去;唯有业绩的估值兑现,才是真正拿得住的收益。
对同飞股份,答案不是"买不买",而是——等一个合理的价格,再从容买入。
风险提示:本文基于公开信息与躺客APP分析框架撰写,仅为学习交流,不构成任何投资建议。股市有风险,投资需谨慎。躺客APP算法诊股的具体数值,请以App内实时显示为准。
数据说明:财务数据来自同飞股份2026年半年度报告;行情与估值数据截至2026年8月31日。