夜雨聆风学习资料网

ARTICLE · 997371

主体文档与本地文档的巅峰对决(第三十四季)

主体文档与本地文档的巅峰对决(第三十四季)

一、搬砖真实,避坑六鉴

地球人都知道主体文档冠冕堂皇、道貌岸然,专做门面功夫;而本地文档是企业真实的皮肉、赤裸的欲望。

本地文档不演格局、不论情怀,只赤裸裸的记录真实利润、真实交易、真实猫腻。

1、原形毕露

数据拼凑,当场翻车。

主体文档讲宏观、拔格局。无人深究细枝末节。但本地文档落到单户企业、单年数据、单笔交易,容不得半点伪装。

2、自欺欺人

功能风险乱,埋下万年雷。

绝大多数小胖级从业者:通篇复制网络模板,企业真实人员、厂房、设备、研发、风险一概不匹配。

明明承担市场风险、存货风险、坏账风险、汇率风险,收款风险、汇率风险、质量风险、退货风险,文档却写低风险常规主体,只为迎合低利润。

3、本末倒置

重形式包装,轻实质逻辑。

精美的排版、好看的目录、华丽的话术、花哨的图表;却舍不得花心思梳理交易实质、定价逻辑、利润归因。

4、掩耳盗铃

异常利润强行洗白,越洗越黑。

常年微利、常年盈亏摇摆、常年低于中位值,却在本地文档里掩耳盗铃般强行解释:市场不好、竞争激烈、费用偏高。

5、千篇一律

模板万能,毫无个性。

全员套模板、年年刷旧稿。去年的段落、前年的逻辑、往年的可比公司,和小胖胡编乱造小作文一样直接一键抄袭复制。

6、利令智昏

为省小钱,埋下大雷。

为了省劳务派遣费,找低价作坊、流水线式抄袭、甚至AI拼凑。

一心压价省钱,只求一头文档应付差事。殊不知世间最扎心的真相,便是有钱才能办好事,这不是潜规则,而是价值规律,近乎天道。
投入多少心力,便换来多少稳妥;贪图廉价敷衍,终要在挨揍之时,豪华偿付。

二、各种维度,真的筛选

企业规模与经营模式,直接决定可比企业筛选的重心:制造业重生产职能与资产投入强度,贸易公司重库存持有与信用风险,研发企业重人员成本占比与无形资产贡献度。

集团内承担核心制造职能的企业,在筛选时需重点控制“固定资产净值/营业收入”“直接人工占总成本比例”两个指标,确保可比样本同样处于重资产、劳动密集型运营结构中。

单纯从事境内分销的关联企业,则更应聚焦“应收账款周转天数”“销售费用率”“是否承担退货风险”三项,排除承担全功能分销风险的样本,否则可比性将失效。

如对“轻资产但高毛利”的劳务类关联交易(成本加成定价),此时需额外提供人员资质、服务交付流程等材料,单靠数字游戏已不足以支撑定价合理性。
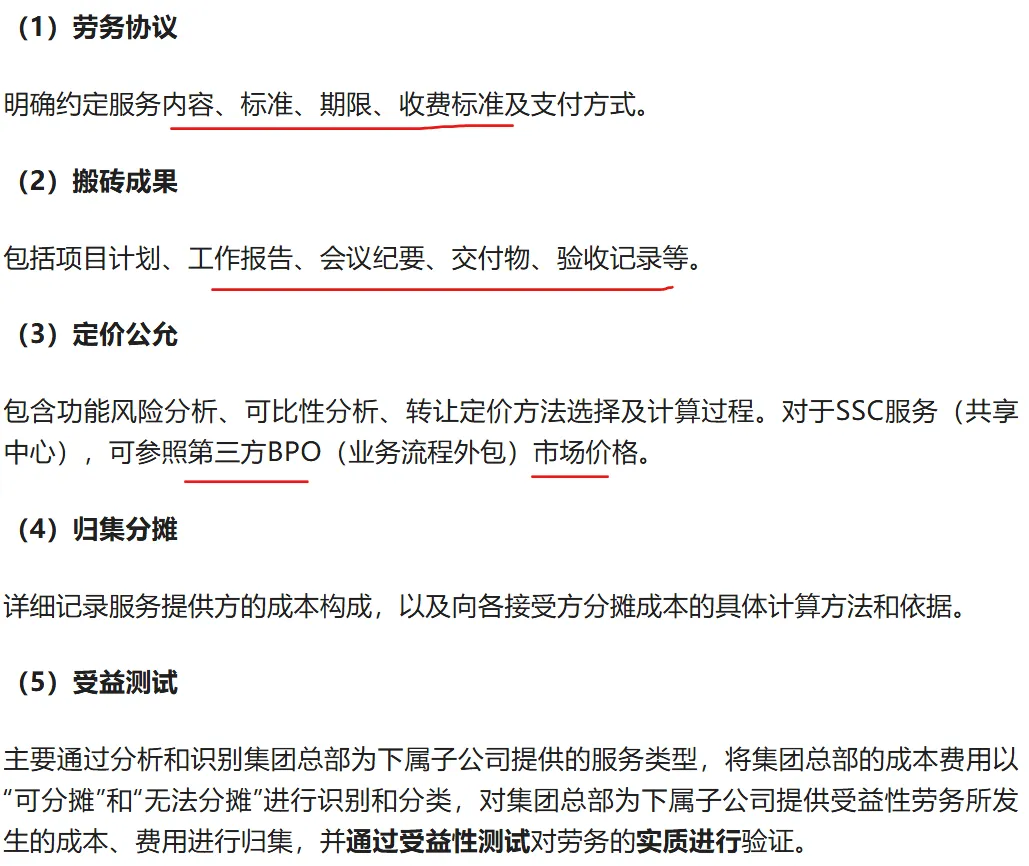
三、三角印证,相爱相杀

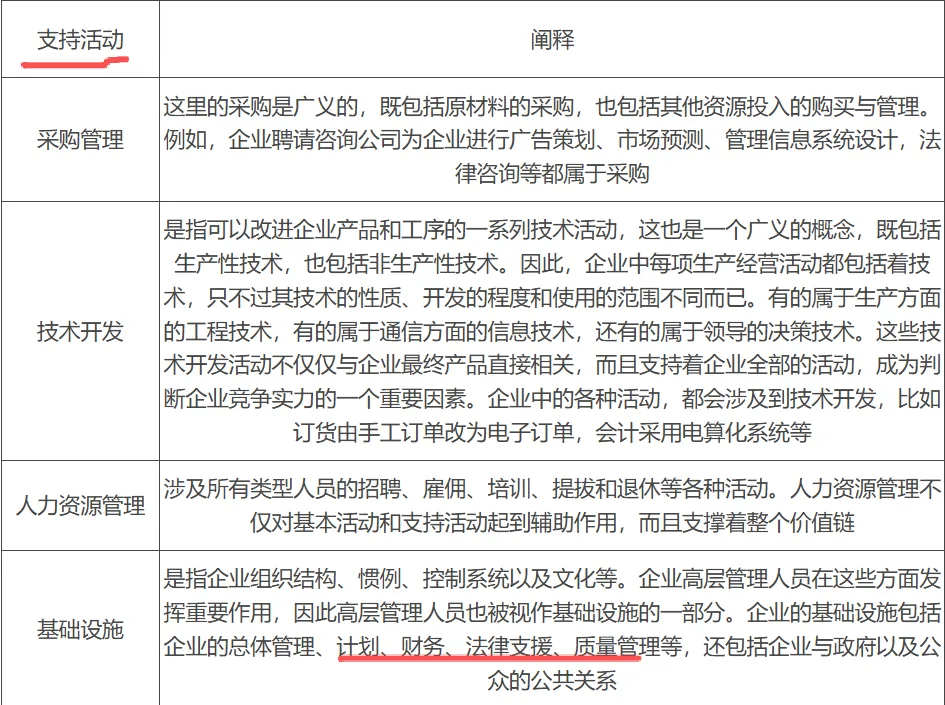
1、基本活动
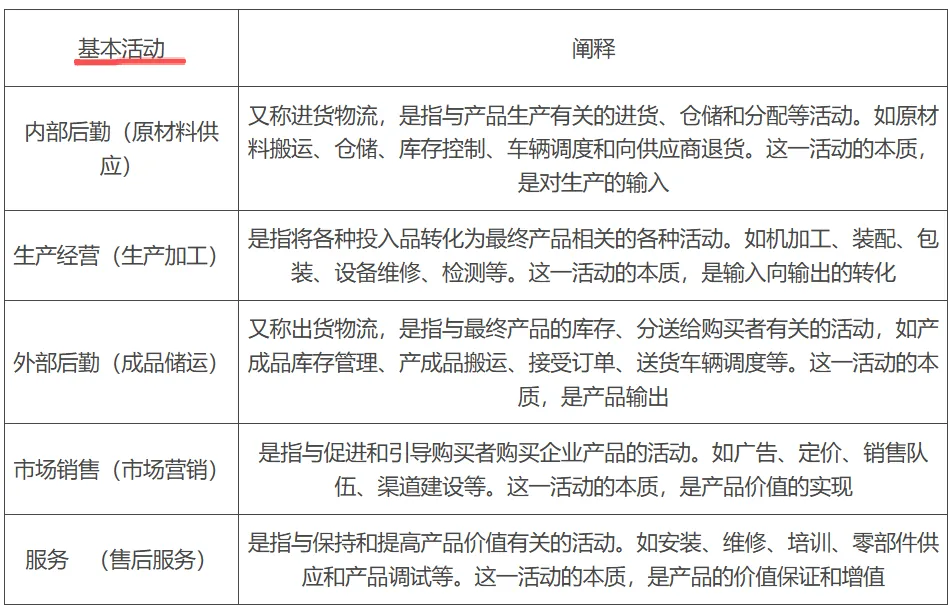
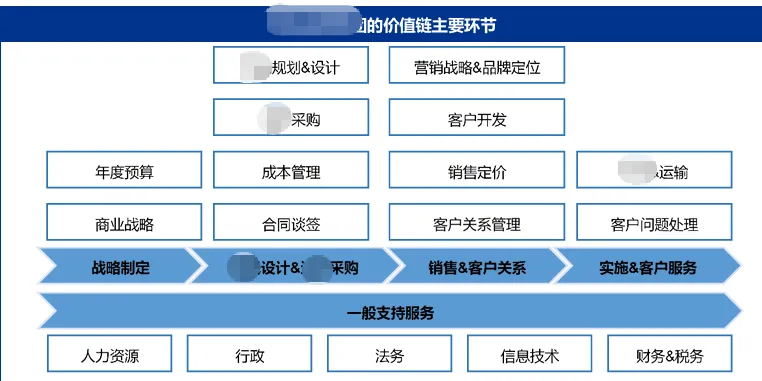
2、支持活动
小胖提示:价值链简图会标注各关联方在研发、采购、生产、营销环节的具体功能、承担风险与对应利润,该图与功能风险描述、转让定价方法选择形成三角印证、相爱相杀、彼此纠缠。

四、开始对决

1、核心要素,硬核门槛

本地文档不是模板填空、也不是小胖作文,而是由功能风险分析、关联交易概况、可比企业筛选过程、转让定价方法选择及说明、数据库使用情况这5组相互印证的要素共同构成,缺一不可。

其中,可比企业筛选不是简单找同行业公司,而需同步满足:所属细分行业代码(GB/T 4754 最新版本)、地理区域限制(通常限中国大陆或含港澳台)、财务数据可获取性(近3年完整报表)、功能风险定位一致性(如仅筛选承担有限营销风险的分销商)四项硬核门槛。
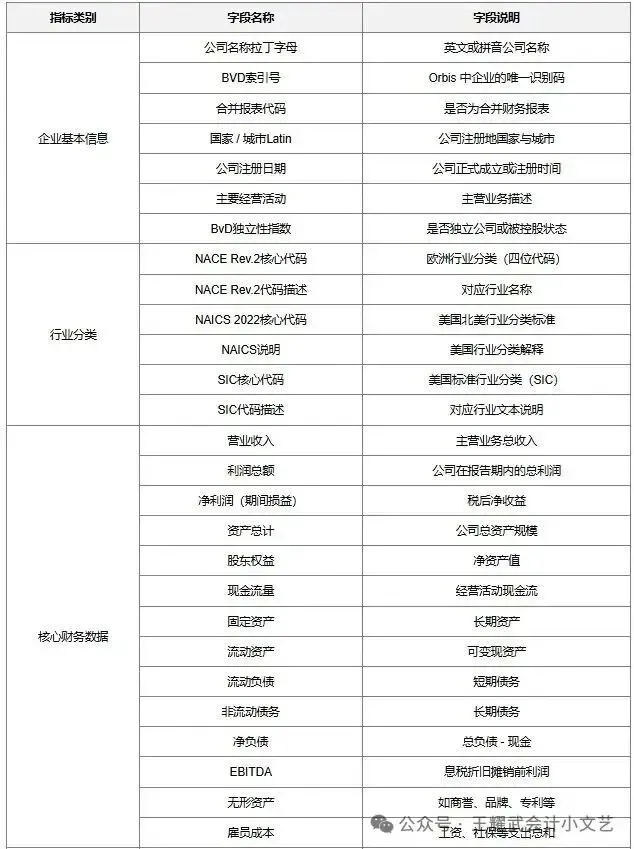
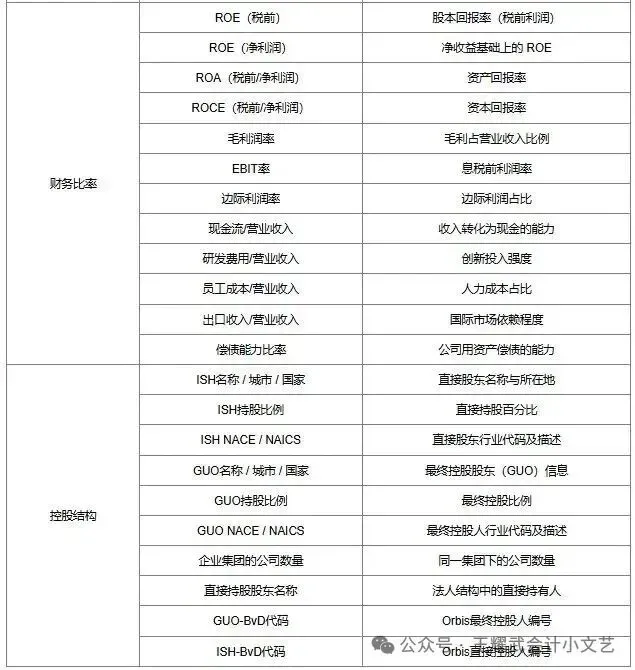
功能风险分析则是整个文档的逻辑锚点,它决定该用交易净利润法还是其

他金刚,也框定了后续筛选可比企业的风险边界。

2、认知觉醒,恍然大悟

本地文档最常见的错觉,是把行业相同等同于功能可比、将数据库自动导出结果直接当结论、忽略关联交易合同条款与实际执行的一致性验证。

行业代码一致只是起点,若一家企业实际承担专业吹牛、情绪价值等功能,而可比企业仅为比赛吹牛,即便同属比赛吹牛行业,也不具可比性质。

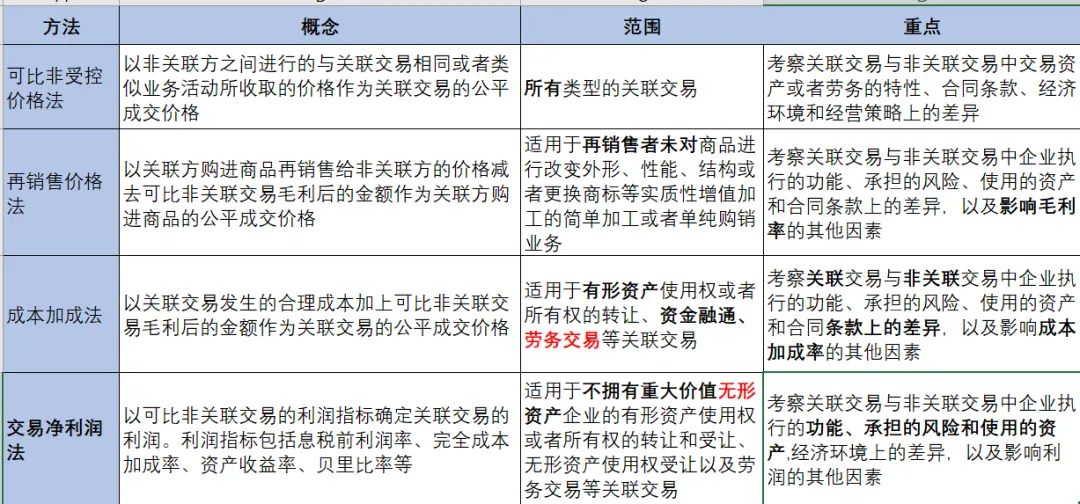
另一常见疏漏,是本地文档中转让定价方法写“交易净利润法”,但功能风险描述却体现高度自主决策权,将会错到姥姥家。
3、相互瞄准,逮到可比

(1)核对功能风险描述是否与集团内职责文件、搬砖分工、实际付款路径一致。

(2)确认可比企业筛选逻辑是否逐条回应了4项行业通用标准;

小胖提示:4项标准为:

行业与业务可比性(核心标准)。

规模与财务可比性(量化标准)。

发展阶段与风险可比性(定性标准)。

数据可获取性与独立性(基础标准)。

四项标准通常按“先定性(行业/业务)后定量(规模/财务)”的逻辑层层递进,通过排除法逐步缩小范围,最终逮到可比企业。

(3)检查数据库代查结果是否标注清晰来源、字段、剔除依据;

(4)验证转让定价方法是否与功能风险、关联交易实质、可比区间三者严格匹配;

(5)确认关联交易数据是否与会计账套、海关报关单、合同履约记录相互勾稽。

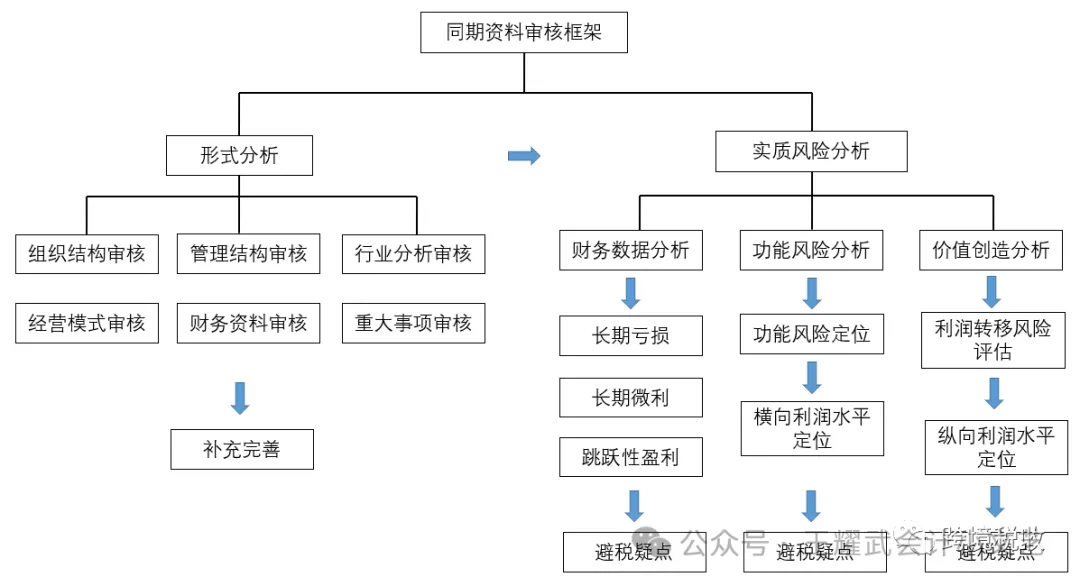
4、审核大师,体系胖揍
5、对韭当割,搞钱几何
以合并报表的形式聚集利润,以关联交易的手法不想交税,直到把利润全放到境外公司还不影响资本市场收割可爱小韭菜。
小胖提示:上市公司合并报表体现的是境内外公司的合并利润,属于小会计意淫的模拟,而非境内公司的应纳税所得额。

6、小胖赠文

(1)转让定价

转移定价偷税漏税的巅峰对决
转移定价偷税漏税的巅峰对决(第二季)
转移定价偷税漏税的巅峰对决(第三季)
转移定价偷税漏税的巅峰对决(第四季)
(2)关联交易
假装学习:五步搞定关联申报。
关联交易偷税漏税的巅峰对决
(3)跨境投资
跨境投资偷税漏税的巅峰对决
(4)境外费用
境外费用偷税漏税的巅峰对决
境外费用偷税漏税的巅峰对决(第二季)
(5)对外付汇
对外付汇偷税漏税的巅峰对决
对外付汇偷税漏税的巅峰对决(第二季)
(6)关联申报
同期资料与关联业务往来申报的巅峰对决
同期资料与关联业务往来申报的巅峰对决(第二季)
同期资料与关联业务往来申报的巅峰对决(第三季)
(7)特殊文档

本地文档与特殊文档的巅峰对决

成本分摊与资本弱化的巅峰对决

(8)文档对决

文档神棍:如何才能做好同期资料本地文档?

悼本地文档:本地文档是个什么东东?

主体文档与本地文档的巅峰对决

主体文档与本地文档的巅峰对决(第二季)

主体文档与本地文档的巅峰对决(第三季)

主体文档与本地文档的巅峰对决(第四季)

主体文档与本地文档的巅峰对决(第五季)

主体文档与本地文档的巅峰对决(第六季)

主体文档与本地文档的巅峰对决(第七季)

主体文档与本地文档的巅峰对决(第八季)

主体文档与本地文档的巅峰对决(第九季)

主体文档与本地文档的巅峰对决(第十季)

主体文档与本地文档的巅峰对决(第十一季)

主体文档与本地文档的巅峰对决(第十二季)
主体文档与本地文档的巅峰对决(第十三季)
主体文档与本地文档的巅峰对决(第十四季)
主体文档与本地文档的巅峰对决(第十五季)
主体文档与本地文档的巅峰对决(第十六季)
主体文档与本地文档的巅峰对决(第十七季)
主体文档与本地文档的巅峰对决(第十八季)
主体文档与本地文档的巅峰对决(第十九季)
主体文档与本地文档的巅峰对决(第二十季)
主体文档与本地文档的巅峰对决(第二十一季)
主体文档与本地文档的巅峰对决(第二十二季)
主体文档与本地文档的巅峰对决(第二十三季)
主体文档与本地文档的巅峰对决(第二十四季)
主体文档与本地文档的巅峰对决(第二十五季)
主体文档与本地文档的巅峰对决(第二十六季)
主体文档与本地文档的巅峰对决(第二十七季)
主体文档与本地文档的巅峰对决(第二十八季)
主体文档与本地文档的巅峰对决(第二十九季)
主体文档与本地文档的巅峰对决(第三十季)
主体文档与本地文档的巅峰对决(第三十一季)
主体文档与本地文档的巅峰对决(第三十二季)
主体文档与本地文档的巅峰对决(第三十三季)
(9)支柱二
全球反税基侵蚀(GloBE)规则的巅峰对决
全球反税基侵蚀(GloBE)规则的巅峰对决(第二季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第三季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第四季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第五季)
(10)理论仓库
假装学习:特别纳税调整-同期资料准备业务指引(试行)
表格暴击:居民企业境外投资和所得信息申报指南+有关公告+境外投资信息申报表+境外税收热点+企业所得税源泉扣缴导图+受控外国企业(CFC)
反避税小能手:特别纳税调整+跨国利润分配+预约定价安排+成本分摊协议+防范受控外国企业+构建符合增值税特点的反避税+受控外国企业全解。
反避税超级小能手:跨境向关联方融通资金+跨境技术转让+跨国公司利润转移的13个风险点+金融商品转让+跨国公司常见7种避税方法+资本弱化。
同期资料小能手:60个易错点+规范申报+国别报告+做实做细+合规扫盲+可比公司选择+VIE架构+五步搞定+总局2016年第42号+国税发〔2009〕2号
同期资料超级小能手:特别纳税调整实施办法+特别纳税调查调整及相互协商程序管理办法+解答+同期资料准备业务指引(试行)。

相关学习资料