ARTICLE · 998199
主体文档与本地文档的巅峰对决(第三十三季)
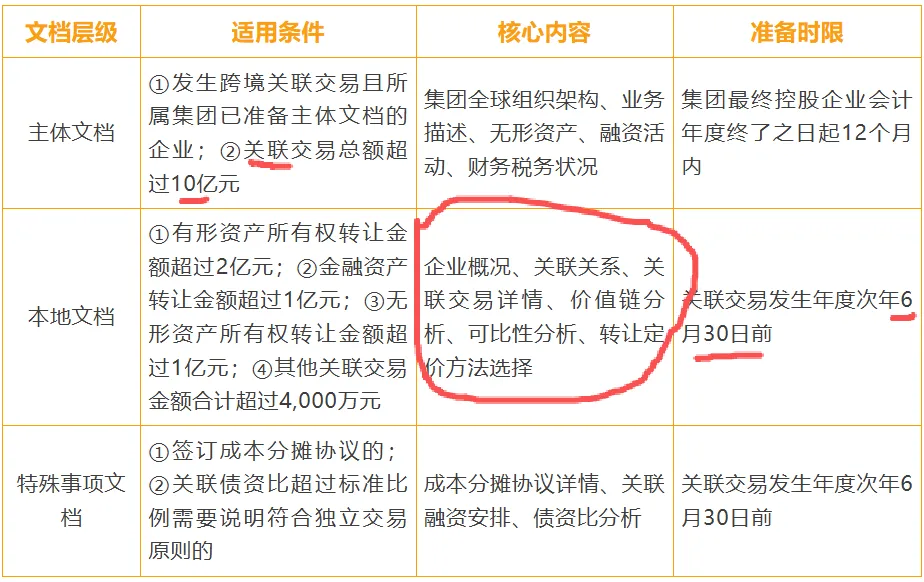
小胖提示2:仅与境内关联方发生关联交易的,可以不准备主体文档、本地文档和特殊事项文档。
小胖提示3:年度亏损且承担单一功能风险(企业为境外关联方从事来料加工或者进料加工、分销、合约研发等简单功能业务的)的存在关联交易的企业不受入围门槛限制,均应当就亏损年度准备同期资料本地文档。
企业的自白书,核心任务就一个:证明你跟关联方做的那些破事,定价是公允的,利润是合理的,没有在转移利润、资本弱化。
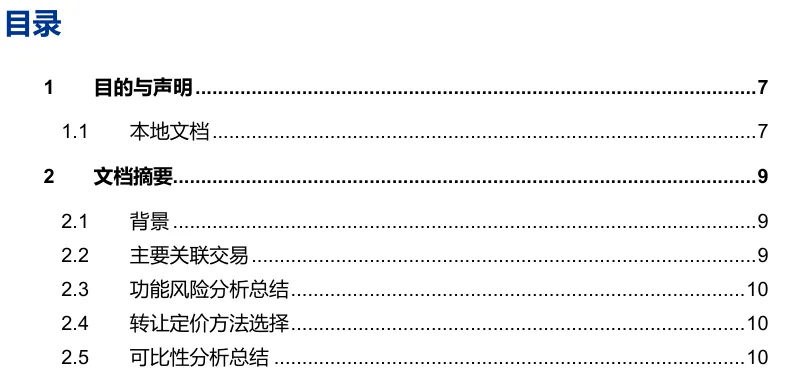
三、自圆其说
1、画饼流氓,全能战神
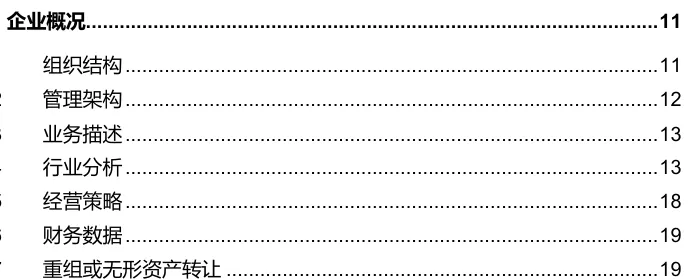
画大饼的简历,公司是集团的价值创造主体,拥有核心研发、生产、销售能力,江湖地位举足轻重……
这部分的本质,是给叔叔打鸡血。
毕竟,只有全能战神才配得上搞大钱、大搞钱.......
2、明修栈道,暗度陈仓
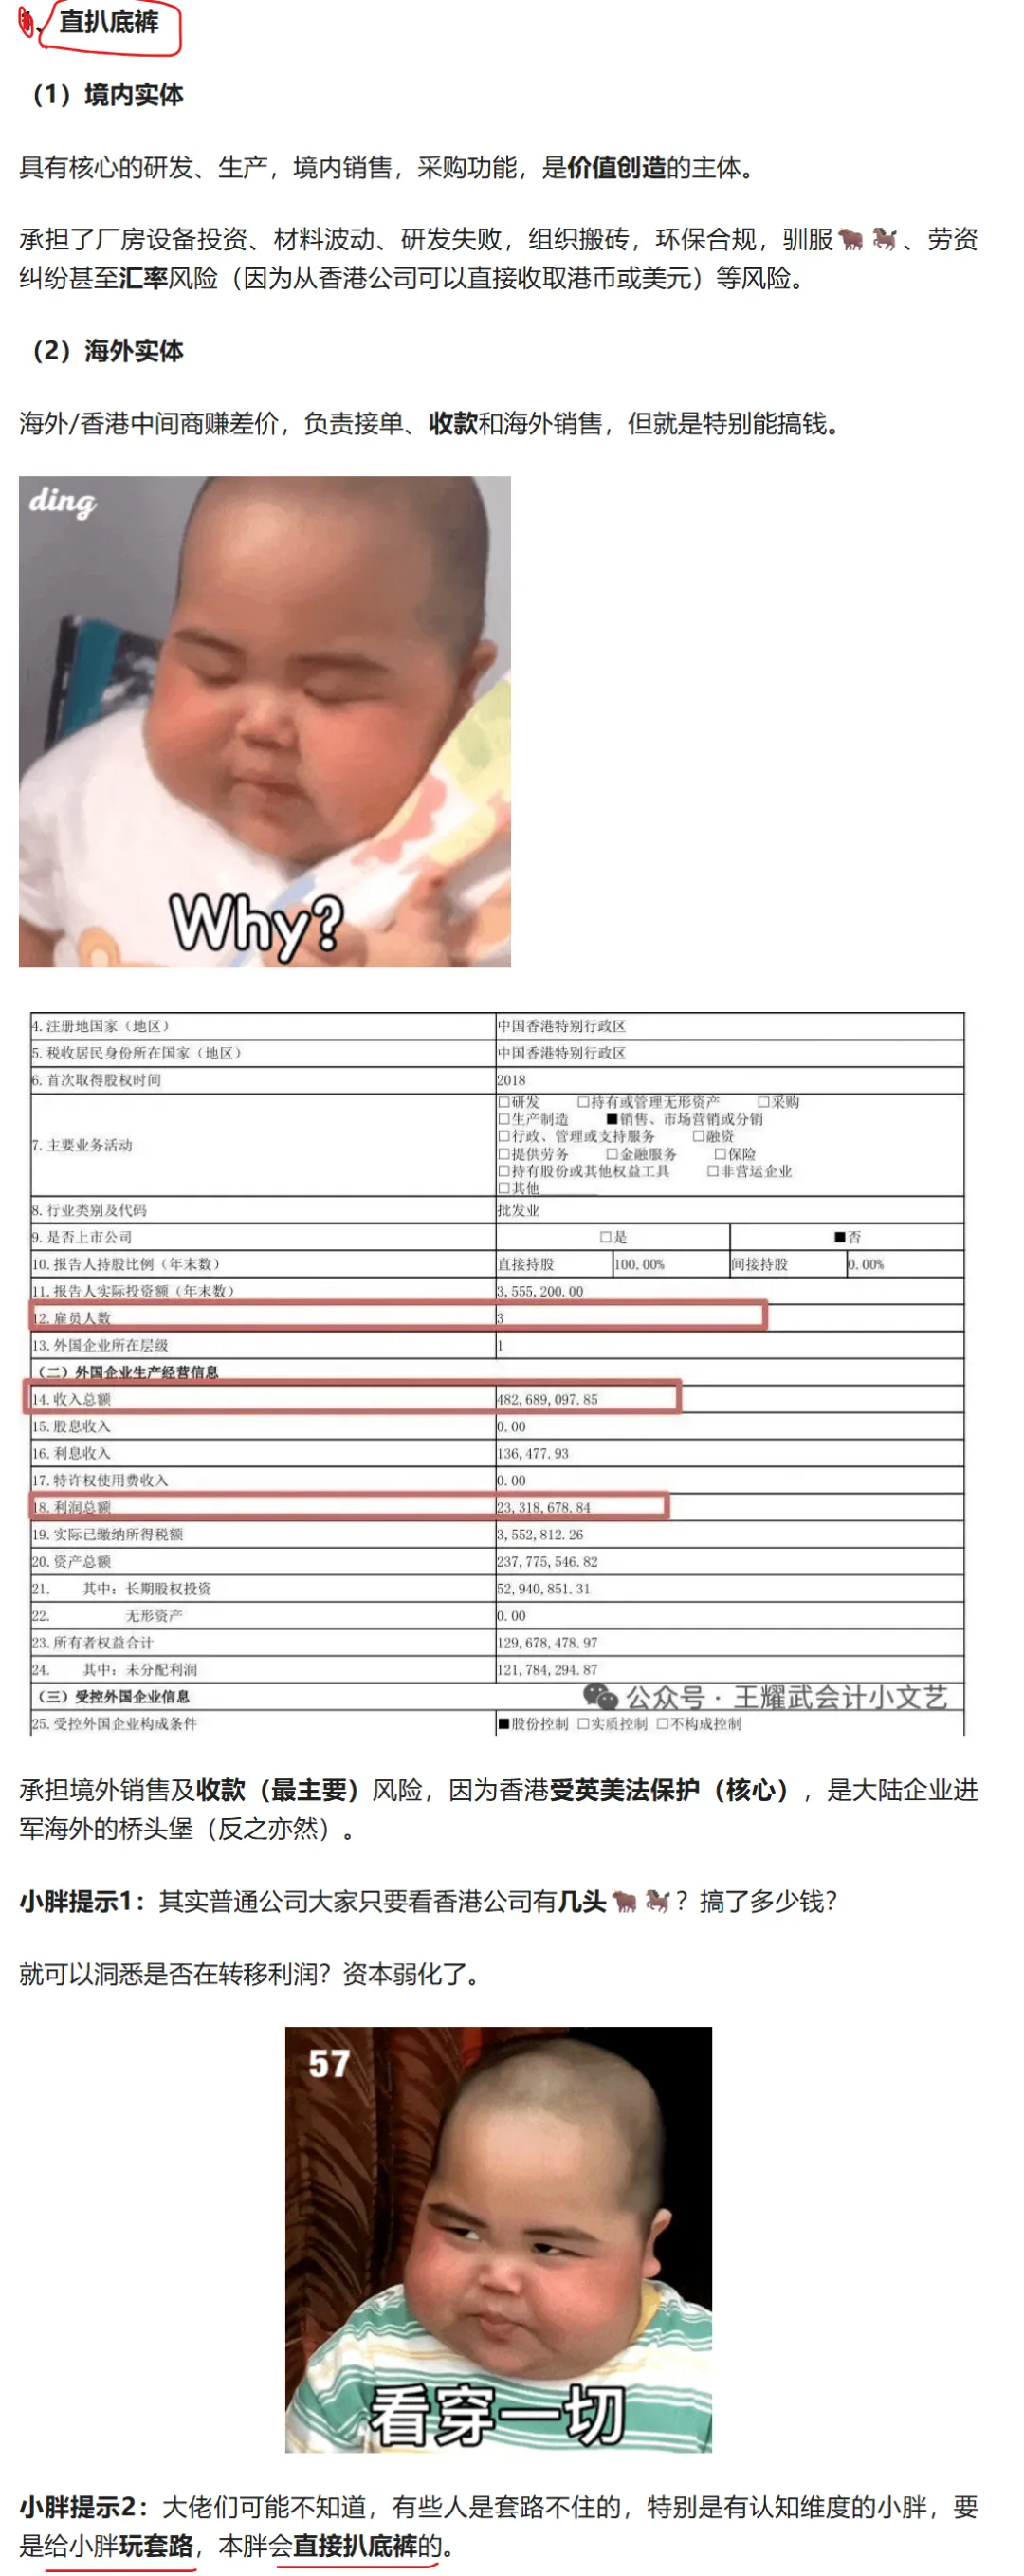
我们和关联方是优势互补,各司其职,共同创造了价值。这部分的潜台词是:利润分给谁,集团内部合理的分配是否合理,不能只看花里胡哨的图表,要直扒底裤。
3、功能风险分析(FRA)
我们承担了巨大的市场风险、信用风险,使用了大量的无形资产……
这部分的逻辑是:您承担的风险大,就应该搞的钱多。
4、关联交易与定价
心虚的自证,定价是参照市场公允的,采用了成本加成法/交易净利润法,经过严格的四分位法对比……
这部分的逻辑是:用老太太数学和可比公司来掩盖人为操控的痕迹。
5、可比性分析
最苍白的辩解,我们利润低是因为产能扩张/行业下行/成本节约,这是特殊的地域因素……
这部分的逻辑是:用不可抗力和宏大叙事来掩盖利润异常。但叔叔要的,是量化的特殊因素分析,而不是和小胖小作文一样假大空的废话文学。
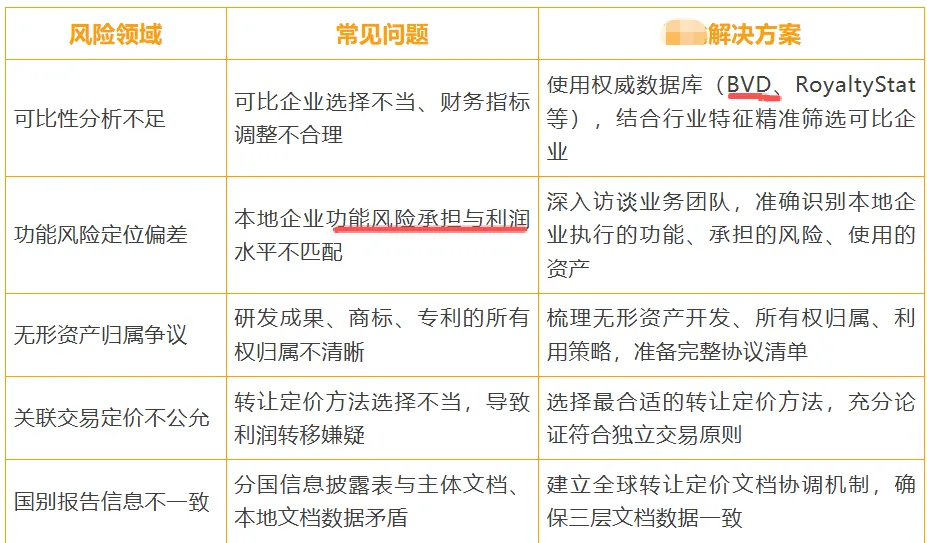
可比数据是实践转让定价验证方法的基础。运用方法是通过找寻到一组与受测企业“业务相似、功能风险一致、符合独立交易原则”的可比公司,测算可比公司样本利润率,用该组样本的分布统计结果估算受测企业所在行业的正常经营利润水平,以验证受测企业是否符合独立交易原则。从众多转让定价分析案例来看,可比数据应用的偏差是困扰税务机关与纳税人顺畅沟通的一项重大因素。
与2号文逐一分析转让定价方法中的可比性不同,42号公告站在本地文档关联交易的高度,统一规范了各种转让定价方法下的可比分析应用。根据42号公告第14条第(四)、第(五)项,在运用可比数据时,需要分析与受测对象的差异,比如经营环境、合同条款、数据口径等,并进行适当调整。
从可比数据的属性上看,进行转让定价分析应用时还存在数据独立性、规模性、可获得性以及集中度等具体考量。在分析时,应从股东数量与持股比例特性角度,充分观察企业股东是否影响以及在多大程度上影响可比公司定价决定;在收入、资产、员工人数等关键财务指标领域,应按照功能风险特征选择与受测企业规模相近的可比数据;在对应测试年度内,应筛选过滤年度数据缺失的可比公司,以确保业务发生年度能获得可比数据。样本数据结果如果过于分散,则应考虑重塑检索逻辑。
委托方(甲方)须全程参与筛选标准设定,并在文档中详细披露第三方机构名称、数据库来源、筛选逻辑、剔除依据。单纯依靠“劳务派遣、超级苦力、背锅奇侠、签字即用”的做法,很容易拍死在沙滩。
4、不拿手好戏
即使关联交易定价选用成本加成法(多为劳务、具体麻烦看第十四季),仍需通过可比企业筛选,证明所用加成率落在行业通用区间内。
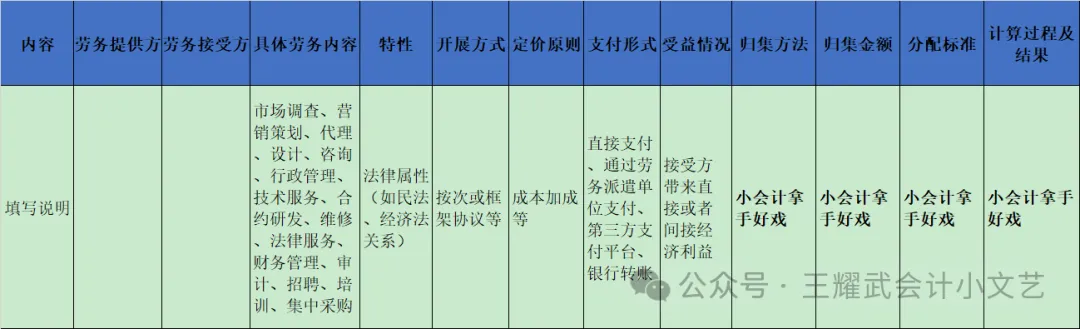
如仅为小会计掩耳盗铃的内部成本构成,缺乏外部可比支撑,无法满足42号文的要求。
5、小胖赠文
(1)转让定价