文档文本内容
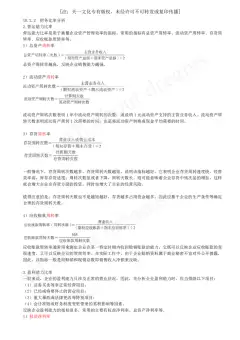
[注:天一文化专有版权,未经许可不可转发或复印传播] 10.2 财务分析方法 考点一 财务比率分析 (一)偿债能力比率 反映企业偿还到期债务的能力。 1.资产负债率 2.特点: ①长期偿债能力比率 ②指标越低,偿债能力越强; 过高,财务风险越大。一般50%较合适。 2.权益乘数 总资产 权益乘数 所有者权益 资产 负债 所有者权益 特点: 又称股本乘数,指资产总额相当于企业所有者权益总额的倍数。 越大,表明企业所有者投入企业的资本占全部资产的比重越小,企业负债的程度越高; 反之,负债程度越低,债权人权益受保护的程度就越高。 3.利息备付率 特点: ①长期偿债能力指标,分年计算。 息税前利润=利润总额+利息 正常情况:大于1,低于1,偿债风险很大。 一般情况:不宜低于2。