ARTICLE · 1002123
主体文档与本地文档的巅峰对决(第三十五季)
1、远古时期(2000年以前)
账房先生的小抄时代,做账全靠江湖经验和账房先生直觉。关联交易全靠兄弟感情和口头约定,美其名曰肥水不流外人田。
2、年轻时代(2000年-2010年)
随着经济腾飞,各种阴阳合同、利润转移、资本弱化层出不穷,搞得叔叔焦头烂额。
开始祭出转让定价(TP)照妖镜,小抄瞬间现形。
3、规范时代(2010年-2016年)
2016年,总局甩出了42号公告,给同期资料定了名分。
4、智能时代(2016年至今)
大数据横空出世,查账的速度堪比光速,开始玩系统找茬。
这时同期资料已经不仅仅是辩解书,而是企业“自证清白”的“体检报告”。
小胖提示:回顾同期资料的进化史,其实就是一场相爱相杀的猫鼠游戏。从账房小抄到系统找茬,时代在变,套路在变,但,人性始终不变。
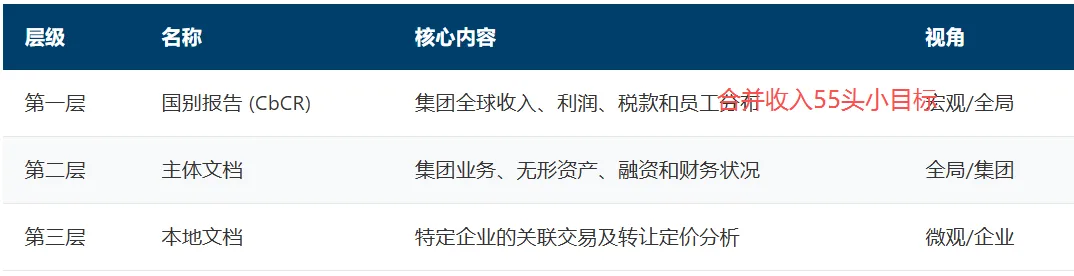
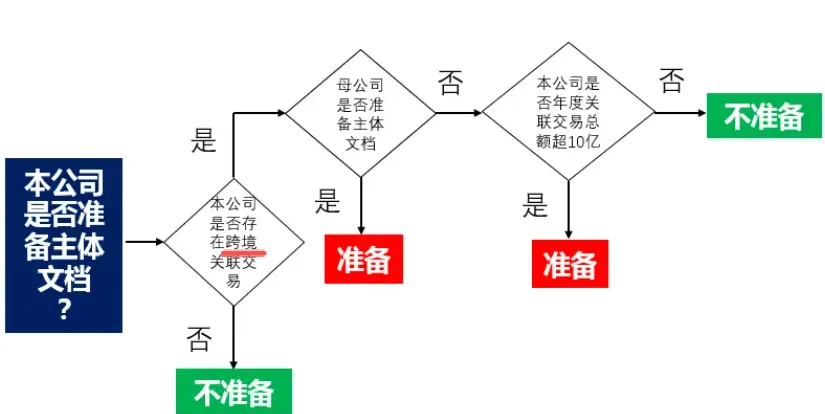
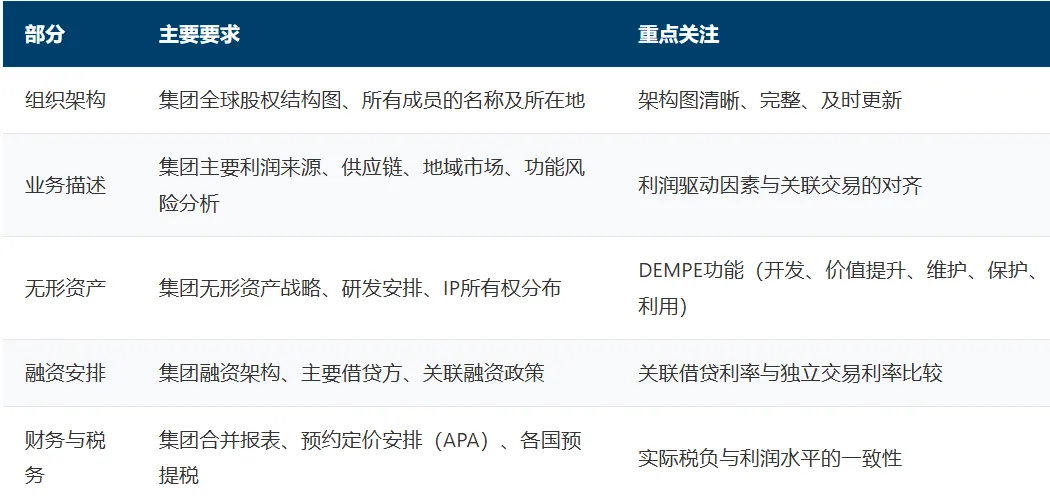
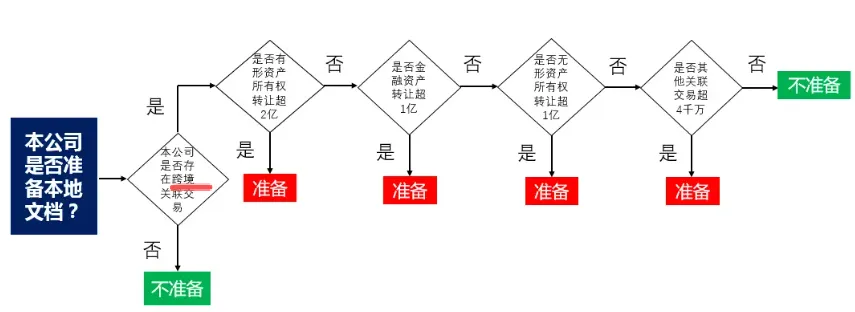
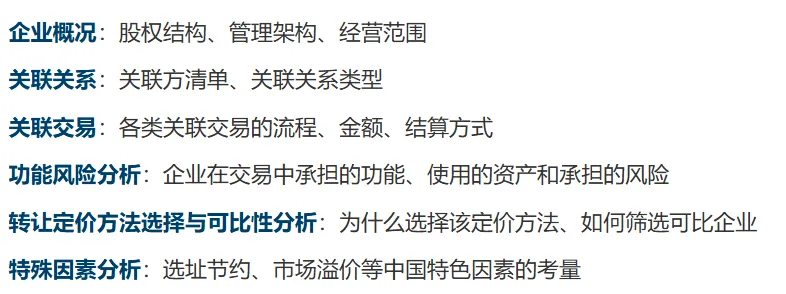
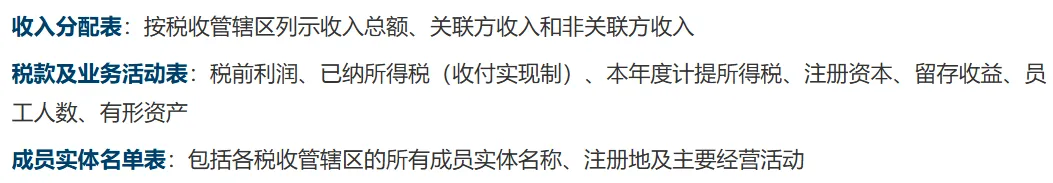
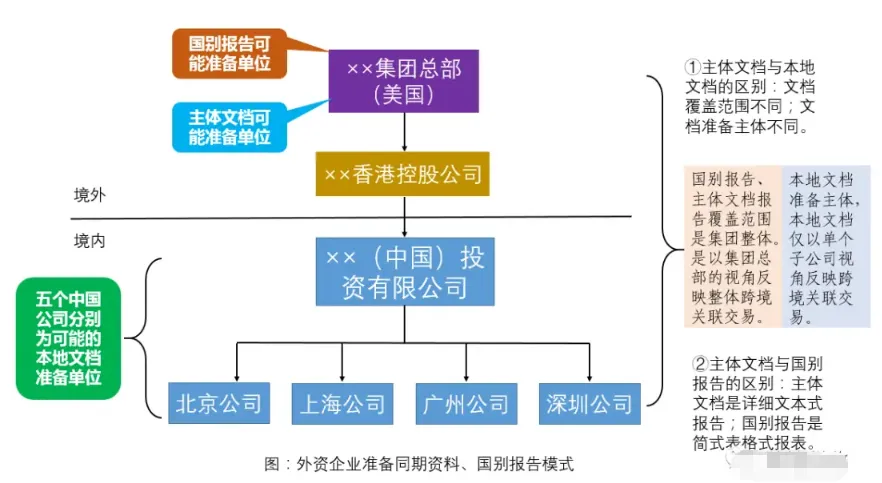
小胖提示:国别报告和主体文档其实视角相同,国别报告就是《企业年度关联业务往来报告表》22张表格中的最后6张表而已,其实就是阉割版的主体文档。
2、双语达人
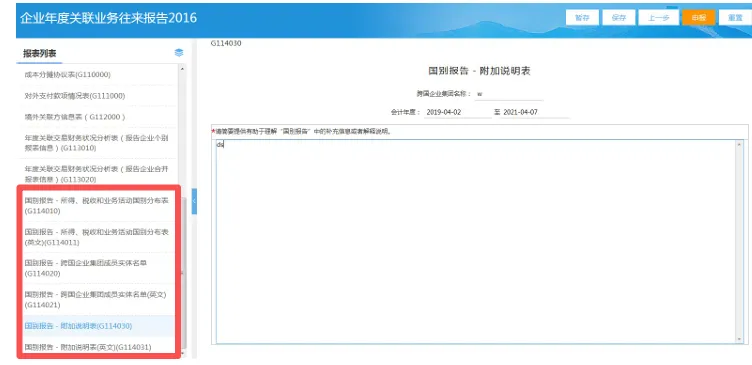
国别报告内容体现在统一格式的3张表格中,分别是《国别报告-所得、税收和业务活动国别分布表》《国别报告-跨国企业集团成员实体名单》和《国别报告-附加说明表》,以中英文分别填报,合计共6张表。
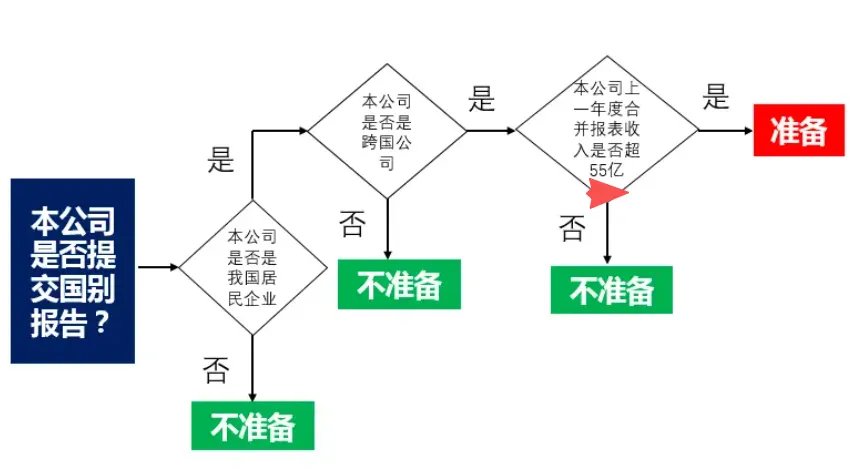
3、光荣门槛

可比性分析是本地文档的核心和难点,选择合适的数据库(如BvD Osiris)和科学的筛选标准(行业代码、独立性、财务指标等)直接影响分析结果的可信度。
可不能拿搞专业审计的黄连会计师事务所和做正规按摩的高端会所对比........
3、熵增宇宙,横向定位
不能流于表面,需要详细描述企业实际执行的功能(研发、采购、生产、销售、管理等),使用的重要资产(有形资产和无形资产)、承担的各类风险(市场风险、信用风险、存货风险、汇率风险等),并以此为基础判断企业应获得的合理利润水平。
其实就是分析中国境内的企业是否存在做着高价值的贡献但是仅获得低价值回报的情况。高价值怎么体现?
需要用内涵来体现,如自主研发相对于受托研发来说是价值更高的工作,营销策划相对于简单的分销货物来说是价值更高,黄连会计师事务所劳务分包背锅相对于劳务派遣背锅来说是价值更高。
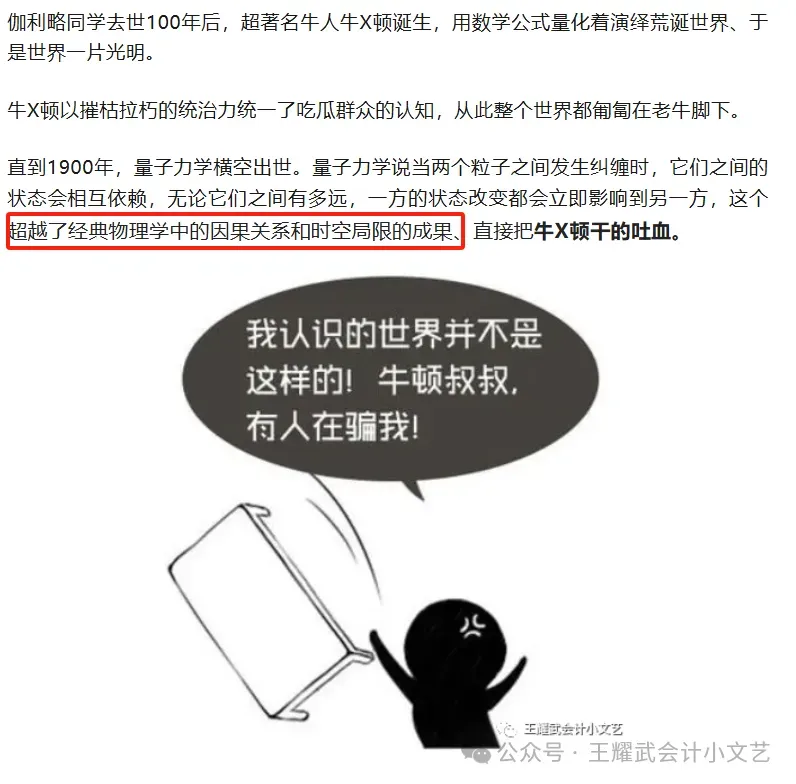
小胖提示:这个世界只有相对,没有绝对。熵增宇宙,绝对只是梦幻泡影,万物杂乱无序并日趋死亡。什么海枯石烂、待你如初,什么一起搞钱、共同分赃,统统都是瞎扯淡,就连你牛爵爷的三大定律,在量子世界,都会被干的吐血。
人生只若如初见,拥抱变化,接纳无常才是正道。
如果企业存在国家税务总局公告2017年第6号第四条中描述的,“利润水平与其所承担的功能风险不相匹配,或者分享的收益与分摊的成本不相配比”的情况,那么就可以判断该企业存在功能风险和所获得回报不匹配的避税疑点。
这是把分析对象与其他从事同行业同类型工作的可比企业进行对比得出的结论,就是传说中的“横向利润水平定位分析”。
这无关人品,而是规律使然。
对抗规律,体面便无从维系,所有满嘴专业、虚与委蛇,终会相互生恨。
5、小胖赠文
(1)转让定价