ARTICLE · 1005411
主体文档与本地文档的巅峰对决(第四十六季)
主体文档与本地文档的巅峰对决(第四十六季)一、关联关系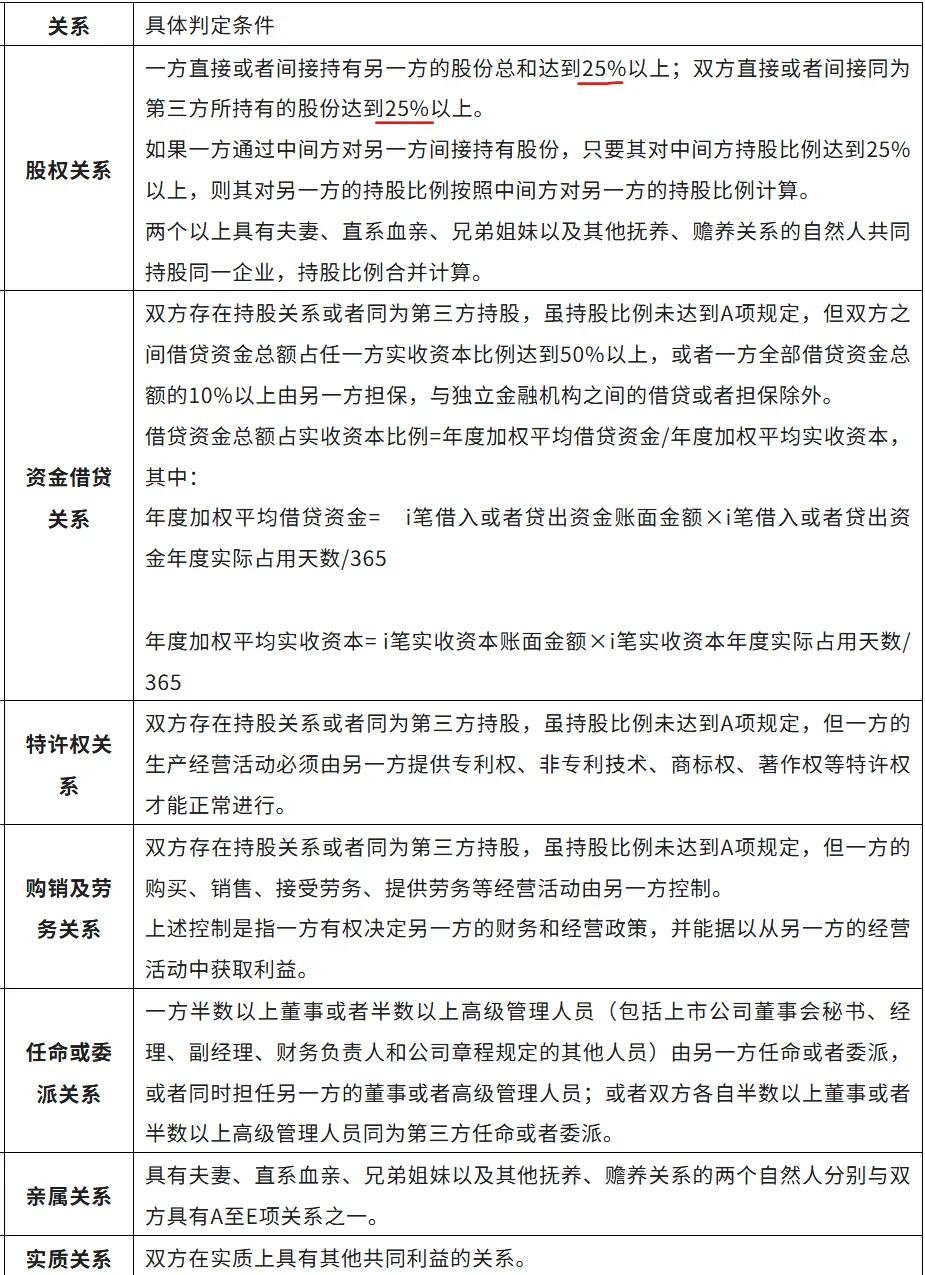
小胖提示:关联关系的判定以税务口径为准(直接和间接控股25%以上都属于关联方)而不是会计视角。 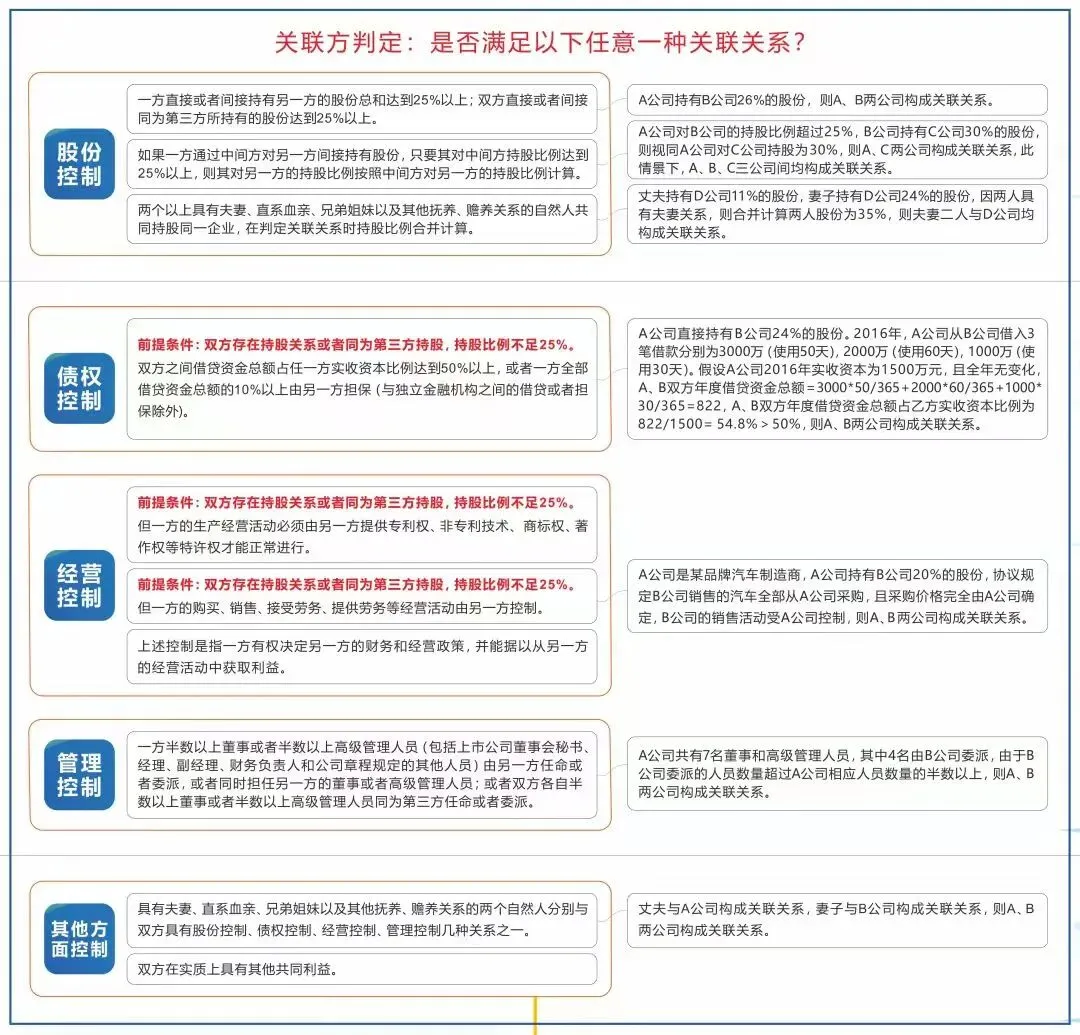
二、光荣门槛 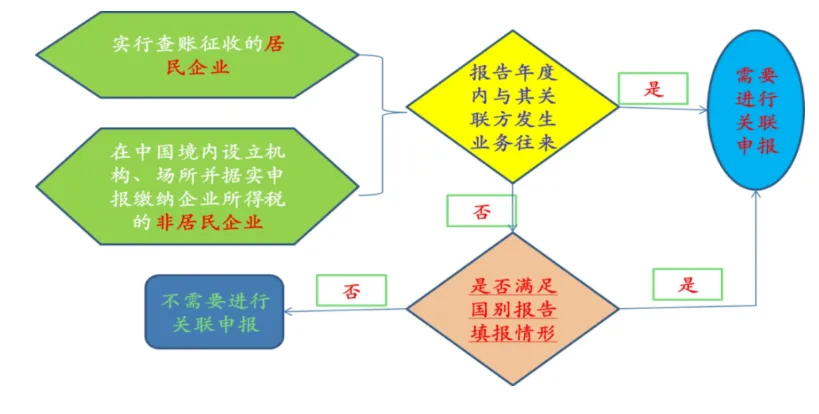
小胖提示:企业只要存在关联方,并且与该关联方发生有形资产、无形资产、劳务、金融资产、资金融通中任何一类关联交易,就应该按规定进行关联业务往来申报,而不论该交易是境内关联还是境外关联。 其实,同期资料准备门槛也强调关联交易金额(包括境内关联交易),而不是境外关联交易金额。 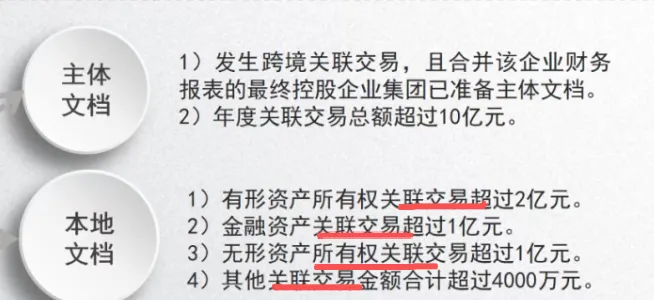
但国别报告报送门槛的规定则不同,其强调的是各类收入超过55头小目标,而不是关联交易金额超过55头。 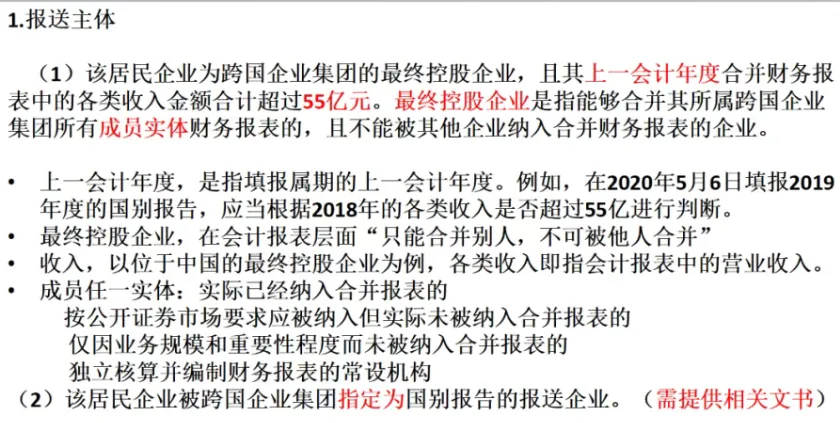
三、成语胖揍 四、开始对决 
1、假装无关 位于贵州省的某居民企业C公司自2013年起向我国T地区的D公司大量支付技术服务费、知识产权费和职工工资费。税务机关根据两家公司之间的业务往来,判断C公司与D公司之间可能存在关联关系,于是提醒C公司,若存在关联关系需要报送关联业务往来报告表。但是,C公司小会计却表示与D公司之间无股权关系,不构成关联关系。 技术服务行业虚开增值税发票的巅峰对决 细心的税务叔敏锐地注意到,C公司有多名员工来自T地区。进一步查阅对比C公司、D公司的公司章程后,税务人员发现C公司的3名高管中,有2名高管来自T地区,而这2名高管同时也在D公司担任高管。 小胖提示:部分小会计认为,只有存在持股关系才构成关联关系。对构成关联关系的几种情形浑然不知,很容易产生税务风险。 2、特别纳税 位于贵州省的某居民企业E公司主要从事货物的简单加工,是一家外商独资企业,其产品销售以出口为主,外销收入占其总收入的94%以上,并且其外销货物均销售给了境外关联企业F公司。税务机关对E公司的关联申报数据等进行深入分析,发现存在多项疑点:一方面,该公司企业所得税税负长期偏低;另一方面,该公司利润指标异常,长期处于微利状态,利润率远低于国际上的同类企业;此外,E公司长期进行关联交易的境外F公司,设立在某避税地。 税务机关进一步分析确认,E公司的关联申报内容不符合独立交易原则,于是通过第三方“全球上市公司分析数据库”,筛选出可比性较强的11户企业作为参照对象,按照四分位法、交易净利润法对企业合理营业利润率进行测算。经过沟通,税企双方同意按7.5%的利润率进行特别纳税调整。 3、特能搞钱 境内A集团的市场主要在境外并在境外设立了销售公司,随后境内公司利润大幅下降。税务机关深入分析发现,境外公司仅有2名雇员,销售合同虽然以境外公司名义签署,但实质上客户仍由境内公司销售团队开发维护,货物由境内公司向客户发货,而境外公司实现的利润却占集团的85%,境外公司对集团价值链的贡献与其利润归属明显不匹配,最终调整补税及利息1800万。 小胖提示1:任何经济活动的底层基础永远的人,其实普通公司大家只要看: 境外公司有几名员工?境外公司的业务究竟是谁开发的?搞了多少钱? 看看人均搞钱能力(利润)就可以洞悉是否在转移利润、资本弱化了。 
小胖提示2:但是大家在现实生活中可不敢随便戳穿套路、洞察一切,不然会被打成情商低下、满嘴负能量小胖。 
想想英明神武的鲁迅同学,都快被课本开除了........ 4、多情担保 境内某医药公司E在境外投资成立了子公司专门从事技术研发。由于境外研发中心运营需要大额资金,境内E公司向国内银行申请出具担保函,并由该银行的境外分行为境外研发中心提供贷款。该项贷款发生的所有费用由境内E公司承担并在税前列支。税务机关调查认为,贷款主体并非E公司也非用于E公司自身经营,不应承担相关费用,因此调整了境内E公司的成本,并追征了税款。 5、忘记抵免 境内某公司F在欧洲、东南亚、美洲多地设立子公司和分支机构,取得收入后在当地正常申报纳税。F 公司误以为在境外已经履行了相关纳税义务,无需再在境内申报纳税,因此多年来从未申报境外所得,也未抵免境外税收。经税务机关提醒,F公司在抵免境外税收后补缴了企业所得数320万元及滞纳金117万。 税收抵免与税收饶让的巅峰对决 税收抵免超级小能手:跨境经营涉税必看。 6、境外受控 境内G集团在某低税地(实际税负小于12.5%)设立全资子公司从事投资管理业务,境外公司收入主要是股息、利息等消极所得,经营若干年后该境外公司堆积了大量利润在该低税地,期间利润既不做其他经营、投资等用途,也不作股息分配。 按照我国税法规定,境外公司构成我国受控外国企业,其利润虽然没有实际分配,税务机关仍可视同已分配股息计入境内G公司当期收入并征税。 7、难逃手掌 境内B公司在境外设立全资子公司C,主要从事贸易及投资控股业务。经了解,C公司在境外没有营业场所,没有雇佣人员,仅有2名董事且均由境内B公司高管兼任,长期在境内履职,日常投资分析均由境内B公司开展,董事会在境内召开,人事、投资等决议在境内做出,财务核算由境内B公司统一处理。经税务机关调查,境外C公司实际管理机构在中国境内,构成我国居民企业,应向我国履行居民纳税义务。 8、强行剥削 境内某企业A公司在香港设立全资子公司B,主要负责从境外为境内母公司采购原材料。自设立境外B公司起,境内A公司利润大幅下降,税务叔调查发现境外B公司对境内母公司的关联销售价格明显高于原先A公司自行采购的原材料价格,也高于同期市场价格,因此按照独立交易原则,调整了境内公司利润,并追缴了企业所得税及利息。 小胖提示:虽然说香港子公司作为境外受英美法保护的采购高地、可以横插一腿,破坏人家的二人世界,但强行剥削就有点不厚道了(也是采购境外设备申报政府补助的风险之一)。 9、攻城略地 境内D公司为大型的合金研发、生产、销售公司,并在境外设立了子公司E。境外E公司独立承担生产和销售职能,在生产过程中使用境内D公司研发形成的生产技术,却并未支付技术使用费,造成境内D公司承担的研发职能未获得应有的收益。税务机关对此开展调查,确定了境内D公司应当向境外公司收取的技术使用费,并追征了企业所得税及利息。 小胖提示:近年在越南攻城略地、曲线出口的企业的人员培训、技术支持是否需要收取技术服务费似不得而知? 10、小胖赠文 (1)CRS (2)境外收入 境外收入如何补税的巅峰对决 境外收入如何补税的巅峰对决(第二季) 境外收入如何补税的巅峰对决(第三季) 转移定价偷税漏税的巅峰对决 转移定价偷税漏税的巅峰对决(第二季) 转移定价偷税漏税的巅峰对决(第三季) 转移定价偷税漏税的巅峰对决(第四季) (4)关联交易 假装学习:五步搞定关联申报。 关联交易偷税漏税的巅峰对决 (5)图谋霸业 跨境投资偷税漏税的巅峰对决 图谋霸业:国别投资税收指南+走出去税收指引+15则境外所得税收抵免+境外投资税务风险+如何确认境外所得+未实质性运营+走出去常见涉税风险 (6)境外费用 境外费用偷税漏税的巅峰对决 境外费用偷税漏税的巅峰对决(第二季) (7)对外付汇 对外付汇偷税漏税的巅峰对决 对外付汇偷税漏税的巅峰对决(第二季) (8)关联申报 同期资料与关联业务往来申报的巅峰对决 同期资料与关联业务往来申报的巅峰对决(第二季) 同期资料与关联业务往来申报的巅峰对决(第三季) (9)特殊文档 (10)文档对决 主体文档与本地文档的巅峰对决(第十二季) 主体文档与本地文档的巅峰对决(第十三季) 主体文档与本地文档的巅峰对决(第十四季) 主体文档与本地文档的巅峰对决(第十五季) 主体文档与本地文档的巅峰对决(第十六季) 主体文档与本地文档的巅峰对决(第十七季) 主体文档与本地文档的巅峰对决(第十八季) 主体文档与本地文档的巅峰对决(第十九季) 主体文档与本地文档的巅峰对决(第二十季) 主体文档与本地文档的巅峰对决(第二十一季) 主体文档与本地文档的巅峰对决(第二十二季) 主体文档与本地文档的巅峰对决(第二十三季) 主体文档与本地文档的巅峰对决(第二十四季) 主体文档与本地文档的巅峰对决(第二十五季) 主体文档与本地文档的巅峰对决(第二十六季) 主体文档与本地文档的巅峰对决(第二十七季) 主体文档与本地文档的巅峰对决(第二十八季) 主体文档与本地文档的巅峰对决(第二十九季) 主体文档与本地文档的巅峰对决(第三十季) 主体文档与本地文档的巅峰对决(第三十一季) 主体文档与本地文档的巅峰对决(第三十二季) 主体文档与本地文档的巅峰对决(第三十三季) 主体文档与本地文档的巅峰对决(第三十四季) 主体文档与本地文档的巅峰对决(第三十五季) 主体文档与本地文档的巅峰对决(第三十六季) 主体文档与本地文档的巅峰对决(第三十七季) 主体文档与本地文档的巅峰对决(第三十八季) 主体文档与本地文档的巅峰对决(第三十九季) 主体文档与本地文档的巅峰对决(第四十季) 主体文档与本地文档的巅峰对决(第四十一季) 主体文档与本地文档的巅峰对决(第四十二季) 主体文档与本地文档的巅峰对决(第四十三季) 主体文档与本地文档的巅峰对决(第四十四季) 主体文档与本地文档的巅峰对决(第四十五季) (11)支柱二 全球反税基侵蚀(GloBE)规则的巅峰对决 全球反税基侵蚀(GloBE)规则的巅峰对决(第二季) 全球反税基侵蚀(GloBE)规则的巅峰对决(第三季) 全球反税基侵蚀(GloBE)规则的巅峰对决(第四季) 全球反税基侵蚀(GloBE)规则的巅峰对决(第五季) (12)税收抵免 税收抵免与税收饶让的巅峰对决 税收抵免超级小能手:跨境经营涉税必看。 (13)理论仓库 税务锦囊:国别报告常见问题与解答。 假装学习:特别纳税调整-同期资料准备业务指引(试行) 表格暴击:居民企业境外投资和所得信息申报指南+有关公告+境外投资信息申报表+境外税收热点+企业所得税源泉扣缴导图+受控外国企业(CFC) 反避税小能手:特别纳税调整+跨国利润分配+预约定价安排+成本分摊协议+防范受控外国企业+构建符合增值税特点的反避税+受控外国企业全解。 反避税超级小能手:跨境向关联方融通资金+跨境技术转让+跨国公司利润转移的13个风险点+金融商品转让+跨国公司常见7种避税方法+资本弱化。 同期资料小能手:60个易错点+规范申报+国别报告+做实做细+合规扫盲+可比公司选择+VIE架构+五步搞定+总局2016年第42号+国税发〔2009〕2号 同期资料超级小能手:特别纳税调整实施办法+特别纳税调查调整及相互协商程序管理办法+解答+同期资料准备业务指引(试行)。
1、疯狂硬抄
模板套壳,金玉其外,绑定模板疯狂硬抄、不顾真实业务模式、功能风险配比。文字排版工整、架构面面俱到,内里却是空洞无物。
2、强行自洽
数据凑数,强行自洽,为满足公允性要求,刻意微调数据,颠倒业务逻辑,强行让报表数据自圆其说。
3、瞒天过海
风险隐匿,刻意淡化,刻意淡化异常指标、隐匿合规风险,对高风险交易一笔带过,妄图瞒天过海。
4、本末倒置
重文轻实,舍本逐末,本末倒置、主次不分。耗费大量精力雕琢废话文学、美化格式排版,却懒得核对业务实质、追溯交易源头。一门心思追求文档美观精致,妄图以花里胡哨掩盖实质溃烂。
5、抱残守缺
固步自封,滞后过时,财税政策、转让定价规则年年更新,市场交易模式迭代升级,可多数绑定模板千年不变。抱着旧模板、旧思维敷衍履职,贪图安逸,懒得进取。
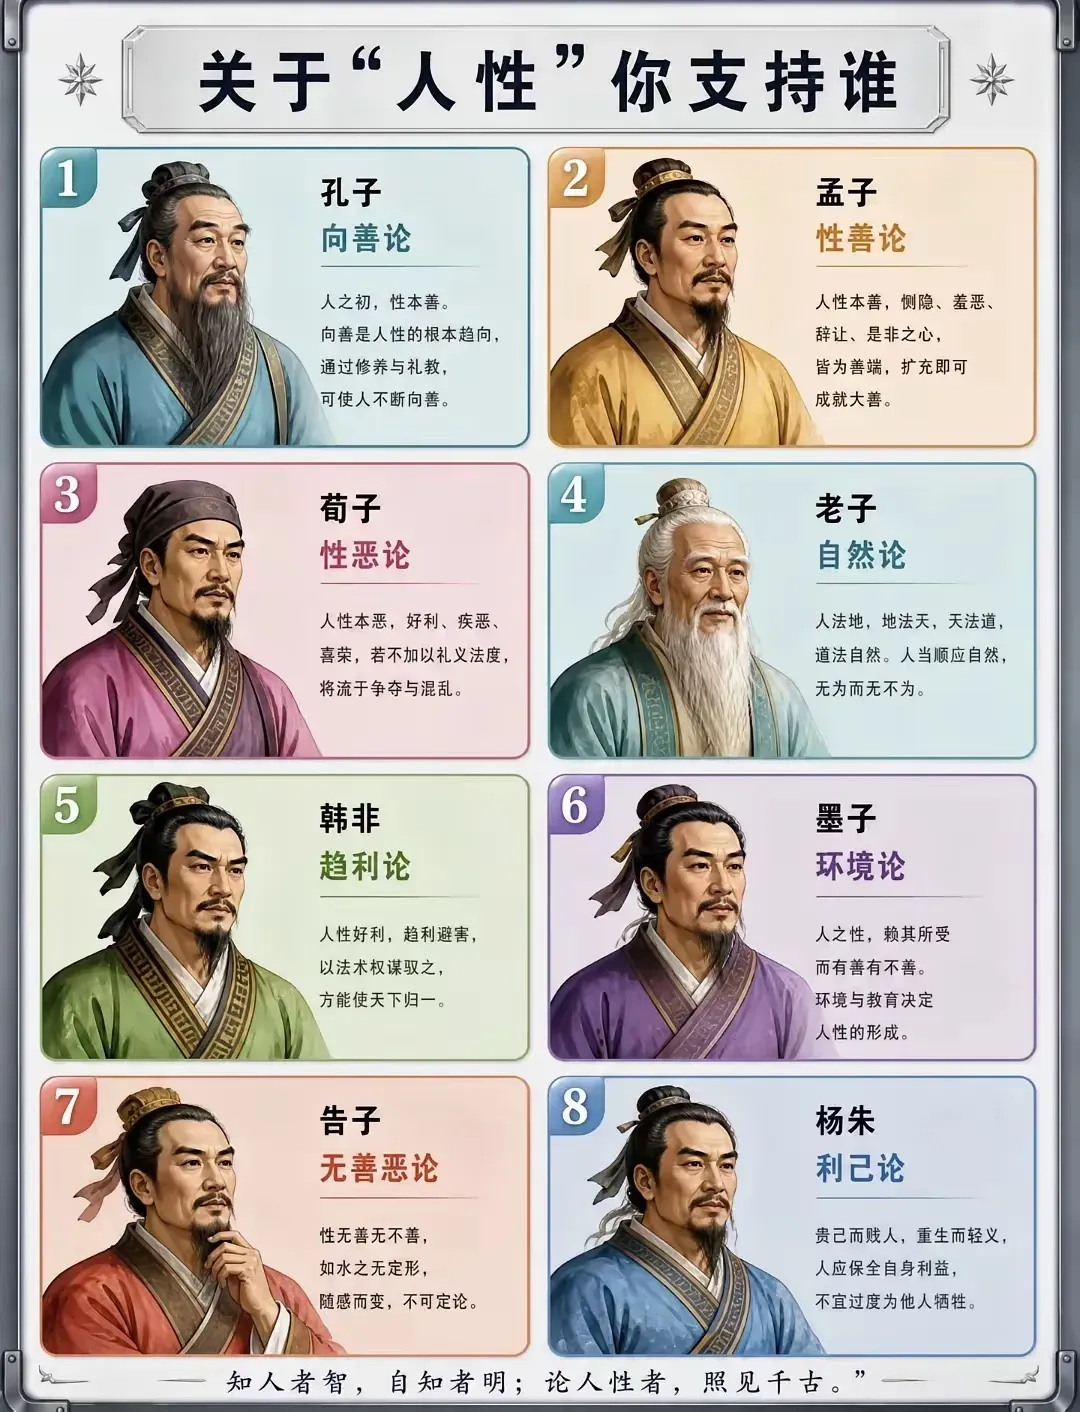
6、人性贪懒
万般合规翻车事,尽是人心侥幸来。职场最险从非繁难条文,而是人性贪懒。
(3)转让定价