ARTICLE · 1008789
昨晚美股:软件与半导体差距创历史记录
一、总览
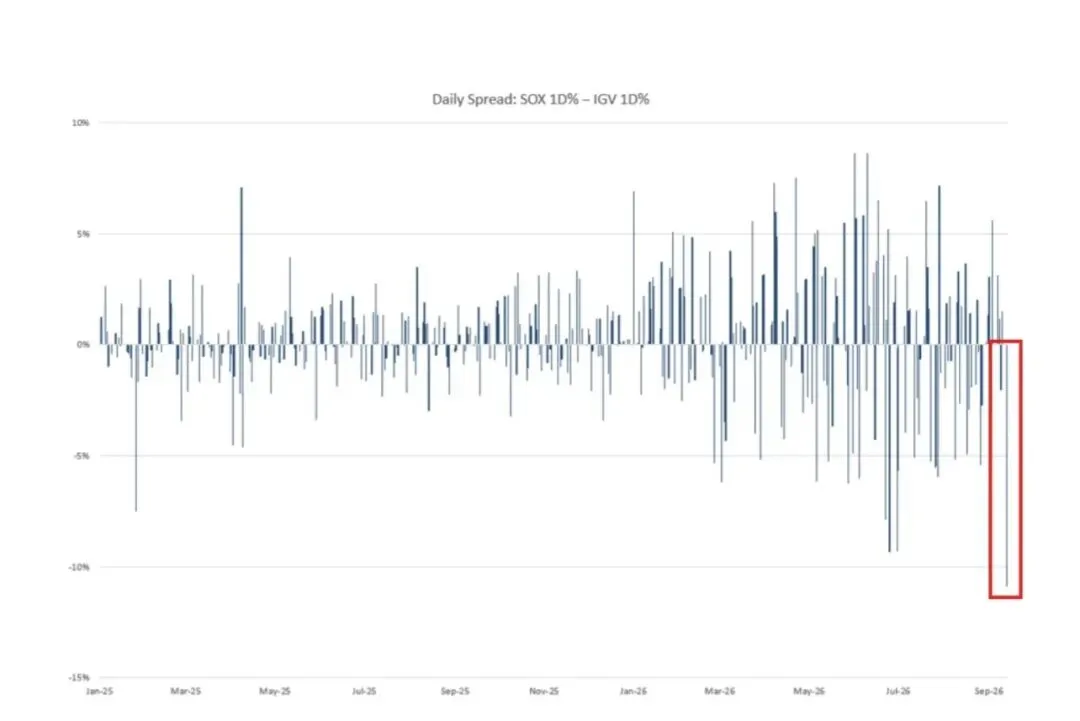
QQQ下跌80个基点,半导体板块大跌6%,成为周末AI安全/“放缓前沿发展”讨论的最大受害者;软件/互联网板块逆势上涨3%,成为最大赢家。
今天 Semis 相对 Software 的表现差距,创下新历史纪录,利差为 -10%:
光学板块最弱(-10%,NOK/COHR/LITE均跌超10%);Neoclouds -6%;AI电力 -6%;存储 -5%。绝大多数标的仍高于"Leopold低点",但低于低点的包括CDNS(-16.1%)、ON(-9.1%)、WDC(-7.6%)等
二、“放缓前沿”争论:多空交锋
看多方(Arun、Gavin Baker):短期算力影响有限。安全/对齐投入本质上只是GPU的重新分配(从训练而非推理转移),每1美元收入中约5美分被重新分配至安全对齐;中国模型在机制上仍落后于美国,不存在“弯道超车”风险。Gavin Baker直言:“放缓前沿”的方式就是在对齐、监控和评估上投入更多算力,成本体现为实验室利润率下降,而非整体算力需求下降。
看空方(Ed):更可信的空头逻辑在推理侧——如果投资者预期的ARR或推理算力需求部分依赖模型迭代和能力提升,那么放缓发布节奏将直接冲击这一预测。
其他视角:
- Tony
:实验室推动AI安全监管,部分动机或在于IPO前锁定责任保护——希望政府(而非事故后的法院)来界定可接受风险,类比核能的Price-Anderson框架。 - ALC
:安全议题本质是协调放缓不可持续的AI军备竞赛的机制。Anthropic与OpenAI陷入“胆小鬼博弈”,Dario提议双方同时“眨眼”,需要政府调解以规避反垄断风险。若按此推进:利好超大规模云厂商、利好网络安全、利空部分半导体设备,边际上利好利率(资本开支减少、通胀压力减轻)。
有意思的是,Hyperliquid上Anthropic的隐含估值较周六基本持平。
三、存储之争:Jeff Pu vs. SemiAnalysis
Jeff Pu(看多HBM):数据中心HBM不太可能转向4-Hi——单堆栈容量太小(HBM5/HBM4E约16GB)、增加基础裸片需求、供应链可行性低、每Gb成本更高。Rubin Ultra预计以HBM4 8-Hi 192GB为首发主流SKU。重申对DRAM/HBM板块的积极观点。
SemiAnalysis(看空HBM含量):HBM单GPU含量持续上升的趋势正在被打破,Rubin Ultra从12-Hi降至8-Hi堆栈,前沿实验室未来的推理ASIC越来越多地瞄准4-Hi。在推理日益受带宽而非容量约束、机架级系统提供充足聚合内存的背景下,4-Hi在当前定价下是每token成本最低的方案,对HBM含量构成实质性逆风。
四、互联网:Meta、谷歌成赢家
META +3%:被视为“放缓前沿”讨论的最大受益者。Colossus的文章精辟概括了META的多头逻辑:如果AI商品化,价值将流向Meta主导的互补环节(分发、注意力、个性化、商业);如果不商品化,Meta只需保持在前沿六个月以内即可。其潜在AI用户基数达36亿人。此外,新应用Muse的美国日下载量已超过Threads、WhatsApp和Facebook,仅次于Instagram,被称为“自ChatGPT以来最大的消费级AI发布”。
GOOGL +3%:X上流传DeepMind实现RSI(递归自我改进)的传闻;Demis Hassabis将“全神贯注”于塑造AGI。Polymarket上Gemini Pro"10月15日前发布"的概率在下午跳升25%。技术面上股价正从200日均线反弹。上周民调显示81%的投资者认为GOOGL尚未到悲观顶点。第三方数据显示搜索收入符合预期,ODP追踪领先约2个百分点,空头回补可能随季报/潜在的Gemini Pro发布临近而出现。
AMZN -1%:未能受益于超大规模云厂商行情,原因包括油价上涨、消费类股走弱,以及其对Anthropic敞口最大。
五、软件:网络安全大放异彩
网络安全板块表现最为突出,多数个股涨超10%:ZS +16.5%、S +14.5%、CRWD +13.9%、PANW +13.1%、OKTA +12%——多头认为前沿放缓与安全关注度提升在短期内利好网安股。
更多内容第一时间发在星球群,群友多数来自机构,一二级都有。星球专注于产业信息分享、重要事件解读