ARTICLE · 1010401
大摩测算:AI相关PCB市场将从130亿增至860亿美元
AI机柜越升级,PCB为什么越来越贵?
大摩最近算了一笔很具体的账:一台AI机柜里,铜箔、覆铜板和PCB到底值多少钱。
答案比“服务器多用几块板”复杂得多。随着GPU、ASIC和网络架构升级,板层数、传输速率、面积和材料等级同步上升,单柜PCB价值量正在跨越式增长。
英伟达VR300单柜PCB价值量约15.44万美元,比VR200再增加69%。这组数字把AI硬件升级带来的材料增量,摆到了台面上。
AI资本开支不只流向GPU。越靠近高速互连、信号完整性和材料瓶颈的环节,单机价值提升越明显。
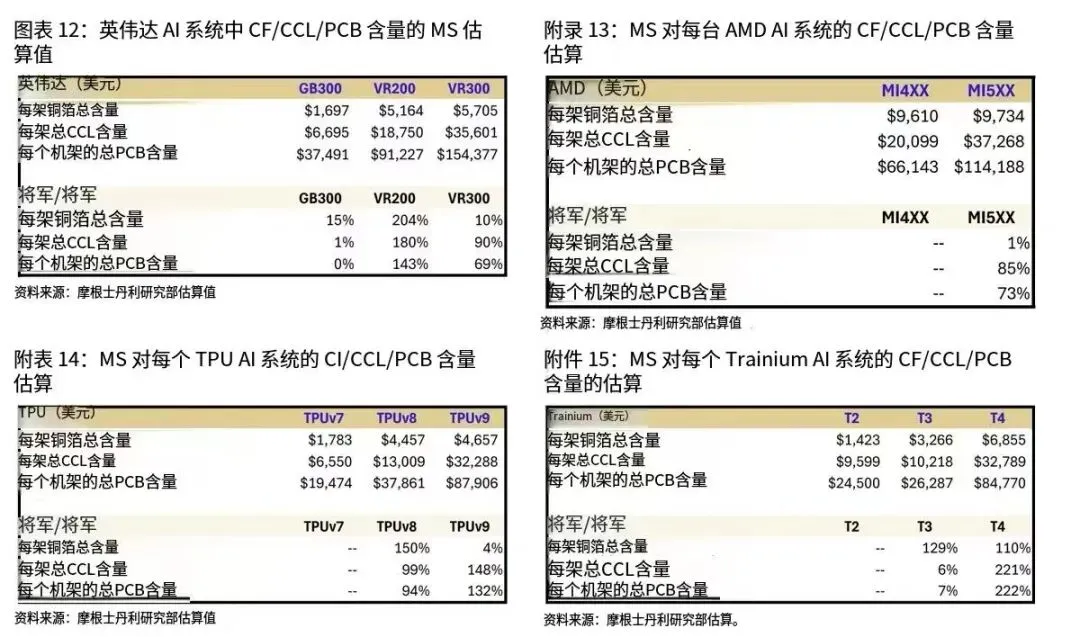
图:Morgan Stanley研究部估算;属于机构测算,并非芯片厂采购承诺。
一张表里,最重要的不是总金额
先看英伟达路线。
大摩估算,GB300、VR200、VR300每架PCB价值量分别约3.75万、9.12万和15.44万美元。VR200较上一代增加143%,VR300再增加69%。
同期,单柜CCL价值量约为6695美元、1.88万美元和3.56万美元,对应变化约1%、180%和90%;铜箔价值量约1697美元、5164美元和5705美元,VR200增加204%,VR300再增加10%。
这里有一个容易忽略的细节:到了VR300,铜箔金额仍在增长,但增幅明显低于PCB和CCL。
我的理解是,下一阶段的主要弹性并非单纯“多用铜”,而是高多层、大尺寸、高速材料与复杂加工共同抬升价值量。同样是一平方米板材,普通服务器板与M8、M9等级高速板的价格和制造难度完全不同。
不只英伟达,四条路线都在增加板材价值
AMD的趋势同样清楚。MI4XX到MI5XX,单柜PCB由约6.61万美元上升到11.42万美元,增加73%;CCL由约2.01万美元升至3.73万美元,增加85%。
谷歌TPUv7、v8、v9对应的PCB价值量约为1.95万、3.79万、8.79万美元。v8较v7增加94%,v9较v8再增加132%;TPUv9的CCL价值量增幅达到148%。
亚马逊Trainium的跃迁更明显。T2、T3、T4单柜PCB价值量约2.45万、2.63万、8.48万美元,T4较T3增加222%;CCL由约1.02万美元升至3.28万美元,增加221%;铜箔由3266美元升至6855美元,增加110%。
不同芯片路线的设计并不一样,但共同方向很一致:算力密度提高以后,电路板和材料系统必须同步升级。这也是PCB链条能够分享AI资本开支,而不是只跟随服务器出货数量线性增长的原因。
130亿美元到860亿美元,增量集中在AI高端板
把单柜数据向全球市场展开,大摩给出的空间更夸张。
全球PCB可及市场预计由约580亿美元增至1350亿美元,复合增速约18%。其中,AI与数据中心相关市场由约130亿美元增至860亿美元,增长超过六倍。
全球CCL市场预计由约190亿美元增至470亿美元,复合增速约20%;AI与数据中心相关部分由约40亿美元增至300亿美元,复合增速约47%,贡献行业净增量约九成。
真正值得盯住的,不是PCB总市场翻倍,而是新增需求高度集中在AI高端产品。普通消费电子板、传统服务器板与AI高阶板,可能处在完全不同的景气周期里。
这会带来明显分化。能做高层数、高速低损耗材料并通过头部客户验证的企业,收入与利润增速可能显著快于行业平均;只有普通产能、缺乏客户认证的公司,即使同属PCB概念,也未必能吃到同样的增量。
第一瓶颈不是铜箔,而是高端玻纤布
上游材料的供需约束,是这条逻辑里最容易被行情放大的部分。
相关测算给出,HVLP4以上铜箔2027年月需求约3270吨,供给缺口约31%,2028年约20%;另一处口径为36%和24%。两套数字并不一致,因此只能当作情景测算,不能写成确定的行业排产表。
产业交流对瓶颈的排序是:高端玻纤布第一、HVLP4铜箔第二、光纤第三、CCL第四。这意味着市场只盯铜箔还不够,Q布等高端电子布、树脂体系、后处理和认证周期,都可能决定M8、M9板材的真实供给速度。
现有交流还提到,2027年HVLP4需求可能超过每月3000吨,2027年二季度之后的月度缺口约500—1000吨。不过,当前全球批量能力仍集中在日本厂商,中国企业更多处于送样、小批量或单批交付阶段。
小批量交付不等于稳定量产,更不等于已经完成日系替代。这是看国内铜箔映射时必须守住的边界。
大A怎么排:确定性与弹性不是一回事
PCB制造环节,我会把沪电股份放在确定性较高的位置。它更偏高速通信板、交换机板和高多层板,受益点是AI网络升级与板层复杂度提升。
胜宏科技的弹性更强,市场主要围绕GPU加速卡等高阶HDI能力交易。深南电路兼具高端服务器板和IC载板,产品结构更均衡。生益电子、鹏鼎控股、景旺电子与东山精密,则需要分别核对客户、产品层级与订单兑现。
CCL环节,生益科技是国内核心高端覆铜板平台,也是这轮材料升级中较直接的观察标的。但“大陆唯一通过英伟达M9认证并批量供货”目前仍属于市场口径,未见客户官方确认前,不能当作公告事实。
南亚新材、华正新材、金安国纪也有高端化方向,关键不在概念标签,而在认证进度、高速材料收入占比和利润率变化。
铜箔环节,德福科技、铜冠铜箔具备高阶HVLP布局及小批量订单基础,弹性值得跟踪。不过,它们与日本三井等成熟批量供应商暂时不在同一量级。后续要看的是单批规模能否扩大、良率能否稳定,以及后处理能力是否补齐。
如果做交易排序,确定性优先看沪电股份、生益科技,弹性优先看胜宏科技、德福科技和铜冠铜箔。高开直冲不适合追,板块分歧后的缩量回踩更有性价比。
真正的加仓条件也很清楚:客户认证继续推进,高端产品收入占比提高,产能利用率和利润率同步改善。只有TAM大、没有订单兑现,最后很容易变成估值先涨、业绩跟不上的主题行情。
最后看三个验证点
第一,看英伟达、AMD和云厂商资本开支是否继续上修。单柜价值量再高,也要有足够的机柜部署数量才能变成收入。
第二,看M8、M9与HVLP4从送样、小批量进入稳定量产的速度。材料认证周期长,产能不是建出来就能马上进入高端客户。
第三,看利润率,而不仅是营收。高端材料涨价、良率和产品结构共同决定利润弹性,铜价上涨本身未必直接增加企业利润。
我的结论是,这条产业链已经不只是“AI服务器多卖几块板”的逻辑。单柜价值提升、全球TAM扩张和材料瓶颈正在同时发生。但越是火热的时候,越要区分机构测算、产业交流和公司正式披露。
数据可以很大,最后决定股价持续性的,仍是订单、收入和利润。
信息来源:Morgan Stanley研究部估算及公开市场信息。文中单柜含量、TAM、复合增速和供需缺口均属于机构或产业测算,并非英伟达、AMD、谷歌、亚马逊采购承诺。
风险提示:服务器架构、板材方案、良率、扩产速度及铜价都会改变价值量。若AI资本开支下调,或海外高端材料扩产快于预期,短缺和估值溢价可能收窄。M9、HVLP4送样、小批量与稳定量产必须严格区分。
达子
持续跟踪 AI、半导体与前沿产业情报
更多专业机构【彭博、路透、金融时报、高盛、大小摩根等】核心情报、策略、纪要、研报,每日实时推送,欢迎加入知识星球AI全球前沿情报(含微信群)。