ARTICLE · 1024489
高盛:美图AI生产力工具与海外市场驱动订阅增长-1H26订阅率6.5%
外资精译
高盛:美图AI生产力工具与海外市场驱动订阅增长-1H26订阅率6.5%
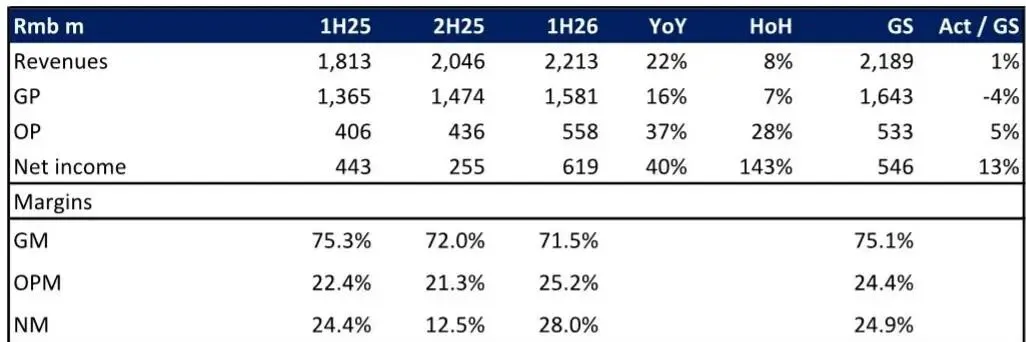
美图2026年上半年订阅率从去年同期的5.5%升到6.5%,GS在最新报告里把这条数字放在最前面。收入2.2亿元、同比增长22%,净利润同比增长40%,两项都基本落在公司此前指引区间内。真正让这份报告值得翻一翻的,不是业绩本身超没超预期,而是订阅率抬升的来源——海外付费用户,以及这批用户带来的更高ARPU。
先看收入结构。影像、视频与设计产品收入同比增长31%,是整体增速的主要贡献项。生产力应用的增长和新AI功能的铺开,被报告列为这31%背后的两个支撑。6月公司上线了AI音乐生成工具MVLAND和AI修图助手Picchi,其中MVLAND的月度ARPU达到220元/订阅用户。这个数字比美图秀秀的ARPU高出不少,说明新工具瞄准的是付费意愿更强的细分人群。
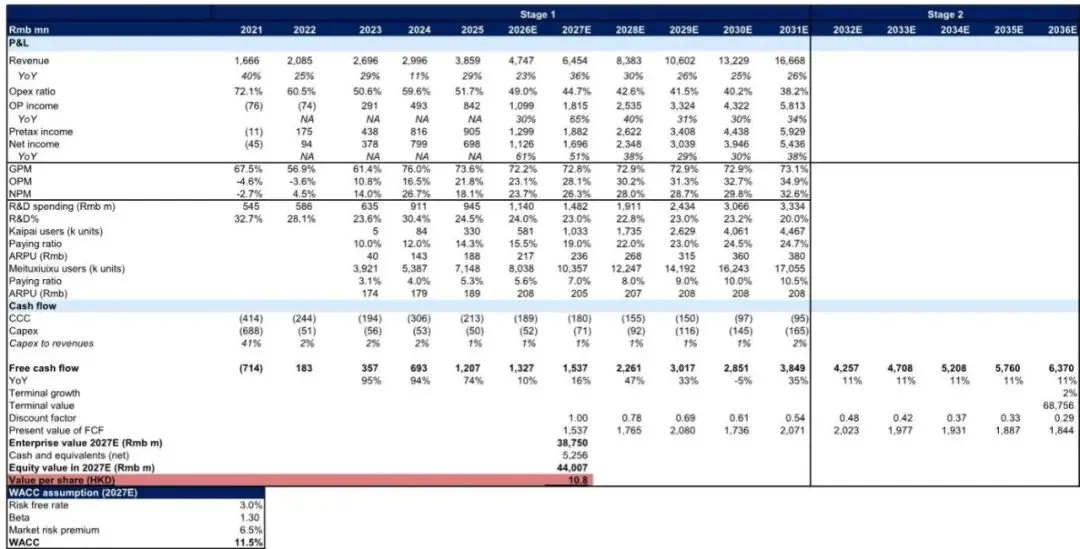
把订阅率拆开看,海外市场是主要变量。报告把南美、美国、东南亚、日本、欧洲列为下半年的关键增长区域,并给出下半年收入同比增长24%的预期。这里有一个产品逻辑:美图的AI工具不是通用大模型,而是聚焦具体场景、锁定明确人群。Picchi针对的是需要维持专业线上形象的用户,不同地区和人群又有定制化的产品策略。场景越窄,用户的付费意愿越容易被调动,订阅率的爬坡也就有了支点。
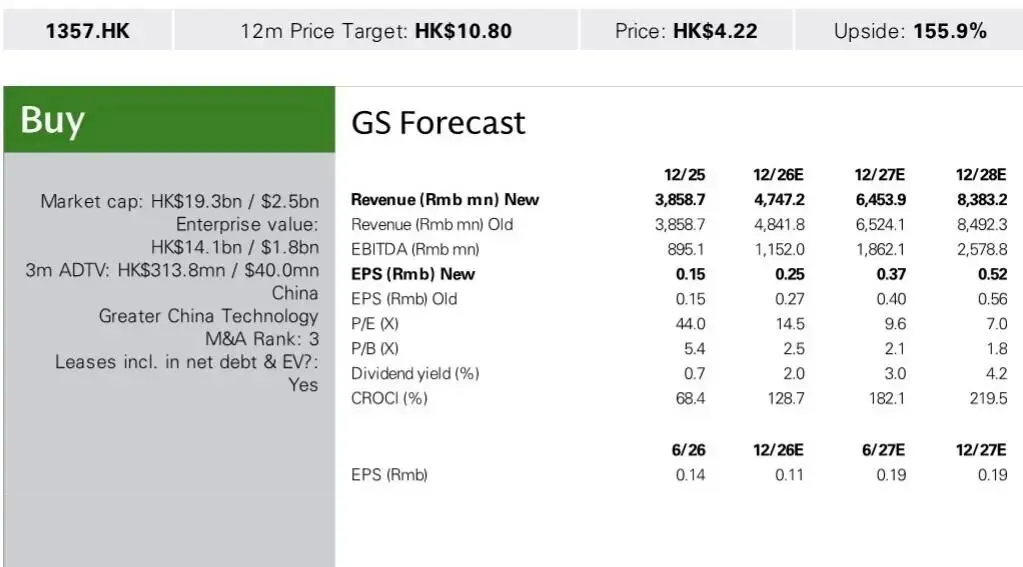
不过GS同时下调了2026至2028年的盈利预测,幅度在6%到7%之间。原因有两条:一是老产品收入走低,二是产品组合和业务结构变化压低了毛利率。上半年毛利率71.5%,低于去年同期的75.3%,也低于GS自己此前75.1%的预期。收入在涨,毛利率却在降,这个组合说明增长正在从高毛利的老产品向毛利率相对低的新业务迁移。
估值方面,较此前12.3港元有所下调,反映的是自由现金流预测的降低。折现率假设没变,WACC仍是11.5%,终端增长2%。说明这次调整主要来自基本面数字的修正,而非估值方法的改变。
报告列出的主要不确定性有三条:AI采用和变现慢于预期、付费率低于预期、竞争比预期更激烈。这三条其实指向同一个观察点——订阅率能不能继续爬。
——人工智能免责声明(部分内容由人工智能工具辅助生成)
撰稿:Leo责编:KC排版:胡桃
Original report: 32-GS-Meitu -1357.HK-- AI productivity tools and overseas markets to drive subscription growth- 1H26 largely in line- 报告观点-260914
更新信息参见kcdesk.com