ARTICLE · 1049451
金刚石散热产业全景解析:AI芯片局部热瓶颈催生的材料新赛道
最近金刚石散热受到关注,核心原因不是培育钻石价格反弹,而是AI芯片正遇到棘手的散热问题。
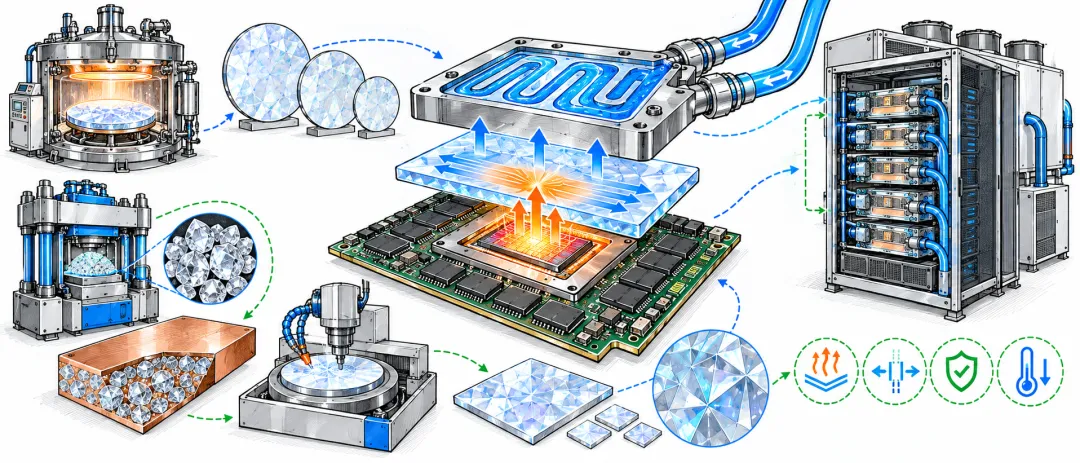
液冷能够把服务器产生的热量带走,但热量首先要从芯片内部传到封装盖板和冷板。如果这个环节,导热速度跟不上,服务器冷却能力再强,芯片局部仍可能过热。
金刚石的价值,就是在芯片与液冷系统之间增加一条高效率的热传导通道。
培育金刚石结束扩产周期,价格开始企稳
培育钻石与培育金刚石本质上是同一种材料,都是通过高温高压法,也就是HPHT,或化学气相沉积法,也就是CVD,在工厂中人工制造。前者更多用于消费级钻石和工业颗粒,后者更适合制造高纯度、大面积的金刚石薄片。
过去几年,培育钻石经历了一轮明显的产能扩张。2021年以来,国内培育钻石产能年均复合增速一度达到80%。由于设备投放速度远高于需求增长,全球培育钻石零售价格从2022年的约4500美元/克拉,下降至目前约2000美元/克拉,而同期产能增加了三至四倍。
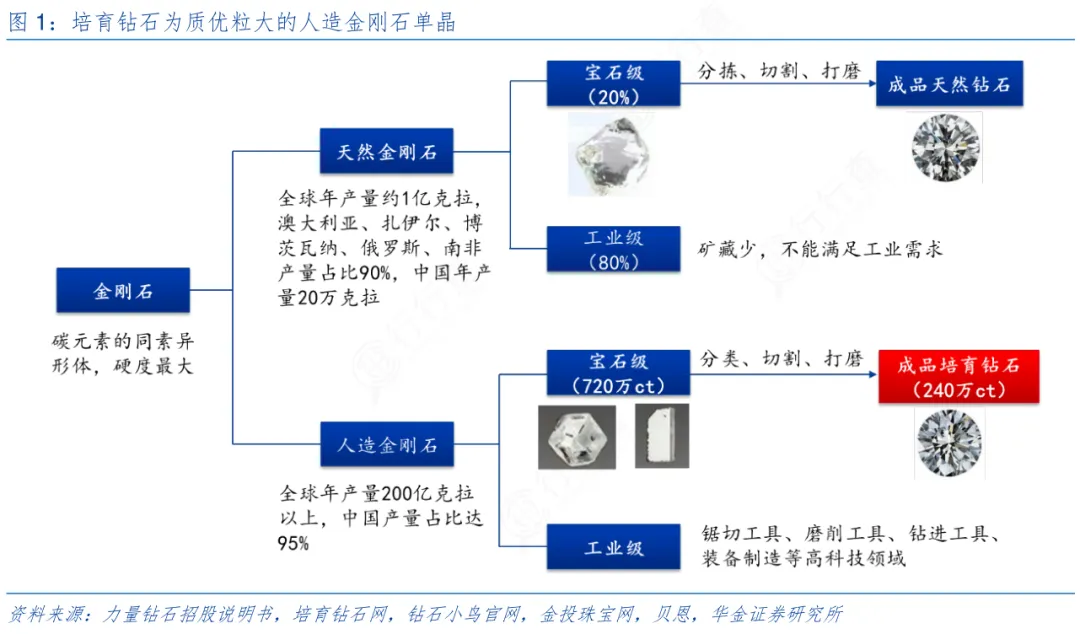
到2025年第四季度,价格开始触底并出现一定回升。一方面,长期降价推动部分低效率产能退出;另一方面,生产所需有色材料等成本上涨。需求保持平稳、供给增速放缓,推动了工业级和消费级金刚石价格的上涨。
AI芯片需要解决的不只是整机温度,还有局部热点
AI芯片的发展,正朝着更高功耗、更高集成度和更复杂封装发展。单个AI计算模块的功耗从约700W,逐步提高到1000W甚至2000W。先进封装又把计算芯片、存储和互联单元放在更小的空间内,热量越来越集中。
传统风冷和液冷,主要解决服务器或机柜层面的散热问题。液冷系统通过冷却液把热量带走,但在热量进入冷板之前,还要经过芯片、封装材料和盖板。如果这段路径的导热能力不足,芯片表面就会形成局部热点,引发降频,并限制算力释放。
铜的导热率大约为400W/(m·K),铝约为200W/(m·K)。多晶金刚石导热率可达到约1500—1800W/(m·K),部分高性能产品还可继续提升;高质量单晶金刚石则可以超过2000W/(m·K)。
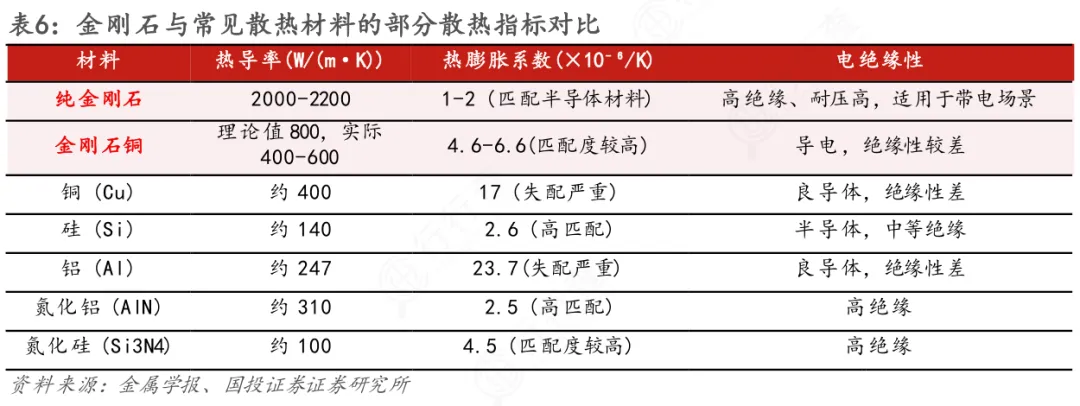
除了高导热率,金刚石的热膨胀系数也较低,有利于减少温度变化对封装结构的影响。它不是替代液冷,而是与液冷协同:先在芯片附近快速摊平热量,再把热量传递给冷板和冷却液。
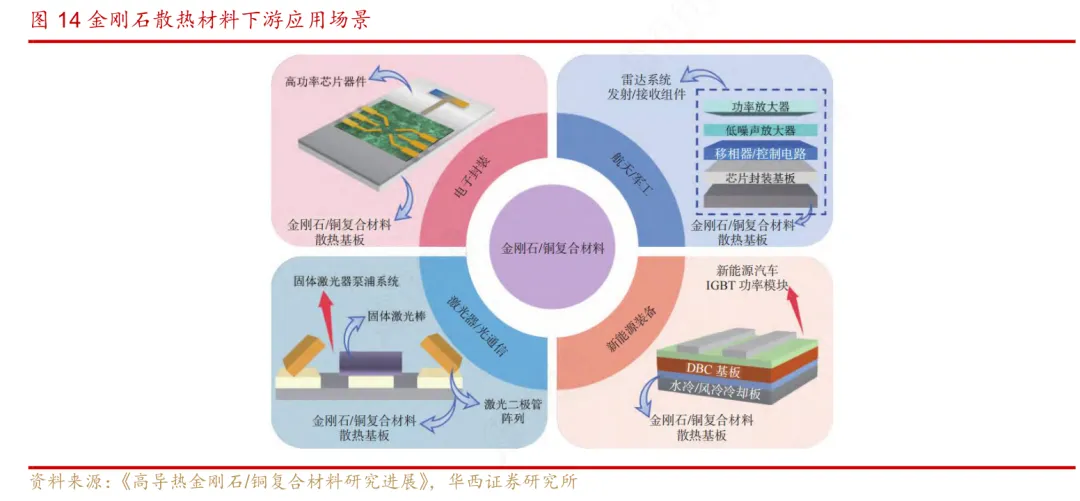
金刚石可以进入多个位置,包括芯片封装盖板、热扩散片、冷板功能层和芯片背面衬底。距离芯片越近,散热效果通常越直接,但对材料纯度、尺寸、表面处理和封装适配的要求也越高。
四条技术路线处在不同产业化阶段
第一条路线是金刚石—铜或金刚石—铝复合材料。
这种方案把金刚石微粉加入铜、铝等金属材料中,导热率通常可以提高到1000W/(m·K)以内。它兼顾导热性能、加工难度和成本,HPHT设备与金刚石微粉供应也较成熟,因此最容易先实现规模应用。
但复合材料的进入门槛相对较低,铜粉、铝粉、金刚石微粉及复合材料企业都可以参与。它更像是传统金属散热材料的升级方案,而不是金刚石直接进入芯片封装的最终形态。
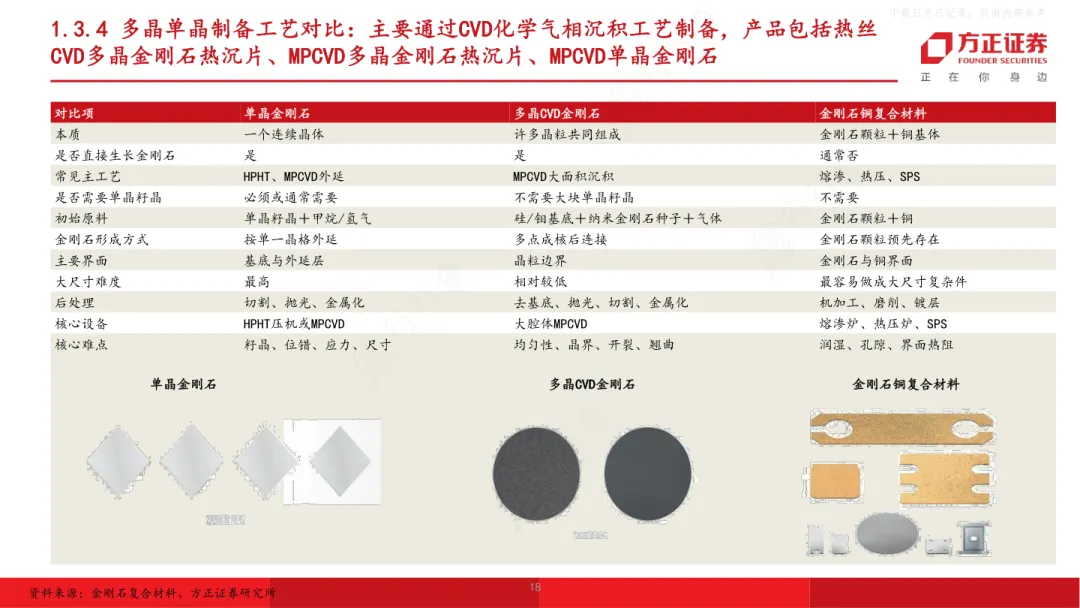
第二条路线是CVD多晶金刚石热沉片,也是当前产业化进展最快的方向。
CVD设备已经可以国产,但生产成本仍然较高,其中电力约占总成本的60%。多晶热沉片的关键不只是把金刚石“长出来”,还要解决大尺寸均匀性、切割加工、封装连接和下游材料匹配等问题。
尺寸是降低成本的重要变量。多晶金刚石母片从4英寸向8英寸、12英寸升级后,一次生长可以切割出更多、规格更丰富的热沉片,单位成本随之下降。黄河旋风正在推进12英寸多晶产品,行业也在关注大尺寸产品能否稳定量产并通过客户验证。
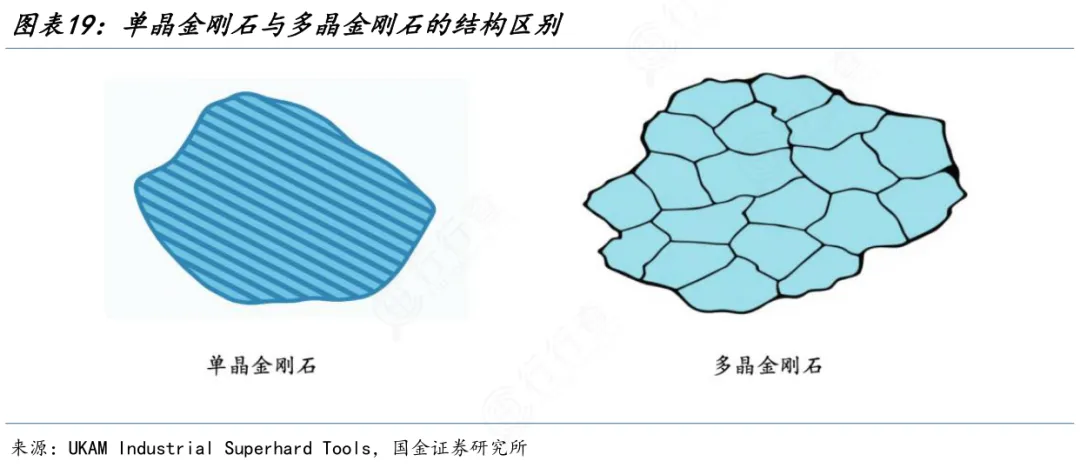
第三条路线是CVD单晶金刚石。
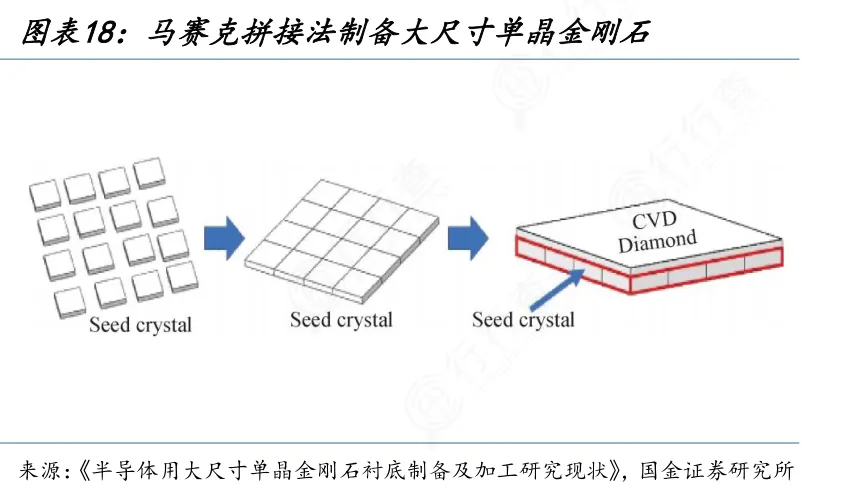
单晶金刚石晶格方向更一致,导热性能更好,未来既可用作高端热沉,也可能进入器件衬底。但单晶材料的大尺寸制备、缺陷控制和良率难度明显高于多晶,目前仍缺少大英寸规模落地案例。
第四条路线是金刚石半导体。
金刚石具备成为新一代半导体材料的潜力,但从散热材料走向有源器件,需要解决晶圆、掺杂、器件制造和成本等一系列问题,产业化周期可能达到5—10年,属于更远期的技术方向。
产业链竞争将从“做出样品”转向“稳定交付”
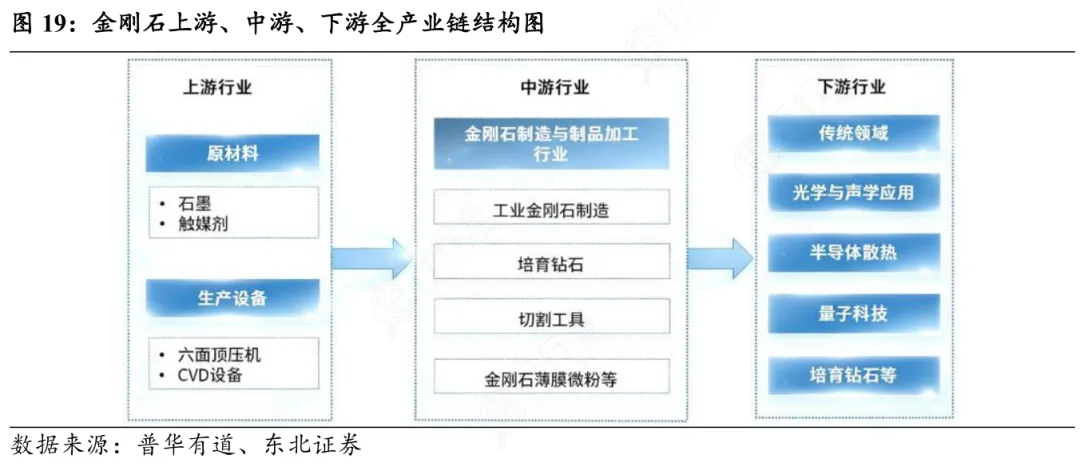
金刚石散热产业链上游包括HPHT和CVD设备、生产能源及金刚石原料;中游包括微粉、铜铝复合材料、多晶热沉片和单晶材料;下游则是芯片封装、服务器冷板、AI计算模块及其他高功率器件。
按照材料口径,中国培育金刚石产能占全球90%以上,产业链完整。CVD生产中电力成本占比较高,新疆、内蒙古等低电价地区具备成本优势。黄河旋风、四方达、力量钻石、沃尔德等企业,正在推进CVD设备、热沉材料或下游客户开发。
若金刚石散热未来渗透率达到5%—10%,按照10%的情景测算,潜在市场空间约为50多亿美元。但这仍属于情景假设,当前行业离大规模放量还有距离。
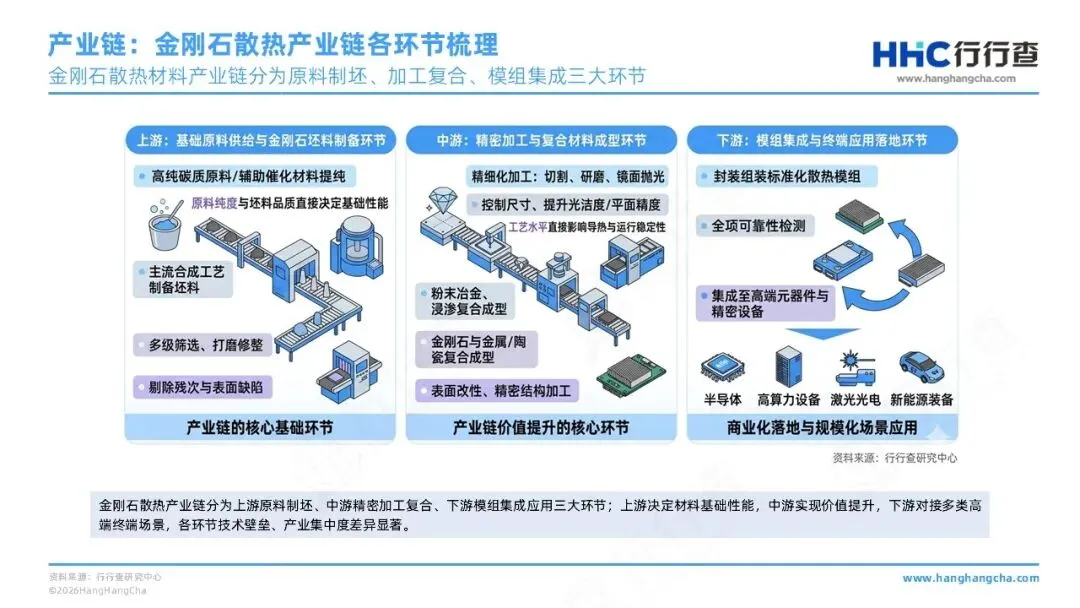
未来几个季度,行业需要观察四个指标:能否稳定生产更大尺寸的多晶母片,良率能否提升,单位成本能否下降,以及客户认证能否转化为实际订单。
金刚石散热的技术优势已经比较明确,下一阶段的难点不在实验室性能,而在工程化。只有同时解决尺寸、成本、良率和封装协同,金刚石才可能从高性能材料样品,进入AI芯片的规模化散热体系。
(更多行业内容关注知识星球)
视频讲解
金刚石散热行业代表性企业
海外:Element Six(英国)、Coherent(美国)、Akash Systems(美国)、Diamond Foundry(美国)、住友电工(日本)
国内:四方达(郑州)、黄河旋风(长葛)、力量钻石(商丘)、国机精工(郑州)、沃尔德(北京)、中兵红箭(南阳)