ARTICLE · 1050648
权威发布 | 2025年1月份中国塑料模板行业 运行发展指数
1
中国塑料模板行业
运行发展指数情况
2025
根据中国基建物资租赁承包协会对全国重点企业发出《2025年1月份中国塑料模板企业采购经理指数(PMI)》调查问卷采集数据,形成行业运行发展指数。2025年11月份,中国塑料模板行业运行发展指数为38.0%,较上月下降2.5个百分点。生产指数、新订单指数、原材料库存指数及从业人员指数均徘徊于荣枯线之下,反映出市场活力尚待进一步激活。进入1月份,受春节前传统淡季效应影响,建筑业活动增速明显放缓,仅有供应商配送时间指数独自立于荣枯线之上,显示出供应链环节仍维持一定效率,但整体市场潜力仍有待深入挖掘与激发。
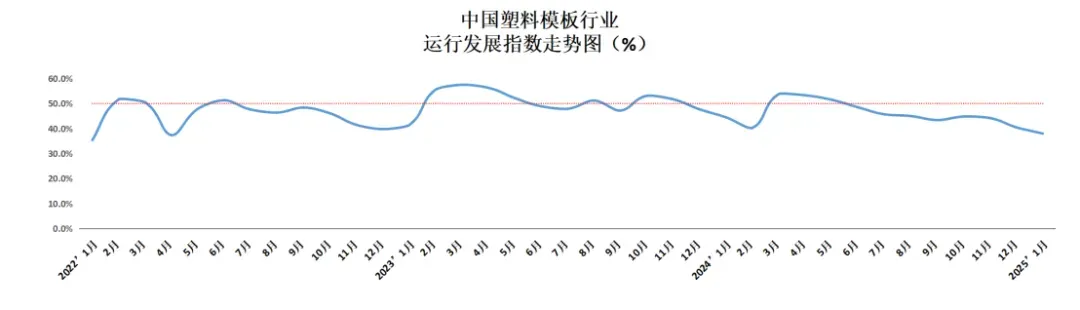
△中国塑料模板行业运行发展指数走势图(经季节调整)
从分项指标来看:
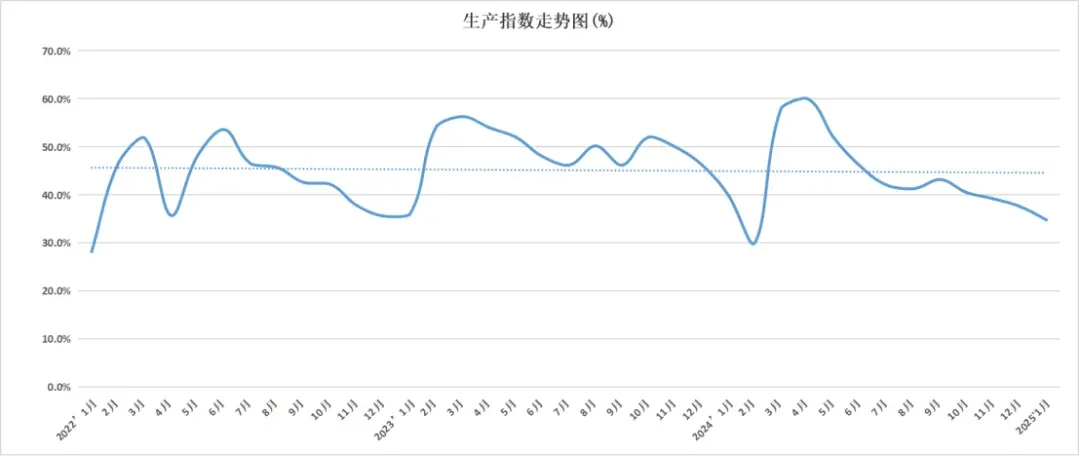
生产指数为34.8%,较上月下降2.8个百分点,低于临界点,低于临界点,行业生产节奏继续放缓。
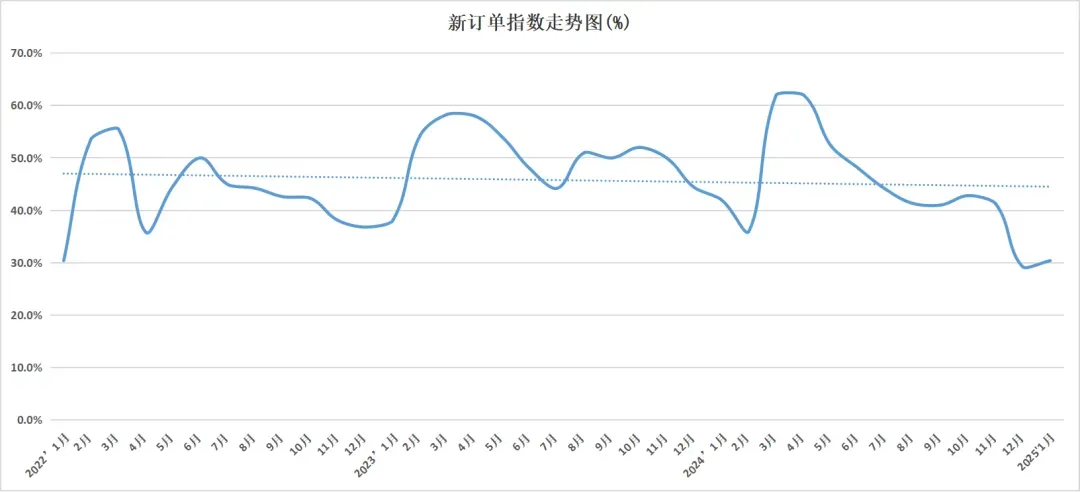
新订单指数为30.4%,较上月上升1.2个百分点,低于临界点,指数下滑趋势放缓,低于临界点,受春节前淡季因素影响,建筑业活动有所放缓等因素,市场活跃度明显不足。
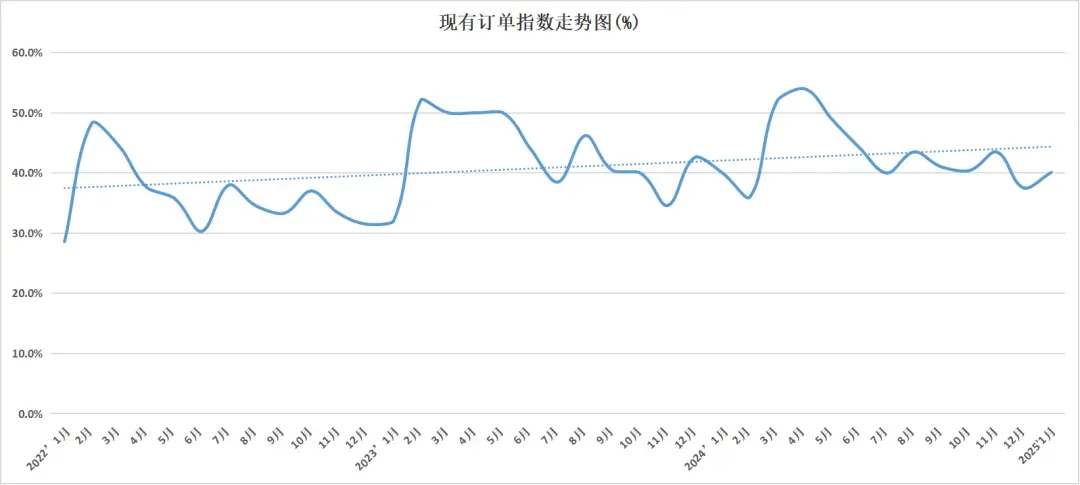
现有订单指数为40.1%,较上月上升2.6百分点,低于临界点。市场需求低迷,新订单指数逐步回落,累积未交付订单减少,与经济周期中新订单指数变化一致。
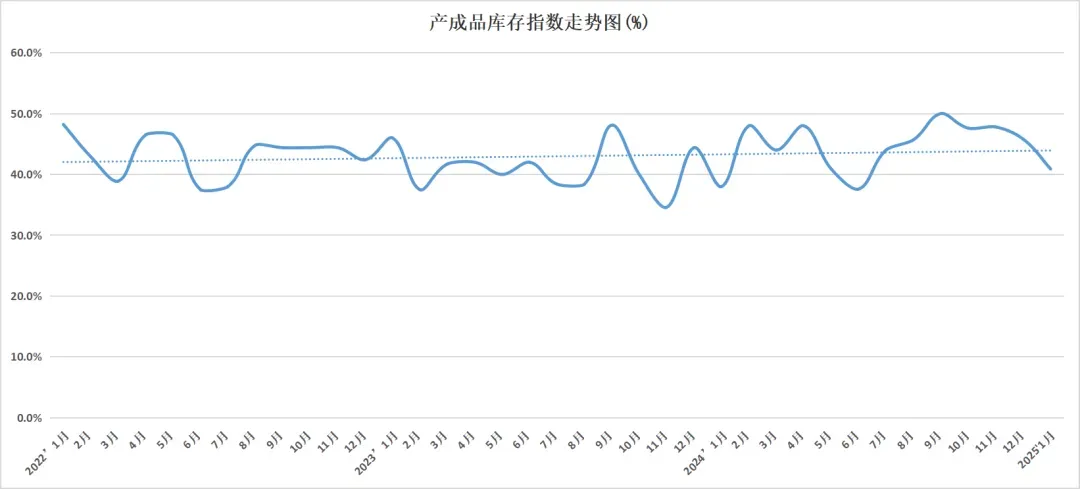
产成品库存指数为40.9%,较上月下降4.9个百分点,低于临界点。产成品库存指数下滑,企业去库存回笼资金。
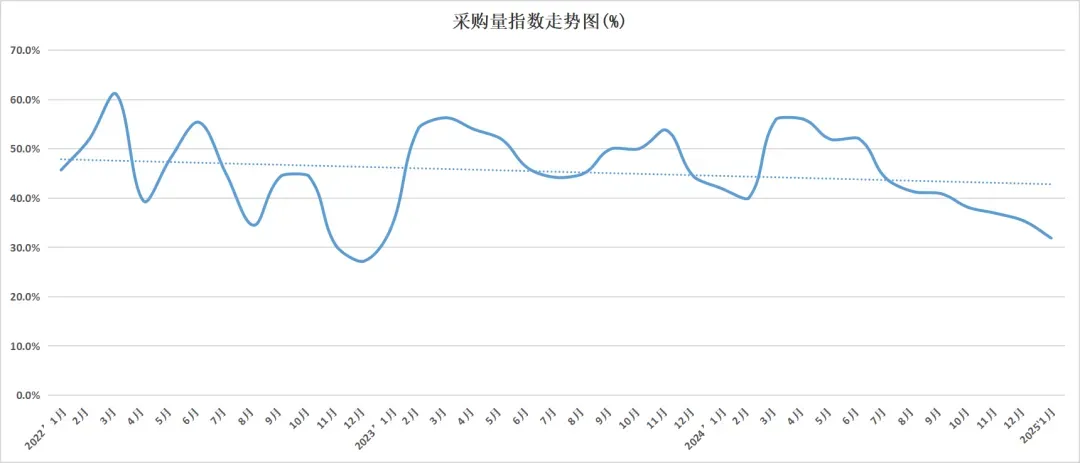
采购量指数为31.9%,较上月下降3.5个百分点,低于临界点。企业采购量持续缩减,主要受年底项目收尾停工及资金状况影响,多数企业拟减少原材料采购计划。
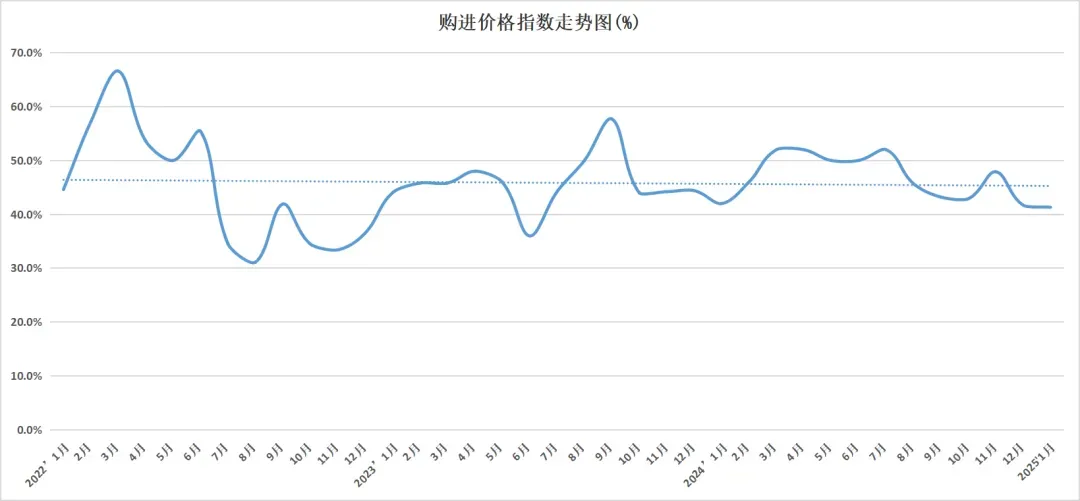
购进价格指数为41.3%,较上月下降0.4个百分点,1月份,聚丙烯(PP)、聚氯乙烯(PVC)价格运行保持下行态势,材料购进价格继续处于收缩区间。
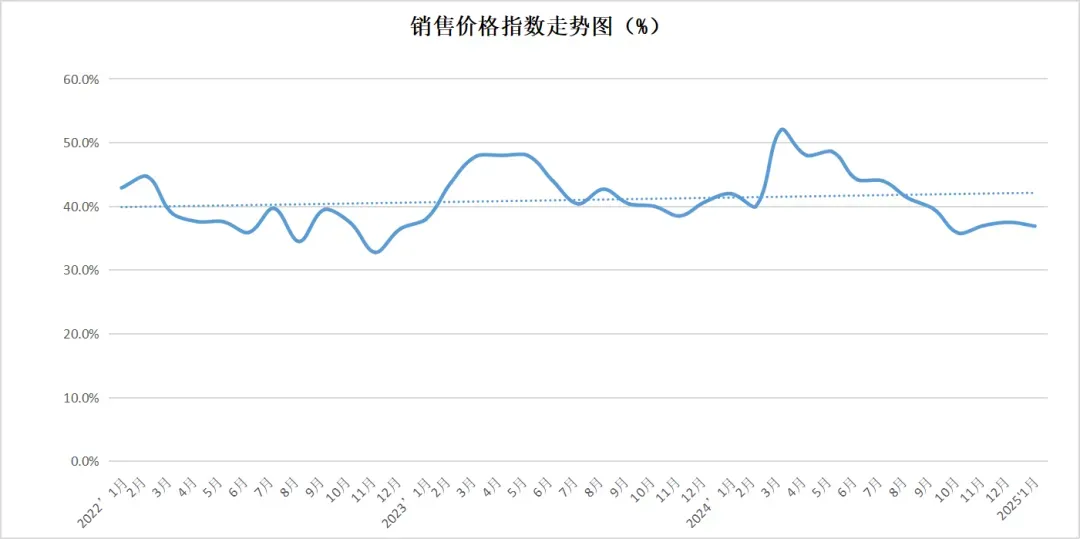
销售价格指数为36.9%,较上月下降0.6个百分点,低于临界点,销售价格水平继续处于收缩调整区间。
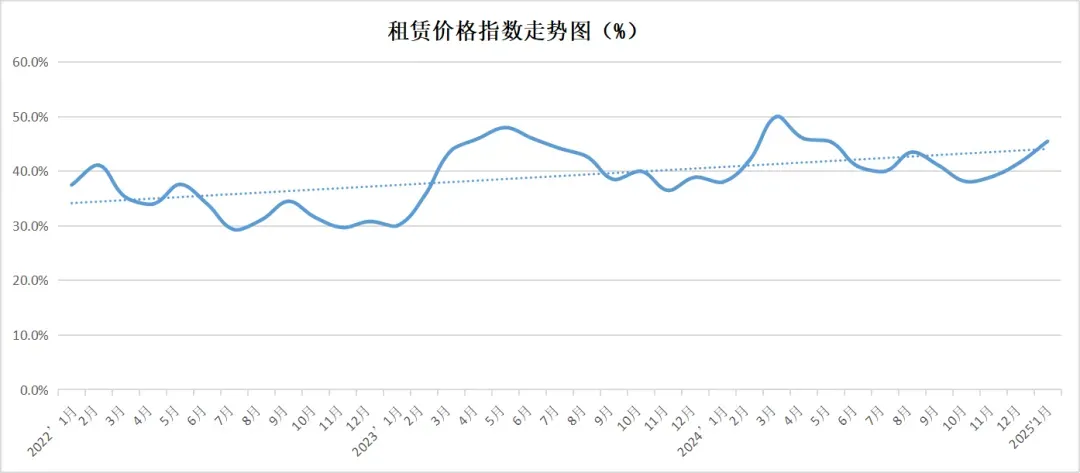
租赁价格指数为45.5%,较上月上升3.8个百分点,低于临界点,租赁价格始终徘徊在较低的区间内,降幅其实减弱,增长动能不足。
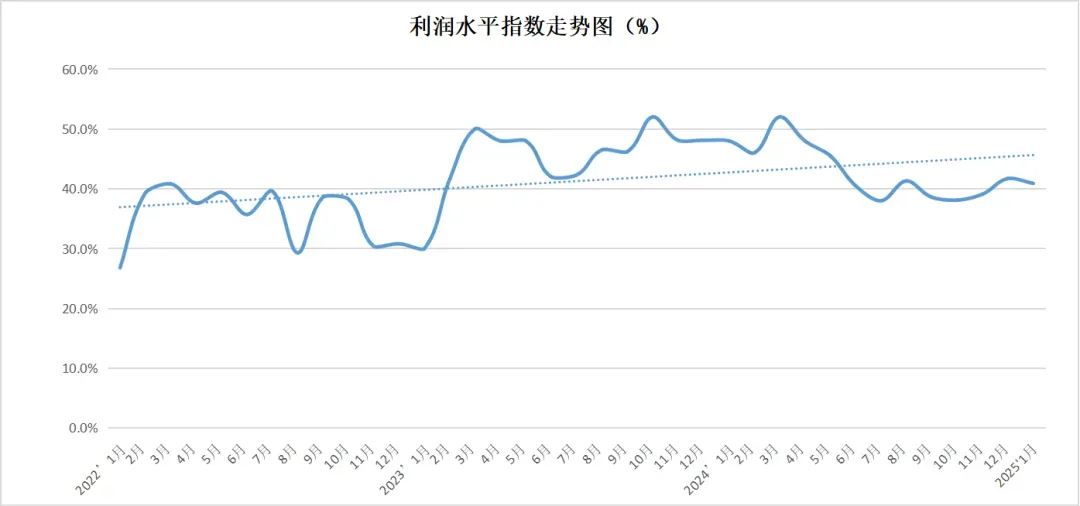
利润水平指数为40.9%,较上月下降0.8个百分点,低于临界点,利润水平指数保持在收缩调整区间,企业利润仍然低于预期。
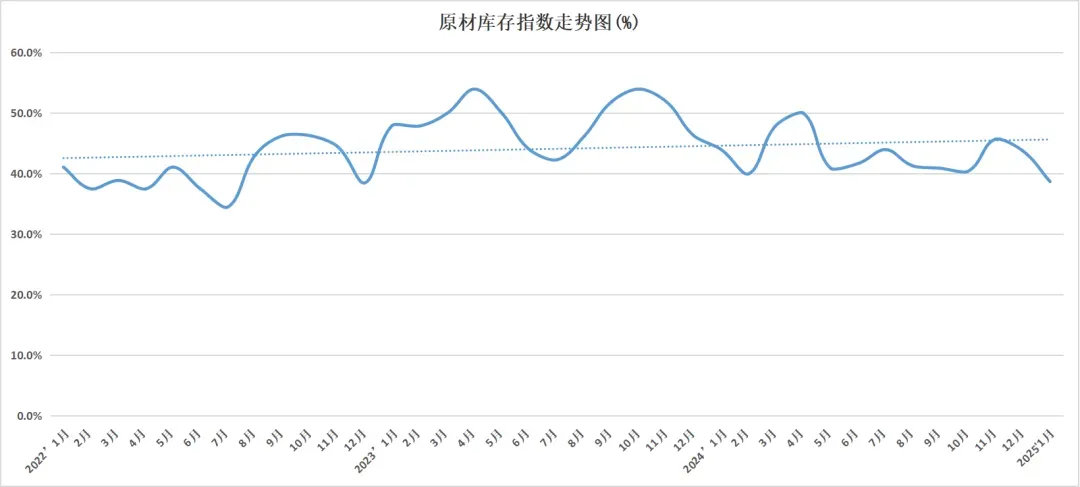
原材料库存指数为38.7%,较上月下降5.1个百分点,处于临界点以下,需求急剧下滑,加之年末回款压力,导致主要原材料库存量持续缩减。
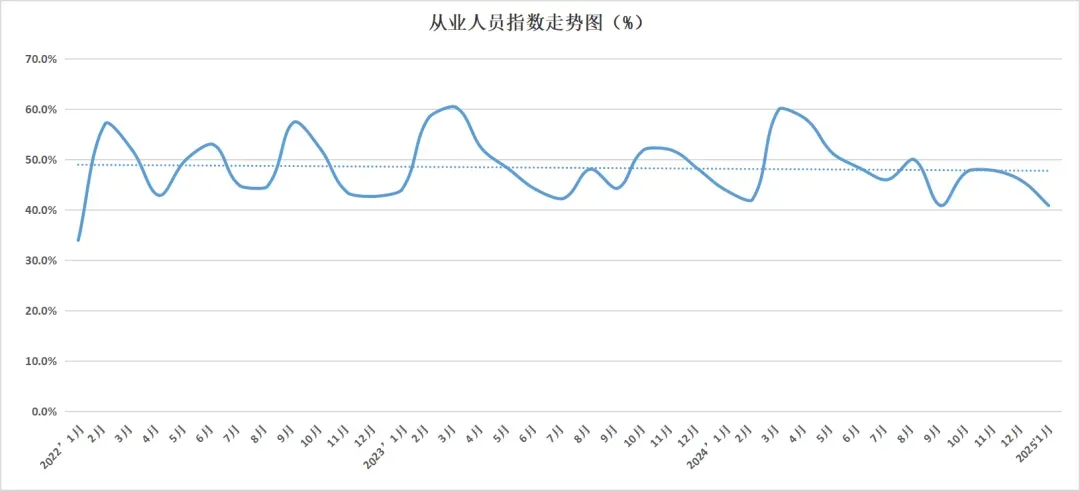
从业人员指数为40.9%,较上月下降4.9百分点,低于临界点,春节假期等周期性要素影响,企业用工景气度持续下滑。
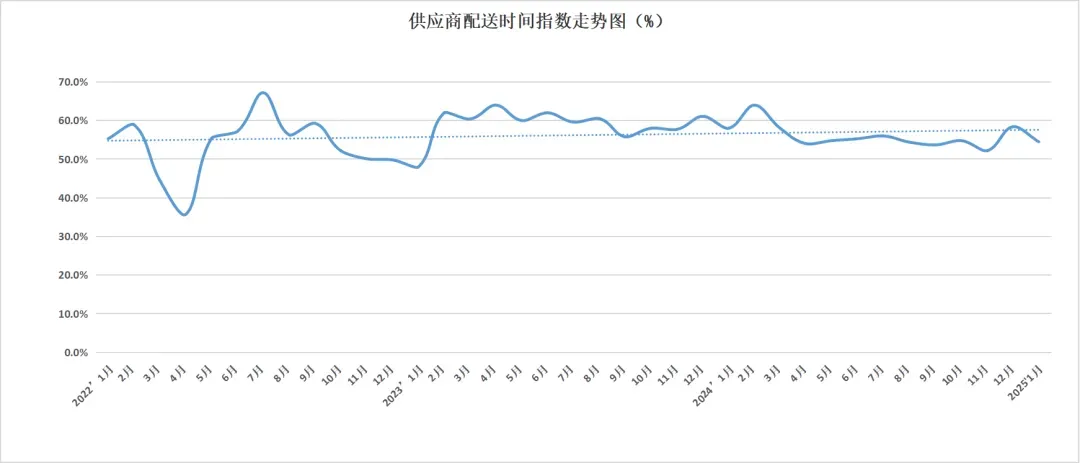
供应商配送时间指数为54.5%,较上月下降3.9个百分点,高于临界点,供应商配送时间继续保持高位景气区间运行。
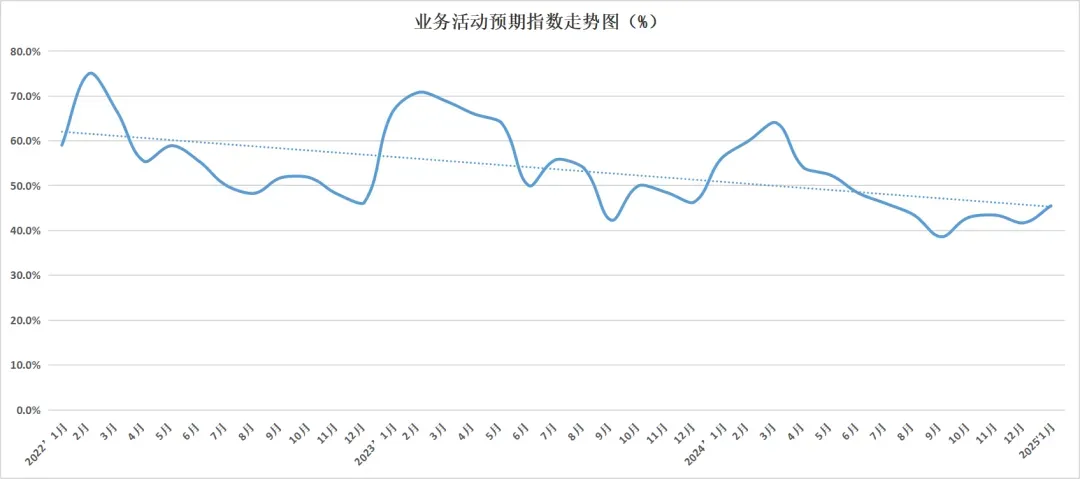
业务活动预期指数45.5%,较上月上升3.8个百分点,低于临界点,处于收缩调整区间,不同往年同期,本月业务活动预期在年末更趋谨慎。
2
行业呈现特点
2025
1月份,塑料模板行业的运行发展指数处于收缩区间,较上月下降2.5个百分点。岁末之际,需求持续萎缩,建筑塑料模板领域,受到建筑业淡季的显著影响,运行发展指数继续明显回落。当前,行业面临的主要挑战在于实现总需求与总供给之间的相对平衡,努力营造一个由需求带动供给、供给激发需求的动态平衡状态。
宏观来看:综合国家统计局的数据,投资增长总体平稳。随着“两重”建设和大规模设备更新等政策落地显效,有效投资稳步扩大,投资结构继续优化,有力助推经济高质量发展。2024年,资本形成总额对经济增长贡献率为25.2%,拉动GDP增长1.3个百分点。分行业看,基础设施投资(不含电力、热力、燃气及水生产和供应业)比上年增长4.4%。其中,水利管理业投资增长41.7%,航空运输业投资增长20.7%,铁路运输业投资增长13.5%。随着货币政策的持续宽松,并在资金供给和效率上不断优化,预计社会整体发展环境将进一步促进现代服务业的快速发展。塑料模板企业应积极把握契机,不断强化自身实力,紧跟产业政策的导向,拓宽企业服务范畴,深入理解和实践数智化转型,主动融入实际应用场景,增强产业链条的韧性,推动构建生态化的产业结构。
免责声明:
本报告是中国基建物资租赁承包协会对全国各会员企业调研分析所得,文中所有数据若无特殊说明,均来自于此调研项目。本报告版权归“中国基建物资租赁承包协会”所有,如转发需注明出处,不得作违背意愿的删减。