ARTICLE · 1056702
行业深度|解读《2026建筑铝模板与镁模板行业发展报告》:行业加速出清,镁模迎来成本拐点,进入铝‑镁‑钢多元时代
存量运营成为生存主线,原材料剧烈波动之下,模板企业该如何破局?
开篇
地产大环境、原材料价格、8・28 房地产新模式多重因素叠加,建筑金属模板行业正在经历一轮深度重构。《2026 年建筑铝模板与镁模板行业发展报告》基于行业保有量、价格、回款、企业调研、新材料迭代等一手数据,完整呈现当前行业真实处境:铝模行业深度出清、触底修复;镁模板受原料价格下行迎来成本反转,从培育期走向产业化前夜。
本文从行业大背景、铝模现状、镁模新机遇、现存困境、未来趋势五个维度进行梳理,供模架企业、总包物资、采购从业者参考。
一、行业大背景:市场萎缩,多重压力叠加,绿色建材由可选转为刚需
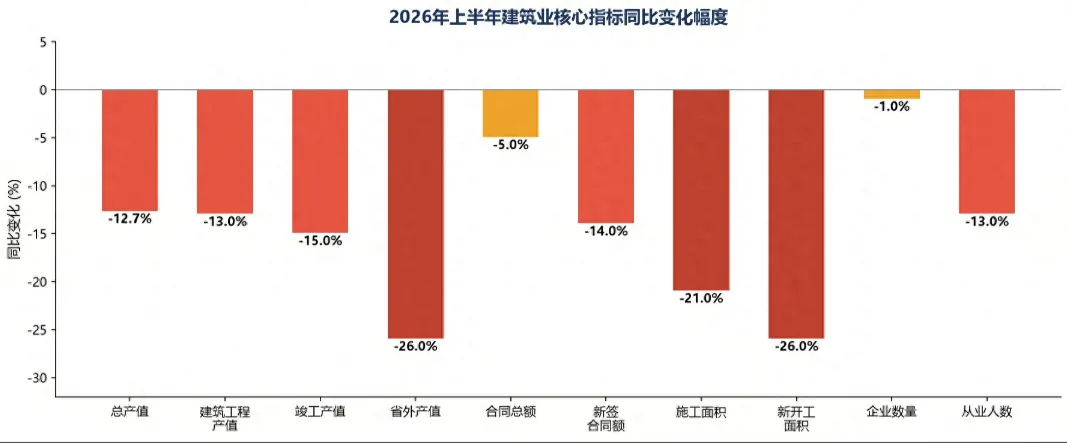
2026 年建筑业整体处于市场萎缩、多重承压的格局。房地产新开工面积同比下降 23.4%,八大建筑央企新签合同额同比下滑 14.7%,全行业回款周期持续拉长。传导至上游模架行业,直接体现为企业订单收缩、资金链风险抬升。
政策层面,绿色建材不再是加分选项,逐步转为项目刚需;但铝模板同时遭遇两大挤压:地产需求下行叠加铝锭高位运行,铝锭价格维持23500‑24500 元 / 吨,原材料成本居高不下,成本向下游转嫁难度大,行业利润被持续压缩。
二、铝模板:深度出清,触底修复,转向存量运营时代
1、保有量与企业数量大幅收缩
截至 2026 年 9 月,国内铝模保有量约4000 万㎡,对比 2024 年 9 月的 5800 万㎡,两年减少近 2000 万㎡;市场规模企业缩减至约 80 余家,相比高峰减少近 200 家,行业淘汰力度空前。
2、租售价格:恶性价格战筑底,报价企稳
•销售端:78% 企业销售报价集中在850‑950 元 /㎡;
•租赁端:55% 企业租赁价格维持280‑350 元 /㎡。经历持续恶性价格战后,行业报价筑底,开始出现企稳回升迹象。
3、回款现状:结算难成为行业共性痛点
调研显示53% 企业合同完成回款率不足 60%。商票、以房抵款成为行业常态,结算周期拉长,现金流压力持续压制企业经营。
4、企业投资意愿低迷,头部集中度提升
企业经营心态趋于保守:35% 企业计划缩减投资,25% 存在退出市场计划,仅有 10% 企业打算增资扩产。市场资源向志特、宏象、天利成、九为、宝武等头部企业集中,行业逻辑彻底切换为龙头主导 + 存量运营 + 服务增值,单纯靠新增产能扩张的时代已经结束。
三、镁模板:原料价格反转,迎来初步破局窗口
过去制约镁模板推广最大障碍就是原料成本,2026 年市场格局发生重大反转。
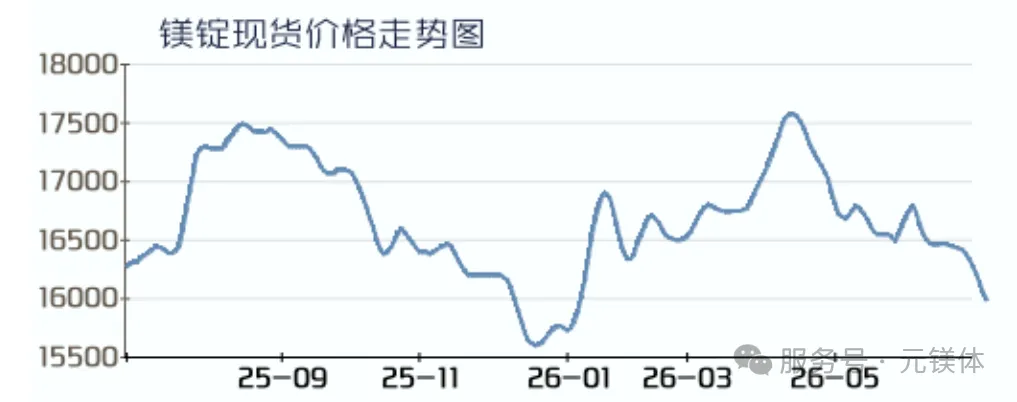
•价格对比:镁锭价格从 20183 元 / 吨回落至 15900 元 / 吨;铝锭同比上涨 27%,镁锭下跌 21%。
•成本变化:2024 年初镁模板原料成本较铝模还高出 7%;到 2026 年 8 月,镁模原料成本反而低于铝模 30% 以上,性价比拐点已经到来。
目前镁模板整体保有量约 80 万㎡,依旧处于市场培育阶段,以宝武镁业等企业为主要推动力量。产品具备轻量化、耐碱腐蚀的突出优势,但仍然存在短板:耐蚀稳定性、实际周转次数、行业统一标准、回收再利用体系尚待充分验证。
行业新趋势:“铝模 + 镁模”、“铝模 + 高强钢模” 混合运营模式兴起,不同模板材料组合搭配,成为企业控制综合成本的重要手段。 |
四、行业主要共性困境
1.原材料高价压力:铝锭价格高位,成本很难向下游传导,企业利润微薄,资产回报周期拉长。
2.同质化严重,隐性成本高企:产品、工艺、经营战略趋同;翻新、物流、资金占用等隐性成本不断吞噬利润。
3.下游项目结构改变:项目重心转向保障房、城市更新、公建,单体规模偏小、图纸变更频繁,中小企业适配能力不足。
4.回款体系恶化:回款率偏低,商票兑付风险、抵房结算带来大量现实经营难题;即便是头部企业,也在主动收缩低毛利铝模业务。
5.新材料短板:镁模板在技术标准、回收渠道、商业模式方面还没有完全跑通,规模化放量仍有障碍。
叠加此前 8・28 楼市新政,现房优先、封顶预售制度落地,高强钢、塑料模板、镁模板都会持续抢夺细分市场,铝模不再是金属模板的唯一选择。 |
五、未来趋势与企业实操建议
1.存量资产深挖,用好再生铝内循环铝模依旧具备绿色、轻量化、可循环的底层优势,国内 4000 万㎡存量模板,未来重点依靠再生铝体系完成内循环,减少新增原铝采购依赖。
2.内部管理升级,做好资产精细化管控建立全生命周期资产台账;加大旧板改制复用,严格控制非标构件占比,想方设法提升模板周转效率,从资产内部挖掘利润。
3.赛道切换,避开商品房低价内卷业务向保障房、城市更新、公建项目倾斜,深耕确定性更高的赛道,减少和同行在商品房项目进行低价厮杀。
4.海外借船出海,拒绝盲目重资产跟随国内总包企业拓展中东、东南亚海外市场,优先输出服务与存量资产,切忌盲目在海外投建重资产生产线。
5.看待镁模板:互补大于替代镁模板会成长为独立细分赛道,和铝模形成既竞争又互补的格局;但规模化放量,仍要等待回收重熔、租赁运营模式进一步成熟。
写在最后
过去行业靠地产红利,拼产能、拼规模就可以生存;现在原材料剧烈波动、下游需求结构重构,模板企业比拼的不再是简单的产能大小,而是资产运营能力、回款风控、新材料应用、细分赛道选择的综合实力。
互动讨论
1、结合你的项目实操,你如何看待镁模板现阶段的实际应用价值?2、在铝锭高位行情下,企业盘活存量旧模板有哪些行之有效的办法?3、保障房、城更公建项目占比提升,对模板企业会带来哪些新的挑战?
欢迎模架厂商、总包物资、项目技术同仁在评论区交流行业看法。
📎备注:本文内容整理自《2026 年建筑铝模板与镁模板行业发展报告》,仅供行业交流探讨,不构成投资与经营决策建议。 |