ARTICLE · 1090599
个税 APP 弹出"境外所得"提示,别当成营销短信划掉
一、官方口径已经变了
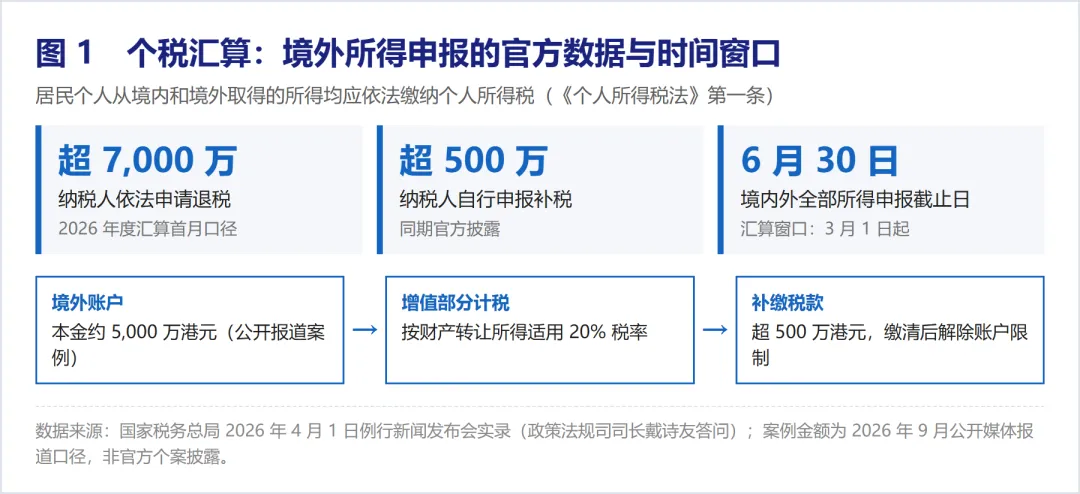
2026 年 4 月 1 日,国家税务总局举行例行新闻发布会。政策法规司司长戴诗友在会上明确表示:按照个人所得税法,居民个人从中国境内和境外取得的所得均应依法缴纳个人所得税;有境外所得的纳税人,须就境内外全部所得在 6 月底前完成申报。同时,税务部门将利用国际间金融账户涉税信息自动交换(CRS)等信息数据,对境外所得申报数据进行分析比对,持续加强税收监管。
同一场发布会披露,该年度个税汇算已有一个月,超过 7000 万纳税人依法申请退税,超过 500 万纳税人自行申报补税。
二、一个已经发生的样本
2026 年 9 月有公开报道:一名内地税收居民十多年前在香港一家外资金融机构开立账户,投入本金约 5000 万港元,配置了基金、保险和股票。多年后准备套现时,发现账户被限制;原因是核查中发现税务问题,被要求就投资增值部分按 20% 补缴个人所得税,合计超过 500 万港元,缴清税款后方可解除限制。
三、三个常见误区
第一,"钱放在外资行,内地看不见"。CRS 机制下,无论中资还是外资,只要是香港的持牌金融机构,都要按规定申报非本地税务居民的账户信息。
第二,"是老账户,时间久了就安全"。审查并非只看新开户,存量账户、长期持有后的变现动作同样在范围内。
第三,"账户被冻是 CRS 自动触发"。冻结是追缴欠税的执行手段,触发点通常是审计或核查中发现了税务问题。
四、现在可以做的三件事
第一,自查近五年境外账户的处置与收益,按所得项目分别归集:工资薪金、劳务报酬、利息股息红利、财产转让所得,适用规则并不相同。
第二,自备齐境外完税凭证、开户资料、资金来源与交易流水,形成闭环证据链——在核查场景下,举证责任在纳税人一侧。
第三,自在汇算申报窗口(次年 3 月 1 日至 6 月 30 日)内完成申报或更正,避免滞纳金与纳税信用影响。
政策依据:《中华人民共和国个人所得税法》及实施条例;《财政部税务总局关于境外所得有关个人所得税政策的公告》(财政部税务总局公告 2020 年第 3 号)第一条、第七条、第八条。
敦鸿税务师事务所(广州)有限公司
电话:18316707195
地址:广州市天河区黄埔大道路163号24L房