ARTICLE · 1202782
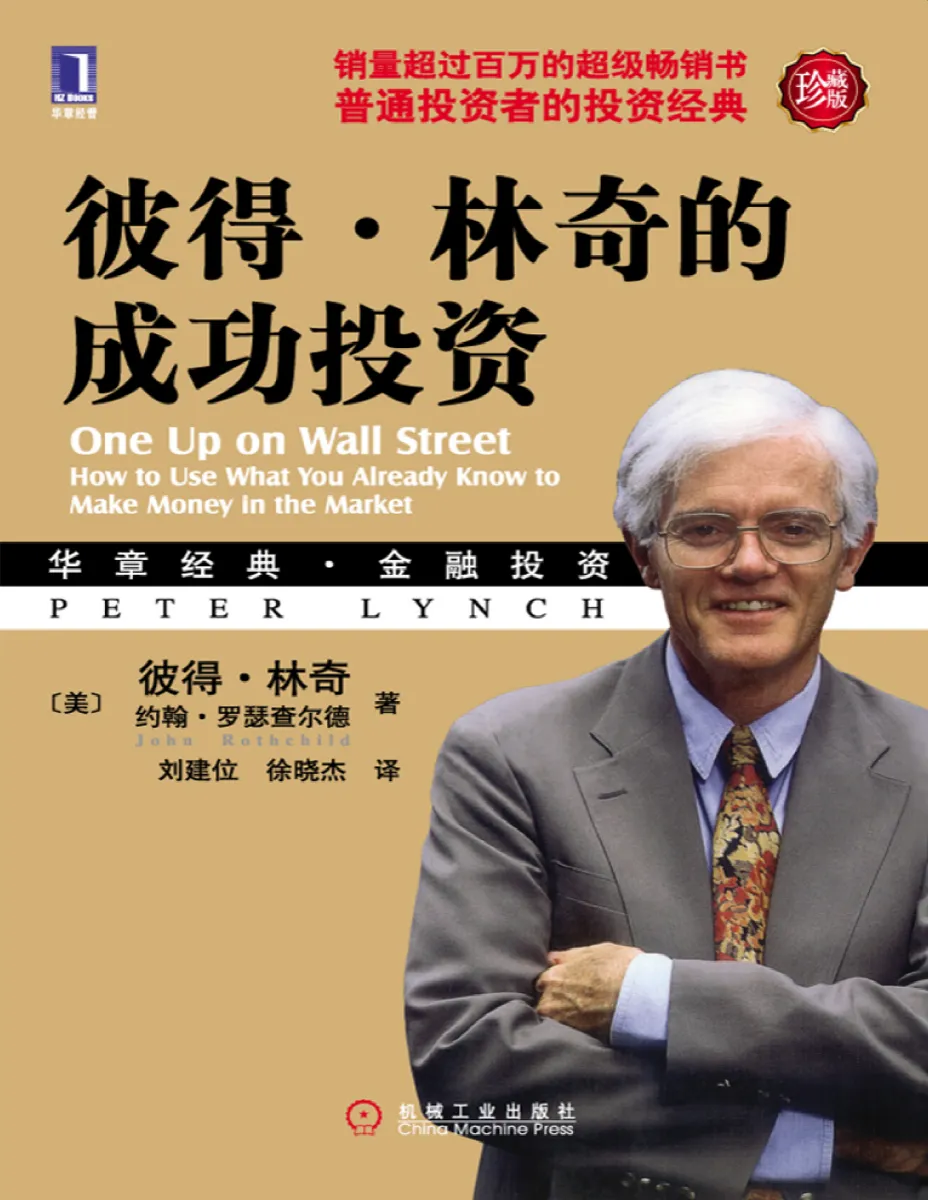
每日书籍分享|《彼得·林奇的成功投资》PDF ——你不是韭菜,你只是用错了自己优势
一个把2000万做到140亿的人,说透了普通人的选股常识
01钩子:你盯的那块屏幕,恰恰是你最大的劣势
晚上九点,你第17次刷新账户。
某只票上午还是红的,下午就翻绿。你在股吧里翻了两百条评论,一半人说加仓,一半人说快跑。你关掉软件,心里只剩一个念头:是不是普通人进股市,就注定是来送钱的?
先别急着否定自己。三十多年前,有一个人专门写过一本书回答这个问题,答案跟你想的正好相反。
他叫彼得·林奇。1977 年接管富达麦哲伦基金,1990年退休,13年,年平均复利回报约29%,基金规模从2000 万美元长到140 亿美元,一度是全球最大的基金。
他在《彼得·林奇的成功投资》里写下一句足以得罪整个华尔街的话:只要用心对股票做一点点研究,普通投资者也能成为股票投资专家,成绩可以像华尔街的专家一样出色,甚至更好。
注意,他说的不是“散户也能赚钱”这种安慰话。他说的是:散户手里握着几个结构性优势,而机构恰恰被自己的规则锁死了。问题在于,绝大多数人从来没用过这些优势。
先看清机构的三道枷锁。
而你没有这些。你不用向任何人解释,不用在每个季度末交作业,可以买一只被所有人忽略的小票,然后安安静静等三年。
更重要的是信息差的方向被搞反了。很多人以为散户信息劣势,林奇说:在消费趋势这件事上,你比坐在办公室里的分析师早三到六个月。
你楼下那家奶茶店从早到晚在排队,你孩子班里一半人在玩同一款游戏,你公司刚刚换了一套谁都在夸的协作软件——这些都是一手调研。林奇的原话是,寻找十倍股的最佳地方,“从你家附近开始;找不到,就去大型购物中心,特别是去你工作的地方”。
华尔街得到最初的消息之前,那些排队的顾客、那位消防员、那位肯德基的第一批客人,早就先看见了。
散户真正的对手从来不是机构,是自己的手——是那个每天想操作一点的冲动。
林奇把公司分成六类,这不是教科书式的标签,而是一套“先定预期、再定策略”的操作系统。
·缓慢增长型:大而老,增速略高于GDP,买它主要是为了股息,别指望它翻倍。
·稳定增长型:可口可乐这类巨头,年增10%—12%,是组合的压舱石,衰退时护住你。
·快速增长型:小而猛,年增20%—25%,十倍股的摇篮,也是跌起来最狠的地方。
·周期型:汽车、航空、钢铁、化工,扩张—收缩循环,时机就是一切。
·困境反转型:被重创、濒临破产,一旦翻身涨幅惊人,翻不过来就是归零。
·隐蔽资产型:账上趴着现金、地产、专利、牌照,而市值远低于这些资产的真实价值。
分类为什么重要?因为它能救你避开两个最经典的坑。
第一个坑:市盈率陷阱。15倍市盈率,对快速增长型是便宜,对稳定增长型是合理,对缓慢增长型就是危险地贵。同一个数字,放在不同类别里意思完全相反——不能跨类别用同一把尺子量。
第二个坑:周期股的“假便宜”。行业最景气的时候,周期公司利润爆表,市盈率被压到个位数,看上去遍地黄金。但那是盈利的顶点,接下来利润崩塌,股价跟着塌。你以为捡了便宜,其实是接了最后一棒。
还有一个更隐蔽的真相:公司不会永远待在一个类别里。80年代的沃尔玛是快速增长型,后来的沃尔玛是稳定增长型。你必须跟着它的成熟,调整自己的预期。
如果你期望一家缓慢增长型公司变成快速增长型公司,你一定会失望。投资里最贵的错误,不是买错,而是买对了却用错了期待。
林奇造了个词叫 Tenbagger(十倍股)。他的判断相当朴素:小组合里哪怕只有一只票表现突出,就足以把赔钱的账户变成赚钱的账户;普通人十年里能抓住两三只,付出的努力就全值了。
那十倍股藏在哪?他列了13 条选股准则,读下来你会发现一个反直觉的规律——他喜欢的公司,几乎都“不受欢迎”:
·公司名字枯燥乏味,甚至听起来可笑(越没人愿意聊,越没人抬价)。
·公司业务枯燥乏味,甚至令人厌恶、压抑(殡葬、垃圾处理、清洁用品往往闷声赚钱)。
·从母公司分拆出来的(母公司急着甩,定价常常不认真)。
·机构没有持股、分析师不追踪(没有卖方吹票,估值折价)。
·有一个利基市场(在一个小池子里是绝对的老大,别人进不来)。
·人们要不断购买它的产品(重复消费,是可预测收入的最好形态)。
·公司内部人在买入自家股票,公司在回购股票(真金白银,比任何路演都诚实)。
反过来,他也给了一份“黑名单”:避开热门行业的热门股;小心被吹捧成“下一个 XX”的公司;避开“多元恶化”——盲目多元化的公司;当心小声耳语推荐的股票;小心那些名字花里胡哨的公司。
这套标准的本质是:当你不需要跟一群情绪高昂的人抢筹码时,价格才可能是你的朋友。
在华尔街“雷达监测范围之外”的公司,才是业余投资者真正的猎场。
一只股票贵不贵,跟一件商品值不值是同一个问题:只看标价没意义,得同时看它带来多少回报。
林奇给出一个非常朴素的判断:任何一家公司股票如果定价合理,市盈率就会与收益增长率相等。这就是PEG 的由来——
PEG = 市盈率(PE)÷ 盈利增长率(G)。PEG < 1,可能被低估;PEG > 1.5~2,就要警惕。
举例:PE 30 倍、未来三年增速 40%,PEG ≈ 0.75,看起来贵,其实增长更快;PE只有10 倍但几乎不增长,PEG反而大于1,便宜是便宜,但没有意义。
但有两条禁令,很多人用的时候忘了:
·只对稳定增长型、快速增长型有效。周期股利润剧烈波动,用PEG 会失真;困境反转型和隐蔽资产型的价值本就不体现在“增速”上,硬套也是错的。
·G必须是未来3—5 年的可持续净利润增速,不是单季度的爆发,也不是过去的历史。这一条最容易被模糊处理,也最容易让人买在增速见顶的位置。
他在后来的《战胜华尔街》里还补了个“股息调整版”:(增长率 + 股息率)÷ 市盈率,结果 ≥ 2 才算合格——给那些高分红的成熟公司做了修正。
工具是死的,用工具的人必须清醒。林奇真正留给你的不是 PEG,而是“估值必须和增长速度匹配”这个常识。
林奇是极少数公开反对预测宏观的人。他的自嘲很扎心:“我每年花 15 分钟做经济预测,我成功预测了过去5 次衰退中的12 次。”
他判断市场冷热靠“鸡尾酒会理论”——看酒会上别人怎么对待他这个基金经理:
·第一阶段:没人愿意聊股票,大家宁愿去找牙医聊天——往往在市场底部。
·第二阶段:知道你是基金经理,但只客气两句就走开——市场已经涨了一截,多数人还没反应过来。
·第三阶段:所有人都围过来问该买什么——牛市中段。
·第四阶段:大家开始反过来给你推荐股票,而且推荐的都涨了很多——通常是见顶的信号。
它的真正价值不是教你逃顶抄底,而是让你意识到:市场情绪是有位置的,而你现在的位置,往往由你周围人的亢奋程度决定。
还有一句更狠的话,值得抄在交易软件旁边——行情总在绝望中诞生,在半信半疑中成长,在憧憬中成熟,在希望中毁灭。
林奇坦白承认,自己这辈子最大的遗憾不是买错,而是卖得太早——那些真正让他赚到大钱的公司,他往往只吃到了一小段。所以他把卖出条件写得极窄,只有三条:
·基本面恶化了:买入时的逻辑破了,公司不再是你当初看上的那家公司。
·估值太高了:PEG 严重超过 1.5,增长撑不起价格。
·有更好的标的:出现了更被低估、增长更确定的选择。
注意这里没有“股价跌了”这一条。他反复强调:股市下跌是极好的机会,可以买入你喜爱的股票;股价修正会让十分优秀的公司变得十分廉价。
关于预测市场,他的结论是一句狠话:有些人总想等着预测衰退结束、牛市开始的铃声响起,问题是这种铃声从来不会响起。事情从来不会十分明朗,一旦明朗早已为时太晚。
他还算过一笔账:你并不需要一直正确,甚至不需要经常正确,照样能取得高人一筹的业绩。十次里错六次,只要那四次对的涨得足够多,组合就是赢的——这正是十倍股存在的意义。
这本书出版三十多年了,麦哲伦的140 亿美元早已成为传说,但它的内核一点没过时,甚至更刺眼了。
因为我们现在有了更快的行情软件、更多的群、更密的推送、更响的“风口”。信息变多了,判断却没变容易。你每天接收一百条消息,没有一条来自你自己去过的那家店。
林奇的方法说到底只有四步:
·在你熟悉的领域里,先看见正在变好的公司;
·给它分类,知道该期待什么、该拿多久;
·用估值与增速的关系,判断自己有没有买贵;
·然后,给它时间。
他还有一句被引用最多的话,值得放在最后——股票投资不是智力竞赛,而是心理竞赛。
你不需要比基金经理更聪明,你只需要比他更清醒:清醒地知道自己买的是什么,清醒地知道自己为什么还在持有,清醒地拒绝那些你根本讲不清楚的“机会”。
如果你连两分钟都讲不清一家公司靠什么赚钱——那就不买。这一条,能挡掉你八成的亏损。