ARTICLE · 1206751
CPA会计|递延所得税资产 极简考点+历年真题解析
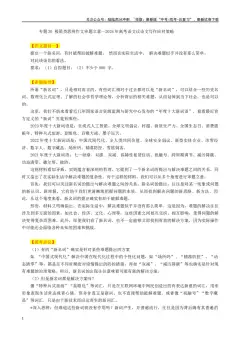
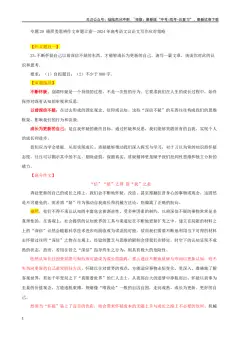
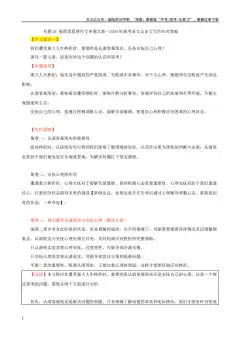
CPA会计|递延所得税资产 极简考点+历年真题解析递延所得税资产 = 可抵扣暂时性差异 × 未来转回期间适用税率 本质:现在多交税、未来少交税,属于企业未来的抵税权益。 同时满足2条,才可确认递延所得税资产: 无足额未来利润 → 不确认递延所得税资产 1. 资产类:账面价值 < 计税基础 常见情形: 2. 负债类:账面价值 > 计税基础 常见情形: 3. 特殊视同可抵扣差异 初始确认资产/负债时,同时满足: → 产生的可抵扣差异,不确认递延所得税资产(如:融资租赁初始差异) 1. 日常确认(影响所得税费用) 借:递延所得税资产 贷:所得税费用 2. 特殊情形(不计入损益,计入其他综合收益) 如:其他债权投资公允价值下跌 借:递延所得税资产 贷:其他综合收益 真题1(单选) 企业下列各项交易或事项产生的可抵扣暂时性差异,应确认递延所得税资产的是( )。 A. 非企业合并、不影响损益的资产初始确认差异 B. 预计未来无足额应纳税所得额的可抵扣差异 C. 计提存货跌价准备形成的暂时性差异 D. 对外担保预计负债形成的永久性差异 答案:C 解析:A属于不确认例外;B不满足利润条件不确认;D是永久性差异,无暂时性差异;计提存货跌价准备产生可抵扣差异,且满足确认条件,需确认递延所得税资产。 真题2(单选) 2024年甲公司计提坏账准备100万元,税法规定坏账损失实际发生时准予税前扣除。甲公司未来有足额应纳税所得额,所得税率25%。该事项应确认递延所得税资产为( )万元。 A. 0 B. 25 C. 75 D. 100 答案:B 解析:应收账款账面价值<计税基础,形成可抵扣差异100万元;递延所得税资产=100×25%=25万元。 真题3(多选) 下列各项中,会确认递延所得税资产的有( )。 A. 期末存货计提减值准备 B. 可结转以后年度弥补的经营亏损 C. 交易性金融资产公允价值上升 D. 预提产品保修费用形成预计负债 答案:ABD 解析:C公允价值上升形成应纳税差异,确认递延所得税负债;ABD均产生可抵扣差异,确认递延所得税资产。 真题4(判断) 企业当年发生的经营亏损,未来无论是否盈利,均应确认递延所得税资产。( ) 答案:错误 解析:亏损确认递延所得税资产的前提是:未来很可能产生足额应纳税所得额,未来无利润则不确认。 真题5(计算改编真题·核心题型) 甲公司2023年年初递延所得税资产余额为0,当年计提固定资产减值准备200万元,税法规定减值不得税前扣除,资产报废时可一次性扣除。企业所得税率25%,预计未来有足额应纳税所得额。 要求:计算当年递延所得税资产发生额,并写出分录。 答案解析 可抵扣暂时性差异=200万元 递延所得税资产发生额=200×25%=50万元 分录: 借:递延所得税资产 50 贷:所得税费用 50 真题6(高频易错单选) 关于递延所得税资产计量,下列说法正确的是( )。 A. 按当期适用税率计量 B. 按未来转回期间适用税率计量 C. 永久性差异需确认递延所得税资产 D. 未来利润不足时,无需处理递延所得税资产 答案:B 解析:递延所得税资产统一采用未来转回法定税率计量;永久性差异不确认递延所得税;未来利润不足需计提减值。 持续更新CPA所得税核心考点与真题解析,高效攻克高频重难点,记得关注!
一、核心定义(应试必背)
二、唯一确认条件(必考判断题/选择题)
存在可抵扣暂时性差异 未来期间很可能获得足够应纳税所得额,用来抵扣差异
三、可抵扣暂时性差异两大场景(高频)
存货、固定资产、无形资产计提减值准备 交易性金融资产、其他债权投资公允价值下跌
预计负债(保修、未决诉讼,未来实际支出可税前扣除) 应付职工薪酬(税法限额以后可扣除部分)
税法可结转以后年度弥补的亏损 可结转以后年度抵扣的广告费、职工教育经费
四、不确认递延所得税资产的唯一例外(超级高频坑)
非企业合并交易 交易当期不影响会计利润、不影响应纳税所得额
五、计量核心规则
一律使用未来差异转回期间的法定税率,不用当期税率 年末需重新复核:未来利润不足,需计提递延所得税资产减值 差异转回时,反向冲减递延所得税资产
六、对应会计分录
七、历年真题(原题未改编 + 精准解析)
八、极简易错总结
可抵扣差异 → 未来少交税 → 递延所得税资产 无未来足额利润 = 不确认 / 需减值 永久性差异(罚款、担保损失)无递延所得税 初始确认豁免情形,考试必考排除项