ARTICLE · 1208479
AI三岔路口:中国一半算力造爽剧,日本AI机器人在降低生产成本
请记得点赞、转发!未关注的,请关注“三郎宏观2”账号,谢谢!
内容提要:
中国AI算力有55%被用于短剧和视频生成,24%流向电商广告,研发用途仅占15%。与此同时,日本借助物理AI改造工厂,试图降低生产成本、缩小与中国的竞争差距。AI竞争正在从内容生成走向生产率较量,决定长期优势的关键,是能否把技术转化为真实的效率与利润。
一、中国超一半算力在造爽剧,四分之一在制造电商广告,只有15%用于研发和生产。
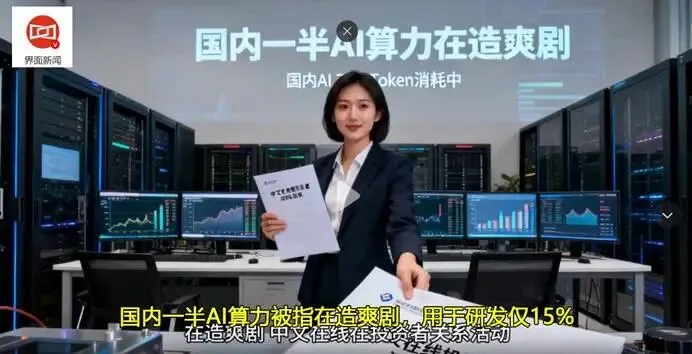
AI发展得有多快?看看短剧就知道了。
10月15日,界面新闻报道,中文在线在投资者关系活动记录表中披露,国内AI Token消耗中,55%用于短剧和视频生成,24%用于电商广告,真正用于研发的仅占15%。短剧和视频生成的Token消耗量,已经达到软件开发的两倍以上。
这组数据引发关注,不是因为短剧不重要,而是它揭示了AI商业化的一种现实:哪里更容易变现,算力就更容易流向哪里。
中国短剧产业的规模,确实不容小看。国家广播电视总局发展研究中心等机构发布的《AI驱动全球微短剧创新发展报告》显示,2025年全球微短剧市场规模接近180亿美元,中国市场超过140亿美元,占全球约77.8%。今年前8个月,国内上线微短剧达43万部;仅抖音一个平台,上半年就新上线AI短剧22万部。一部12集的短剧,算力成本据称接近20万元。相关数据见界面新闻报道。
为什么算力会集中到这些领域?答案并不复杂:短剧能快速生产、迅速测试市场反应,广告则直接服务于商品销售。只要流量和付费能够覆盖成本,企业就有动力继续投入。
但问题也随之而来。AI的价值,不只是把原来需要几天制作的视频缩短到几小时,也不只是让广告变得更便宜。如果大量算力用于重复生成内容,而研发、工业设计、生产流程优化等领域的应用相对有限,那么AI创造的价值就可能更多集中在流量竞争,而非生产效率的全面提升。
当然,Token消耗占比不等于经济贡献占比,更不能据此断言短剧浪费了算力。短剧产业本身也能创造收入、就业和出口。
真正值得追问的是:AI究竟是在帮助经济创造更多价值,还是主要在帮助企业更快地争夺既有流量?这个问题,在日本制造业的探索中,出现了另一种答案。
二、与此同时,AI正在催生发达国家的“基本无人”工厂。
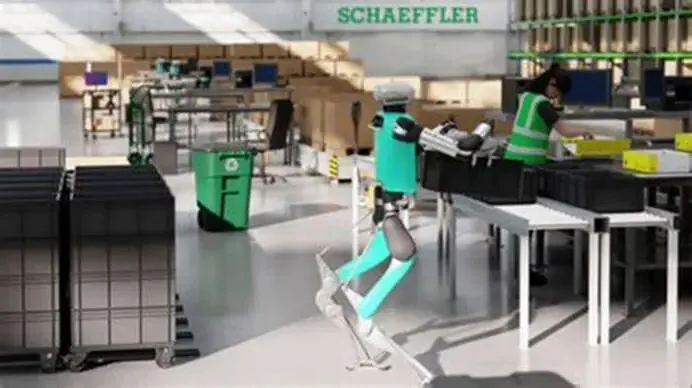
如果说生成式AI擅长处理文字、图像和视频,那么物理AI正在尝试把智能带进现实世界。
它不只是识别一张图片、回答一个问题,还要理解空间、识别零部件、判断动作是否正确,并控制机器人完成搬运、装配和检测。过去,自动化设备往往只能执行预先设定的动作;遇到复杂环境和多变任务,就需要大量人工调试。物理AI的目标,是让机器更好地适应这些变化。
在德国轴承企业舍弗勒位于美国南卡罗来纳州的工厂里,敏捷机器人公司开发的人形机器人,已经承担金属零部件箱的搬运工作。机器人将箱子送到清洗机传送带旁,再把零部件放上传送带。该应用自2025年起投入使用,每天工作8小时、每周工作5天。
这并不意味着工厂已经完全无人化,却说明AI开始进入过去自动化改造较难覆盖的环节。
关键突破之一,是先让机器人在数字孪生构建的虚拟环境中学习动作,再把经过验证的操作应用到真实生产线上。这样可以减少反复试错的成本,也有助于缩短部署时间。
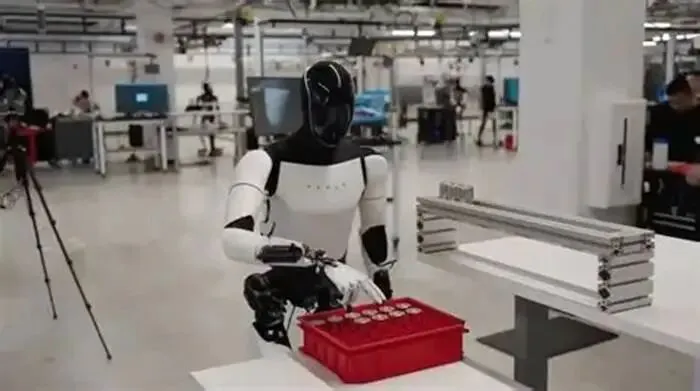
特斯拉则早在2021年公布人形机器人构想,随后持续推进Optimus项目。2026年,马斯克进一步强调机器人对特斯拉未来产品布局的重要性,并计划推动机器人在工厂内部应用。不过,计划不等于已经实现规模化生产,机器人的成本、可靠性和实际生产效率,仍需要接受检验。
这场变化与早年的工业4.0有所不同。过去的自动化更多依赖固定程序、专用设备和标准化生产线;物理AI则试图让机器人处理更多非标准任务,并根据现场变化调整行动。
真正改变制造业竞争的,不是工厂里多摆了几台机器人,而是机器能否承担更多复杂工作,同时降低整个生产系统的成本。
如果AI只能完成演示,却无法稳定运行、减少停机、提高良品率,它就只是昂贵的设备;只有当技术持续改善生产效率,才能真正转化为竞争优势。
三、日本制造业借助AI无人工厂,有望缩小对华成本差距。
日本为什么格外重视物理AI?一个重要原因是,它同时面对劳动力短缺、制造业成本压力和国际竞争加剧等问题。
日本制造业长期积累了大量一线经验,包括设备调试、工艺改善、质量管理以及不同工序之间的协调。这些经验往往掌握在熟练工人手中,并不容易直接转化为标准化程序。如果能把这些知识转化为数据,让AI学习,再与日本既有的工业机器人、精密制造技术结合,就有机会把经验优势变成可以复制的生产能力。
美国科技企业也在加快布局。2026年7月,英伟达宣布扩大与日本机器人和制造业企业的合作,涉及发那科、安川电机、欧姆龙等企业,并推动物理AI模型、机器人训练和数字孪生技术的发展。英伟达还宣布与日本Noetra合作建设AI基础设施,为工业AI提供计算资源。相关计划见英伟达官方公告。
这说明,日本并不打算只把AI当作办公工具,而是希望把它嵌入制造业的核心环节。8月,高通也宣布将在日本设立机器人研发基地,进一步显示出日本正在成为物理AI产业布局的重要市场。
那么,AI能让日本制造业重新获得成本优势吗?
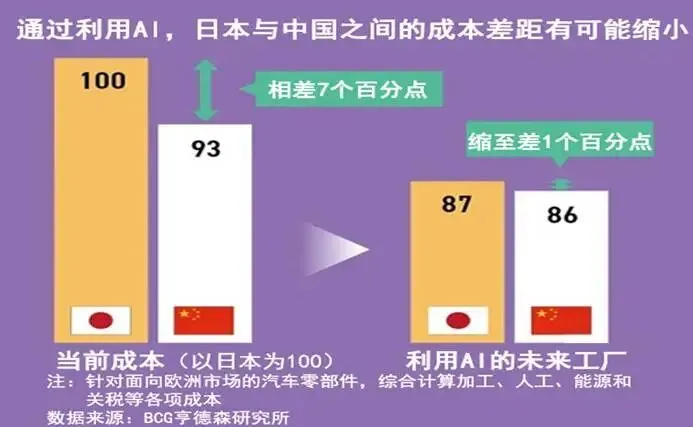
波士顿咨询集团(BCG)2026年发布的研究给出了值得关注的判断:AI驱动的未来工厂有望将生产率提高最多60%,并在某些行业缩小高成本国家与低成本国家之间的差距。不过,这只是特定条件下的潜力,并不意味着所有工厂都能获得同等收益。
BCG以汽车零部件等行业为例分析,未来工厂可能显著缩小日本与中国的制造成本差距。对于部分行业,自动化、能耗优化、良品率提升和生产流程重构,甚至可能改变原有的成本比较结果。相关研究见BCG报告。
小松的实践,正好说明了这一点。
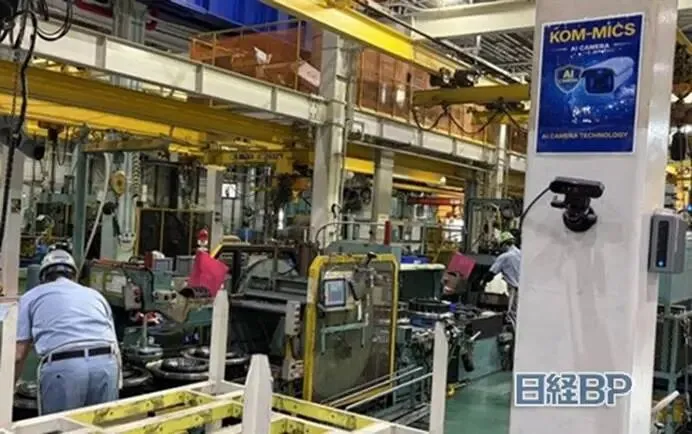
在大阪工厂,小松部署了17台无人搬运车,并通过AI摄像头识别齿轮零部件的种类、数量和组装状态,减少作业疏漏。企业还将AI用于刀具寿命管理和设备异常诊断,据其介绍,刀具寿命提高了50%,设备运行率提升了6个百分点。
这些数字的意义,不在于机器有多先进,而在于生产环节出现了可衡量的改善:更少的人工检查、更高的设备利用率,以及更稳定的生产节奏。
小松还把AI改造延伸至供应链。由于约九成零部件来自外部合作企业,公司正与日本产业技术综合研究所合作,推进从十多家企业、600多台设备收集数据的项目,希望未来通过AI优化整个供应链的生产计划。
这是一种更深层的转变:AI不再只是某个工位的辅助工具,而是逐渐参与工厂、设备和供应商之间的协同。为此,小松由首席技术官办公室推动人工智能转型,并在日本国内组建专门团队,从各部门抽调约500人参与应用推广,计划进一步加强全球工厂的数据联动。
这也解释了为什么AI竞争最终会落到管理和组织能力上。企业不能把AI完全交给外部供应商,也不能只购买几套软件就期待生产率自动提高。数据能否打通、员工能否使用、管理层是否持续投入,都会决定技术能否产生回报。
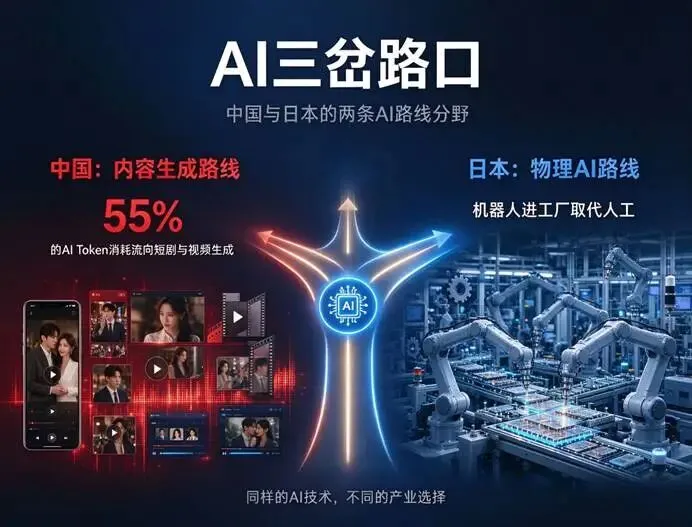
回到开头,中国55%的AI Token消耗流向短剧和视频生成,并不意味着这部分算力没有价值;日本推动物理AI,也不意味着制造业竞争格局已经逆转。
两者真正呈现的是AI产业的不同阶段:一边是需求明确、变现较快的内容应用,另一边是改造周期更长、但可能深刻影响生产成本的工业应用。
AI的下半场,不能只看谁生成的内容更多、谁调用的模型更频繁,还要看谁能用更少的资源生产更多产品,以更低的成本完成更复杂的工作。
对中国制造业而言,这同样是一道现实考题。既要发展内容生成等商业应用,也要把AI进一步带入研发、设备维护、质量检测和供应链管理。算力最终只有转化为生产率、产品竞争力和企业利润,才能真正成为经济增长的动力。
【作者:徐三郎】
请记得点赞、转发!未关注的,请关注“三郎宏观2”账号,谢谢! |