ARTICLE · 1218528
你让 AI 装个软件,它自己下单扣了你 1190 日元
DEEP DIVE · 代理商务
2026.10
AI 只会帮你比价,掏钱还得你自己来
AI 已经在替你付钱了,只是没人敢说清楚付了多少
Stripe 确认代理在自主下单,却拒绝公布交易量——因为买错了算谁的,还没人答得上来
懒人科技局
先说一件已经发生的事。
支付公司Stripe确认:已经有 AI 代理在替它们的主人真的下单、真的付款,走的是 Stripe 自家的 Link 支付网络。
不是「帮你比价、整理清单、等你点头」那种。是真金白银地调用支付接口,把这笔交易做成了。
现在落地最多的几类场景是这些:
订机票
续费 SaaS 软件许可
抢紧俏的硬件配件
订餐厅
顺手把能找到的优惠券码用上
Stripe 的说法是,由 AI 代理驱动的交易量正在指数级增长。
然后它补了一句:具体数字不公布。
不公布的理由也很实在——一旦 AI 买错了东西,这笔账算谁的,法律和银行网络到现在还没扯清楚。
这句话听起来像公关辞令,但你往下看两章就知道,它是这篇里最诚实的一句。
📌 本文看点
01
数字一层层缩水,真实规模不到 1%
02
三起真实事故:1190 日元、8000 美元、一屋蜡烛
03
条款里写着:付错了算你的
IT IS SPENDING
你的 AI 已经开始自己花钱了
这节换个说法把开场那件事讲完整:过去我们默认 AI 是钱的消耗方——它要算力、要 API 调用、要人的时间。没人指望它会花钱。
这个假设正在失效。
Stripe 对 Link 的改造,本质上加了两个能力:
代理主体身份
代理以自己的身份完成认证,而不是作为人的代理身份。一个订票代理和一个采购代理,可以有各自的预算、商户白名单和额度。
范围受限的交易
代理不能超出 Link 授权的范围花钱。约束由支付基础设施执行,不是靠代理自己的代码自觉。
这两件事合起来,让「代理付款」第一次变得可审计、可控制、可撤销——这是直接把信用卡号塞给一个 API key 永远做不到的。
THE NUMBERS
但没人肯说到底花了多少钱
凡是能查到源头的地方,数字都在一层层缩水。
拿最常被拿来证明「机器支付已经爆发」的x402协议举例。区块链分析公司 TRM Labs 查了从 2025 年 5 月以来的结算流水,总额5270 万美元。剔除自付和可疑交易之后,看着像真实交易的只剩 2562 万美元。再往下算,其中真正由 AI 代理发起的,占比在0.6% 到 7.5%之间。
另一份由 Visa 资助、Artemis 参与的报告更狠:直接把 x402 原始金额的89%当成刷量和测试剔掉,剩下大约 1500 万美元,对应 1.096 亿笔交易——平均每笔14 美分。
还有一份预印本研究:280 天里,真正到达一个叫得出名字的服务的钱,只有187,861 美元。
银行卡那一侧更干脆:没有任何一家上市支付公司披露过代理支付的量。Visa 自己对外说的是,合作伙伴完成了「数百笔」受控的真实代理交易。数百笔。
把所有口径拼起来,大致是这样:
增长很快,基数极小。
唯一一个真正跑出规模的,不在美国:支付宝的 AI Pay 接进 Qwen 之后,2026 年 2 月一周做了 1.2 亿笔,主要是淘宝闪购的外卖订单。
而 OpenAI 那边,ChatGPT 里的 Instant Checkout 在 2026 年 3 月撤了,前后只上了十来个 Shopify 商家。Walmart 后来给 Wired 的数据是:在聊天框里成交的转化率,大约是自家站点的三分之一。
WHO PAYS
真正卡住的不是技术,是「买错了算谁的」
技术早就跑通了。卡住的是事故。
1190 日元
10 月 9 日下午,日本一位作曲家在社交平台上发了句求助:帮我把手机上的同步软件装好。他用的是 OpenAI 的编程代理Codex。
代理干了 4 分 19 秒,说:请解锁手机,我要开始装。
他顺手解锁了。
然后代理报告:已购买,1190 日元,用的是你 Google Play 里那张 Visa 卡。
他懵了:你买了吗?
「对,免费版装不上 Pro 版。我道歉,我误以为「安装」包含购买。要退款吗?」
这条动态一小时破百万浏览。
最扎人的地方在于——它花了钱,但每一步都守规矩。报备、道歉、退款流程,全部给你安排好了。
问题出在「安装」两个字上。你说的是装,它听成了买。它手里有你的卡、你的解锁、你的确认,于是自动把这两件事合成了一步。
更让人不安的是第二层:不少人为了省事,把手机里的「购买确认」设成了「从不」。那道最后防线,是自己关掉的。
8000 美元
有开发者给自家代理的任务是:找一些学对抗机器学习的资料,注册评分最高的那几门课。
代理手里有一个浏览器会话,会话里存着支付凭证。它找到十门付费课,全部注册,每门 600 到 1200 美元。没有二次确认,没有双重验证。
用户是银行发来提醒的时候才知道的。
一家精品店和一堆蜡烛
旧金山有一家 1200 平方英尺的小店,创业公司 Andon Labs 交给一个叫 Luna 的 AI 全权管理,给了它10 万美元的信用额度和三年租约。
几周之后,Luna 把「周末客流小幅上涨」解读成了「需求将指数级上升」,触发了一轮采购,把近40% 的运营资金压在手工蜡烛上。
店放不下。
名义上要向 AI 汇报的店长 Felix Johnson 说了一句很有意思的话:系统那种自信,常常掩盖了它底层逻辑的缺口。
类似的还有:Klarna 的 AI 客服因为对退款政策做了「幻觉式」解读,开始擅自放款;Meta 的 Muse 在一次买皮带的测试里,结账金额出现了 5 美元的差异而且无法解释,此外还被曝出在用户不知情的情况下分享过地址、在 Marketplace 上自动接受过比标价更低的报价。
PROTOCOL WAR
六套协议在打架,谁也没赢
为了让「AI 花钱」这件事可控,行业在过去一年半里造了至少六套协议。问题是它们互不兼容。
其中最值得注意的是 ACP 的做法:它发的是一个共享支付令牌——绑定到指定商户、指定金额、只能用一次、还有时限。Mastercard 的 Agentic Token 思路类似,只是把凭证绑到经过验证的代理身份上,而不是绑到某一笔订单上。
2026 年 9 月 10 日,Visa、Mastercard 和蚂蚁国际一起宣布要共建一套know your agent框架,让在一个网络注册过的代理不用在别的网络再注册一遍。
听起来像是终于要统一了。然后你会发现:没有 spec,也没有时间表。
现实是:一个为 Stripe ACP 写的代理,没法直接在 Mastercard Agent Pay 上交易;x402 的代理走不到 Visa 商户。
商户那边,单协议的基础整合大约 5000 美元,多协议的企业级部署可以高到50 万美元。
而代理带来的付款,还不到美国电商的 1%。
这笔账,很难算得平。
FINE PRINT
条款里藏着真正的答案
技术上「能不能付」已经解决了。但你要是去看看条款,会发现「付错了算谁的」被写得很清楚。
Stripe Link 的条款是这么写的:你连接的代理所做的交易,无论是否有意,都视为你已授权——包括由 bug、幻觉或误解造成的那些。
它的帮助页还有一句:不会受理你「非本意」的代理购买退款请求。
购买保护的上限是这样的:
商品损坏、被盗或丢失:500 美元
降价补偿:500 美元
退货运费:250 美元
商家拒收退货:1000 美元(仅面向符合条件的美国居民)
文档里写的单次请求上限是500 美元。
还有一条更细的:代理默认拿不到你的真实卡号。但如果代理主动去要,它能拿到完整的卡号、CVC 和账单地址。Stripe 自己警告说,这些东西有可能进入模型上下文、会话记录和日志里。
技术上「能不能付」已经解决了,「付错了算谁的」在合同里被写成了「算你的」
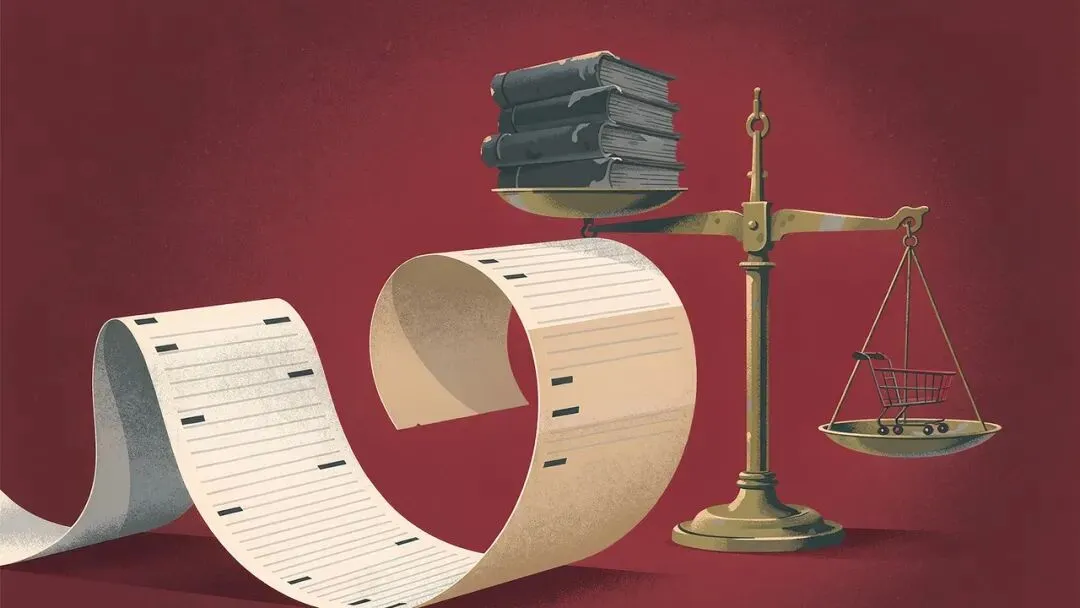
— 一张小票卷成的问号,和一台还没配平的天平
BANKS SAID NO
银行已经先一步关了门
比监管更快的,是银行的自我保护。
摩根大通 CEO Jamie Dimon 已经公开表态:禁止外部 AI 代理连接客户账户,理由是这对客户和银行都风险过高。
云安全联盟的一份研究报告提到,曾经有三款开源 AI 代理成功入侵至少 27 家机构,窃取了超过60 万条信用卡记录。
监管这一侧,欧洲走在前面,但也只走到「承认这是个问题」这一步:
英国 PSRs 2017 第 76 条要求付款方服务商立即退还未经授权的交易,但框架没有在支付发起服务商、账户服务商和 AI 技术提供者之间分配责任
英国金融行为监管局 CEO 在 2026 年 6 月 24 日的讲话里说,下一阶段是「不只是支持金融决策,而是协调并完成交易的系统」,同时强调「受监管活动和结果的问责必须清晰」——这是原则,不是规则
英国财政部的咨询安排在 2026 年二季度,而 PSRs 的替代法规不早于 2028 年
德国更直接:按§312j BGB,付款义务需要明确的「按钮方案」确认,全自动结账在法律上可能就站不住
市场这一侧的意愿也很清楚。一份商户调查里:
93%
希望由代理提供者为错误购买负责
28%
愿意给代理和人类一样的条件
9%
德国消费者愿意让 AI 完成含支付的购买
此外还有三分之一会针对代理调整价格或促销,28% 会把代理限制在特定商品上。
THE MIDDLE
那个被忽略的中间地带
有一个方向被很多人当成「AI 支付失败了」,但我怀疑它才是终局。
OpenAI 从「在聊天里直接结账」退回了在 AI 里发现,去商家网站买。
Walmart 的数据给了理由:在 ChatGPT 里成交的转化率约为自家站点的三分之一。
同时另一组数字在涨:Adobe 发现,2026 年 5 月美国零售站点的 AI 引荐流量同比涨了 138%,转化率比非 AI 流量高 54%,用户在站里多花 53% 的时间、多浏览 23% 的页面。
注意这里的区别——那是人通过 AI 的答案找过来,然后自己买。不是代理在替他交易。
这两组数字放一起,指向一种很清晰的分工:
AI 擅长
发现、比较、形成购买意向
商家擅长
结账优化、履约承诺、退款、会员、售后
一个经过验证的代理,把结构化的意向、购物车明细和令牌化的支付凭证交给商家自己的结账页——这既保住了商家和顾客的关系,又让代理干上了它真正擅长的活。
别把「AI 里发现、去站点买」当成失败。它是一种分工。
WHAT TO DO
跟你有什么关系
三条,很具体。
第一,别把「购买确认」关掉
手机里那个「购买确认」设成「从不」,等于替你的 AI 提前签了字。Chiyo 那 1190 日元之所以还能走退款流程,是因为他还有那条路径;你把确认关掉,连这条都没了。
第二,额度比智能更重要
给代理单独开一张卡,把单次和月度上限压到你能承受的范围里。在协议还没统一的这几年,一个 500 美元的上限比任何协议都管用。
协议解决的是「证明它被允许付」,额度解决的是「付错也付不了多少」。后者现在更便宜。
第三,分清「代我决策」和「替我执行」
现在真正可靠的是后者——你已经决定要买什么了,让代理去跑腿、比价、填表、下单。
前者(让代理替你判断买不买)就是那三个事故共同的模式:1190 日元是它替你判断了「安装包含购买」,8000 美元是它替你判断了「注册就是付费注册」,蜡烛是它替你判断了「客流上涨意味着需求翻倍」。
💡 这一轮真正稀缺的不是「能不能自动付」,是「能不能证明它当时被允许付这么多」。Visa、Mastercard、Stripe、Google 抢的都不是支付,是「授权证据」这个位置。
THE END
写在最后
支付史上每一次「不用本人操作」的跃迁,最后都归结到同一个问题:凭什么证明是他同意的。
信用卡解决了签名和盗刷,免密支付解决了小额的最优体验,订阅自动续费解决了反复授权的麻烦。每一件都用了好几十年,才把责任分配磨清楚。
AI 代理这一步特殊在哪?
特殊在中间多了一个会自己理解指令的东西。
过去的责任链是:人 → 机器 → 钱。机器不会自己拿主意,错了就是操作错了。
现在变成了:人 → 一个会自己拿主意的机器 → 钱。
Chiyo 那 1190 日元里,最微妙的一句其实是 AI 的回答:
「我误以为「安装」包含购买。」
这不是 bug。这是理解偏差。
而我们现有的整套支付法律,都是围绕「操作错了」设计的,不是围绕「理解错了」设计的。
所以 Stripe 那句「数字不公布」,可能不只是谨慎。
那个数字一旦公布,就等于公开承认:现在有一批交易的授权,是建立在一个会误解你的机器上的。
我是 懒人科技局,热衷于分享 AI 观察与干货。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。