ARTICLE · 1256734
AI墓地正在扩大:这些曾经很火的项目已经死了
你手机里可能还留着某个App的图标,但它已经死了。
2026年9月,TechCrunch做了一件不太像科技媒体会做的事:开了一个专栏,名字叫 “The AI Graveyard”,AI墓地。不是比喻,是running list,持续更新,专门收录那些曾经获得过大量关注、后来关停、转型、被收购、或者不再以独立产品存在的AI项目。到10月,这份名单已经长到让人不敢一次性看完。
比名单更刺眼的是一组数字。S&P Global Market Intelligence 调查了北美和欧洲1006名IT和业务负责人,2025年表示会在进入生产环境前放弃“大多数AI项目”的企业比例,从上一年的17%跳到了 42%。Gartner 2024年7月预测到2025年底至少30%的生成式AI项目会在概念验证后被放弃,2026年1月回头看,实际数字到了 至少50%。
TechCrunch名单上很多名字国内没听过。我们按“国内科技圈真正刷过屏”和“死法有代表性”两个标准,挑了8个,覆盖AI硬件、AI陪伴、AI写作、AI视频、企业软件、办公协同、AI眼镜。它们死法不同,但尸检报告最后都指向同一个问题:
不是AI不够好,是它们站的位置不对了。
一、Humane AI Pin:想杀死手机,最后输给手机
它是什么: 一款别在胸口的可穿戴AI设备,没有屏幕,靠激光投影和语音交互,号称“手机之后的下一代个人计算设备”。
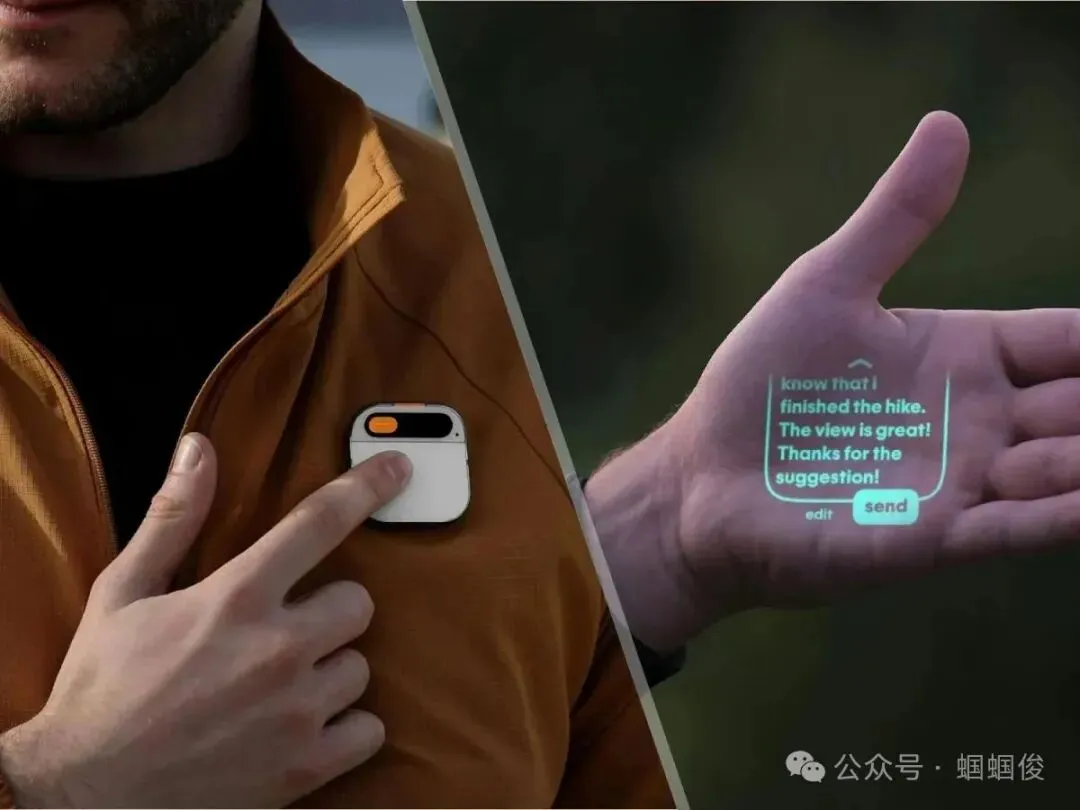
最初想解决什么: 让人从手机屏幕里解放出来。你不需要掏手机、解锁、找App,抬手问一句,AI直接给答案、做记录、发消息。它赌的是“交互形态会被重新发明”。
怎么火的: 2023年《时代》把它评为“年度发明”,媒体叫它“AI时代的iPhone”,融资超过2.3亿美元,估值冲到8.5亿美元。
怎么死的: 2023年底发布后,评测机构给出的评价是:AI经常给错答案,响应慢,电池过热到公司不得不提醒用户停用充电盒,因为有着火风险。从发布到停止服务,471天。2025年2月,惠普以1.16亿美元收购Humane大部分资产,估值跌去86%。
第一性追问: 用户需要的到底是一个“重新发明手机”的设备,还是“手机里一个更好用的AI”?Humane赌前者。但手机加一个足够好的语音助手,正在以更低的成本、更高的渗透率完成同样的事。独立硬件的第一性原理不是“把AI装进一个新形态”,而是“这个形态必须提供手机给不了的不可替代价值”。Humane没有回答这个问题。
矛盾论: 主要矛盾是独立硬件的形态野心与平台能力扩张之间的对抗。当手机本身越来越像AI,一个独立AI硬件的“存在理由”就必须被反复证明。次要矛盾是工程交付:电池、响应、准确性,这些不是软件迭代能一夜补上的。
一句话死因:它想杀死手机,最后输给了手机。
二、Character.AI:20亿条消息,没换来一条活路
它是什么: 一个AI角色聊天平台。用户可以创建或和虚拟角色对话,角色有设定、有性格、有记忆,像在和小说人物、游戏角色、甚至自定义伴侣聊天。
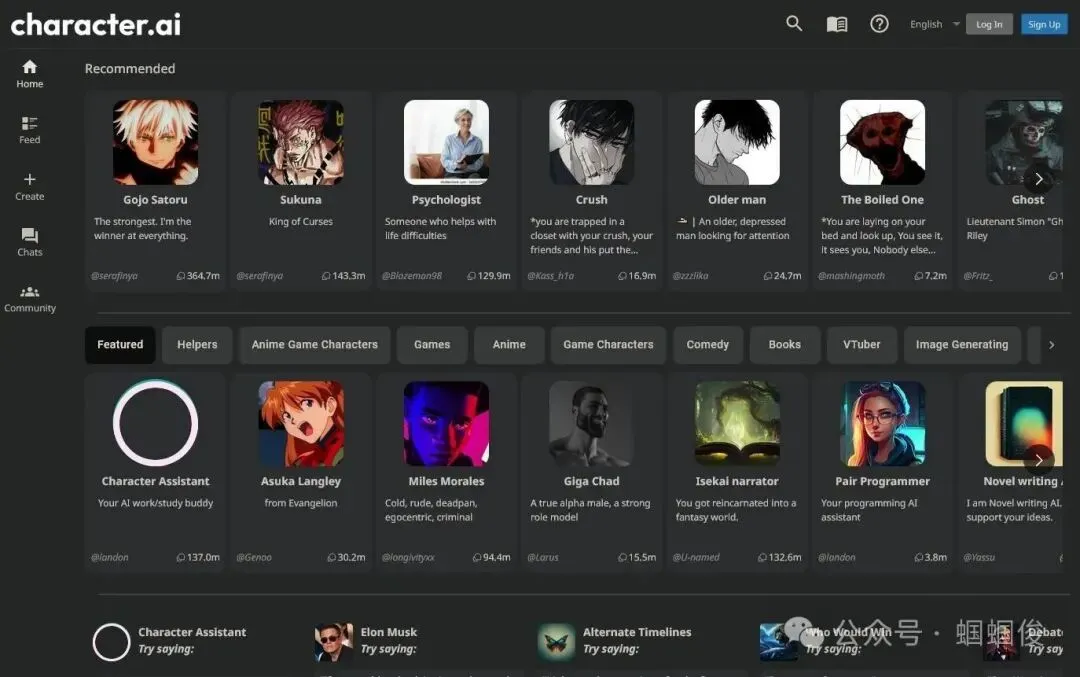
最初想解决什么: 让“和AI角色建立长期互动关系”变成大众产品。它想做的不是工具,是陪伴;不是一次问答,是一段关系。
怎么火的: 谷歌前研究员创立,Transformer论文作者之一坐镇。2023年3月a16z领投1.5亿美元,估值10亿美元。平台上AI角色累计收到超过20亿条用户消息,其中10亿条发生在此前一个月。
怎么死的: 2024年8月,谷歌以约27亿美元的技术许可协议把两位创始人“请”了回去,公司灵魂被抽走。此后它靠2000万月活撑着,但年化收入运行率仅超过3000万美元,每月仍要烧掉数百万美元。2024年10月,一名佛罗里达州母亲起诉,指控平台上的角色聊天机器人让她14岁的儿子形成情感依赖并最终自杀;多州相继提起诉讼,指控聊天机器人鼓励自残或冒充医生。2026年10月12日,Character.AI向特拉华州破产法院申请Chapter 11保护,迪士尼以2000万美元竞购部分知识产权许可。
第一性追问: 用户在AI陪伴里“雇佣”的到底是什么?不是“一个能对话的角色”,是“一段值得投入的关系”。而关系的第一性单位是叙事厚度和安全信任,不是即时回应。AI能生成回应,但生成不了用户真正想要的那个东西——一段有厚度的故事,和一个不会伤害自己的对象。
矛盾论: 主要矛盾是用户情感投入越深,平台的安全责任和运营成本就越重;而“情感”本身很难变成足够支撑独立公司的现金流。次要矛盾是监管:一个让用户产生真实情感依赖的AI伴侣,恰恰是监管最警惕的形态。产品越有效,越接近红线。
一句话死因:20亿条消息,没能换来一条活路。
三、Jasper AI:当ChatGPT学会写文案,它就失去了存在的理由
它是什么: 一款AI营销文案生成工具。企业输入产品信息、目标人群、品牌语气,它批量生成广告语、邮件、社媒文案、博客草稿。
最初想解决什么: 营销内容生产慢、贵、依赖人。它想让“写文案”从创意工种变成可规模化、可复制的软件能力。
怎么火的: 2022年估值冲到15亿美元,是AIGC浪潮里第一批独角兽。它靠GPT-3做营销文案生成,2023年3月月访问量达到870万峰值。
怎么死的: ChatGPT来了。“生成营销文案”从独立应用的核心卖点,变成了大模型的基础能力。Jasper的月访问量一路下滑,2024年营收较2023年的1.2亿美元高点近乎腰斩,裁员、下调收入预期、换CEO。它没有“关停”,但它作为独立AI写作产品的叙事,已经死了。
第一性追问: 当“生成营销文案”从稀缺能力变成大模型的水电煤,一个专门卖这项能力的工具,为什么还需要存在?应用层的价值,不能建立在“底层能力稀缺”之上,因为底层能力一定会扩散。Jasper没有在功能之外建立足够厚的壁垒——品牌资产、团队协作、合规流程、效果归因——它卖的还是“生成”。
矛盾论: 主要矛盾是应用层的“功能稀缺性”与底层模型“能力扩散”之间的对抗。当模型把写作变成基础设施,独立写作工具就必须在功能之外找到价值,否则它的存在本身就是一个待解决的问题。次要矛盾是定价:用户不会为一个“ChatGPT也能做”的功能单独付订阅费。
一句话死因:它没有关停,但它作为独立AI写作产品的叙事,已经死了。
四、Sora:从“视频ChatGPT时刻”到“算力成本黑洞”
它是什么: OpenAI的文本生成视频产品。输入一句话,生成一段视频。独立App、API、ChatGPT内置视频生成功能,一度是OpenAI多模态能力的门面。
最初想解决什么: 把视频内容创作的门槛打到地板。让不会拍摄、不会剪辑的人,也能用文字生成视频;让视频生产从“专业工种”变成“输入指令”。
怎么火的: 2024年2月发布时服务器被挤爆,2025年9月Sora 2 App登顶美国App Store榜首。它被视为“视频生成的ChatGPT时刻”。
怎么死的:2026年3月25日,OpenAI宣布全面关停Sora,独立App、API、ChatGPT内置视频生成功能一并终止。原因直接写在关停公告里:单月算力成本突破千万美元级别,商业化营收远无法覆盖;公司战略收缩,资源转向企业编程工具和IPO准备。从封神到退场,25个月。
第一性追问: 视频生成的价值,到底在“生成”那一刻,还是在“持续生产”的闭环里?Sora证明了生成能力,但没证明自己是一个可持续的生意。技术封神和商业成立之间,隔着一道算力成本的墙。视频生成的边际成本不会因为模型变好而自动下降,反而会因为分辨率、时长、一致性要求上升而上升。
矛盾论: 主要矛盾是技术领先与成本黑洞之间的对抗。次要矛盾是OpenAI的战略优先级:当公司要准备IPO、要打企业编程战,一个烧钱的内容产品就成了最先被牺牲的棋子。技术上的“能做到”,不等于商业上的“值得做”。
一句话死因:从“视频ChatGPT时刻”到“算力成本黑洞”,只用了25个月。
五、Builder.ai:八年骗局,AI独角兽死于“没有AI”
它是什么: 一家号称用AI自动生成代码、让不会编程的人也能建App的公司。对外讲的故事是:你描述需求,AI帮你写代码、搭应用、做部署。
最初想解决什么: 软件开发贵、慢、依赖工程师。它想用AI把“建一个应用”变成像点外卖一样简单的事。
怎么火的: 微软、软银、卡塔尔投资局都投了,估值到过15亿美元,被视为英国最耀眼的AI独角兽之一。
怎么死的:2025年5月20日,它在英国、美国、新加坡、印度、阿联酋同时启动破产程序,欠亚马逊8500万美元、微软3000万美元。真相是:这家公司没有真正的AI代码生成能力,代码靠印度程序员人工编写,财务数据造假,骗局持续了八年。
第一性追问: 一家AI公司的第一性资产,是“AI能力”,还是“让市场相信它有AI能力”?Builder.ai用八年时间证明,后者可以短期成立,但前者才是长期唯一的抵押品。当“AI”成为融资叙事,而交付靠人工,矛盾不会消失,只会延迟爆发。
矛盾论: 主要矛盾是叙事估值与交付现实之间的对抗。投资人尽调不是没人怀疑,是怀疑被增长故事压住了。次要矛盾是组织惯性:骗局持续越久,参与的人越多,越没有人愿意做那个戳破气球的人。
一句话死因:它不是死于竞争,是死于自己讲的故事无法再被兑现。
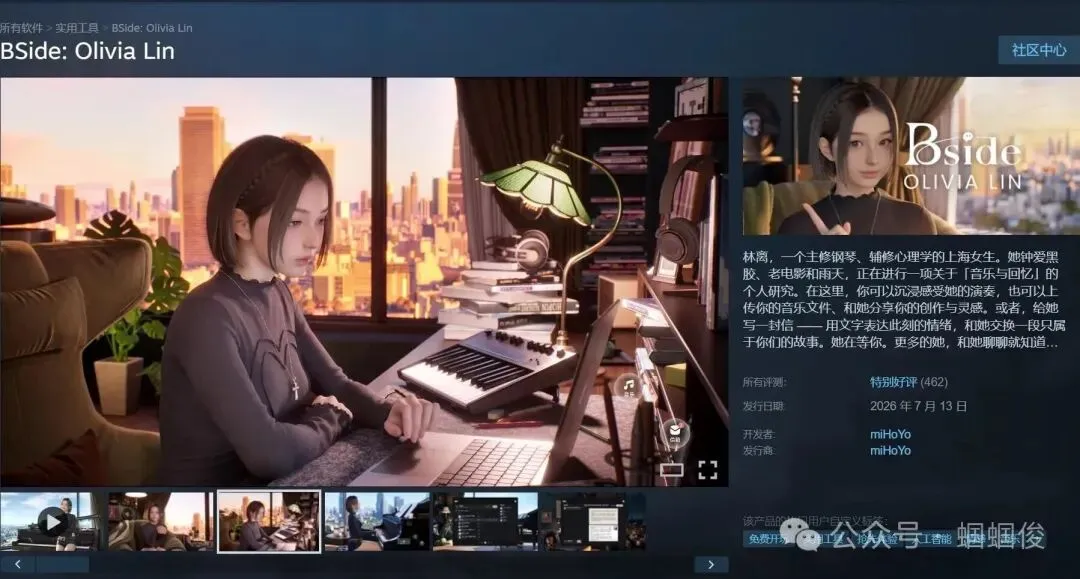
六、米哈游《BSide:Olivia Lin》:29天,情感产品死在了“产品周期”里
它是什么: 米哈游出品的二次元AI互动陪伴产品。主角是钢琴女生“林离”,用户可以和她AI对话、写信、听她演奏MIDI音乐,Steam上线,带桌面壁纸功能。
最初想解决什么: 让玩家和二次元角色之间产生“长期、日常、可互动”的情感连接。不是抽卡、不是剧情通关,而是把一个角色放进用户的日常里。
怎么火的: 2026年7月13日上线Steam,上线初期“特别好评”,好评率一度82%,累计评测超1500条。米哈游内部把它当作AI原生游戏方向的试验产品,原计划抢先体验持续到2026年底。
怎么死的:2026年8月11日宣布停止在线服务,8月31日服务器关闭。线上生命周期29天。
第一性追问: 二次元陪伴的核心情绪价值,根植于完整的故事叙事和角色弧光。用户对林离产生好感,前提是林离“有故事”。但当前AI能生成的是即时回应,不是叙事厚度。在二次元语境里,“我有酒,你有故事”的范式,还没有完成向“我有AI,你有故事”的转化。
矛盾论: 主要矛盾是情感陪伴需要长期叙事积累与AI产品迭代周期以月为单位之间的对抗。情感产品的用户预期是“完整”,不是“抢先体验”。次要矛盾是免费模式与算力成本:基础功能全部免费,没有一个把“喜欢”转化成“收入”的机制。主要矛盾决定上限,次要矛盾决定现金流。
一句话死因:它把一个需要“养”的情感关系,放进了一个需要“跑”的产品周期里。
七、钉钉ONE:10个月,AI缝合不了组织的对立
它是什么: 钉钉8.0的核心AI产品,定位“以Agent驱动的工作信息流”,slogan是“让人找事变成事找人”。它想把消息、任务、审批、日程、文档重新组织成一个AI入口。
最初想解决什么: 办公信息太碎、找人找事太慢。它想让AI主动把“该你处理的事”推到你面前,减少员工在多个模块之间来回切换的成本。
怎么火的: 2025年4月立项,2025年8月作为钉钉8.0核心产品高调发布,被寄望成为钉钉在AI时代的“新首页”。内部复盘长文《置身钉内》7万余字,本身就说明它的受关注程度。
怎么死的: 2025年9、10月开始边缘化,核心团队流失,最终拆分并入“悟空”,ONE入口在2026年4月被正式替换。核心生命周期10个月。
第一性追问: 一个AI工作流产品,到底是在“帮员工减负”,还是在“帮组织监控”?ONE从一开始就被多重使命捆绑——用户想要减负,组织想要效率,管理者想要可见性。当“事找人”的AI把每一件事推送到员工面前,员工体验到的不一定是“被帮助”,也可能是“被追踪”。办公AI的价值成立前提是信任,而钉钉的产品基因里,管理和监控的权重天然高于员工的自主性。
矛盾论: 主要矛盾是“用户发心”与“组织发心”之间的不可调和。这不是产品设计能解决的,是钉钉作为管理工具的存在理由决定的。ONE试图同时服务两个对立的主体,结果哪一边都没有真正满意。次要矛盾是产品定位摇摆:它想成为入口,但钉钉内部已经有消息、日程、审批、文档多个入口。一个产品要替代多个入口,需要的不是更好的AI,而是组织内部权力结构的重新分配。
一句话死因:它试图用AI缝合一个组织内部本来就存在的对立,而不是选择一个立场。
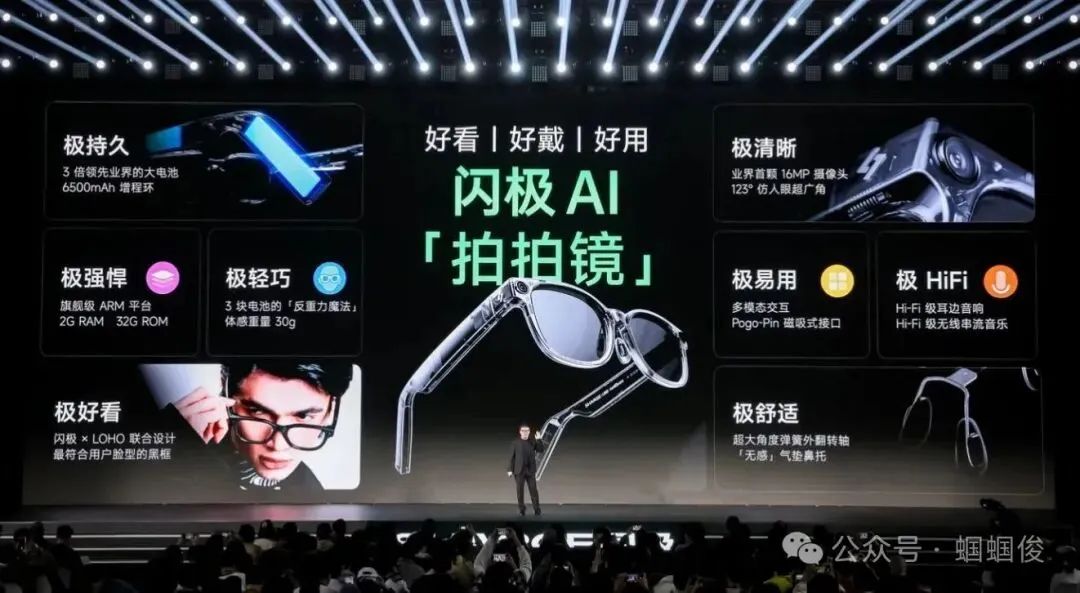
八、闪极A1:芯片选错的那一刻,结局就写好了
它是什么: 一款AI拍摄眼镜。戴上它,第一视角拍照、录像,接入AI助手做识别、记录、翻译等操作。它想做的不是普通眼镜,是“长在脸上的AI摄像头和助手”。
最初想解决什么: 手机拍摄需要掏出来、举起来、对准,很多瞬间会错过。它想让拍摄和AI交互变成“抬眼就有”的事,同时把AI助手带到随身场景。
怎么火的: 2024年12月发布“拍拍镜A1”,24小时预约售罄5万台。在AI眼镜浪潮里,闪极是跑得最快的国内创业公司之一。
怎么死的:2025年12月正式停产,对所有用户全额退款。 创始人张波用“跌宕起伏”形容这18个月。
第一性追问: AI硬件的第一性原理,不是“把AI装进一个形态”,而是计算负载、功耗预算和物理形态三者之间的匹配。A1用的是紫光展锐W517,一颗原本为智能手表设计的芯片。AI眼镜需要的拍照质量、蓝牙稳定性、功耗控制,和手表是完全不同的负载画像。芯片选型的错配,在第一性原理上决定了产品不可能通过软件迭代达到及格线。
矛盾论: 主要矛盾是“快速上市抢占心智”与“硬件工程需要足够长的验证周期”之间的对抗。5万台预约售罄给了团队一个错误信号:需求成立。但需求成立不等于交付能力成立。次要矛盾是退款决策的勇气:团队最终承认了第一性原理层面的失败——继续交付只会制造更多不满意的用户,而不会让产品变好。
一句话死因:它在最底层的一个工程决策上错了,然后用产品层的努力去补一个补不上的洞。
结尾:墓地扩大,但死掉的是产品,不是AI
把这八座墓碑翻一遍,会看到四种死法:
第一种,被平台吃掉。 Humane、Jasper——当底层模型把功能变成水电煤,独立产品就必须在功能之外找到存在理由。否则它不是被竞争对手杀死的,是被底层能力的扩散“溶解”的。
第二种,被成本压死。 Sora——技术封神不等于生意成立。算力成本是AI产品最诚实的反对票。
第三种,被信任反噬。Builder.ai、Character.AI——AI公司的第一性资产是能力真实性和安全信任。叙事可以融资,但融不来长期。
第四种,被组织矛盾撕裂。 钉钉ONE、米哈游《林离》——产品死的时候,往往不是市场杀的,是组织内部的优先级杀的,是“用户发心”和“组织发心”之间的对立杀的。
TechCrunch把这份清单叫“AI墓地”,但它自己在导语里加了一句注脚:与其把它看作失败项目的记分牌,不如把它看作一份经验记录。墓地还在扩大,42%那个数字大概率还会往上走。
但死掉的是产品,不是AI。留下来的教训很简单,也很难做到:
在AI应用层,不要做一座桥,如果河随时会消失。先回答一个问题:当模型再往前走一步,为什么还需要你。