ARTICLE · 1257901
半导体与AI观察|Anthropic递交IPO申请
Anthropic递交IPO申请
2026.10.27
当大模型公司的上市申请与半导体企业财报在同一天公开,产业观察获得了一组更具体的坐标。Anthropic披露了快速扩大的收入、计算投入和受融资工具重估影响的净亏损;Cadence、Rambus与Amkor则分别呈现设计软件、内存配套及封测环节的经营变化。这些材料不能被压成一条“AI增长带动全产业”的结论,却让需求、投入和盈利之间的关系更容易被逐项检验。
产品端也在从模型能力走向工作过程:Maestro尝试引入EDA工具反馈,Hy-SimulMT处理同传中的等待与质量取舍,Oracle把Agent带入受权限约束的企业流程。本期精读的AgentVQA进一步追问:在采取行动以前,模型是否真的识别了正确的界面元素和环境状态?把这些进展放在一起看,能力提升与可靠落地之间还有哪些环节,变得更加清晰。
今日新闻清单
01 Anthropic公开上市申请与经营账本02 Cadence业绩与Maestro领域模型03 Rambus产品收入与内存配套芯片04 Amkor封测业务的收入与利润率05 圣邦股份拟收购申矽凌58.2878%股权06 Hy-SimulMT开源流式同传模型07 Oracle将Agent接入Fusion企业流程08 SWI英国AI工厂首期部署规划09 论文精读:AgentVQA检验Agent的视觉状态理解
AI公司Anthropic递交IPO申请:巨额净亏损,需要拆开看
Anthropic于10月26日公开提交S-1注册文件,拟以“ANT”为代码在纳斯达克上市。申报使这家大模型公司的经营账本进入公开市场审视:产品需求增长有多快,算力支出如何扩张,融资工具又怎样影响报表。公开申报并不等于上市完成,发行数量和价格区间尚未确定。
文件显示,2026年上半年收入为162.86亿美元,经营亏损6.93亿美元,净亏损则达到807.48亿美元。这三个数字不能放在同一层面解读:期间可转换票据、衍生负债及SAFE等的公允价值变动损失为723.88亿美元,远大于经营亏损。公司解释,这项变动主要与企业估值上升、进而推高未偿可转换票据公允价值有关。因此,不能把净亏损直接当成同期现金消耗。
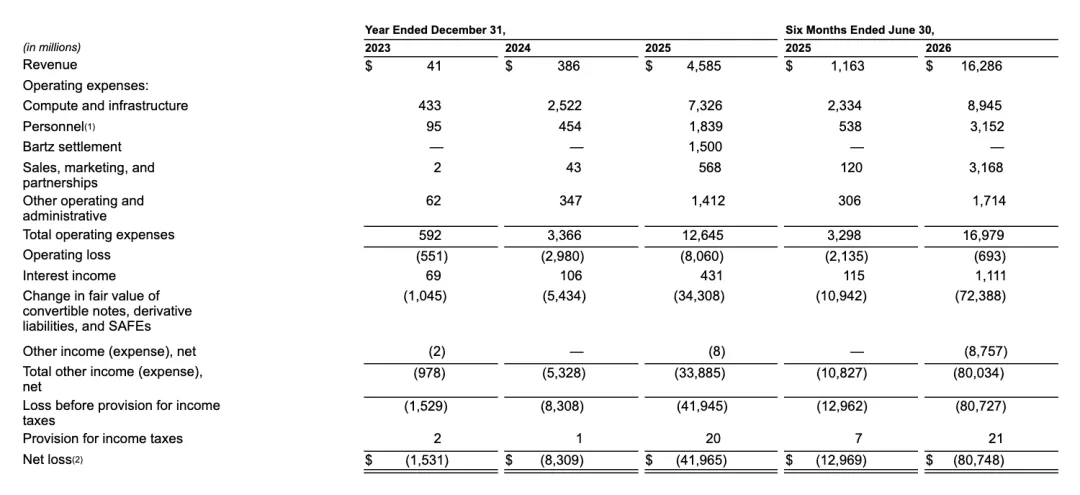
S-1经营结果原表节选,金额单位为百万美元;最右两列为截至6月30日的半年数据,未经审计。原表脚注转述:(1)人员费用含股权激励,2023/2024/2025年分别为2900万/1.92亿/12亿美元,2025/2026年上半年为2.86亿/22亿美元。(2)净亏损含可转换票据、衍生负债及SAFE的公允价值变动,以上五期分别约10亿/54亿/343亿/109亿/724亿美元,主要源于各期企业估值上升推动未偿可转换票据公允价值增加。来源:Anthropic,S-1,2026-10-26。原始资料(可放大):https://www.stocktitan.net/sec-filings/ANT/s-1-anthropic-pbc-files-s-1-registration-statement-a0477b41760e.html
经营层面的资源投入同样值得细看。半年计算与基础设施费用为89.45亿美元,人员费用31.52亿美元,销售、营销及合作费用31.68亿美元。收入增长如何转化为更可持续的经营结果,需要同时观察这些费用及现金流,而不能仅以融资估值或收入规模判断。对芯片和云产业链而言,这份文件提供的是客户需求、计算投入与融资结构的交叉观察窗口,并不保证所有上游供应商都能等比例受益。
来源:Anthropic:S-1申报公告|2026-10-26https://www.anthropic.com/news/s1-sec来源:Anthropic:S-1注册文件(公司原文转载)|2026-10-26https://www.stocktitan.net/sec-filings/ANT/s-1-anthropic-pbc-files-s-1-registration-statement-a0477b41760e.html
EDA与工程AICadence营收增长22%,Maestro把模型训练接入EDA反馈
Cadence同日披露第三季度业绩与Maestro领域模型组合。季度收入16.33亿美元,同比增长22%;GAAP经营利润率由上年同期31.8%降至26.2%,非GAAP经营利润率由47.6%降至44.1%。因此,需求增长并不自动意味着每一项盈利指标同步改善,原表中的股权激励、收购相关摊销等调整也应与口径一起阅读。
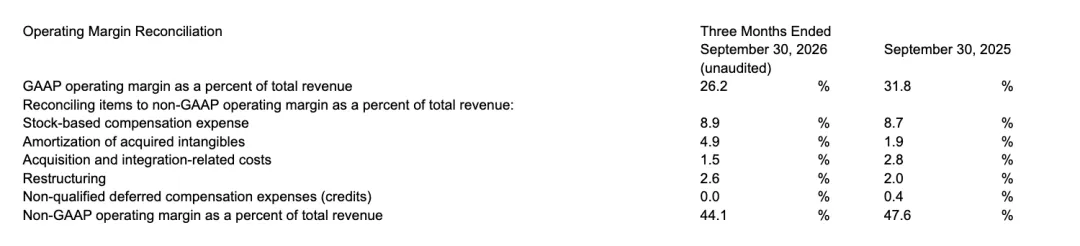
Cadence经营利润率调节原表:收入增长与利润率变化是两项不同信号;GAAP和非GAAP口径不能混用。来源:Cadence,第三季度业绩公告,2026-10-26。原始资料(可放大):https://www.stocktitan.net/news/CDNS/cadence-reports-third-quarter-2026-financial-h0q5a27erq44.html
Maestro的技术重点,是把模型与芯片、系统设计中的可检验反馈连接起来。其组合包括经过领域后训练的大语言模型、决策模型和能够持续改进的Agent技能;训练利用Cadence的设计与分析工具反馈,而非只依靠自然语言答案是否看起来合理。对于模拟和混合信号设计,这种方向的意义在于:候选方案最终仍要接受电路仿真、约束与设计目标的检验,语言模型负责提出和协调行动,不能代替工程判据。
公司称初始工作流中,结果质量最高改善30%、token效率最高改善5倍,但这些是特定场景的公司结果,不能改写为所有设计效率提升5倍。公告将首批Maestro模型的使用范围限定为第四季度的部分早期客户。后续更有辨识度的证据,是具体任务、基线、计算成本及复现实验的披露,以及它能否在既有EDA流程中稳定减少无效迭代。
来源:Cadence:第三季度业绩(公司原文转载)|2026-10-26https://www.stocktitan.net/news/CDNS/cadence-reports-third-quarter-2026-financial-h0q5a27erq44.html来源:Cadence:Maestro模型组合(公司原文转载)|2026-10-26https://www.stocktitan.net/news/CDNS/cadence-introduces-maestro-a-domain-specialized-ai-model-portfolio-vw53fmsti71k.html
半导体公司Rambus产品收入创新高:内存接口与IP成为独立观察线
Rambus第三季度收入2.183亿美元,同比增长22%;其中产品收入1.143亿美元,同比增长22%、环比增长15%,创公司季度新高。版税收入为7700万美元,合同及其他收入为2700万美元。经营现金流达到1.025亿美元。拆分这些来源,比只看总收入更能识别其业务变化:实物芯片销售与知识产权授权,兑现节奏并不相同。
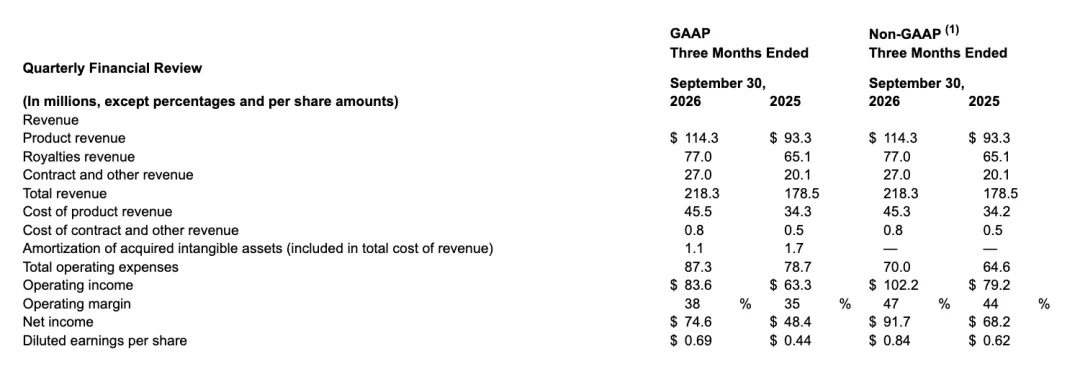
Rambus季度原表节选,除百分比与每股金额外,金额单位为百万美元。原表脚注(1)转述:适用项目列示非GAAP指标,调节详见原文Supplemental Reconciliation of GAAP to Non-GAAP Results;收入仅按GAAP口径列示,右侧重复收入不代表另有一种收入确认口径。来源:Rambus,第三季度业绩公告,2026-10-26。原始资料(可放大):https://www.stocktitan.net/news/RMBS/rambus-reports-third-quarter-2026-financial-0m9kfy2tsu52.html
公司在公告中提到用于LPDDR6 SOCAMM2的电源管理芯片,以及面向数据中心的Root of Trust安全IP。它们指向存储系统配套和安全基础能力,而不是DRAM存储颗粒制造。随着处理器和内存之间的数据搬运压力上升,接口、供电与安全设计可能形成各自的产品机会;但不能把任何一家存储厂商的景气变化直接等同于Rambus的收入驱动。
第四季度公司预计总收入2.27亿至2.33亿美元,产品收入1.27亿至1.33亿美元,均为指引而非已实现收入。接下来应对照产品收入能否延续增长、许可收入的波动,以及客户协议能否按计划落地,判断本季表现是单季交付节奏还是更持续的需求扩张。
来源:Rambus:第三季度业绩(公司原文转载)|2026-10-26https://www.stocktitan.net/news/RMBS/rambus-reports-third-quarter-2026-financial-0m9kfy2tsu52.html
封装与测试Amkor收入同比近乎持平,利润率改善更值得拆解
Amkor第三季度销售额19.91亿美元,上年同期为19.87亿美元,同比基本持平;毛利率则从14.3%升至18.3%,净利润由1.27亿美元升至1.91亿美元。公司称计算、汽车与工业业务收入创纪录,同时通信业务存在预期中的疲弱。这是一份终端需求分化、盈利表现改善的财报,不能概括成所有封测需求全面繁荣。
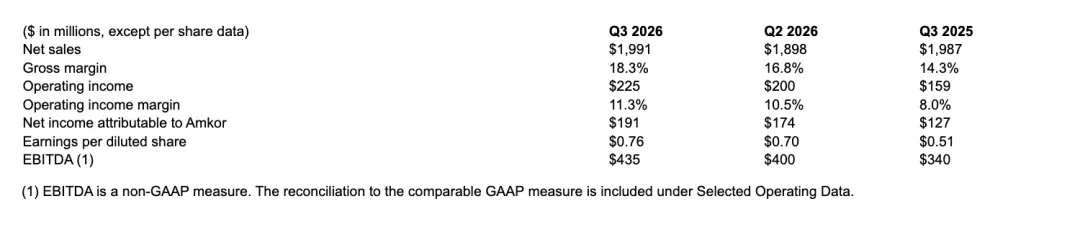
Amkor季度对照原表。销售额单位为百万美元,Q3 2026与Q3 2025是同比比较,Q2 2026是环比基期。来源:Amkor,第三季度业绩公告,2026-10-26。原始资料(可放大):https://www.stocktitan.net/news/AMKR/amkor-technology-reports-financial-results-for-the-third-quarter-ksz89uoue40x.html
作为外包半导体封装和测试服务商,Amkor处在芯片制造之后、系统交付之前的环节。收入规模、产品结构与产能投入共同影响经营表现;本次公告没有单独量化各因素对毛利率提升的贡献,因此不宜将四个百分点的改善全部归因于AI或先进封装。区分公司已经披露的结果与尚待解释的原因,才能避免把产业热词替代财务分析。
公司给出的第四季度销售额指引为19亿至20亿美元、毛利率18%至19%,全年资本开支更新为约25亿美元。新产能最终能否转化为相匹配的订单和利用率,关系到利润率改善的延续性。与Rambus放在一起看,本期财报提醒读者:同处AI硬件链条,不同公司的收入增速、利润率和投资阶段仍可能明显不同。
来源:Amkor:第三季度业绩(公司原文转载)|2026-10-26https://www.stocktitan.net/news/AMKR/amkor-technology-reports-financial-results-for-the-third-quarter-ksz89uoue40x.html
模拟IC与并购圣邦股份拟收购申矽凌,补充传感与混合信号产品
圣邦股份披露,拟以现金约8.33亿元收购上海申矽凌58.2878%股权。交易已获董事会审议通过,仍须按协议完成交割条件,现阶段不能写成收购已经完成。申矽凌专注传感器与混合信号芯片,产品包括温度、温湿度传感器、数字接口芯片及数模转换芯片,应用覆盖工业、网络与计算、医疗和智能穿戴等领域。
这项交易的技术联系在于信号链:真实世界的温度、湿度等量需要感知,随后涉及模拟量处理、转换与数字接口连接。产品组合更完整,可能为客户提供更多配套选择,但目录互补不等于协同收入已经实现;研发整合、客户认证与渠道交叉销售仍是后续兑现环节。
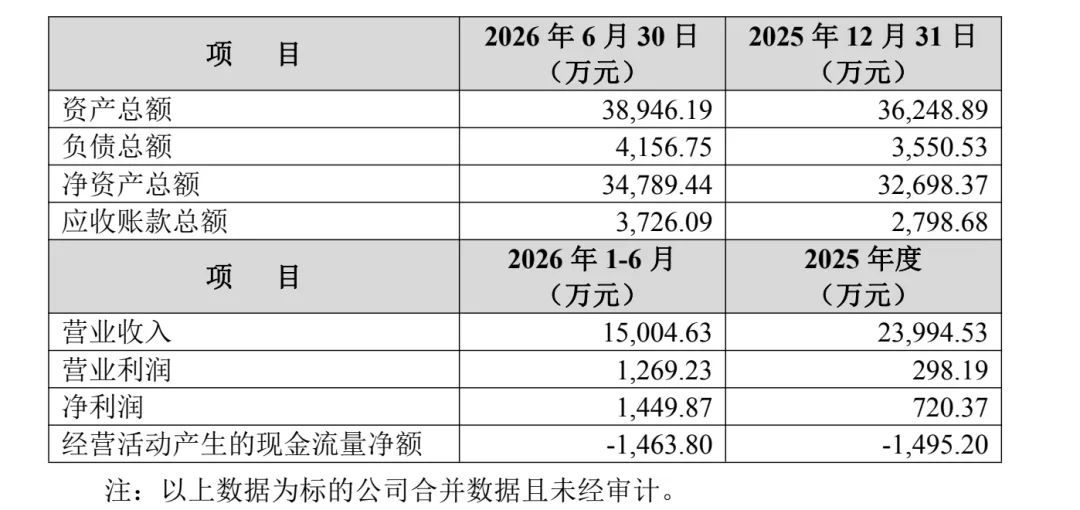
公告第14页原表:半年与全年数据并列,不能直接作为同比增速;表下注明财务数据未经审计。来源:圣邦股份,收购股权公告,2026-10-26。原始资料(可放大):https://money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?id=12663252&stockid=300661
标的2026年上半年收入约1.50亿元、净利润约1450万元,经营现金流净额约为负1464万元;2025全年收入约2.40亿元、净利润约720万元。公告明确这些数据未经审计,且半年与全年不是同一比较周期。对这笔并购,除了产品补齐,还应关注回款、整合成本与交易估值所包含的增长预期,不能仅凭半年利润超过上年全年就推导长期回报。
来源:圣邦股份:收购申矽凌股权公告|2026-10-26https://money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?id=12663252&stockid=300661
AI模型与语音腾讯开源Hy-SimulMT:同传的关键是质量与等待时间的取舍
腾讯混元于10月26日发布Hy-SimulMT开源项目,面向持续输入的语音生成增量翻译文本。同传与整句翻译的困难不同:等待更完整的语义通常有利于理解,却让听众多等;过早输出又可能在后续词语出现时发现判断需要调整。模型的价值因此不能仅用最终译文质量衡量,还要一起观察输出滞后。
项目在RealSI长语音评测中报告约3秒的StreamLAAL,并以原图比较翻译质量与滞后。这里的3秒是特定评测定义下的平均翻译滞后,不是所有场景的首字响应时间,也不是最终合成语音播放延迟。不同短语音基准的领先者并不一致,例如项目表中FLEURS结果并非Hy-SimulMT最高,所以不能把一张长语音对比图扩展成全面超过所有商业模型的结论。
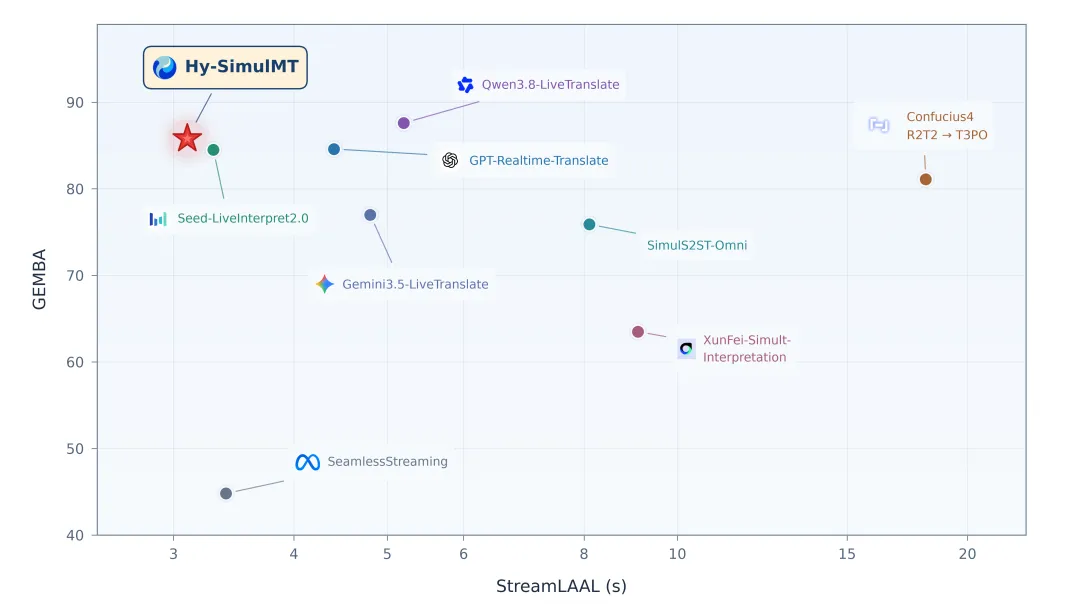
RealSI长语音评测原图:横轴StreamLAAL衡量平均翻译滞后,纵轴GEMBA评估翻译质量。数值来自腾讯项目测试。来源:Tencent Hunyuan,Hy-SimulMT项目,2026-10-26。原始资料(可放大):https://github.com/Tencent-Hunyuan/Hy-SimulMT/blob/main/assets/realsi_gemba_streamlaal_redstar_logos_v2.png
工程部署还需区分语音识别、增量翻译和语音合成。该项目的核心输出是翻译文本,语音播放及音色克隆需要配置相应TTS组件。真实会议还会受到术语、口音、噪声和长时间上下文影响;公开代码与评测为复现提供入口,但生产质量仍要由目标场景验证。
来源:腾讯混元:Hy-SimulMT官方项目|2026-10-26https://github.com/Tencent-Hunyuan/Hy-SimulMT
企业AI应用Oracle推出25款Agent应用,企业流程仍以权限和审批为边界
Oracle宣布25款由Claw驱动的Fusion Agentic Applications已经可用,覆盖财务、人力资源、供应链及客户体验等企业工作。其重点是让Agent围绕业务目标协调多步流程,而不仅在业务软件旁增加一个问答入口。公司同时强调,这些动作在企业定义的政策、控制和权限范围内执行。
Oracle办公园区资料照片;图像于2007年上传,不是本次发布会现场。来源:Rayhe / Wikimedia Commons。CC BY 2.5:https://creativecommons.org/licenses/by/2.5/原始资料(可放大):https://commons.wikimedia.org/wiki/File:Oracle_Corporation_HQ.jpg
供应计划分配是一个更具体的例子:系统在产线、工作中心、成品和组件等约束下比较方案,并交由团队审查批准。财务场景则涉及对账、异常识别及受授权的处理流程。这里的关键并非“模型会做多少事”,而是哪些状态可被可靠读取、哪些动作需要确定性执行、哪些环节必须保留人的批准。
这种产品路线把竞争从单次模型回答推进到企业数据、工作流和治理能力。但“已经提供”不等于客户已经实现统一的成本节省或无人化运营;本次发布没有给出可用于所有企业的实际收益结论。后续应关注具名客户的真实流程、异常处置和权限边界表现,这比把应用数量当作成熟度指标更有意义。
来源:Oracle:Fusion Agentic Applications|2026-10-26https://www.oracle.com/news/announcement/ai-world-oracle-advances-outcome-driven-ai-across-fusion-applications-2026-10-26/
算力基础设施SWI披露英国30MW首期算力规划,电力储备不等于已投运算力
SWI Group在10月26日的发布资料中披露,SWI Compute首个英国大型AI工厂计划以30MW起步,部署接近7000颗Rubin GPU和3500颗Vera CPU,采用Vera Rubin NVL72机架,预计2027年底上线。该首期项目属于计划进一步扩建的英国园区,公司另提出到2029年达到2.3GW AI工厂容量的目标。
这些数字对应不同阶段与口径。集团称已在欧美取得3.6GW电力资源,并订购约10亿美元的NVIDIA系统。官网原图把电力平台、设备订单、五个欧洲园区及合作资格并列展示,但几类指标不能互相替代,更不能合并表述为现成的3.6GW GPU算力。供电接入、建设、设备交付与客户负载上架必须衔接,单有某一环节并不能证明最终运营能力。
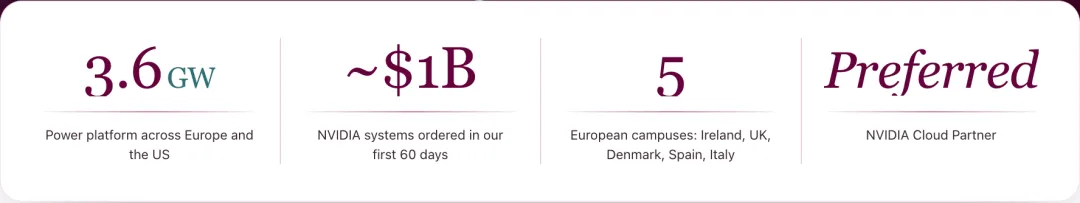
SWI官网原始数据卡片。电力平台、系统订单、园区布局与合作资格是不同指标,并非已经投运的GPU算力。来源:SWI Compute官网,2026-10-27读取。原始资料(可放大):https://www.swi-compute.com/
本期新披露的首期规模与时间表,为后续验证提供了具体基点。若供电、建设与设备部署能够按计划汇合,项目才可能把资源储备转化为可售计算服务;若任一环节推迟,长期容量目标也需要重新评估。因此,这条消息更适合读作新增项目规划,而不是把未来承诺计入当前市场供给。
来源:SWI Group:英国AI工厂部署规划|2026-10-26https://www.prnewswire.com/news-releases/swi-compute-emerges-from-stealth-to-turn-gigawatts-of-power-into-nvidia-ai-factories-starting-in-europe-302918810.html来源:SWI Compute:官网项目与资源信息|2026-10-27读取(动态页面)https://www.swi-compute.com/
技术精读AgentVQA:会推理,并不等于看对了行动现场
Gupta等人在10月22日发布的预印本AgentVQA,研究的是Agent行动之前的视觉判断。浏览器操作、机器人控制和游戏决策看似不同,却都需要从画面恢复任务相关状态:按钮在哪里,物体之间是什么关系,镜头变化后方向如何对应。作者把23个已有数据集中的任务整理为1000道四选一问题,覆盖网页Agent、第一视角视频、游戏、空间规划和机器人五个领域,每类200道。
这种设计以可控的离线选择题减少完整在线环境的执行成本,同时加入容易混淆的选项,并经过模型辅助筛选与人工核查。它测量的是经过筛选的高难度视觉决策能力,而非生产环境中的自然任务成功率。论文评估22个视觉语言模型,表1中总体最高为Gemini 3.7 Flash的58.5%;不同领域的领先者又不同,说明一个总分不足以描述模型的全部行动能力。
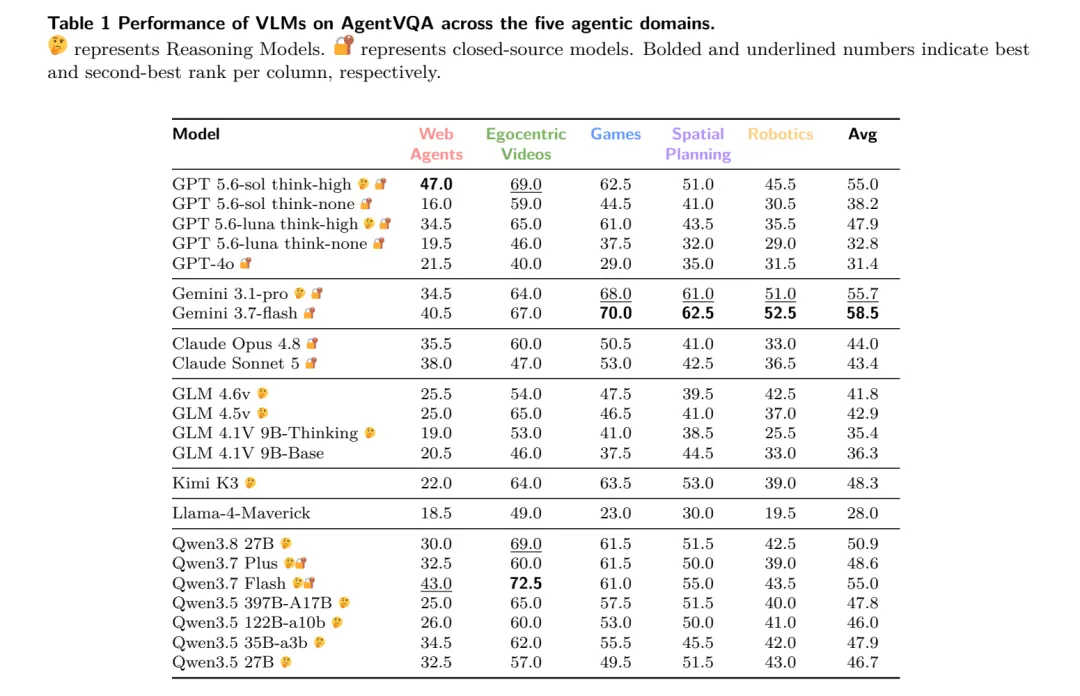
表1:五个领域与平均结果。保留全部22个模型、图例和表头,避免只选择支持某一模型的分数。来源:Advait Gupta等,AgentVQA,2026-10-22。CC BY 4.0:https://creativecommons.org/licenses/by/4.0/原始资料(可放大):https://arxiv.org/pdf/2610.31494v1
评测条件会影响分数的含义。对不支持原生视频输入的模型,作者均匀抽取32帧;不同模型的推理设置和采样温度有所区分。附录还说明,答案解析失败的样本会被跳过。因此,榜单不应被写成所有模型在完全相同有效样本数上的无条件排名,更不能外推为任何真实任务只有58.5%的成功率。
图8比总榜更接近工程问题。作者对Gemini 3.1 Pro的错误预测进行半自动归类,并抽取100个样本人工核查;在被分析的网页任务错误中,78%归为界面元素定位错误。这个分母是该模型、该领域的已分析错误,而不是全部任务或所有模型。机器人错误中空间混淆占65%,空间规划错误中视角差异占62%,也提示改进不能只依赖增加推理文字。
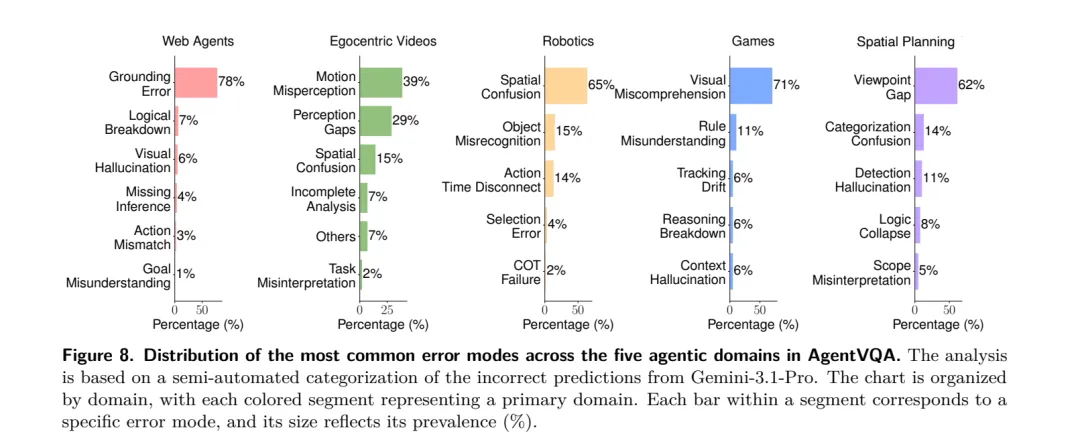
图8:Gemini 3.1 Pro在各领域已分析错误中的类型分布;百分比不是总体错误率。来源:Advait Gupta等,AgentVQA,2026-10-22。CC BY 4.0:https://creativecommons.org/licenses/by/4.0/原始资料(可放大):https://arxiv.org/pdf/2610.31494v1
作者还将12个模型与在线SpatialWorld实验对照,空间规划子集与其物理类任务的排名相关系数为0.895。但其他领域的相关性较弱,这个结果支持的是匹配领域中的关联,不能证明离线选择题可以替代所有在线Agent测试。工具调用失败、环境反馈、长任务恢复以及权限控制,并未由这1000道题完整覆盖。
它对本期产业消息的启发,是把“能提出计划”与“能可靠识别当前状态”分开检验。Oracle的流程权限解决动作是否被允许,Cadence的工具反馈检验设计结果是否满足约束;AgentVQA提示,进入这些执行环节之前仍可能存在感知错误。论文没有测试这两家新产品,也没有证明某种商业方案已解决问题,但提供了更具体的研究入口:定位、时序和空间关系的改进,能否转化为真实流程中的更少错误。
来源:Gupta等:AgentVQA(预印本v1)|2026-10-22https://arxiv.org/abs/2610.31494v1
从本期消息继续观察
本期最明显的变化,是AI产业的讨论增加了可核对的经营与执行细节。Anthropic公开申报让收入、经营费用和融资重估得以分开观察;Rambus与Amkor则显示,硬件链条上的增长与盈利改善并不以同一种方式出现。接下来,Anthropic后续申报中的计算投入、经营结果与现金流是否形成更清晰的关系,将影响对其商业扩张质量的判断;仅有净亏损的变化,仍不足以回答这个问题。
在工程和应用端,可把Cadence Maestro早期客户结果与Oracle具体企业流程作为两条观察线:前者需要披露任务、基线及设计约束下的收益,后者需要展示多步执行、异常处理和权限控制的实际表现。如果只能看到模型或应用数量增加,可靠落地的证据仍然有限;若具名场景能够给出可复核的完成质量与失败边界,产品成熟度的判断才有依据。AgentVQA揭示的定位和状态理解错误,可帮助识别这些证据应覆盖哪些薄弱环节。
基础设施方面,SWI的英国30MW首期计划值得沿着实际供电、施工和设备交付继续跟踪,而不是直接把园区扩建计划或2.3GW目标视作新增供给。不同环节同步推进,才会提高按期投入运营的可信度;若出现延期,原先围绕未来容量形成的判断也应随证据调整。
编写说明本文由AI辅助开展公开资料检索、整理与分析,并对主要事实、数据口径、原始来源及图文对应关系进行核对,经过独立内部复核。文中区分已披露事实、公司预期与条件性分析;如发现遗漏或错误,将据可验证资料及时更正。本系列致力于帮助公众理解半导体与人工智能的发展,将研究进展、工程实践与产业变化置于可追溯的事实背景中,为持续学习、专业交流和深入阅读提供线索。