ARTICLE · 1260408
【教育类APP出海】多邻国与它的AI挑战者们
【教育类APP出海】多邻国与它的AI挑战者们
在之前的《学海无涯,出海有方》里,我们拆过教育大类的五个垂直赛道,而在其中,语言学习一直是教育类APP中商业化最成熟的分支。 SensorTower数据显示,全球语言学习品类的总收入从2023年Q3的约 1.71亿美元涨到2026年Q1的约3.18亿美元,不到三年接近翻倍,而且每年Q1都有一个明显的季节性高峰。 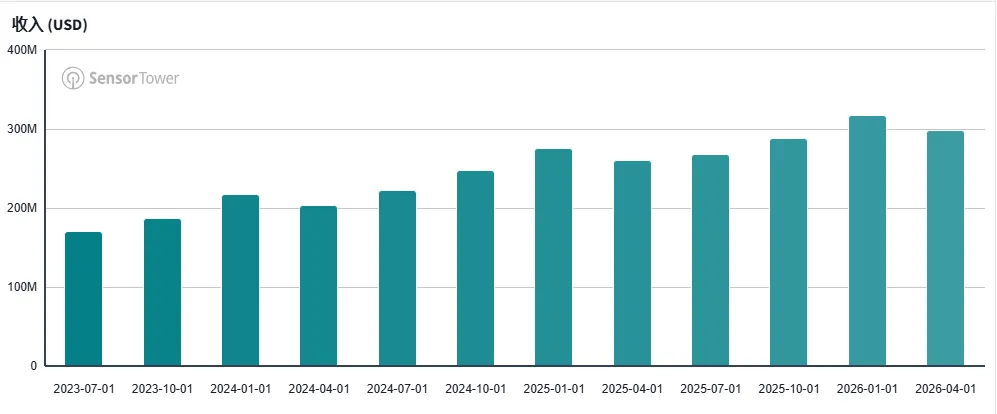
再看大环境。SensorTower《State of Mobile 2026》指出:2025年AI类应用收入同比增长 254%,非游戏类应用的内购收入第一次超过了游戏。语言学习正好卡在这两股浪潮的交点上。 这个赛道的玩家现在可以这样描述:绝对龙头Duolingo,与一批以Speak、Praktika、TalkPal、Loora这一类AI原生对话派为代表的第二梯队挑战者们。 Duolingo的基本盘依然稳。2025年全年收入10.4亿美元,同比增长39%,日活4770 万。SensorTower双商店口径下,它的月收入常年在约3100万到7300万美元之间波动,2026年1月达到约7255万美元的峰值。其他玩家加起来,都够不着它的零头。 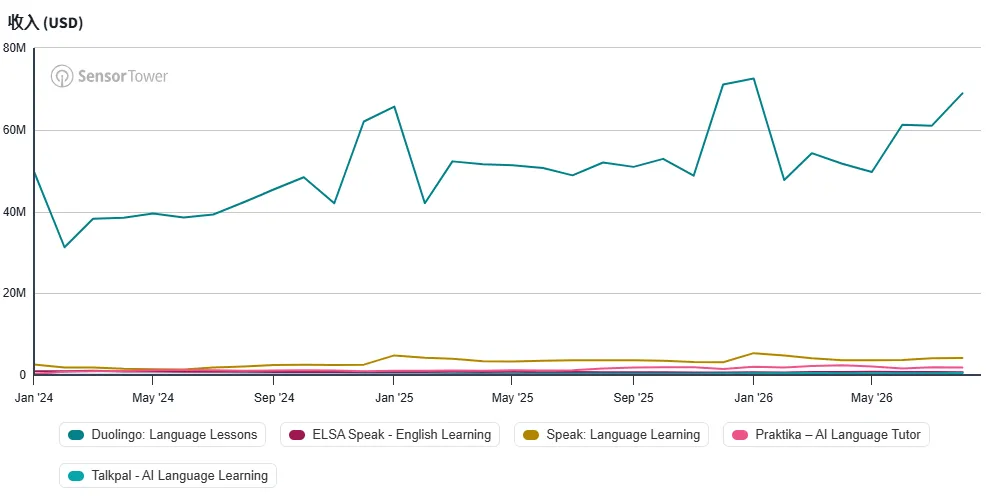
但体量不是这一节的重点,我们认为更重要的是Duolingo在过去数年内增长引擎方面的切换:SensorTower数据显示,Duolingo近两年的月下载量基本停在约1380万2190万的区间,没再上过台阶;RPD却从2024年初的约2–3美元一路抬到2025 年12 月的4.14美元峰值。 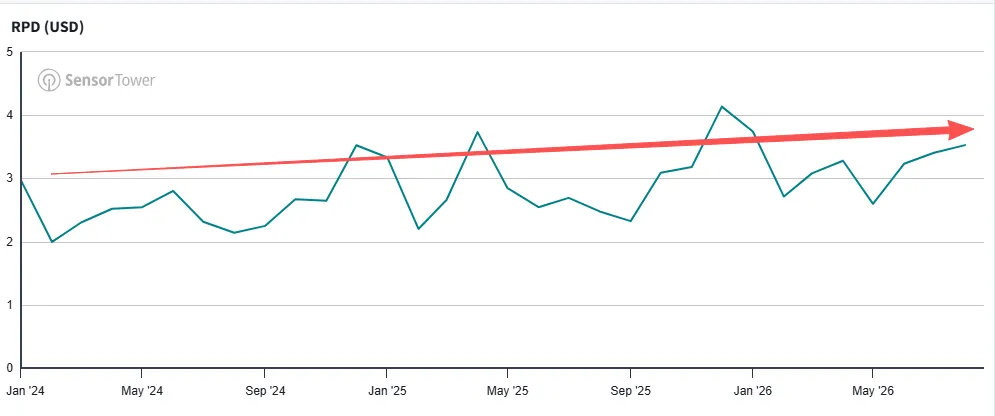
也就是说,它近两年的收入增长几乎全靠在每个用户身上多收钱,而不是新用户进场。这条时间线,和2023年底上线、定价29.99美元/月的AI订阅档Duolingo Max的渗透过程高度吻合。可以说,Duolingo这两年吃到的正是大力拥抱AI的红利。 Speak是面向Duolingo挑战者阵营里最具有代表性的第二名。除了数据上确实表现优异外,更多是他们在很早的时候便已开始拥抱垂直战略。 
SensorTower数据显示,它的月收入从 2025 年1月起出现明显的台阶式上移,2026年1月达到约534万美元的峰值。据 Forbes报道,Speak的年化收入已经突破1亿美元。这个数字比应用商店口径高出一截,原因不复杂:SensorTower只统计双商店内购,Speak还有网页端和 B 端收入。这个口径差本身就能说明问题,它的收入结构比同行多元。 Speak 最值得拆的是市场选择。SensorTower分地区收入构成显示,近 12 个月它的收入里,Speak的收入高度集中在东亚。日本以$1,937万位居第一,占绝对主导;美国$945万第二,韩国$882万第三,台湾地区$475万第四。这四个市场合计已占绝大部分收入,其中日、韩、台三个东亚市场加起来远超美国本土。法国是唯一进入前五梯队的欧洲市场。 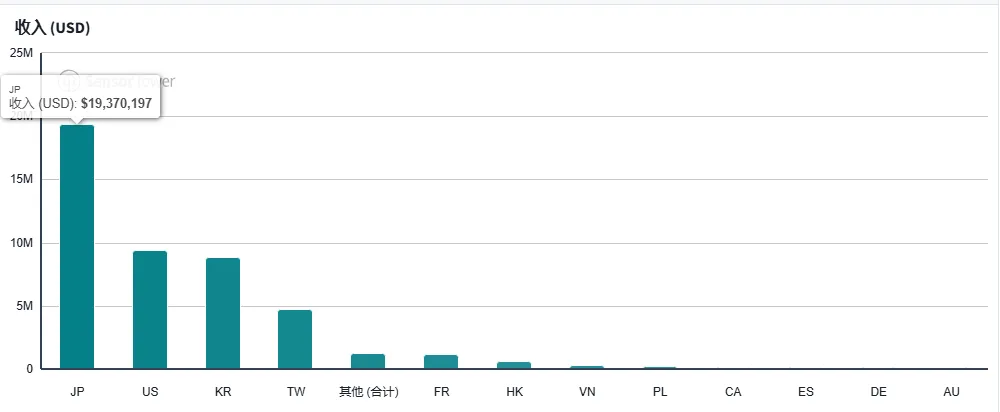
这种收入的分布其实是和Speak本身的产品属性相辅相成。通过公开信息可知,Speak的总部在旧金山,办公室却开在首尔、东京、台北;B端的Speak for Business也签下了 200 多家企业客户。 Speak本质上是抓住了东亚人在口语方面的超高需求,并针对性进行了精准打击(笔者就是其中一员,刚学外语时因为发音不标准被训斥很多次,焦虑无比)。一家美国本土公司把东亚优先这套打法跑通了,相信东亚语言教育市场的付费密度应该能对国内出海APP带来比较稳定的启示。 Praktika、Learna、Loora这三家虽然各有千秋,但笔者把三家放一起对比,主要原因便是这三家是拥抱AI最显著(直接把自己是AI语言产品写脸上了),市场表现又相对最好的产品。 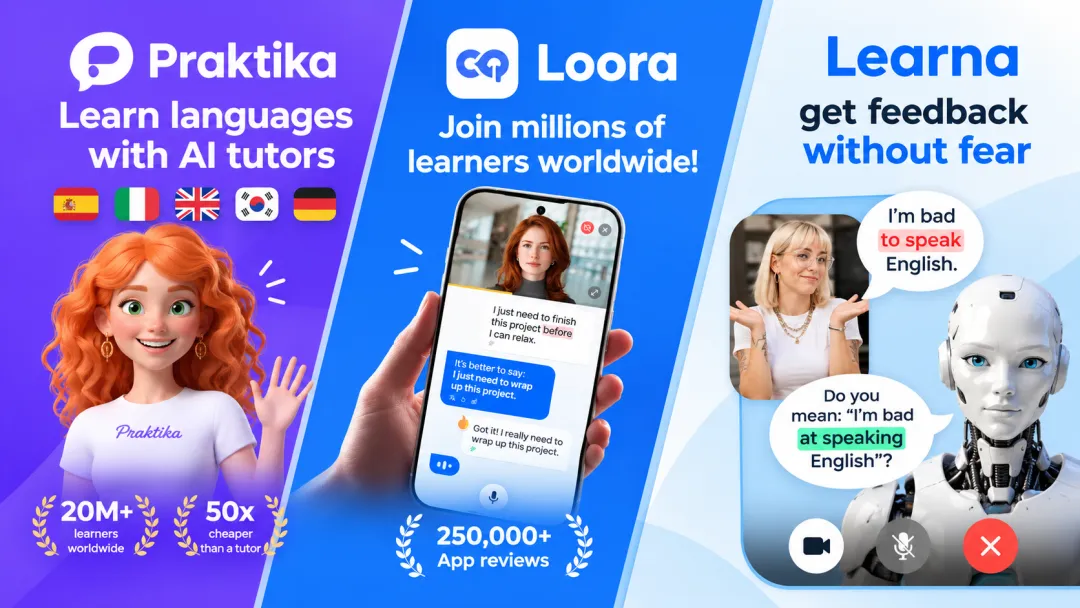
SensorTower 数据显示,三家产品在26年9月份下载量均已超过单月百万次,尤其是Learna在比其他两家上线更晚的前提下,取得了更狂放的增长,在26年3月的峰值时已经能达到770万次下载,哪怕是跳出AI语言这个垂类,单月770万次下载在整个APP行业都是极其亮眼的表现。 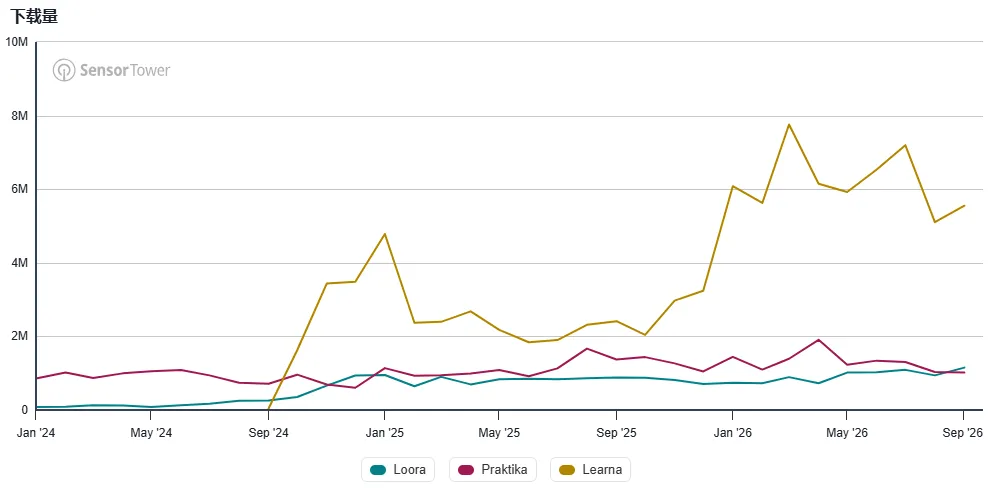
但是笔者依旧愿意把这三家包在一起聊,因为上述这三位的打法都可以概括成AI数字人私教,即是用拟人Avatar陪用户对话,尽可能模仿真实的使用场景/学习场景。 这些场景的面向各种各样,比如酒店前台聊自己的房间预约;比如在机场办手续;比如在国外请人帮忙拍照等等。实际比起固定课程中多年才变一次的固定句式,这种场景更加多元、更加真实、更加符合学习语言的需求。 除了Duolingo这位龙头外,其他的玩家用各自的切口分食市场。 TalkPal覆盖57种以上语言,走广度路线;ELSA是发音纠错工具派的老兵;前文提到过的Loora只切职场英语;SpeakX专打印度的低价服务;Midoo聚焦韩国和中国用户的聊天场景及学术口语;而他们全都深度融合了AI的能力。 相信大家读到这里已经有一些概念了,这批语言教育类的APP里没有一家想正面进攻 Duolingo 的主战场。大家都在巨头版图的缝隙里找到了属于自己的一亩三分地。因为Duolingo与Netflix、Wattpad,或者Uber、Youtube、Trip.com这种带有垄断味道的巅峰产品是很不一样的,它本身不是一个行业龙头产品的最终形态,也并没有完整打通语言学习类APP的整个生态链。 Duolingo这个产品有体力值、有排行榜、有各类道具、学习课程单次只需要几分钟,本质上是以语言学习作为内核的一款标准的游戏,以此吸引到的人群注定也是年轻的、时间碎片的、享受乐趣的一批人。但既然如此,需要学习专业术语的用户、需要商务沟通的用户、需要考核某类语言证书的用户,便自然地被第二甚至第三梯队的其他产品分走了。 对中国出海团队,我们认为在AI快速迭代的今天,大家切莫硬走Duolingo占尽天时地利人和的路子,更多可以把视线放到第二梯队的优秀产品中,看看他们如何用AI赋能产品,定位自己的用户,安排更新的频率,选择进入的市场,以及最重要的——看他们如何在高速增长的同时,保证了自己的商业化水平。 
本文封面由AI生成
点击蓝字 关注我们
01 Duolingo:拥抱AI的双刃剑
更值得琢磨的是它2026年初把原本Max专属的Explain My Answer功能免费放给全员,Max的付费价值被压缩到Video Call with Lily这类口语对话功能上。这种主动后撤付费墙的行为,说明从业者对AI变现机会的理解已经逐步精确到仅仅”对话”这一个功能上,当然了这也可能是Duolingo作为老大的一次行业变革尝试?这便难以言喻了。
02 Speak:相比Duolingo更加垂直的战略,无论是产品还是区域
03 Praktika&Learna&Loora:拥抱AI的未来
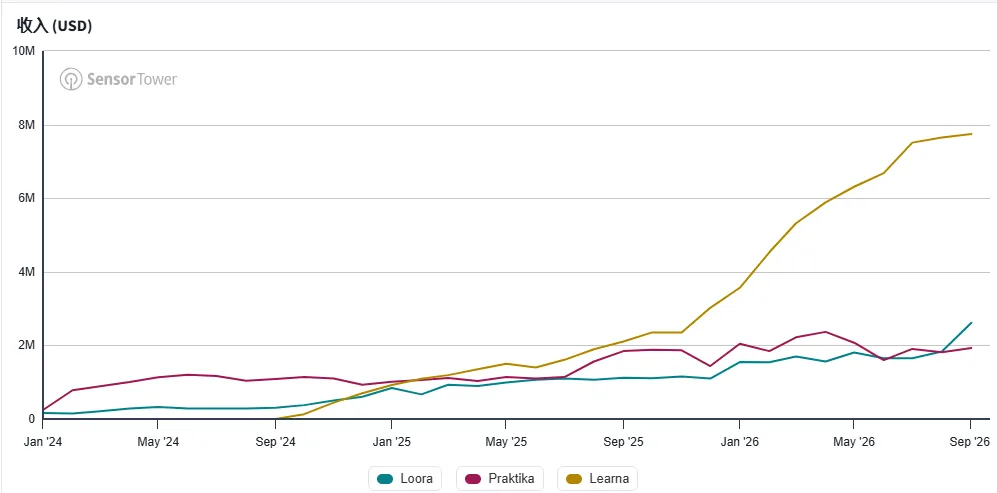
收入上Learna同样稳稳高于其他两家,甚至在增长的稳定性上更优于其尚有波动的下载表现,Learna自上线起至今刚过两年,投放的展示广告数量超60万条,是praktika的2倍,是loora的六倍,甚至比老大哥Duolingo还要多,而留存下来的这些用户,则给Learna供上了非常稳定且大量的订阅收入。
这其实是语言教学类APP未来发展的最核心机会,因为从客观上讲,这种以场景为模块的打法反而更加匹配AI的优势。
从课程的设计上来说,传统的语言教育类课程需要考虑到单词、语法、句式、常用短语、各类特殊用法以及在这些内容基础上的循序渐进,且听说读写四大项皆有不可替代的地位。但如果以场景为模块,尤其是以对话场景为核心,则大大降低了上述内容的门槛,而加强了语感方面的考量。AI不一定像传统语言教育一样,能帮忙做出最完整、最成体系的课程编排,但AI一定能快速堆叠各类对话场景,甚至快速适应新的网络潮流,这是一种双赢。
04 未来语言学习类APP还能走多远
再往未来看,这些第二梯队产品的生态位也会非常稳定,我们不一定会看到强者愈强的情况(甚至笔者认为是大概率不会),极有可能的是在语言学习这个已经从教育类APP细分出来的垂类中,又再次细分出新的二级垂类,并由我们见到的这些产品逐个称王。
扫码联系我们获得全媒介资源支持