ARTICLE · 1274258
国星宇航过聆讯,成都跑出“太空AI第一股
 ©文轩图库
对成都商业航天集群而言,国星宇航的聆讯意味着其角色正从国家航天体系的“配套者”,跃升为全链条的“组局者”。
观察员丨三畏 审校丨王恒
“太空AI第一股”过聆讯。
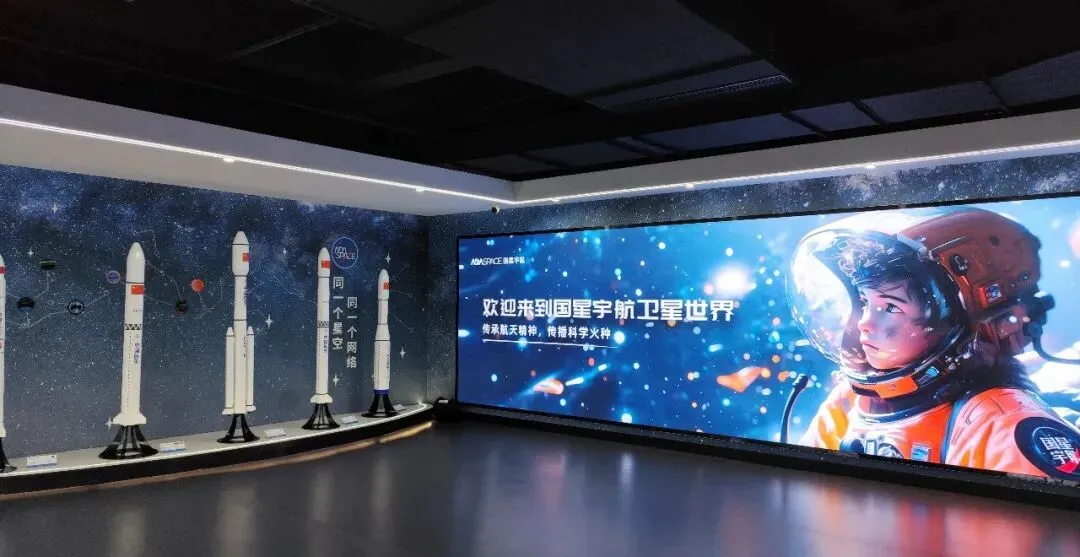
10月29日,国星宇航通过港交所上市聆讯,若发行顺利,这家从成都高新区走出的企业将成为港股“太空AI第一股”,也将是观察中国民营商业航天从技术验证走向资本市场的关键样本。
国星宇航是谁,经营面成色如何?
国星宇航成立于2018年5月,总部位于成都高新区,由陆川创办。
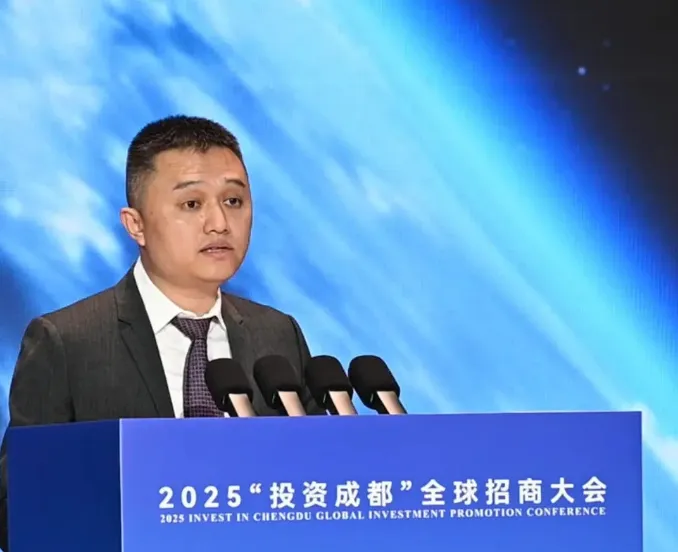
陆川是“80后”博士,本科及硕士毕业于电子科技大学通信与信息工程领域,曾在该校任职多年,后获广东工业大学控制科学与工程博士学位,是国家高层次人才特殊支持计划入选者,现任公司董事长兼执行董事。
陆川的通信与AI背景,也决定了国星宇航从一开始就没有走传统遥感卫星的老路,而是把“AI+卫星”作为主线。
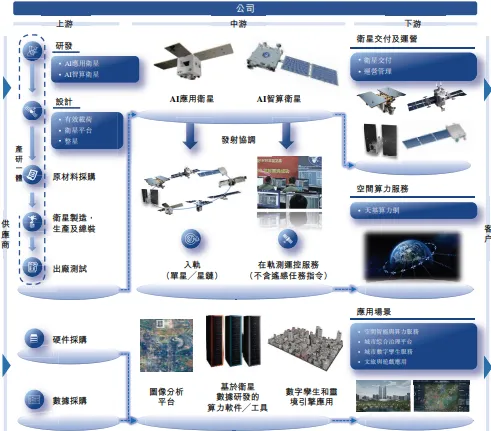
在这一路径下,公司战略重心落在卫星及相关服务和星基解决方案两条业务线上,形成了“造卫星—管卫星—用卫星”的完整链条。
按累计成功发射的AI卫星数量计,国星宇航在中国民营商业航天企业中排名第一;按2025年收入计,在管理完整卫星产业链的民营企业中排名第二,市场份额22.6%。
国星宇航技术迭代节奏密集,2018年发射中国首颗AI应用卫星,2024年发射首颗AI大模型智算卫星,2025年5月以“一箭十二星”方式发射全球首个12颗AI智算卫星星座。
这些节点说明国星宇航在技术叙事上已经站住了位置,但商业航天最终需要的仍是技术转化为可持续的财务回报。
2023至2025年,国星宇航收入从5.08亿元增至7.03亿元,但年内亏损同步从1.39亿元扩大至2.56亿元,三年累计亏损超过5.7亿元。毛利率的波动更为剧烈:2024年一度冲高至38.0%,2025年又回落至20.4%。
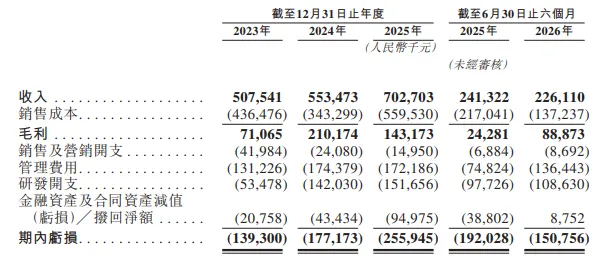
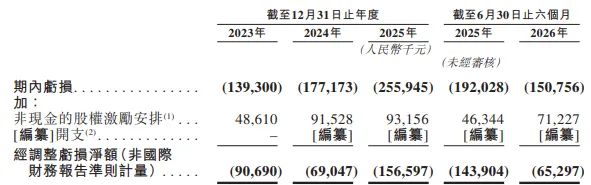
这并非单纯的经营恶化,而是收入结构迁移的直接结果。财报数据显示,卫星及相关服务收入占比从2023年的0.6%升至2025年的36.5%,2026年上半年进一步达到57.7%;同期毛利率相对更高、但规模天花板也更明显的星基解决方案,占比从2023年的90.7%降至2025年的63.2%,2026年上半年进一步降至41.7%。
换句话说,公司正在用毛利率的短期波动,换取收入结构的长期切换。2023年和2024年经营活动分别净流出3.14亿元和2.13亿元,2025年勉强转正至820万元。
截至2026年6月30日止六个月重新录得经营净流入6120万元,但同期投资活动净流出高达36.15亿元,主要流向结构性存款等金融资产,而非全部沉淀为经营性资产。
截至2026年6月末,贸易应收款及应收票据净额5.98亿元,其中账龄超过一年的毛额为3.05亿元,坏账准备(减值准备)1.49亿元。收入的增长还没有完全转化为可支配的自由现金流。
 机会与风险:一个硬币的两面
“太空算力”从概念走向订单的窗口期正在打开。
国星宇航截至最后实际可行日期手握114颗待交付AI卫星订单,合约总值34.75亿元;2026年10月14日已发射第二组8颗AI智算卫星,并计划在2026年第四季度再发射14颗。国际电联核准覆盖3157颗卫星的频谱与轨道资源,其中2800颗服务于星算计划。
这意味着,它的收入引擎正在从“卖解决方案”切换到“卖算力基础设施”,如果交付节奏兑现,收入增长的可见度会显著高于依赖项目制采购的星基解决方案。
但问题的严峻性也恰恰源于此。卫星制造和星座部署是极端的资本消耗型生意,而国星宇航的自我造血能力尚未稳固。
2025年毛利率回落至20.4%,说明卫星业务的规模效应还没有完全覆盖早期定制化研制的成本。
更值得警惕的是客户集中度:2025年五大客户收入占比78.0%,2026年上半年进一步升至91.1%;截至2026年6月末,贸易应收款及应收票据中73.1%来自国有企业客户或国企主导项目。
国企客户的信用资质本身不是问题,但其预算周期和付款审批流程会拉长回款周期,导致公司需要在收入确认和现金流入之间持续垫付营运资金。
另一个不可忽视的变量是发射风险。2026年1月,两颗实验卫星因第三方运载火箭技术问题发射失败,卫星成本损失约840万元,且因使用的是首次执行任务的运载工具,相关卫星并未纳入保险覆盖;公司另需承担替代卫星研制成本约240万元。
对于一家计划在2027—2028年分别研制36颗和60颗卫星的公司而言,发射节奏的任何系统性扰动,都会同时冲击收入确认、客户验收和现金流回收三个环节。
成都的商业航天企图
国星宇航是成都商业航天产业集群中第一个走到港交所门前的“链主级”选手。
成都2025年印发的《商业航天创新发展三年行动计划(2025—2027年)》明确提出,到2027年全市商业航天及关联产业规模力争达到500亿元,培育链主企业7家以上,上市企业达到12家以上。
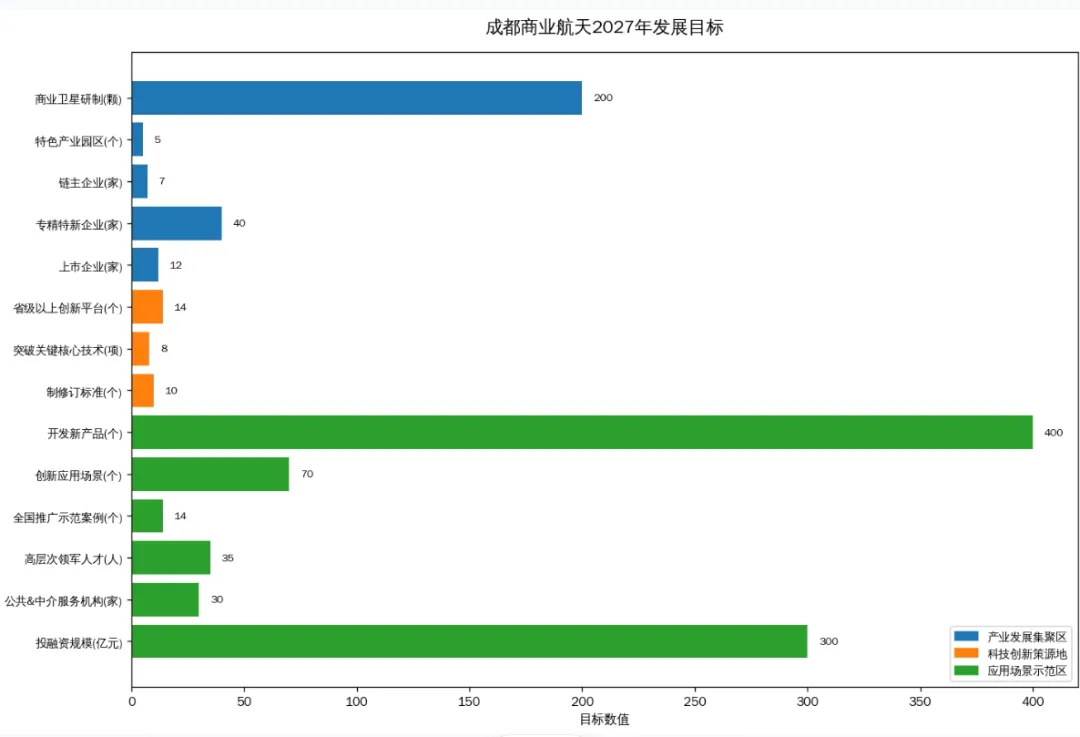
2024年全市商业航天产业规模已突破200亿元,集聚企业170余家。国星宇航若成功上市,将是这套“链主—资本—集群”逻辑的一次关键验证。
在成都高新区,截至2026年7月,成都高新区已集聚商业航天产业链核心企业102家,2025年产业规模突破130亿元。
据媒体报道,太空算力领域全球“首提、首发、首用”三大标志性成果均发源于此,其中“一箭十二星”发射全球首个太空计算星座的主体,正是国星宇航。
据成都高新区公开信息,当地已累计组建各类基金182只、总规模超3500亿元,形成了覆盖“资助—种子—天使—创投—产投—并购”的全生命周期资本服务体系。
国星宇航2026年4月完成的35.5亿元融资、投后估值约115.5亿元,本身就是这套资本基础设施的产物。
对于成都而言,国星宇航提供了一个可复制的路径样本:依托本地科研院所和产业链配套,在细分赛道(AI卫星、太空算力)建立技术辨识度,再通过港股市场获得面向国际资本的定价锚。
如果这条路走通,成都从“商业航天产业集聚地”向“商业航天资本输出地”的跃迁就有了第一个公开市场的支点。
但需要审慎思考的是,资本市场大门虽开,国星宇航接下来需要向市场证明,它能否把天上的算力持续地、可盈利地卖出去,并形成可持续的商业闭环。
对于成都的商业航天集群而言,国星宇航的聆讯是一个积极信号:它意味着成都的角色,正在从国家航天体系的“配套者”,转向商业航天全链条的“组局者”之一。
本文基于成都国星宇航科技股份有限公司(简称“国星宇航”)及其子公司、董事及高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会、中国证券监督管理委员会、国家发展和改革委员会、工业和信息化部等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、港交所聆讯后资料集、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对国星宇航、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。国星宇航相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;国星宇航能否最终完成发行上市,仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。