ARTICLE · 1288618
手机一屏24个借贷APP, Debt堆起来的日子,一定要清醒
手机一屏24个借贷APP, Debt堆起来的日子,一定要清醒打开手机桌面,整整一屏幕密密麻麻全是各类借款软件:360借条、信用飞、小赢卡贷、桔多多、还呗、小象优品、豆豆钱、恒小花、省呗、拍拍贷、榕树贷款、时光分期、众安贷、分期易、万卡、金瀛借款、羊小咩、你我贷、洋钱罐、宜享花、极融借款、畅行花、小花分期、芸豆花。
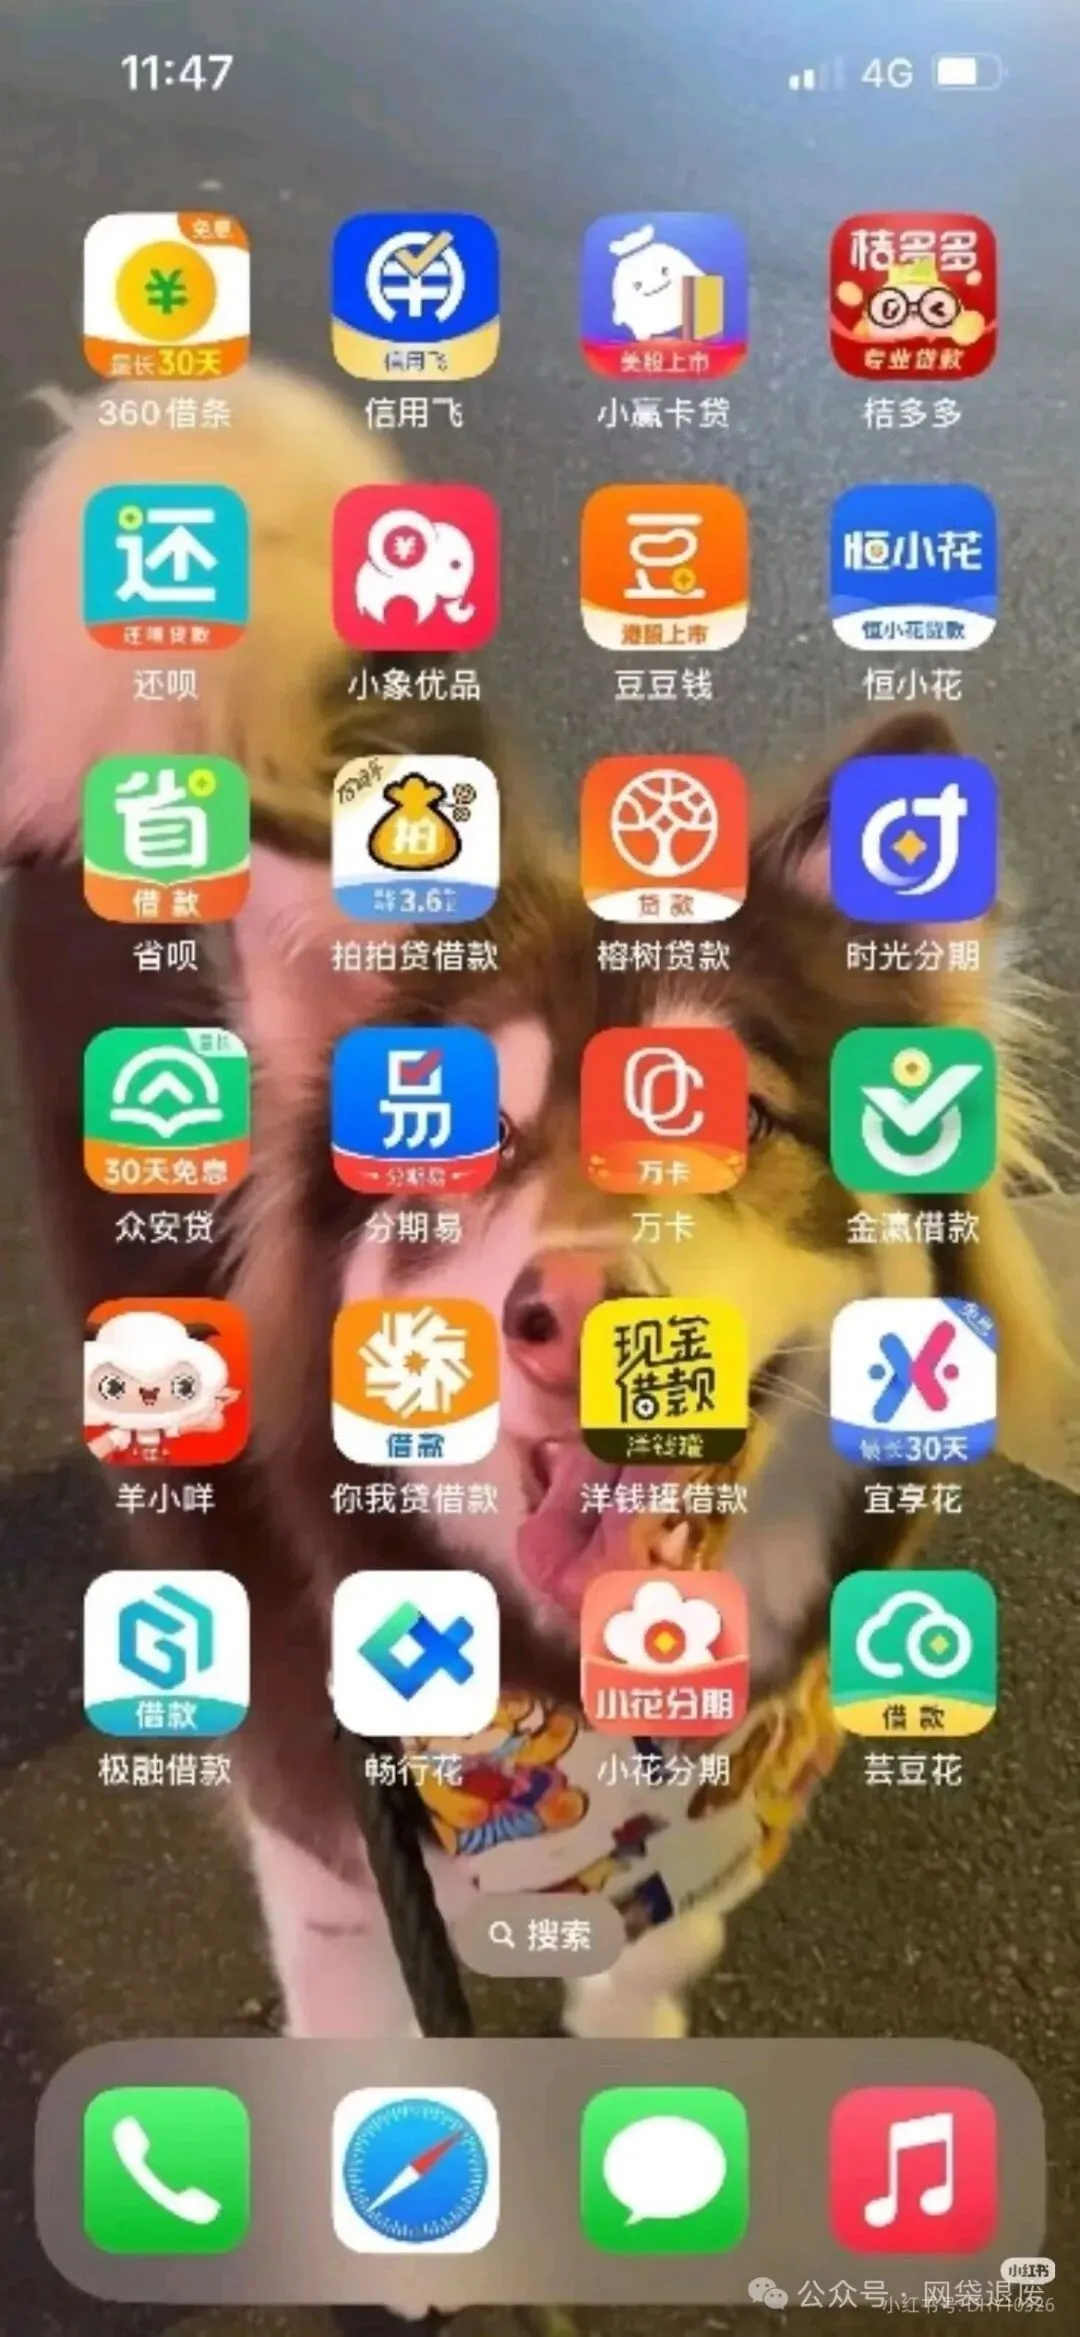
看到这张截图,很多负债的朋友一眼就能共情,这不是个例,是很多多头借贷用户真实的手机桌面。
✅ 多头借贷,最容易踩的几个大坑
很多人最开始只是一笔小额周转,遇到还款压力之后,下意识的想法就是:拆东墙补西墙,下载新的平台借款,拿来还上一期的欠款,平台越下越多,债务雪球越滚越大。
1. 息费叠加,还款压力成倍上涨
不同平台的分期手续费、服务费、会员费、保险费叠加在一起,很多人只看每月要还多少钱,没有仔细核算综合成本,等到反应过来的时候,已经偿还了远超本金的费用。不少平台除了明面的分期利息,还捆绑了各类增值服务、保障费用,勾选隐蔽,一不小心就多出来一笔固定扣费。
2. 征信密密麻麻,后续融资直接受阻
每一次在借贷平台申请额度、放款,大多都会在征信报告留下信贷查询与贷款记录。当征信上几十条不同的消费贷记录,银行、正规金融机构看到多头授信记录,后续想要办理房贷、经营贷、信用卡审批,都会受到很大影响。
3. 还款期撞车,极易出现逾期
几十个平台还款日各不相同,每个月要记十几二十个还款日期,稍有疏忽就错过还款日,产生逾期罚息,同时留下逾期征信记录;一旦出现连续逾期,催收压力也会随之而来。
4. 容易掉入“以贷养贷”死循环
以贷养贷最大的陷阱:新借的钱大部分用来偿还旧贷的利息和服务费,本金并没有减少,债务总额持续走高,直到最后再也无法从任何平台借出资金,资金链直接断裂。
✅ 如果你的手机也有很多借贷APP,可以这样梳理
第一步:全部拉账单,一笔一笔盘点清楚
导出每一个平台的完整合同、还款流水,统计清楚:剩余本金、已经偿还的总金额、里面包含的利息、服务费、保险、会员等所有附加费用。很多人从来没有完整算过自己到底总共还出去多少钱。
第二步:停止继续新增借贷,不再下载新借款平台
这是最核心的一步。只要还在不停新开平台借钱,债务循环就停不下来。哪怕短期还款压力很大,也要坚决停止以贷养贷本文仅作为消费借贷风险科普,不构成债务协商承诺,所有和平台的沟通协商,请在合法范围内理性开展。 不会的可以交流。
看到这张截图,很多负债的朋友一眼就能共情,这不是个例,是很多多头借贷用户真实的手机桌面。
✅ 多头借贷,最容易踩的几个大坑
很多人最开始只是一笔小额周转,遇到还款压力之后,下意识的想法就是:拆东墙补西墙,下载新的平台借款,拿来还上一期的欠款,平台越下越多,债务雪球越滚越大。
1. 息费叠加,还款压力成倍上涨
不同平台的分期手续费、服务费、会员费、保险费叠加在一起,很多人只看每月要还多少钱,没有仔细核算综合成本,等到反应过来的时候,已经偿还了远超本金的费用。不少平台除了明面的分期利息,还捆绑了各类增值服务、保障费用,勾选隐蔽,一不小心就多出来一笔固定扣费。
2. 征信密密麻麻,后续融资直接受阻
每一次在借贷平台申请额度、放款,大多都会在征信报告留下信贷查询与贷款记录。当征信上几十条不同的消费贷记录,银行、正规金融机构看到多头授信记录,后续想要办理房贷、经营贷、信用卡审批,都会受到很大影响。
3. 还款期撞车,极易出现逾期
几十个平台还款日各不相同,每个月要记十几二十个还款日期,稍有疏忽就错过还款日,产生逾期罚息,同时留下逾期征信记录;一旦出现连续逾期,催收压力也会随之而来。
4. 容易掉入“以贷养贷”死循环
以贷养贷最大的陷阱:新借的钱大部分用来偿还旧贷的利息和服务费,本金并没有减少,债务总额持续走高,直到最后再也无法从任何平台借出资金,资金链直接断裂。
✅ 如果你的手机也有很多借贷APP,可以这样梳理
第一步:全部拉账单,一笔一笔盘点清楚
导出每一个平台的完整合同、还款流水,统计清楚:剩余本金、已经偿还的总金额、里面包含的利息、服务费、保险、会员等所有附加费用。很多人从来没有完整算过自己到底总共还出去多少钱。
第二步:停止继续新增借贷,不再下载新借款平台
这是最核心的一步。只要还在不停新开平台借钱,债务循环就停不下来。哪怕短期还款压力很大,也要坚决停止以贷养贷