ARTICLE · 1294914
美股为什么大跌?AI 正在重走中国车企的路
美股为什么大跌?AI 正在重走中国车企的路2008年,巴菲特在致股东信里写过一句话:“最糟糕的生意,是那种增长很快、需要大量资本来维持增长、最后却几乎赚不到钱的生意。” 当时,他说的是航空业。很多年后,这个现象,在中国的新能源汽车产业开始重现。 现在,华尔街开始担心,这句话说的也是 AI。 10月29日,Alphabet 单日跌了13%,是2004年上市以来最大的单日跌幅,一天蒸发约5000亿美元。 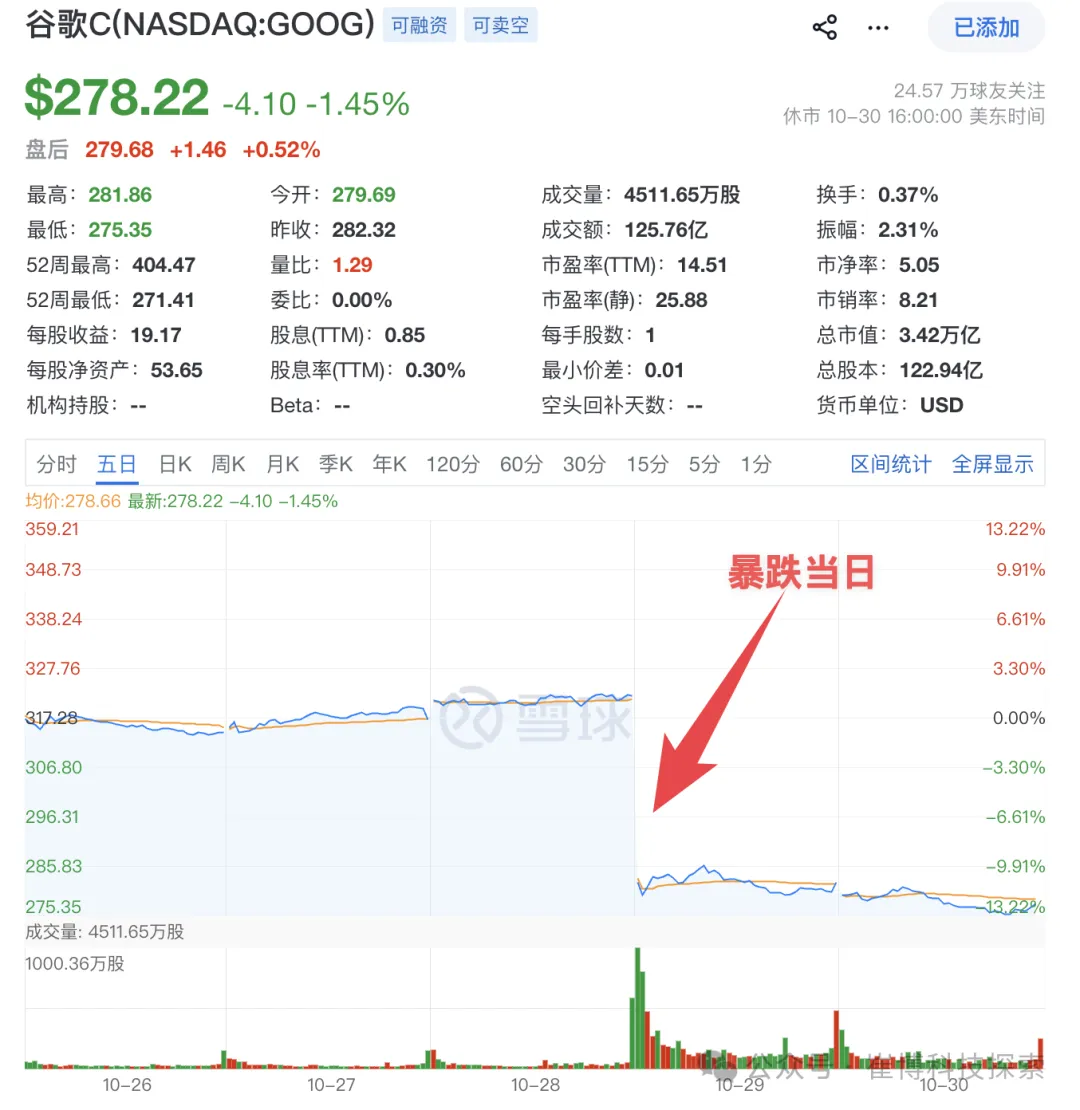
让市场害怕的是它的自由现金流:三季度是负90.7亿美元。 也就是说,全世界最会赚钱的公司之一,这个季度花的钱比挣的多。 一周前,Meta 三季度资本开支349亿美元,已经超过它的经营现金流,股价当天跌了7%。它接着还要做一笔创纪录的975亿美元融资。 整个十月,纳斯达克百大企业,蒸发了超过2万亿美元。 奇怪的是,这几家公司的营收其实都在增长。市场惩罚它们,问的是另一个问题: 这么多钱砸下去,什么时候能赚回来? 拿微软来看最清楚。 2027 财年第一季度营收922.79亿美元,涨了19%;Azure 云收入331.65亿美元,涨了48%。这份成绩单相当漂亮。但同一个季度资本开支452亿美元,涨了30%,自由现金流反而掉了27%,只剩186.3亿美元。 模型公司也出现了类似的情况: Anthropic 年化收入约300亿美元,一年翻了十几倍,可2025年毛利率只有40%。它签下的算力采购承诺半年内从545.6亿涨到2656亿美元,差不多是年收入的7.5倍。 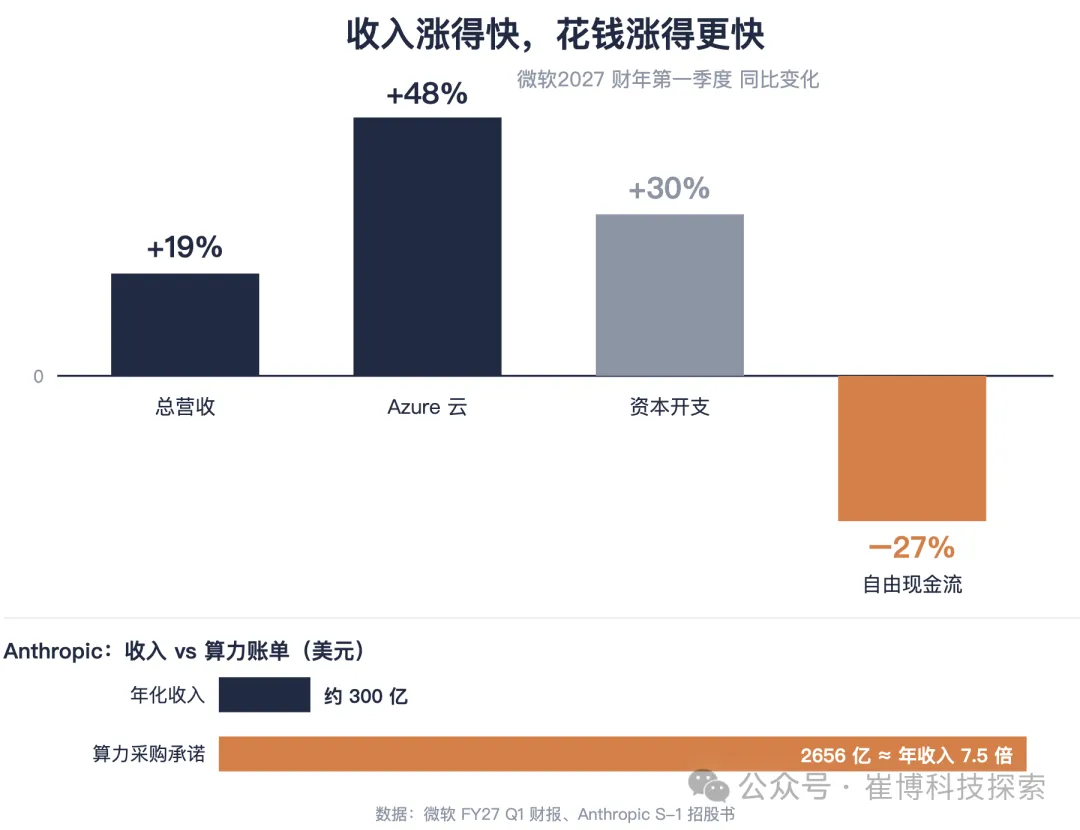
按照传统的观念,软件的边际成本应该趋近于零,越卖越赚。 但是,AI 不一样,每生成一个 Token 都要实打实地烧电、占芯片、占内存。这个成本会降,但降不到零。 今年二季度 DRAM 涨了63%、NAND 涨了75%,国内昇腾910C 从32万涨到48万。单价越降、用量越大,总账单反而越来越重。 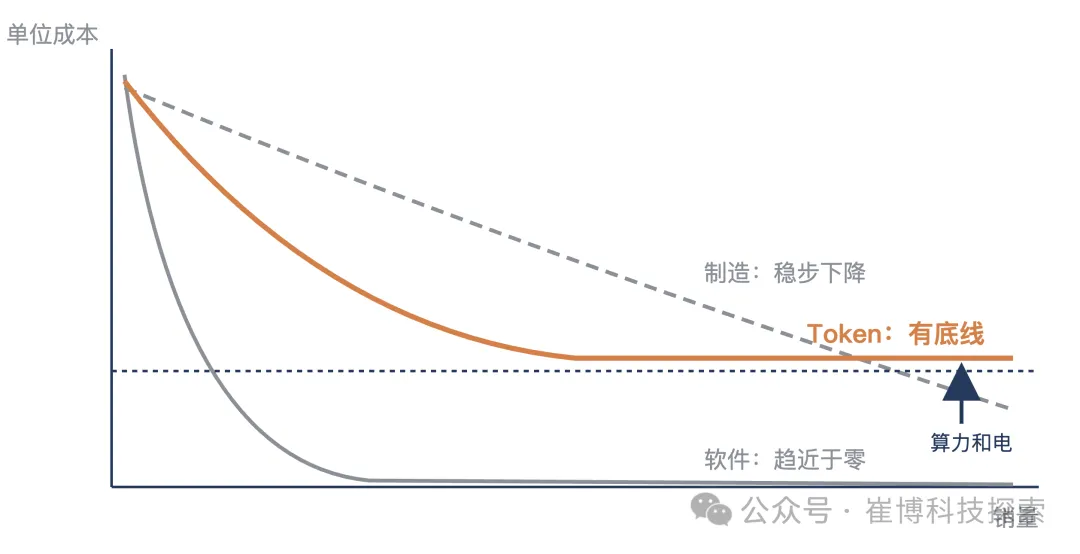
这正是航空业的样子:高投入,重资产,竞争激烈,价格一直往下压,而客户侧的投入增幅又有限,很多企业还没有直接看到 AI 带来的效益提升。 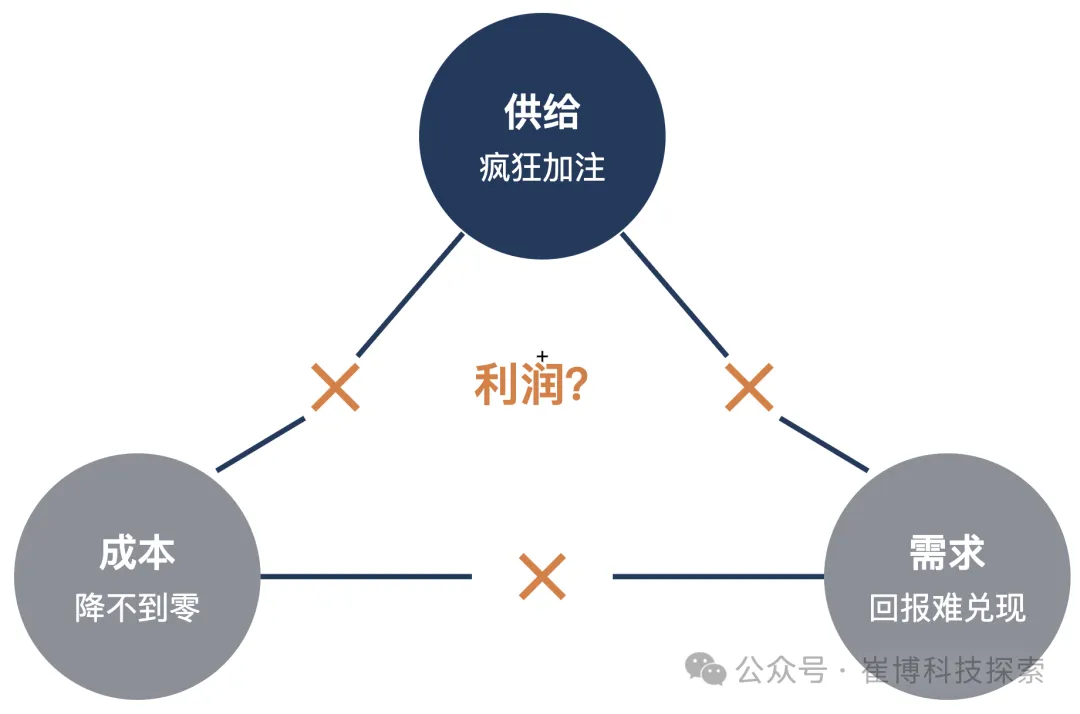
那大家就要问了:既然现金这么紧,为什么不少花一点? 因为这是一场谁都退不出来的竞赛。这在经济学里是典型的“囚徒困境”。 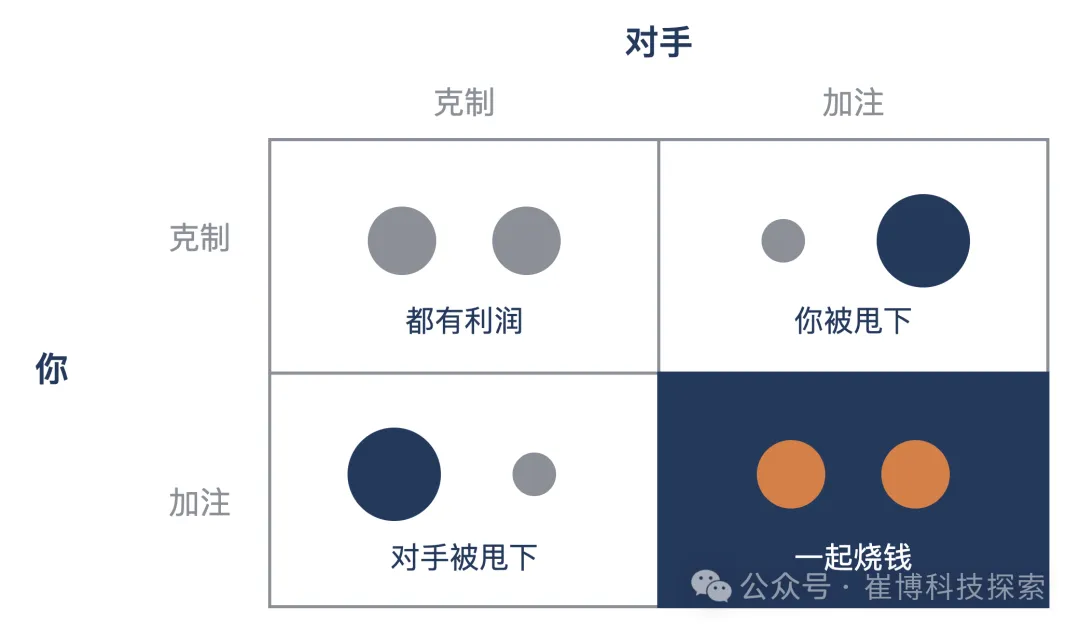
如果大家都克制,每家都能活得滋润。可只要你克制而对手加注,对手就可能提前一年拿到下一代模型,抢走你的客户。 所以对每一家来说,最安全的选择都是加注。结果所有人一起加注,一起把利润烧掉。 这个故事,其实看起来很熟悉。 过去几年,新能源车是中国最热的赛道,销量全球第一,技术领先,出口暴涨。但看看账本: 今年1—9月,全国汽车行业利润2675亿元,同比下降23%,利润率只有3.3%;9月单月更是跌到1.4%,比工业平均水平低一大截。 头部车企也一样难。比亚迪前三季度净利润223.5亿元,下降4.2%;长城降了55.7%。车卖得越来越多,钱却挣得越来越少。 但是,上游完全是另一番景象。 宁德时代前三季度营收4421.37亿元,增长56%;净利润645.30亿元,增长31.6%。 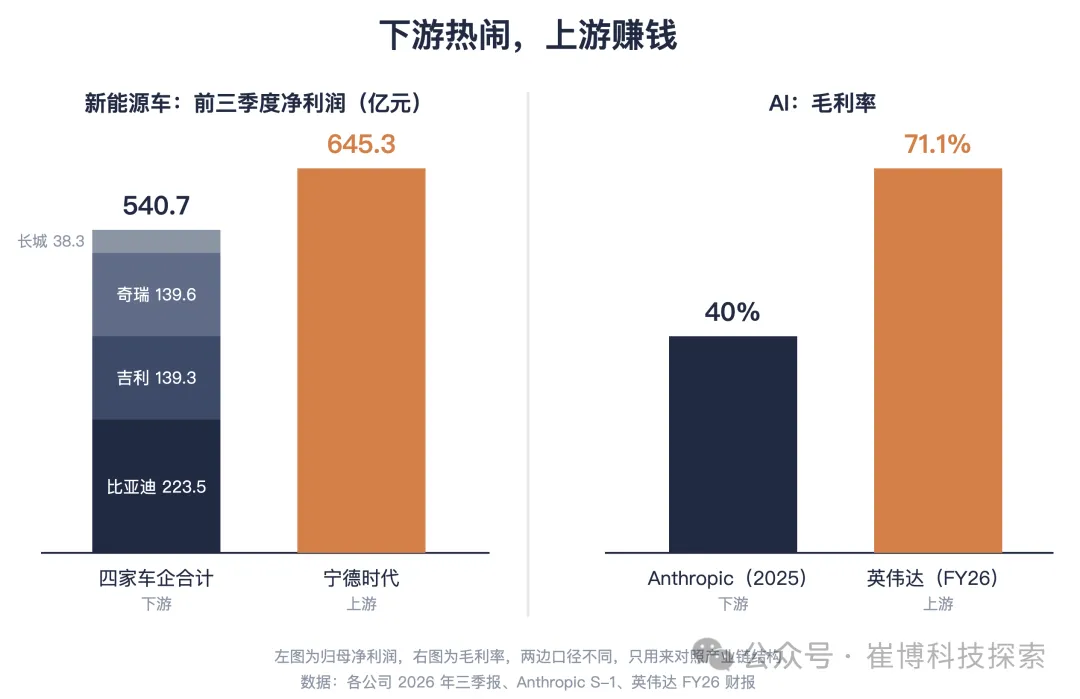
我算了一下:比亚迪、吉利、奇瑞、长城四家前三季度的净利润加起来大约540亿元,还不到宁德时代一家。 再看 AI 这边,英伟达2026 财年总营收2159亿美元,毛利率71.1%。 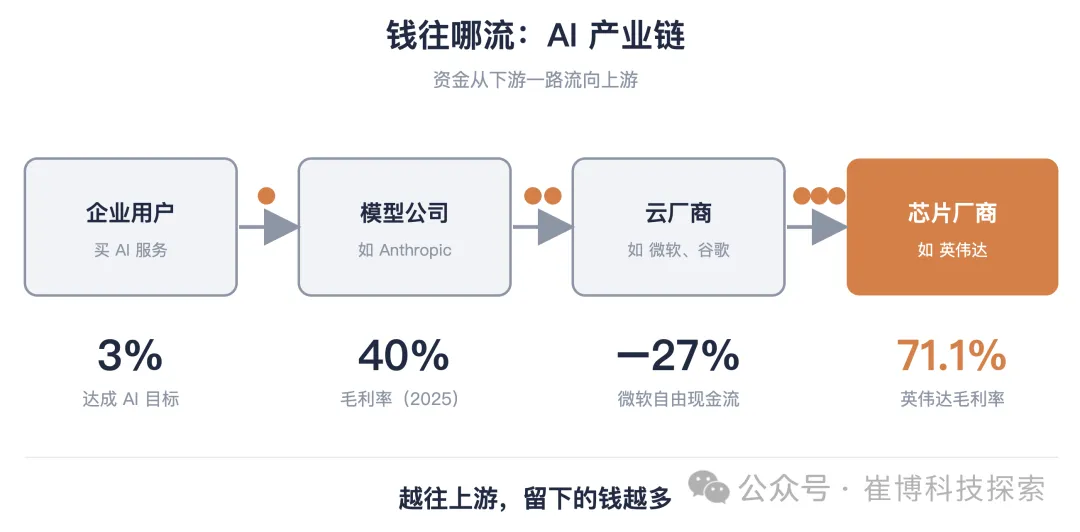
下游的云厂商和模型公司在打价格战、烧现金流,上游卖芯片的人稳稳地收钱。 两条产业链放在一起,结构几乎一模一样: 下游热闹,上游赚钱;下游拼规模,上游定价格。 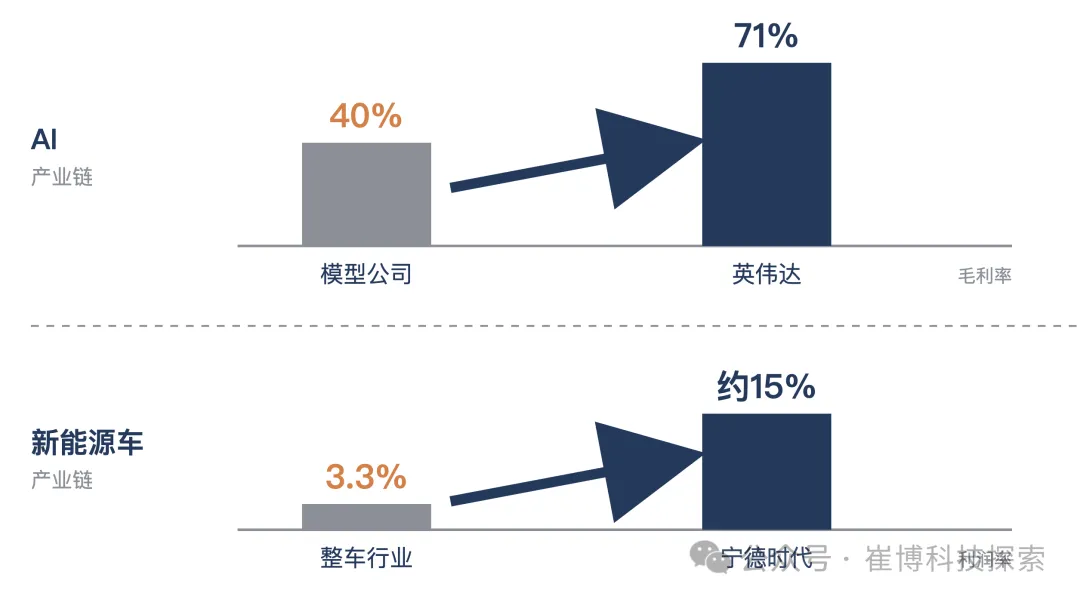
我不认为是。 电动车没有因为车企不赚钱就消失,反而彻底改变了全球汽车格局。 航空业利润微薄,但没人能否认飞机改变了世界。 AI 也一样,价值确实在产生,只是,价值被谁拿走,跟谁在创造价值,是两回事。 这次美股大跌,市场想明白的其实是这一点: AI 是一场真正的革命,但不是每个参与者都能从革命里赚到钱。 一个行业有前途,跟这个行业里某家公司能不能赚钱,中间隔着商业模式。 所以接下来再看任何一家 AI 公司,我建议别只看“AI 有没有前途”,要问三个更具体的问题: 淘金热里,最稳的往往不是挖金子的人,而是卖铲子的人。 宁德时代是新能源车的铲子,英伟达是 AI 的铲子。 至于挖金子的那些人,有人会挖到金矿,更多人可能只挖到尘土。 不管我们有没有看清楚。资本市场,现在已经开始分辨了。
一、十月,市场变脸了
二、收入涨得快,花钱涨得更快
三、隔壁有个现成的样本:中国新能源车
四、这是泡沫吗?
五、看懂 AI,要看它站在哪一层
它在产业链的哪一层? 它有没有定价权? 它的收入增速能不能跑赢资本开支?