ARTICLE · 1297651
AI眼镜"扛旗":龙旗科技Q3营收创单季新高,SiP上海工厂通过可靠性验证
在全球智能手机出货承压的背景下,一份逆势增长的三季报,让龙旗科技(603341.SH / 09611.HK)的"AI硬件转型"故事第一次有了完整的财务注脚。
10月29日晚,龙旗科技披露2026年第三季度报告:第三季度实现营业收入139.30亿元,同比增长21.94%、环比增长25.52%,刷新上市以来单季营收历史新高;归母净利润1.78亿元,同比增长17.37%;扣非净利润1.07亿元,同比增长15.99%,环比大增113.27%,连续两个季度环比高增长。
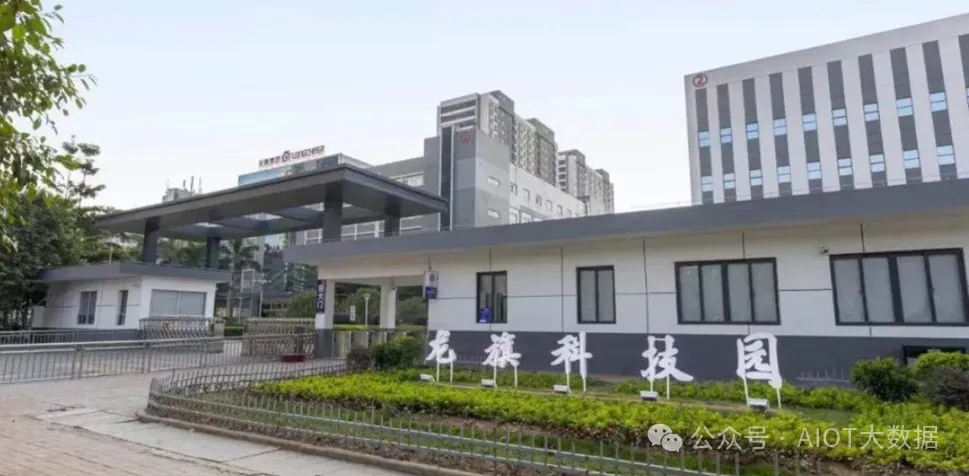
这份财报最被市场关注的核心信息,藏在经营情况说明中——"在智能眼镜领域,公司已进入国内外头部品牌的核心供应链,同时为下一代智能眼镜产品适配的SiP业务正有序推进中,上海工厂已通过完整的可靠性验证。"
业绩全景:单季修复明确,累计口径仍在低谷
从披露的核心财务数据来看,单季的强劲增长与前三季度累计的业绩疲弱形成鲜明对比:
2026年Q3营业收入139.30亿元,同比增长21.94%;2026年前三季度总营收325.91亿元,同比增长4.02%
Q3归母净利润1.78亿元,同比增长17.37%;前三季度归母净利润4.24亿元,同比下滑16.44%
Q3扣非净利润1.07亿元,同比增长15.99%;前三季度扣非净利润仅633.12万元,同比大幅下降97.66%
前三季度经营现金流净额5.25亿元,同比下降42.71%
需要指出的是,前三季度归母净利润4.24亿元中,扣非部分占比极低,意味着当前利润表高度依赖非经常性损益。公司方面解释,前三季度扣非利润的波动主要来自AI PC、汽车电子等新业务的前期研发投入与汇率波动,而三季度新业务集中放量,说明前期投入已正式进入收获期。
AIoT扛起增长大旗:32.21亿元收入同环比增速均超40%
分业务板块来看,第三季度三大核心品类同步提速,结构性转型的信号清晰显现:
智能手机业务实现收入86.35亿元,同比增长12.40%,公司通过提升产品线档位、拓宽产品生态,对冲存储价格上涨等行业外部压力
平板电脑业务收入18.73亿元,同比大幅增长71.82%,成为传统业务中弹性最强的板块
AIoT产品板块收入达32.21亿元,同比增长41.14%、环比增长47.6%,是三大板块中增长最快的部分,占单季总收入比重约23%
拉长时间维度对比更能体现增长斜率:2025年Q3龙旗科技AIoT业务收入为22.82亿元,一年后的2026年Q3这一数字已提升至32.21亿元。截至三季度末,传统手机业务占总营收的比重已降至六成左右,非手机品类的结构性抬升,正是这家以手机ODM为核心标签的企业正在完成的最重要一次战略转身。
更值得关注的是增长的质量变化:二季度AIoT业务仅用约两成的收入,就贡献了超过三成的毛利额。成熟手机品类的竞争核心在于效率、成本与交付能力,而AIoT品类分散、定制化程度高、产品迭代速度快,比拼的是整体方案解决能力,相同规模的收入能够切出更厚的毛利空间。
AI眼镜:三条新业务线中最先跑出规模的赛道
在智能眼镜、AI PC、机器人数据采集这三条新业务曲线中,智能眼镜是龙旗科技卡位最深、最先跑出实际规模的一条。
龙旗在智能眼镜领域布局较早,长期与全球互联网头部客户协作,已成功推出多代AI眼镜产品,早期主要承担AI眼镜PCBA制造、充电盒及充电底座等业务;2025年三季度,合作的首个智能眼镜盒项目进入量产,运动版智能眼镜正式上市。
本季度财报的官方表述,从此前的"拓展合作维度"正式升级为"已进入国内外头部品牌的核心供应链",并明确"已取得全球头部客户下一代智能眼镜项目"。同时,穿戴业务拿下国内头部客户核心项目订单,还获得了国内头部客户AI Pin等新形态AI硬件项目。
注:关于"全球头部客户"的具体指向,市场存在多种猜测(包括Meta及国内头部大模型厂商),相关说法未经公司正式确认,投资者应以公司后续官方公告为准。
制造端的技术突破,是这份财报里含金量最高的信号。为下一代智能眼镜适配的SiP(系统级封装)业务正有序推进,上海工厂已通过完整的可靠性验证。2026年上半年,龙旗的SiP产线已先后在上海和马来西亚启动布局。
SiP并不是在原有生产工序上简单增加环节,而是对传统SMT工艺的替代:它将多颗芯片与器件直接封装成一颗模组,集成度大幅提升,制造难度与单件产品的附加值也随之抬升。
对AI眼镜产品而言,SiP技术可以实现PCBA的极致小型化,同时具备高强度、耐化学腐蚀的特性,直接改善产品的佩戴舒适度与耐用性——这恰恰击中了当前AI眼镜行业"轻薄、算力、续航"不可能三角中最核心的痛点。
根据公司在投资者关系活动中披露的规划,SiP业务采取国内NPI(新产品导入)线与海外量产线双线并行的模式,产品预计2026年底实现量产出货,2027年起产能逐步释放。上海工厂通过完整可靠性验证,正是按2026年底量产节奏推进的关键里程碑节点。
当前龙旗的产业卡位,恰好踩在全球AI眼镜行业爆发的前夜:IDC预测2026年中国智能眼镜市场出货量将突破491.5万台,同比增长77.7%;政策端智能眼镜首次被纳入2026年国家补贴范围,与手机、平板、智能手表并列成为四大消费电子补贴品类。
另外两条成长曲线:AI PC放量,机器人从"期权"变成"收入"
除AI眼镜之外,另外两条新业务曲线也在同步推进:
AI PC业务在三季度进入快速放量期,公司此前已突破联想、ASUS等头部客户,并新设AI Edge产品线,将业务品类从PC进一步延伸至边缘计算设备领域
面向具身智能的机器人数据采集设备在三季度正式量产出货,公司同时为机器人企业提供核心零部件及ODM研发制造服务
外延并购层面,公司通过收购科峻成进入北美大客户蚀刻加工供应链;以8.40亿元收购安瑞可60%股权,切入数据中心基础设施(AIDC)赛道,后者已于10月完成工商变更,从四季度起正式并表,2026—2028年业绩承诺累计不低于4.80亿元。
三条新业务线的时间推进刻度各有不同:AI眼镜已确立卡位优势,AI PC处于爬坡放量阶段,机器人业务刚刚实现起量,但整体战略方向高度一致——把传统的组装制造能力,持续往部件自研能力和整体方案能力上叠加。
仍需跨过的几道现实关卡
亮眼的营收数据之外,几个核心隐忧同样值得市场关注:
扣非净利润与归母净利润存在巨大裂口:前三季度扣非净利润仅633.12万元,同比下降97.66%,报表利润与核心经营利润之间的差异十分显著
单季毛利率承压:Q3整体毛利率8.12%,同比下降1.26个百分点、环比下降1.54个百分点
经营现金流走弱:前三季度经营活动现金流净额5.25亿元,同比下降42.71%
SiP业务尚未进入业绩兑现期:上海工厂通过可靠性验证不等于正式量产,2026年底量产、2027年释放产能的后续节奏仍需持续跟踪验证
市场层面,截至11月2日收盘,龙旗科技A股报37.55元,当日上涨4.60%,总市值约196亿元,年初至今累计仍下跌约10%。
对龙旗科技而言,2026年三季报的核心意义,不在于单季多出32.21亿元的AIoT收入,而在于首次用完整的财务数据证明,持续多年布局的新业务正在实质性抬高整条业务线的盈利上限。
真正的考验将从今年四季度延续到明年:SiP能否如期在2026年底量产、下一代智能眼镜项目能否随客户节奏顺利放量、扣非利润率能否同步改善,这三点,才是检验这家企业"AI眼镜第一梯队ODM"成色的最终裁判。