ARTICLE · 1302522
当AI开始替你管钱:NBER论文揭示AI理财建议的惊人真相
当AI开始替你管钱:NBER论文揭示AI理财建议的惊人真相
近年来,生成式AI(大语言模型)迅速渗透到个人理财领域。数据显示: 超过**50%**的美国和英国成年人在过去一年中向AI寻求过理财建议(Lloyds Banking Group 2025) 这一比例可能已经超过咨询人类理财顾问的人数(Gallup 2025) 在受访者中,**49%**的人用AI获取储蓄建议,**49%**获取投资建议 这意味着,AI可能正在重塑一个价值数万亿美元的产业——财富管理。
本文四位作者分别来自MIT和Stanford,均为家庭金融和AI经济学领域的顶尖学者: Taha Choukhmane(第一作者) MIT Sloan School of Management 助理教授,NBER研究员 研究方向:家庭金融、退休储蓄、行为经济学 代表作:关于401(k)自动注册和储蓄助推的系列研究,发表于AER、QJE等顶刊 Tim de Silva Stanford Graduate School of Business 博士生,SIEPR研究员 研究方向:家庭金融、宏观经济学、生命周期模型 与Choukhmane合作开发了本文使用的生命周期模型框架 WeidongLin MIT 博士生 研究方向:金融经济学、资产定价 Matthew Akuzawa MIT 博士生 研究方向:家庭金融、劳动经济学 四位作者的组合体现了"经济学理论+实证方法+AI应用"的跨学科优势。Choukhmane和de Silva此前关于生命周期模型的合作为本文奠定了方法论基础。
这篇论文的方法论是最大亮点——他们开发了一个全新的框架,用真人提问来测试AI的理财建议质量。整个研究分为四个核心环节: 调查设计: 平台:Prolific(美国主流学术调查平台) 样本:1,000名美国成年人,最终952人通过质量控制 代表性:样本在年龄、性别、收入上与美国人口普查数据(CPS)基本匹配 收集方式:每位受访者需要写三个自由文本提问,模拟真实地向AI理财顾问咨询: 财务状况描述(平均43词):"请描述你的财务状况,包括任何你认为有助于AI给你有用建议的细节" 消费/储蓄建议(平均27词):"请向AI寻求关于明年应该花多少钱、存多少钱的建议" 投资建议(平均27词):"请向AI寻求关于如何在股票和更安全的选项之间分配储蓄的建议" 关键创新:这些提问来自真实用户,而非研究者设计的标准化问题。65%的受访者在第一个提问中提到了具体数字,34%提到了具体金额。这保留了人们提问方式的巨大差异——有人详细列收入,有人只问"我该存钱还是投资"。 研究者建立了一个量化生命周期模型(Life Cycle Model),这是评估AI建议质量的"金标准"。 模型核心设定:
数据来源: 收入参数:SIPP(收入与项目参与调查) 股票收益:CRSP(证券价格研究中心)全市场历史数据 个股收益:Bessembinder (2018) 关于个股收益分布的经典研究 死亡率:社会保障精算生命表 这是整个研究最精妙的环节。研究者将真人提问与生命周期模型结合,模拟一个人从22岁到90岁每年都遵循AI建议的财富轨迹。 具体步骤(每年重复): 第1步:确定当前状态 ↓ 年龄、收入、就业状态、财富、资产组合 第2步:匹配相似提问 ↓ 按就业状态×年龄×收入分入12个桶 ↓ 从同一桶中随机抽取一个真人提问 第3步:替换变量 ↓ 将提问中的年龄、收入、财富替换为模拟个体的当前值 ↓ 保留提问者的写作风格和关注点 第4步:AI生成建议 ↓ 将三个提问合并发送给GPT-5.2 ↓ 收到文本形式的理财建议 第5步:量化翻译 ↓ 用第二个LLM将文本建议转化为数字 ↓ 提取:消费金额、储蓄金额、四类资产的具体配置 第6步:冲击实现 ↓ 随机抽取收入冲击、就业转换、资产收益 ↓ 更新下一年的状态变量 关键设计:每次AI查询都是独立的,没有记忆。这意味着AI不会记得去年说了什么,模拟个体必须依赖当前状态重新获取建议——这正是真实世界的使用方式。 研究者用三种基准来评估AI建议的质量: 基准一:最优生命周期模型(Benchmark I) 用动态规划求解的理论最优解 代表"完美理性人"的最优决策 基准二:学术提示(Benchmark II) 用研究者设计的结构化提问替代真人提问 提供完整状态变量,明确要求生命周期规划和用户利益最大化 测试"如果提问更专业,AI建议是否会改善" 基准三:一次性建议(One-shot Advice) 只在22岁时获取一次建议,然后终身遵循 测试AI建议的持久性
图1展示了AI建议下的生命周期消费和股权配置轨迹。与受访者的自我报告行为相比,遵循AI建议会带来: 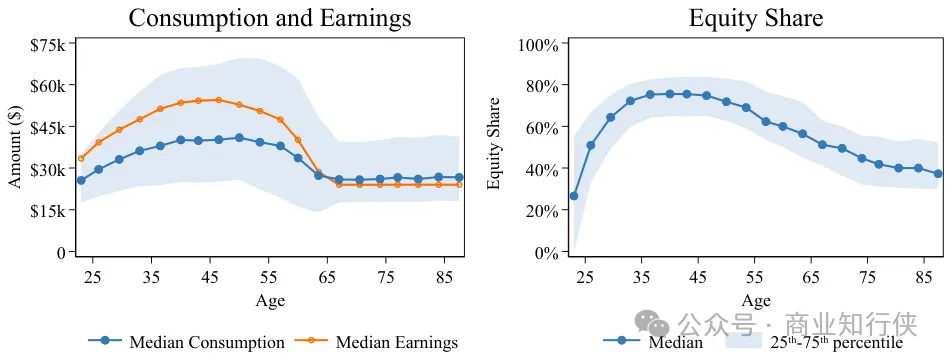
图1:AI建议下的生命周期消费与股权配置轨迹。左图显示消费在职业生涯中比收入更平坦(消费平滑),右图显示股权配置随年龄递减,与生命周期理论一致。
AI推动人们更接近生命周期理论的最优解:年轻时多储蓄、投资多元化股票基金,随着年龄增长逐步降低风险敞口。 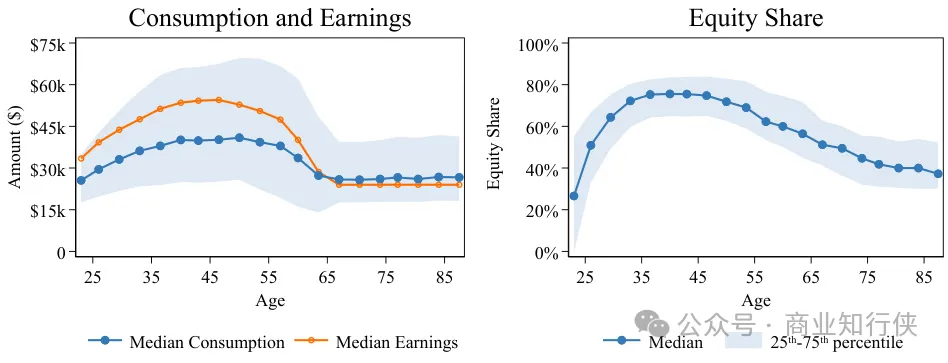
图2:AI建议的四个系统性偏差。AI表现出过度耐心、依赖简单启发式、消费平滑不足和被动组合漂移。 研究者发现AI建议有四个明显偏离理论最优的地方: 过度耐心:AI建议的储蓄率过高,甚至超过了标准生命周期模型的最优水平。模型估计的贴现因子β=1.034,超过1意味着AI建议的储蓄超过了标准理论的最优水平。 依赖简单启发式:31%的储蓄建议是10%的倍数,98%以上的退休提款建议不超过资产的4%(即经典的"4%规则")。这表明AI依赖的是流行理财书的经验法则,而非严格的最优化计算。 消费平滑不足:失业后AI建议大幅削减消费,即使储户有足够的流动资金可以缓冲。在退休后,AI建议的消费下降也不够平滑。 被动投资组合漂移:AI倾向于建议如何分配新增储蓄,而不是主动再平衡现有投资组合。这意味着组合的股权比例会随市场涨跌而漂移,偏离目标配置。 有趣的是,当研究者用更结构化的"学术提示"时,部分偏差得到改善——消费平滑显著改善,对整数启发式的依赖减少——说明提问质量直接影响建议质量。 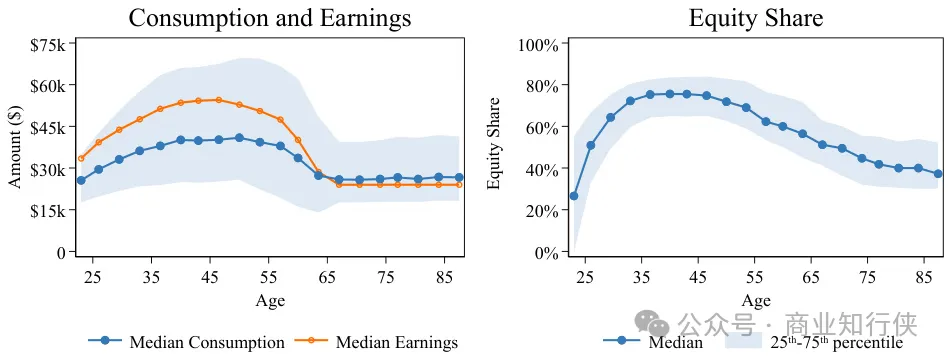
图3:不同人群遵循AI建议的财富轨迹差异。性别、金融素养和AI经验导致60岁时财富差距约4-6%。 这是最具争议性的发现: 性别差异:用男性写的提示模拟,60岁时财富比用女性写的提示高约5%(约$60,000) 差异来源:2/3来自需求侧(男女提问方式不同),1/3来自供给侧(同样的提示,标注为男性时AI给出更高的股票配置建议) 金融素养差异:高金融素养者的提示获得更高的股票配置建议,累积到60岁时财富也高约5% AI经验差异:有AI使用经验的人获得更高的储蓄率建议
虽然研究基于美国数据,但对中文世界有重要参考价值: 中国拥有全球最多的零售投资者(超2.2亿账户),但大多数缺乏专业理财知识。AI可以提供低成本、个性化的理财建议,填补这一巨大缺口。 研究显示,结构化、信息完整的提问能获得显著更好的建议。这提示我们: 不要只问"我该买什么股票" 应该提供:年龄、收入、支出、现有资产、风险承受能力、理财目标 AI可能过度推荐储蓄(过度耐心)、依赖简单规则(如4%规则)、缺乏主动再平衡建议。用户需要保持独立思考,不能完全依赖AI。 研究显示AI可能系统性地给女性或金融素养较低者更保守的建议。这提示平台方需要审视算法公平性,用户也需要意识到这种潜在偏差。
这篇NBER论文的核心结论可以总结为: AI不会取代人类理财顾问——至少短期内不会。但它正在成为一个强大的辅助工具,特别是对于那些无力承担高昂顾问费用的普通投资者。 关键在于:把AI当作起点,而不是终点。用AI生成初步方案,然后用你自己的理解和判断去完善它。
Choukhmane, T., de Silva, T., Lin, W., & Akuzawa, M. (2026).AI Financial Advice: Supply, Demand, and Life Cycle Implications. NBER Working Paper No. 35574. https://www.nber.org/papers/w35574
本文基于NBER工作论文整理,仅供学习交流,不构成投资建议。投资有风险,决策需谨慎。
导读 :你有没有问过AI"我该买股票还是存银行"?如果有,你不是一个人。最新NBER工作论文发现,超过一半的英美成年人已经在向AI寻求理财建议。这篇来自MIT和Stanford的论文用严谨的经济学方法回答了一个关键问题:AI给的理财建议,到底靠不靠谱?
一、研究背景:AI理财建议的崛起
二、作者介绍
三、研究方法详解
3.1 真人调查:收集真实提问
3.2 生命周期模型:构建经济学基准
维度 | 设定 |
|---|---|
时间跨度 | 22岁进入职场 → 65岁退休 → 90岁死亡 |
效用函数 | CRRA(常相对风险厌恶)效用 |
收入过程 | 年龄趋势 + AR(1)持续性冲击 + 暂时性冲击 |
就业状态 | 四种状态:在职、跳槽、失业、退休 |
资产类别 | 无风险债券、多元化股票指数、个股、其他风险资产 |
税收系统 | 2025年美国联邦所得税 + 资本利得税 |
社保体系 | 失业保险 + 社会保障退休福利 |
3.3 模拟过程:跟AI建议过一生
3.4 基准对比:三种评估标准
四、核心发现:AI建议的"三大真相"
发现一:AI建议显著优于普通人的实际行为
指标 | 普通人实际行为 | 遵循AI建议后 |
|---|---|---|
30岁前储蓄超过$10,000 | 少数 | 几乎所有人 |
参与股市 | 约2/3 | 接近100% |
股票配置 | 不合理集中 | 多元化,随年龄递减 |
退休财富 | 差异巨大 | 中位数超过$100万 |
发现二:AI建议并非完美,存在系统性偏差
发现三:AI建议存在性别和认知偏差
五、对中国的启示
1. AI理财建议的潜力
2. 提问质量决定建议质量
3. 警惕AI的系统性偏差
4. 性别和认知偏差值得关注
六、结论:AI是工具,不是神
AI理财建议能显著改善普通人的财务决策,但其效果因人而异,取决于你问什么、怎么问、以及AI如何解读你的提问。