ARTICLE · 1318272
蓝潮次日:AI链崩盘3万亿蒸发,油价深V反弹
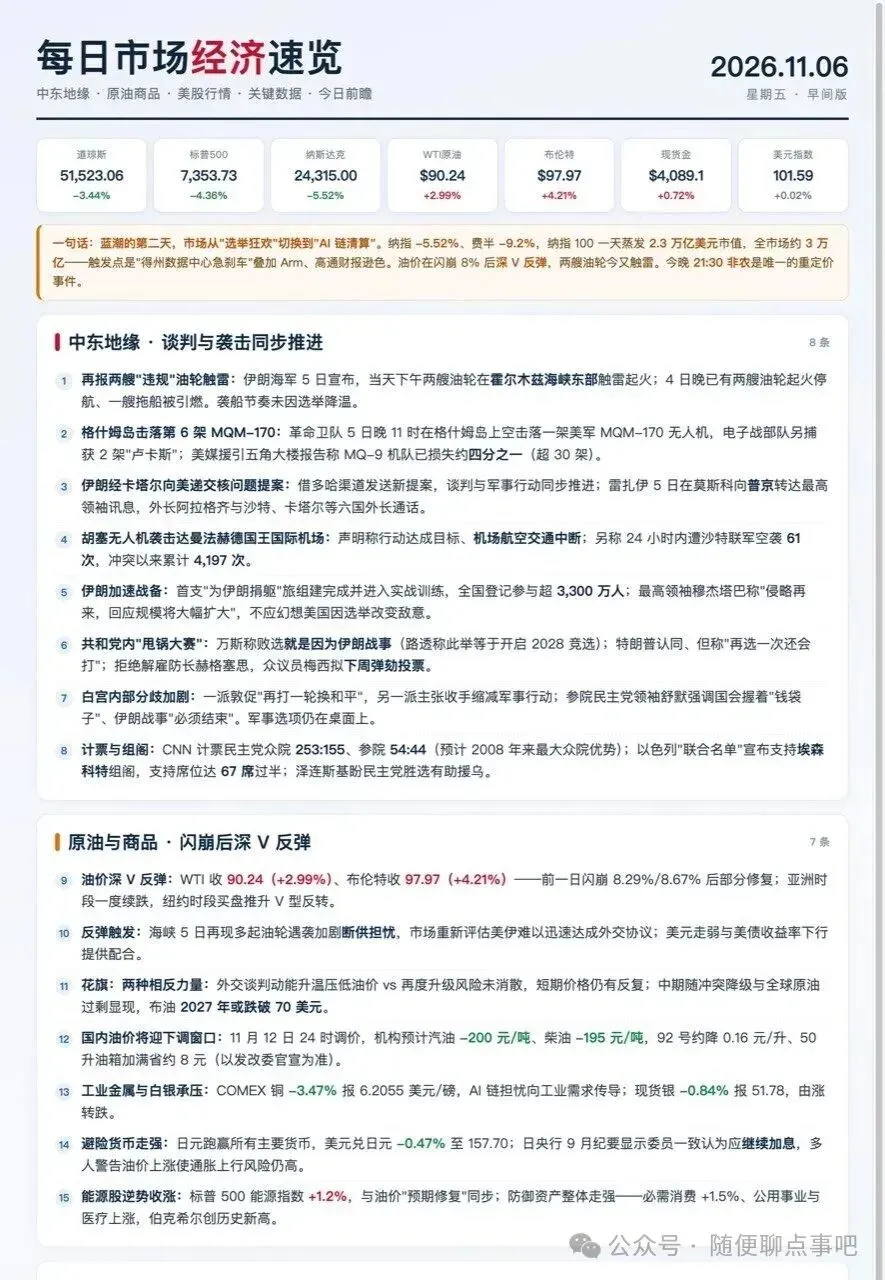
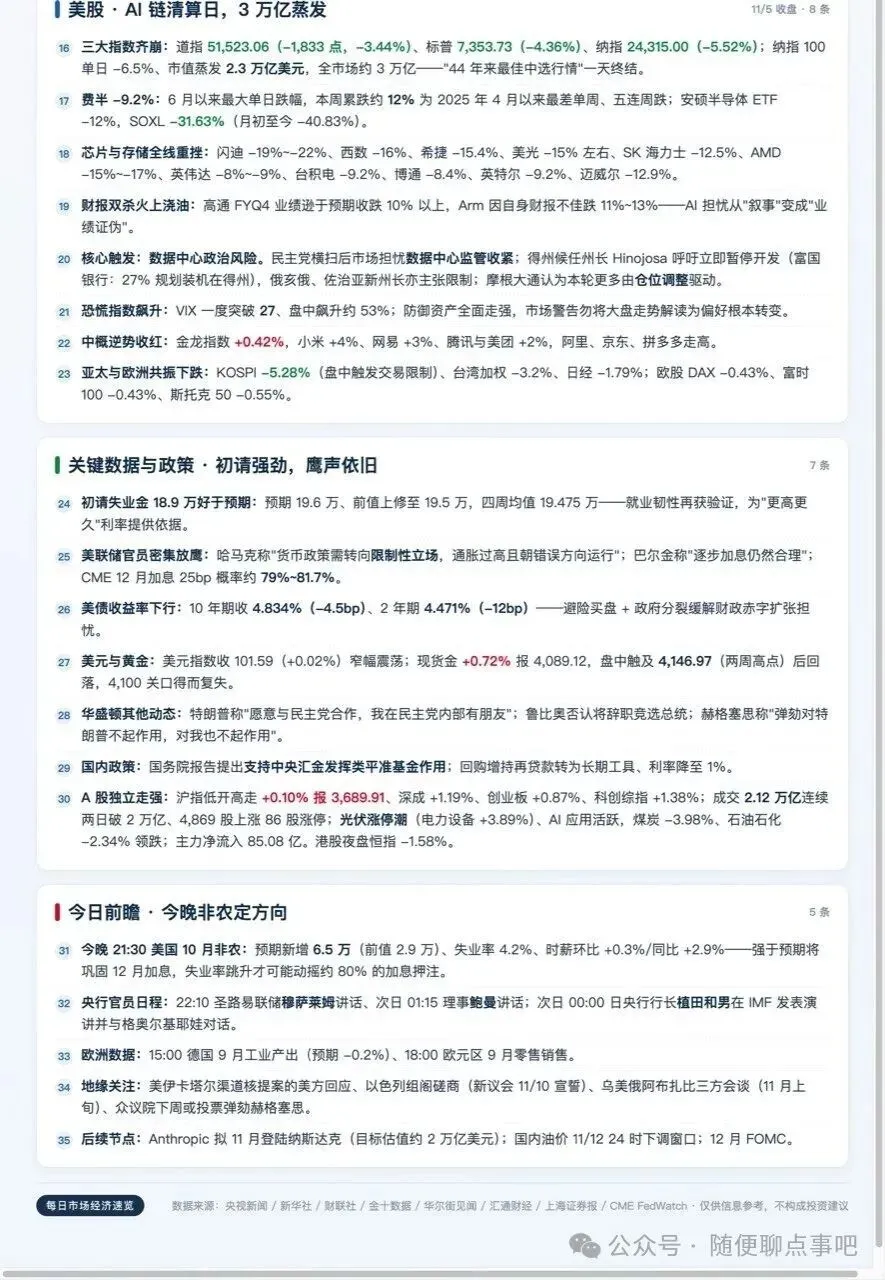
民主党横扫次日AI链崩盘:纳指-5.52%、费半-9.2%,3万亿美元一天蒸发;得州数据中心急刹车是导火索。油价深V反弹,WTI收90.24;金价4100得而复失;初请18.9万,今晚21:30非农。
中东地缘:谈判与袭击同步推进
伊朗海军 5 日宣布,当天下午两艘“违规”油轮在霍尔木兹海峡东部触雷起火;4 日晚已有两艘油轮起火停航、一艘拖船被引燃,袭船节奏未因美国中期选举降温。革命卫队 5 日晚 11 时在格什姆岛上空击落一架美军 MQM-170 无人机(累计第 6 架),电子战部队另捕获 2 架“卢卡斯”无人机;美媒援引五角大楼报告称,美军 MQ-9 机队已损失约四分之一(超 30 架)。
外交线上,伊朗已通过卡塔尔向美国递交一份核问题新提案;最高国家安全委员会秘书雷扎伊 5 日在莫斯科向普京转达最高领袖穆杰塔巴的讯息,外长阿拉格齐同日与沙特、卡塔尔、阿曼、约旦、土耳其、科威特六国外交负责人通话。也门方向,胡塞武装 5 日晚用无人机袭击沙特达曼法赫德国王国际机场并导致航空交通中断,另称 24 小时内遭联军空袭 61 次、冲突以来累计 4197 次。
伊朗加速战备:首支“为伊朗捐躯”旅组建完成并进入实战训练,全国登记参与超 3300 万人;穆杰塔巴强调“侵略再来,回应规模将大幅扩大”。美国方面,副总统万斯公开称共和党败选“就是因为伊朗战事”,特朗普表示认同但称“再选一次还会打”,并拒绝解雇防长赫格塞思——众议员梅西拟下周推动弹劾投票,白宫内部“再打一轮换和平”与“收手”两派分歧加剧。计票方面,CNN 显示民主党众院 253:155、参院 54:44;以色列“联合名单”宣布支持埃森科特组阁,支持席位达 67 席过半。
原油与商品:闪崩后深 V 反弹
前一日闪崩 8% 之后,国际油价深 V 反弹:WTI 收 90.24 美元/桶(+2.99%)、布伦特收 97.97 美元/桶(+4.21%)。反弹触发点是海峡 5 日再现多起油轮遇袭、断供担忧重燃,叠加市场重新评估美伊冲突难以迅速达成外交协议,美元走弱与美债收益率下行提供配合。
花旗认为,中期选举为油市带来两种相反力量:外交谈判动能升温压低油价,但再度升级风险未消散,短期价格仍有反复;中期随冲突降级与全球原油过剩显现,布油 2027 年可能跌破 70 美元。国内方面,11 月 12 日 24 时调价窗口预计汽油下调 200 元/吨、柴油 195 元/吨,92 号汽油约降 0.16 元/升。
商品与汇率:COMEX 铜跌 3.47% 报 6.2055 美元/磅,AI 链担忧向工业需求传导;现货银跌 0.84% 报 51.78 美元/盎司。避险货币走强,美元兑日元跌 0.47% 至 157.70 附近,日央行 9 月纪要显示委员一致认为应继续加息、多人警告油价上涨令通胀上行风险仍高。能源股逆势收涨,标普 500 能源指数 +1.2%。
美股:AI 链清算日,3 万亿蒸发
美股三大指数周四齐崩:道指收 51523.06 点,下跌 1833 点(-3.44%);标普 500 收 7353.73 点(-4.36%);纳指收 24315.00 点(-5.52%)。纳指 100 单日大跌 6.5%、市值蒸发 2.3 万亿美元,全市场约 3 万亿美元一天蒸发——“44 年来最佳中选次日行情”仅维持了一天。
费城半导体指数暴跌 9.2%,为 6 月以来最大单日跌幅,本周累跌约 12%、创 2025 年 4 月以来最差单周且五连周跌;安硕半导体 ETF 跌逾 12%,三倍做多半导体 ETF(SOXL)重挫 31.63%。个股方面:闪迪跌约 20%、西部数据 -16%、希捷 -15.4%、美光 -15% 左右、SK 海力士 -12.5%、AMD -15% 以上、英伟达 -8%~-9%、台积电 -9.2%、博通 -8.4%、英特尔 -9.2%;高通、Arm 财报逊于预期分别跌 10% 与 11%~13%,火上浇油。
核心触发是“数据中心政治风险”:民主党横扫后市场担忧数据中心监管收紧,得州候任州长 Hinojosa 呼吁立即暂停数据中心开发(富国银行测算 27% 规划装机在得州),俄亥俄、佐治亚新州长亦主张限制;摩根大通认为本轮抛售更多由仓位调整驱动、而非基本面轮动。防御资产全面走强:必需消费 +1.5%、公用事业与医疗上涨,伯克希尔创历史新高;VIX 一度突破 27、盘中飙升约 53%。中概逆势收红,金龙指数 +0.42%,小米 +4%、网易 +3%。亚太与欧洲共振下跌:KOSPI -5.28%(盘中触发交易限制)、台湾加权 -3.2%、日经 -1.79%,欧股三大股指收跌约 0.4%~0.6%。
关键数据与政策:初请强劲,鹰声依旧
美国上周初请失业金 18.9 万人,好于预期的 19.6 万(前值上修至 19.5 万),四周均值 19.475 万,就业韧性再获验证。美联储官员密集放鹰:克利夫兰联储哈马克称“货币政策需转向限制性立场,通胀过高且朝错误方向运行”,里士满联储巴尔金称“逐步加息仍然合理”;CME FedWatch 显示 12 月加息 25bp 概率约 79%~81.7%。美债收益率下行:10 年期收 4.834%(-4.5bp)、2 年期 4.471%(-12bp);美元指数收 101.59 基本持平。
现货黄金涨 0.72% 报 4089.12 美元/盎司,盘中触及 4146.97 的两周高点后回落,4100 关口得而复失。华盛顿其他动态:特朗普称“愿意与民主党合作”;鲁比奥否认将辞职竞选总统;赫格塞思称“弹劾对特朗普不起作用,对我也不起作用”。
国内方面,国务院报告提出支持中央汇金公司发挥类平准基金作用,回购增持再贷款转为长期工具、利率降至 1%。A 股独立走强:沪指低开高走涨 0.10% 报 3689.91 点,深成指 +1.19%、创业板指 +0.87%;成交 2.12 万亿元连续两日破 2 万亿,4869 只个股上涨、86 股涨停;光伏设备掀涨停潮(电力设备 +3.89%)、AI 应用活跃,煤炭、石油石化领跌;主力资金净流入 85.08 亿元。港股夜盘恒指 -1.58%。
今日前瞻:今晚 21:30 非农定方向
今晚 21:30 美国 10 月非农是本周唯一“重定价”事件:预期新增 6.5 万(前值 2.9 万)、失业率 4.2%、时薪环比 +0.3%/同比 +2.9%——显著强于预期将巩固 12 月加息,失业率跳升才可能动摇约 80% 的加息押注。22:10 圣路易联储穆萨莱姆讲话、次日 01:15 理事鲍曼讲话;次日 00:00 日央行行长植田和男在 IMF 发表演讲。欧洲方面,15:00 公布德国 9 月工业产出(预期 -0.2%)、18:00 公布欧元区 9 月零售销售。
地缘关注:美伊卡塔尔渠道核提案的美方回应、以色列组阁磋商(新议会 11/10 宣誓)、乌美俄阿布扎比三方会谈(11 月上旬)、众议院下周或投票弹劾赫格塞思。后续节点:Anthropic 拟 11 月登陆纳斯达克(目标估值约 2 万亿美元)、国内油价 11/12 24 时下调窗口、12 月 FOMC。