ARTICLE · 1349956
期货从业资格考试《期货投资分析》试题(网友回忆版)一
本试卷已收录至「题集社」小程序
手机随时刷、交卷自动判分、错题自动收录;更多历年真题、模拟试卷、考前押题卷持续更新
长按识别小程序码 · 在线刷题
期货从业资格考试《期货投资分析》试题(网友回忆版)一
期货从业资格 · 期货投资分析 · 历年真题
本文仅展示试题原文,不含答案与解析;完整试卷请在题集社小程序中查看。
一、单项选择题
本题共30小题,每小题1分,共30分。
1. 美元指数所对应的外汇品种权重分布最大的是( )。[单选题]
A.欧元
B.日元
C.美元
D.英镑
2. 美国供应管理协会(ISM)公布的制造业采购经理人指数(PMI)是一个综合性加权指数,其中( )的权重最大。[单选题]
A.新订单指标
B.生产指标
C.供应商配送指标
D.就业指标
3. 在通货紧缩的经济背景下,投资者应配置的最优资产是( )。[单选题]
A.黄金
B.债券
C.大宗商品
D.股票
4. 关于变量间的相关关系,正确的表述是( )。[单选题]
A.长期来看,期货主力合约价格与持仓总量之间存在负相关关系
B.长期来看,美元指数与黄金现货价格之间存在正相关关系
C.短期来看,可交割债券的到期收益率与国债期货价格之间存在正相关关系
D.短期来看,债券价格与市场利率之间存在负相关关系
5. 下列关于一元线性回归模型的参数估计,描述正确的是( )。[单选题]
A.若以Y表示实际观测值, 表示回归估计值,则普通最小二乘法估计参数的准则是使
 为零
B.普通最小二乘法的原理是使回归估计值与实际观测值的偏差尽可能小
C.若以Y表示实际观测值, 表示回归估计值,则普通最小二乘法估计参数的准则是使
 最小
D.普通最小二乘法是唯一的估计参数的方法
6. 含有100个观测值的样本估计模型为: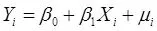 ,在0.01的显著性水平下对β1的显著性作t检验,则β1显著性不等于零的条件是其统计量t的绝对值大于( )。[单选题]
A.t0.01(100)
B.t0.005(100)
C.t0.01(98)
D.t0.005(98)
7. 关于时间序列正确的描述是( )。[单选题]
A.平稳时间序列任何两期之间的协方差值均不依赖于时间变动
B.平稳时间序列的方差不依赖于时间变动,但均值依赖于时间变动
C.非平衡时间序列对于金融经济研究没有参考价值
D.平稳时间序列的均值不依赖于时间变动,但方差依赖于时间变动
8. 在交易模型评价指标体系中,对收益和风险进行综合评价的指标是( )。[单选题]
A.夏普比例
B.交易次数
C.最大资产回撤
D.年化收益率
9. 某投资者购买了执行价格为2850元/吨.期权价格为64元/吨的豆粕看涨期权,并卖出相同标的资产.相同期限.执行价格为2950元/吨.期权价格为19.5元/吨的豆粕看涨期权。如果期权到期时,豆粕期货的价格上升到3000元/吨。并执行期权组合,则到期收益为( )。[单选题]
A.亏损56.5元
B.盈利55.5元
C.盈利54.5元
D.亏损53.5元
10. A省某饲料企业接到交易所配对的某油厂在B省交割库注册的豆粕。为了节约成本和时间,交割双方同意把仓单串换到后者在A省的分公司仓库进行交割,双方商定串换厂库升贴水为-60元/吨,A.B两省豆粕现货价差为75元/吨。另外,双方商定的厂库生产计划调整费为40元/吨。则这次仓单串换费用为( )元/吨。[单选题]
A.45
B.50
C.55
D.60
以上为试卷前 10 题预览
本卷共 100 题,剩余 90 题请在题集社小程序中查看
做完想对答案?在线交卷自动判分
「期货从业资格」全套真题 · 模拟 · 押题试卷,尽在题集社小程序
扫码进入题集社小程序,真题实时在线刷