ARTICLE · 1350973
说好每月付息的"稳健",连APP都清空了
上午,一个老客户把截图发过来:「荣哥,我叔叔在恒昌放了六十万,说好每月付息的,这钱还能拿回来吗?」他还补了一句:叔叔不但自己放,还拉了两个老同事一起,说这公司做了十五年了,信得过。
我没法给他准话,因为事情本身还在传。但截图里那几个细节,值得每一个家里有"理财"的人都认真看一遍。
一、先把「确认的」和「还在传的」分开
这两天信息很乱,先理一遍。
已经传开、有多个信源交叉的:11月13日上午,一张恒昌相关人员与客户的聊天截图在市场流传,称公司11月12日突然暂停募集和兑付,因为出款需要创始人秦洪涛授权,而秦洪涛失联;有投资人发现恒昌APP里的理财产品已全部清空,只剩一个债权拍卖处置的入口;多地财富中心负责人被通知赴京。
还没证实的:秦洪涛到底去了哪、是否被调查、是否立案,截至发稿,恒昌方面和本人都没有可核实的正式说明。
这里要说句公道话:在警方通报出来之前,"跑路被抓"和"配合问话"是两种完全不同性质的事,别急着定性。但对投资人来说,区别只影响心情,不影响动作——证据该留的先留,官方通报该盯的盯住。
消息最乱的时候,先分清哪句是事实,哪句是情绪。
二、这不是突然爆的雷,是拖了五年的账
很多人以为这是一夜之间的事,其实这颗雷挂了五年。
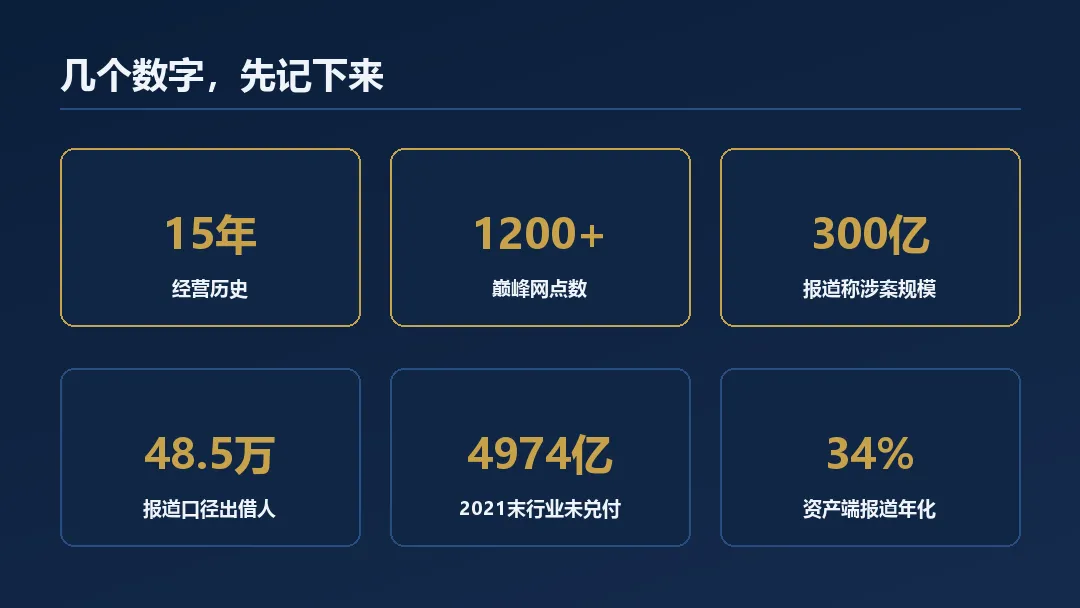
恒昌2011年创立,靠线下理财和网贷起家。那个年代正是线下理财最风光的时候:高峰期全国同时运营的P2P平台超过5000家,年交易规模一度接近3万亿。恒昌靠客户经理扫街、门店开进县城,冲进了第一梯队,巅峰时全国1200多家网点、约5万员工,业务铺到20多个省、300多座城市,和信和、善林、银谷并称"京城四大线下理财公司","恒昌速度"是当年行业里的专有名词。
创始人秦洪涛也是明星企业家做派:上过创业节目、进过清华五道口的班、拿过胡润新金融年度风云人物,2026年3月还以恒昌创始人兼CEO的身份出席了博鳌亚洲论坛。那是他最后一次能查到的公开露面。
2018年行业清退,另外三家全倒了,只剩恒昌还在营业,讲AI、讲转型、上博鳌,一度被包装成"唯一幸存者"。
但幸存不等于干净。官方记录里早就有白纸黑字:2020年1月,山东莱州处置非法集资工作机构发布风险提示,明确指出恒昌旗下"恒易融"承诺14%年化收益、期限错配、可能存在资金池风险。据多家媒体报道,其P2P核心主体2020年已因涉嫌非法吸收公众存款被立案,涉案规模约300亿元,涉及出借人48.5万人——而五年过去,公开渠道始终没有一个面向全体出借人的兑付方案。
再看同行的剧本,其实早写好了:
注意宜信:从"良性清退"到立案,只隔了五个月。所以再听到"我们在良性退出、请耐心等待",正确反应不是松口气,是把证据备齐。
三、比8%更该问的一句话:钱借给谁了
当年这类线下理财的画像高度统一:年化6%到12%、每月付息、5万起投,产品材料里说不清钱到底投给了谁、干什么用。
翻译成人话就是:你只知道能拿多少,不知道谁在还你。
而资产那一头什么样?中国经济网2022年报道过恒昌系放贷业务的案例:有用户借款3万,合同写3万,实际到手19965元,算下来年化约34%。一边是投资人拿8%,一边是借款人付34%,中间二十多个点的差,要覆盖坏账、门店、人力、利润。这个结构能不能撑下去,取决于一直有新钱进来。新钱一停,结构就停。
其实还有一个最朴素的常识:这些年存款利率一路下调,10年期国债收益率也就1.7%上下,全市场的无风险收益都在2%附近晃。在这种行情里,有谁、通过什么生意,能稳定付给你8%的确定收益?他借你的钱去干什么,才能赚出比8%高得多的回报,还能扛得住坏账?这个问题当年要是真问下去,很多人可能就不会把钱放进去了。
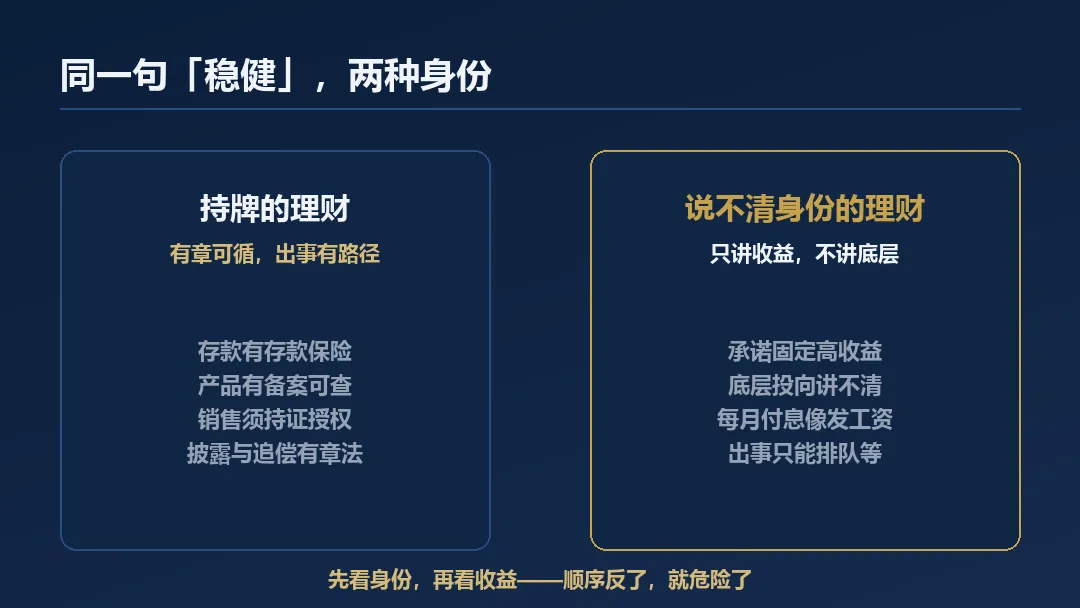
所以判断一家机构稳不稳,别听它发布会讲什么,就看两条:底层资产能不能穿透到具体项目和还款来源;存量兑付有没有公开方案和可核验的回款记录。两条都拿不出来,收益率写得再好看,也不该叫"稳健"。
查不到底层的高收益,不叫稳健,叫悬着。
四、普通人能做的三件事
第一,把家里非存款的"理财"全部盘一遍。是谁发行的、有没有金融牌照、底层投向写得清写不清。写不清的,收益再高也别归进"稳的那笔钱"里。
第二,万一自己或家人真在里面:合同、转账凭证、聊天记录全部保存好,只认官方通报和办案机关的报案登记通道,别信任何"维权群"里的内幕消息。
第三,警惕二次收割。平台出事的窗口期,恰恰是"代理回款""打折兑付"类诈骗的高发期——凡是让你先交手续费、保证金、"解冻费"的,无一例外,都是冲着你的焦虑来的。
最后说句实在的。这两年很多客户问我,钱放哪才稳。我的答案从来没变过:收益预期先拉回常识,再把钱按用途分层——随时要用的放存款,图稳的认准持牌机构的正规产品,保障类的用保险把家庭底线垫住。一个家庭真正压舱的那笔钱,前提从来不是"收益高",是"看得清、拿得回"。
数据参考
· 事件时间线(11月12日暂停募集和兑付、秦洪涛失联传闻、APP产品清空):资产界2026年11月13日《突发!恒昌财富停兑,创始人被曝失联》及多家财经自媒体当日报道;截至发稿恒昌方面未发布可核实的正式说明
· 恒昌背景(2011年创立、巅峰1200余家网点约5万名员工、与信和善林银谷并称"京城四大线下理财"):资产界、腾讯新闻相关报道公开资料整理
· 2020年1月15日山东莱州处置非法集资工作机构风险提示(恒易融承诺14%年化、期限错配、资金池风险):公开政务信息
· P2P主体2020年涉嫌非法吸收公众存款被立案、涉案约300亿元、涉及出借人48.5万人:腾讯新闻等媒体公开报道口径,以办案机关通报为准
· 借款3万元到手19965元、年化约34.45%:中国经济网2022年报道
· 中植系(2023年11月立案)、海银财富(2024年9月立案,未兑付近670亿元、投资者超2万人)、宜信(2026年5月22日停兑、10月12日朝阳警方立案):公安机关通报及媒体公开报道
· P2P行业:高峰期同时运营平台超5000家、年交易规模一度接近3万亿元;2020年11月实际运营机构归零;截至2021年末全国1169家停业机构未兑付余额约4974亿元:监管部门公开披露数据
· 秦洪涛公开履历(创业节目、清华五道口课程、胡润新金融年度风云人物、2026年3月26日博鳌亚洲论坛年会发言):公开报道资料整理,为可查证的最后一次重要公开活动
免责声明
本文基于公开报道与监管、司法公开信息整理,事件仍在发展中,"失联""立案"等信息截至发稿未经官方确认,最终以公安机关通报为准,本文不代表对任何机构或个人的定性判断。文中数据来自公开渠道,可能随事件进展修正。本文为投资者教育内容,不构成任何投资建议或投保建议,市场有风险,决策需谨慎。