ARTICLE · 1358045
鲸鱼App暴雷:一个把理财做成“余额宝”的App,十年伪装的崩塌
厦门警方以涉嫌非法吸收公众存款罪立案侦查
原创头图 · 反诈警示
导语:如果你曾在某个理财App里,看着余额数字每天往上跳,却从没认真想过“这些钱到底躺在哪里”,这篇文章建议你读完。从2025年10月底开始,鲸鱼App大量用户发现提现卡在“审核中”,客服打不通,公司被曝人去楼空;10月31日,厦门市公安局海沧分局通报,对鲸鱼平台相关公司涉嫌非法吸收公众存款罪立案侦查,部分嫌疑人已被采取刑事强制措施,涉案资金被依法冻结。这篇文章不复述判决书,也不预测能退多少钱,只做一件事:拆解它凭什么能骗这么多年。
一、它最擅长的,是把理财界面做成余额宝
鲸鱼App的高明之处,不在于它许诺了多离谱的收益率。恰恰相反,它的收益率“太正常”了:年化5%到7.95%,比银行定期高一点,比余额宝稳一点,听起来像一个认真做事的稳健产品。很多用户是从很多年前小额试水开始的:先投几千块,到期本息准时到账;再投几万块,照样准时;于是把几十万、上百万的家底,甚至父母的养老钱,一分不剩地转了进去。
当一家平台在你面前“稳稳当当”运行了好几年,你的心理防线其实已经被时间磨平了。你不是被某一天的暴利冲昏头,而是被“它从来没出过事”这句话催眠。这就是为什么崩盘那一刻,很多人的第一反应不是“我被骗了”,而是“是不是系统坏了,过几天就好了”。这种惯性信任,才是资金盘最深层的收割机制。它把界面做得像支付宝余额,把投资叫作“存款”,把高风险的资金撮合包装成“稳健理财”,从视觉上先把“这是正规机构”的印象种进你脑子里。
还有一处细节值得单独说:它把收益按天展示。每天几十、几百的进账,会形成一种极短的反馈回路,像刷短视频一样给你即时奖励。你不再关心这笔钱投向了什么底层资产,只关心今天的数字有没有涨。一个正规的资管产品,本该让你清楚知道钱投到哪里、风险由谁承担;而它的设计目标恰好相反——让你不去想这些,只盯着那个跳动的数字。凡是刻意让你回避底层资产、只用每日收益喂养情绪的App,都要先打上问号。
二、三重“安全符”,经得起一次核验,经不起一次追问
鲸鱼App能对外吸收资金十几年,靠的是三张极具迷惑性的“安全符”,我们一张一张拆开看。第一张是银行存管:平台宣传里,“资金由银行存管、平台碰不到你的钱”是压舱石般的话术,意思是钱在银行手里,平台只赚个中介费。但存管银行方面给出的口径是,相关存管协议已于2020年4月到期终止、合作已经清退。也就是说,在崩盘前的数年时间里,它一直用一个“早已分手”的名义,给用户制造“钱在银行保险柜”的错觉。真正的银行存管,银行会出具独立的存管报告,存管账户是独立开立的;只有一纸协议、甚至协议早已失效的“存管”,本质上就是没有存管。
第二张是备案“申请中”。平台对外宣称自己是正规机构、正在等待金融监管备案,仿佛只差临门一脚就能转正。但厦门市地方金融管理部门回应,该公司并不在其监管的地方金融组织名单之内。在金融监管语境里,“申请中”不是缓冲期,而是长期无牌运营的挡箭牌。一个已明令清退P2P、严禁无牌照吸存的时代,一家还在对外吸收资金的平台,备案栏却永远停在“申请中”,这本身就是最大的红灯。
第三张是信用背书与官方暗示。所谓AA级信用,多为花钱购买的商业评级,不具任何监管效力;更恶劣的是,早年有平台借用派出所反诈宣传板作背景拍照,暗示自己与公安机关有关联,这类暗示事后均被官方辟谣。甚至有家叫白鸽在线的上市公司被它强行扯进“合作关系”,直到对方发出律师函才撇清。把别人的logo、别人的牌照、别人“正在合作”的传闻,统统拿来给自己贴金,是所有伪金融平台的通病。
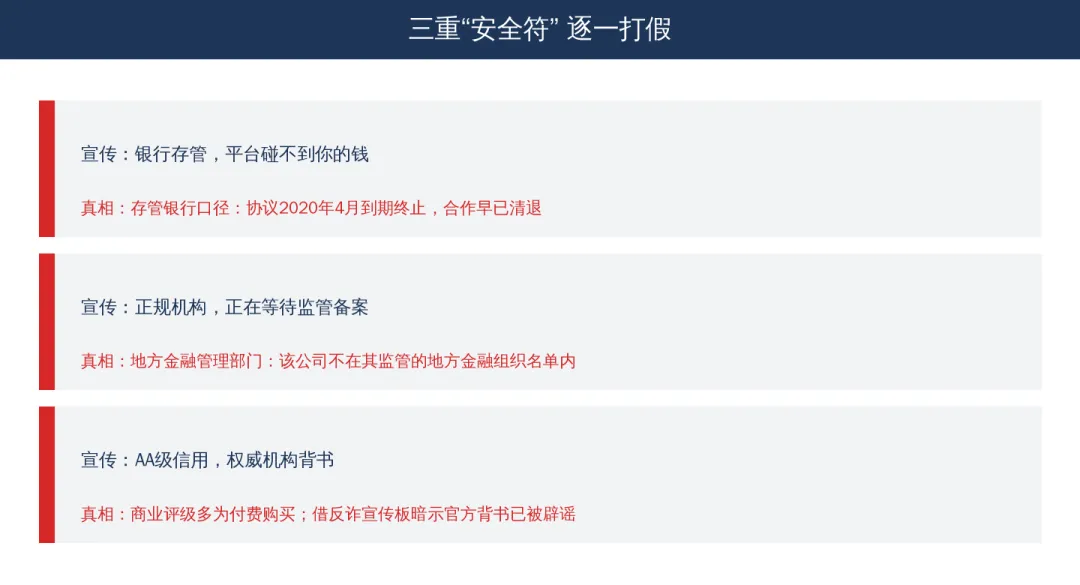
三重“安全符”打假对照 · 原创警示图
三、崩盘后最恐怖的一幕:它还能充值,利息还在跳
这是本案最值得所有普通人警惕的细节。当提现通道关闭、客服集体失联之后,不少用户发现,鲸鱼App依然能正常打开,App里的利息数字还在一天天往上跳,甚至你还能往里充值。这不是“系统还没反应过来”,而是精心设计的拖延战术:它制造“我账户里还有钱在生息”的幻觉,让那些不打算提现、或者抱着“再等等就能提”的用户继续按兵不动,甚至继续追加。
而与此同时,后台真正的资金早已通过多家支付机构和一些融资租赁、商业保理公司层层分流,流向不透明的第三方。很多用户去查银行流水才发现:在鲸鱼App“充值”的那笔钱,扣款摘要里显示的往往是“消费”“购买服务”,收款方是一家和理财毫不相干的商贸或科技公司。你以为你在“存钱理财”,从支付通道那一环开始,它已经把你转出的钱伪装成了一笔合法的商业消费。这个细节请记牢:流水里的收款方名称,比任何宣传页都诚实。
四、为什么这么多人上当:一个把人性算进去的模型
复盘这类案件,最该回答的不是“受害者为什么这么傻”,而是“骗子为什么把人性算得这么准”。第一,它用不夸张的收益降低戒备:真暴利反而会吓跑谨慎的人,一个“比银行高一点”的数字,正好筛出那些想赚点小钱又自认理性的人。第二,它用长期准时兑付筛选最忠诚的资金:能扛过前几年、还主动加投的人,往往投入最深、最不愿报警、也最愿意帮它说话。第三,它用熟人网络自我复制:很多新资金是老用户为了“帮亲友也赚点”拉进来的,于是每个受害者同时又是传播节点。等到出事,整个链条里的人都有利益牵连,任何风声都会被群内维稳成谣言。
还有一层更隐蔽的心理:很多人其实隐约知道不放心,但已经投了太多,退出来就意味着承认亏损。这种“舍不得沉没成本”的心态,让一批人在明知异常的情况下仍然选择相信利好。资金盘真正锁住人的,从来不是合同,而是这种不愿止损的心理结构。认清这一点,比记住哪家平台的名字有用得多——因为下一个盘子换个名字再来时,套路不会变,变的只是故事。
五、普通人能照做的核验顺序,永远比“感觉靠谱”有用
把上面这些拆完,落到实操只剩三条硬标准。第一,查牌照:凡宣称做理财、借贷、资金撮合的App,必须持有央行、金融监管总局、证监会或地方金融管理部门颁发的正式牌照,去官网一查便知,没有牌照就是非法金融,界面再丝滑也不改变性质。第二,看存管:真存管必有银行独立出具的存管报告与独立存管账户,只有一纸协议或协议已到期的“存管”,一律视为高危。第三,辨流水:充值时盯紧扣款短信和银行流水,如果收款方是某某科技、商贸公司的普通账户而非独立存管账户,立刻停止转账。
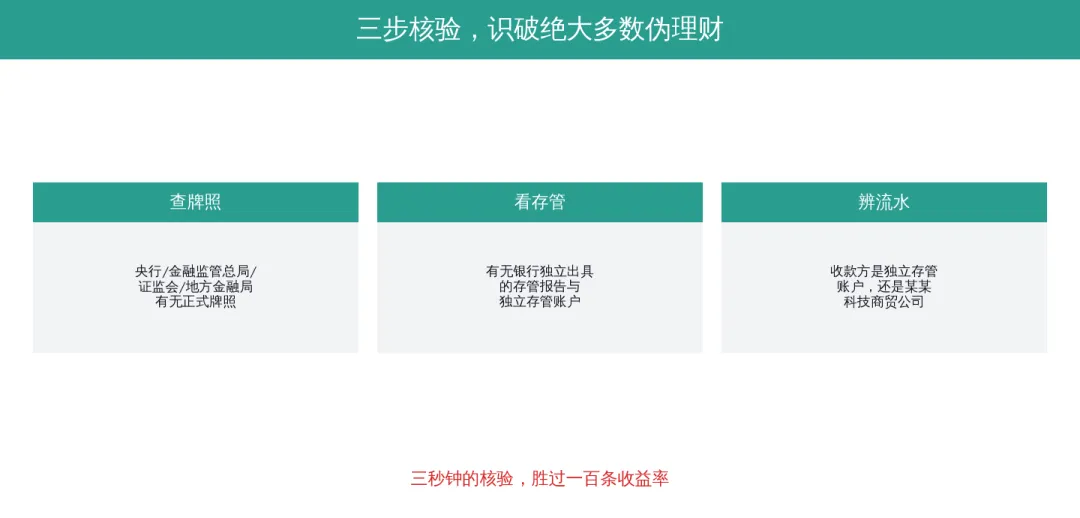
三步核验清单 · 原创警示图
再多说一句关于“查官网”的方法:判断牌照,不要去搜平台自己的宣传页,也不要看它在App里贴的截图,而是直接上金融监管部门官网的持牌机构名录去核对公司全称。一字之差就是两家公司,很多骗子正是利用你只记品牌名、不查全称的粗心。同一套方法也适用于核验“国企背景”“央企合作”——去国家企业信用信息公示系统看股东到底是谁,如果穿透上去是一堆自然人或不明合伙企业,那所谓国资背景基本可以当作宣传。
六、如果你已经是受害者,现在做这四件事
第一,保存全部证据:充值记录、提现记录、银行流水、App截图和客服聊天,越早截图越好,因为后台数据随时可能被清空。第二,立刻停止新增充值:崩盘后App可能仍可转入,任何一笔新增都是在往火里添柴。第三,就近到公安机关报案登记,如实说明平台已被厦门海沧警方立案侦查,配合统一登记,不要轻信群内混入的带节奏者。第四,也是最重要的一点,警惕二次诈骗:从此刻起会冒出一批号称“内部渠道回款”“付费解冻”“代你追损”的人,绝大多数正是盯着你最后那点钱的二次骗子。
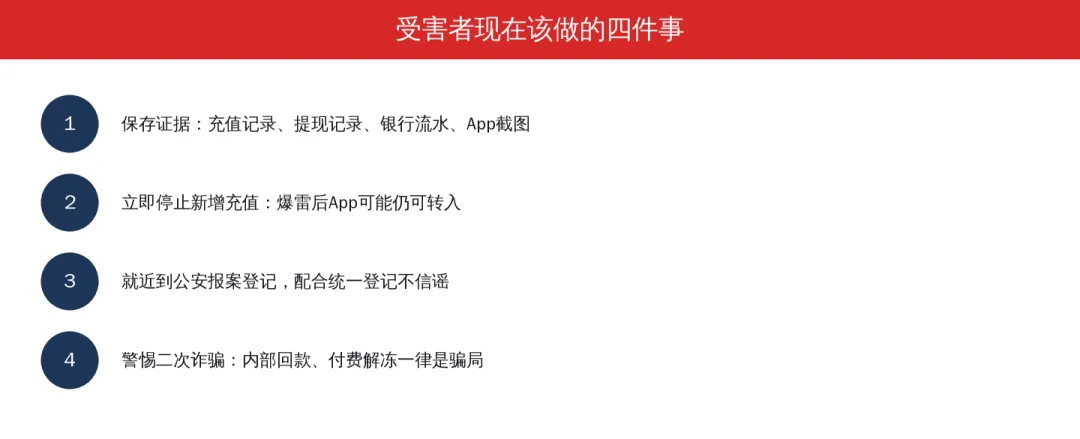
受害者处置清单 · 原创警示图
结语
鲸鱼App的立案只是开始,漫长的追赃挽损才刚拉开序幕,最终能追回多少,只能以警方和司法程序的结论为准。但这件事给所有普通人的启示可以提前收下:在金融世界里,真正兜底的不是某个App丝滑的体验、不是某个“正在申请中”的备案、更不是某张花钱买来的AA评级,而是国家法定的金融监管与那张正式牌照。谁有权吸收公众资金,是一个有明确标准答案的问题。想清楚这一个问题,胜过读一百条收益率。