ARTICLE · 1378696
2026年AI工业软件行业报告(免费下载)
温馨提示

关注【无忧智库】微信公众号,文末附资料下载方式。
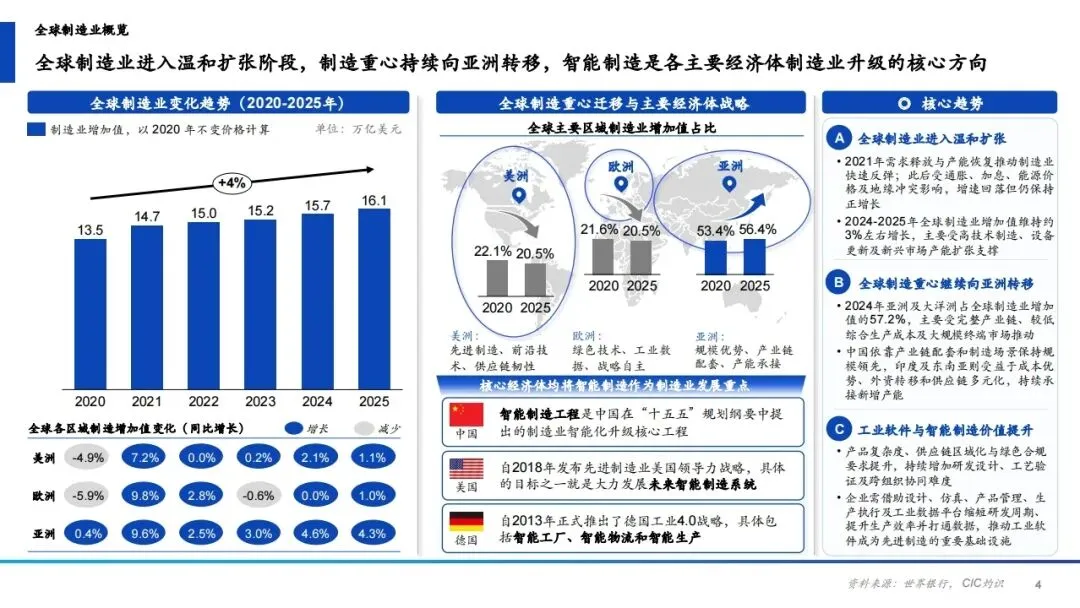
全球三条主线:① 制造业进入温和扩张(2021 年需求释放快速反弹,此后受通胀、加息、能源与地缘影响增速回落仍为正增长,2024–2025 年增加值维持约 3% 增长);② 制造重心持续向亚洲转移(2024 年亚洲及大洋洲占全球制造业增加值 57.2%,中国靠产业链配套与场景保持规模领先,印度与东南亚承接新增产能);③ 工业软件与智能制造价值提升——产品复杂度、供应链区域化与绿色合规要求抬高了研发设计、工艺验证与跨组织协同难度,设计、仿真、产品管理、生产执行与工业数据平台成为先进制造的重要基础设施。
主要经济体战略:中国("十五五"规划纲要提出智能制造工程)、美国(2018 年《先进制造业美国领导力战略》)、德国(2013 年工业 4.0:智能工厂/智能物流/智能生产)。
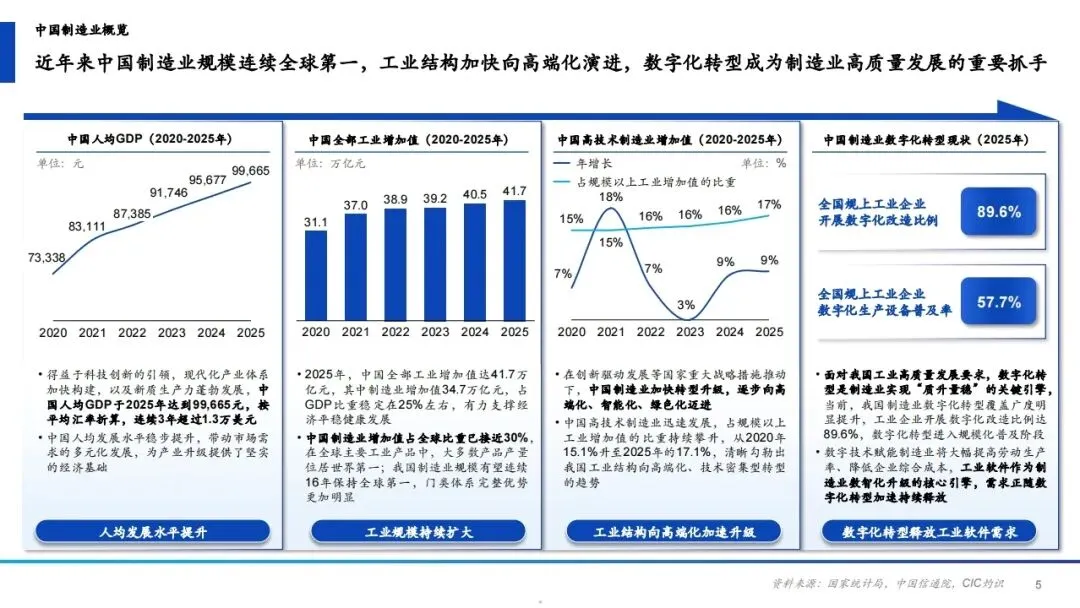
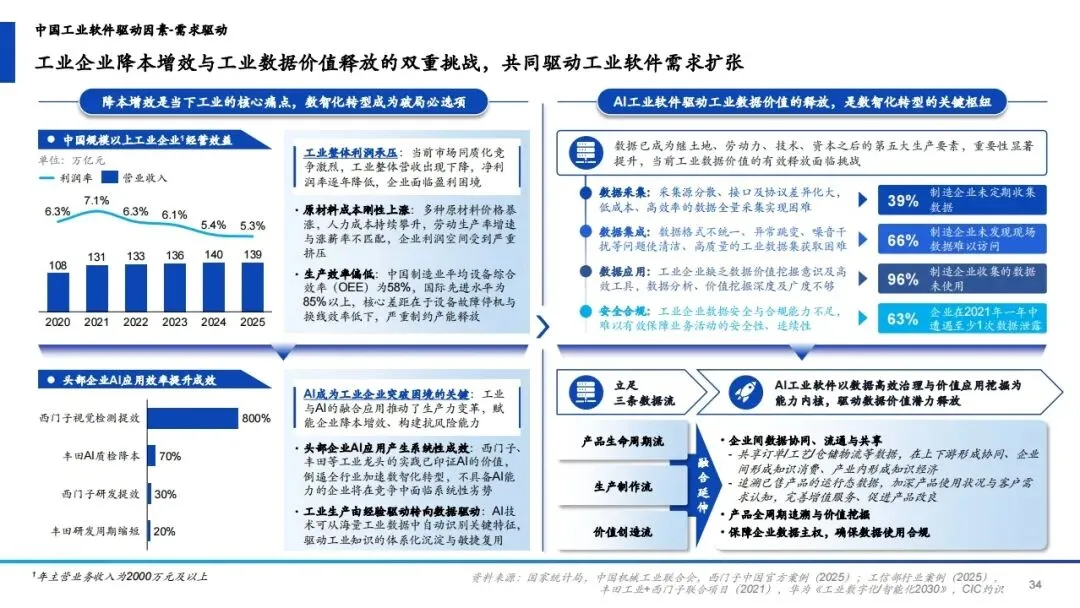
中国基本面:2025 年人均 GDP 达 99,665 元、连续 3 年超 1.3 万美元;全部工业增加值 41.7 万亿元、制造业增加值 34.7 万亿元(占 GDP 约 25%)、占全球比重接近 30%,规模有望连续 16 年全球第一;高技术制造业占规上工业增加值比重由 2020 年 15.1% 升至 2025 年 17.1%;规上工业企业数字化改造比例 89.6%、数字化生产设备普及率 57.7%——数字化转型进入规模化普及阶段,工业软件需求随之持续释放。
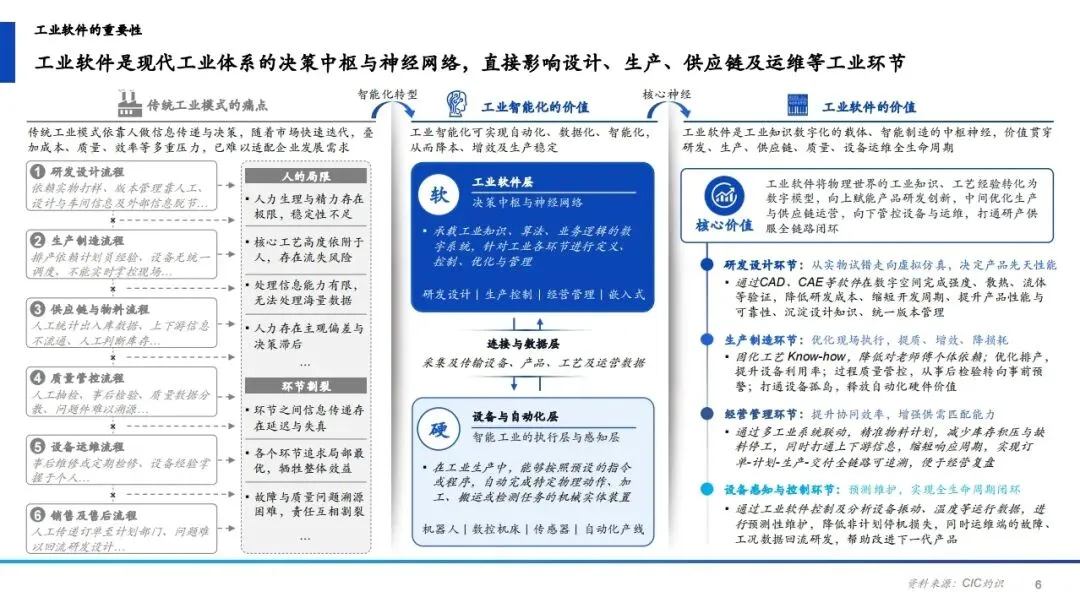
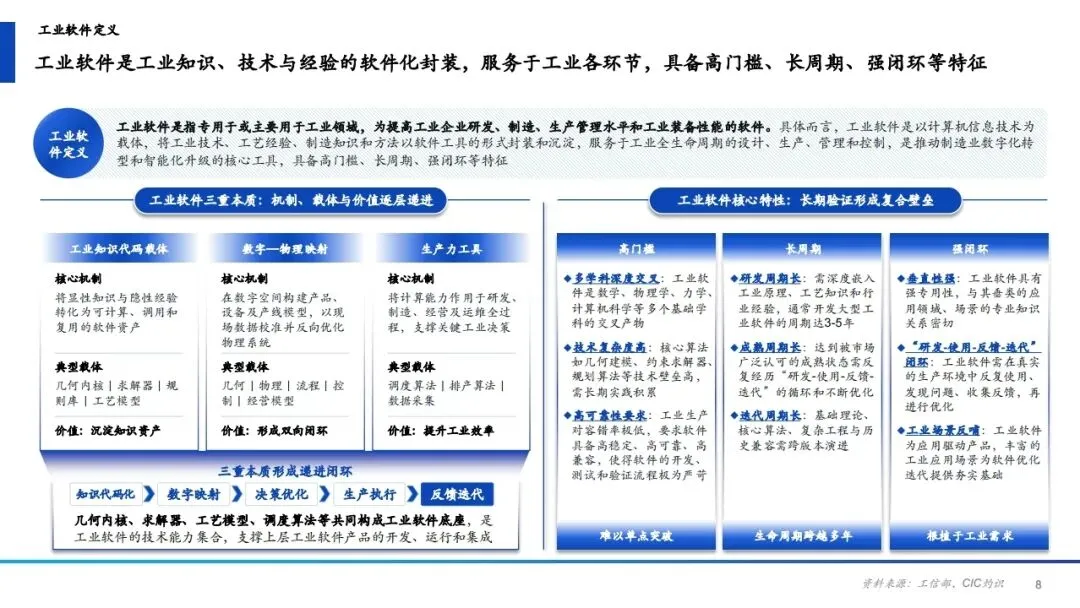
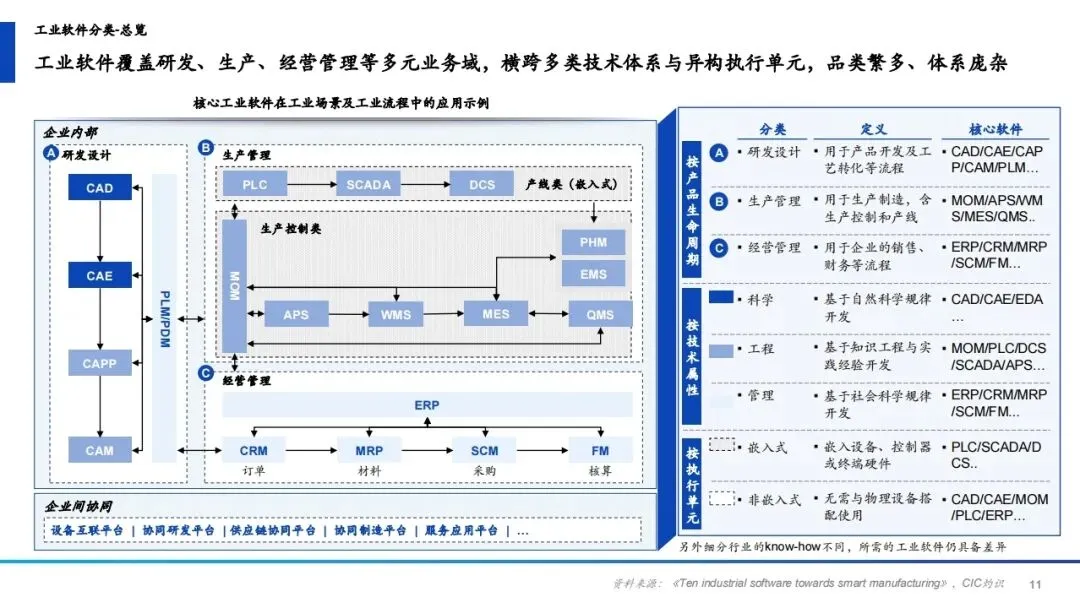
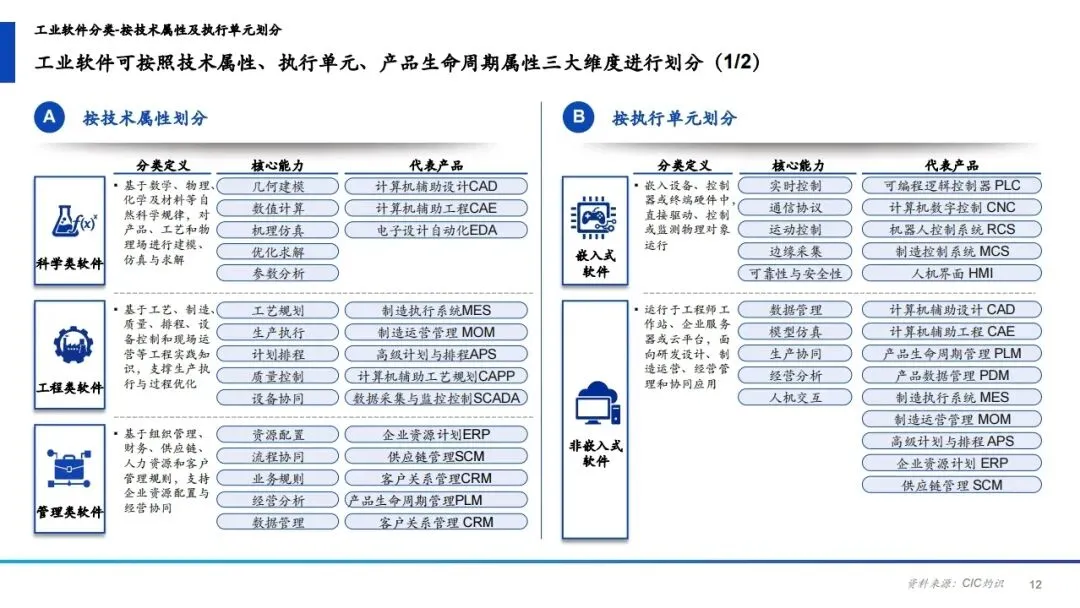
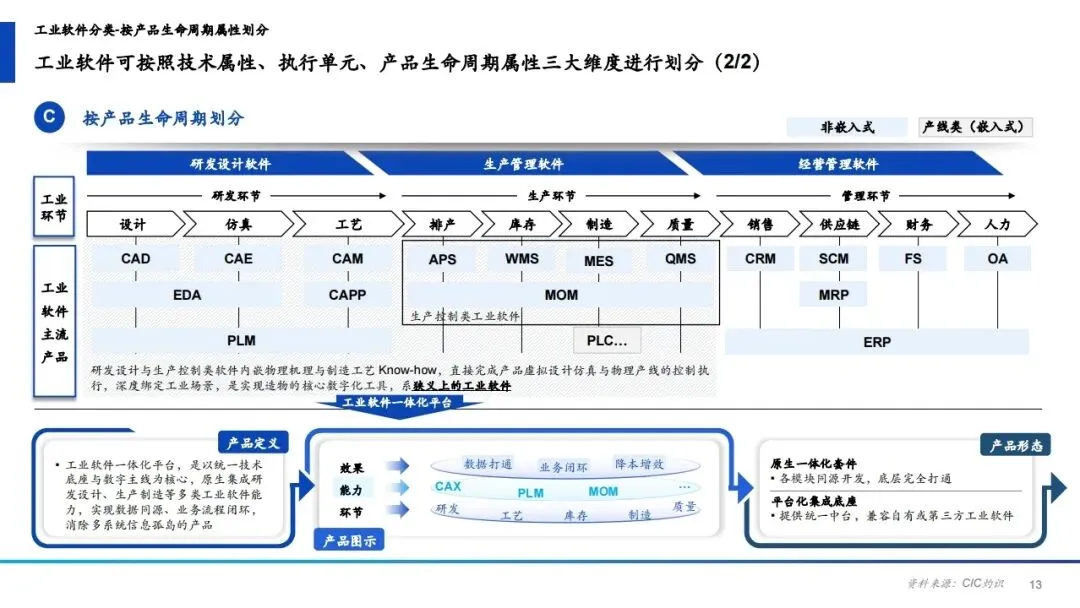
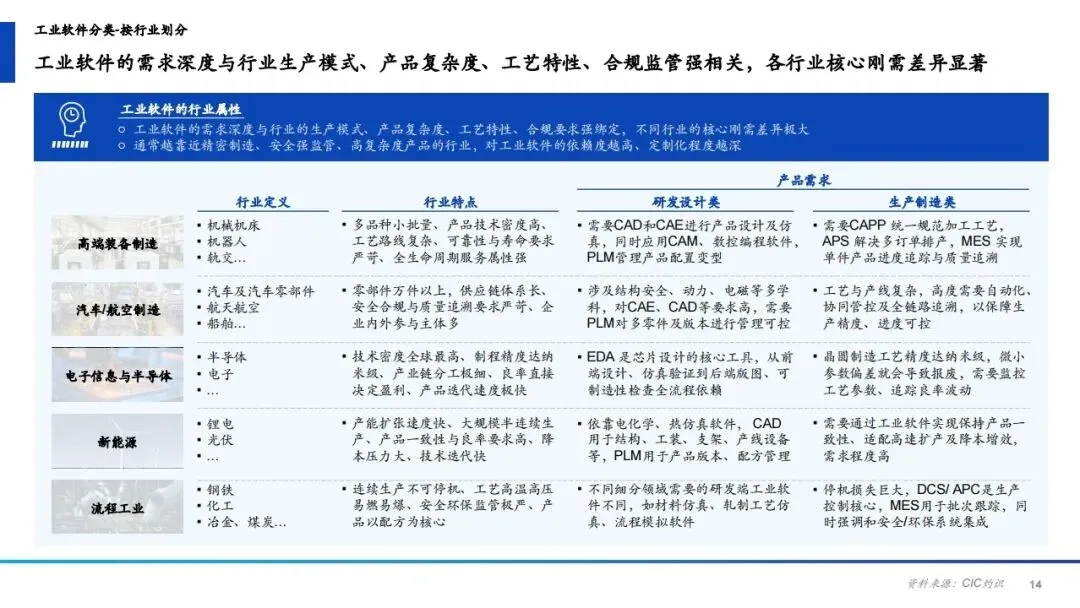
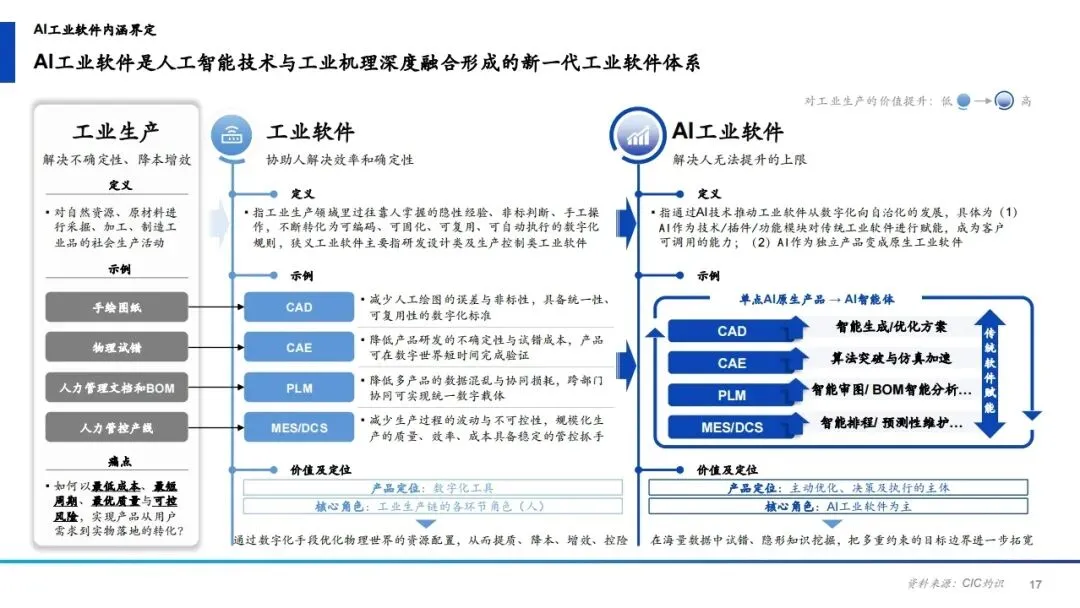
按产品生命周期:研发设计类(CAD/CAE/CAPP/CAM/PLM)、生产管理类(MOM/APS/WMS/MES/QMS)、经营管理类(ERP/CRM/MRP/SCM/FM)。 按技术属性:科学开发类(基于自然科学规律,CAD/CAE/EDA)、工程开发类(基于知识与经验,MOM/PLC/DCS/SCADA/APS)、管理开发类(基于社会科学规律,ERP/CRM/SCM)。 按执行单元:嵌入式(嵌入设备/控制器,PLC/SCADA/DCS)vs 非嵌入式(CAD/CAE/MOM/ERP)。本报告只研究独立工业软件,嵌入式不在范围内。 按行业:越靠近精密制造、安全强监管、高复杂度产品,工业软件依赖度与定制化程度越高——高端装备(零部件万件以上、寿命要求严苛)、汽车/航空(多学科仿真+多版本 PLM)、半导体/电子(EDA 全流程依赖、纳米级制程与良率)、新能源(快速扩产、一致性与降本)、流程工业(不可停机,DCS/APC 为控制核心)。
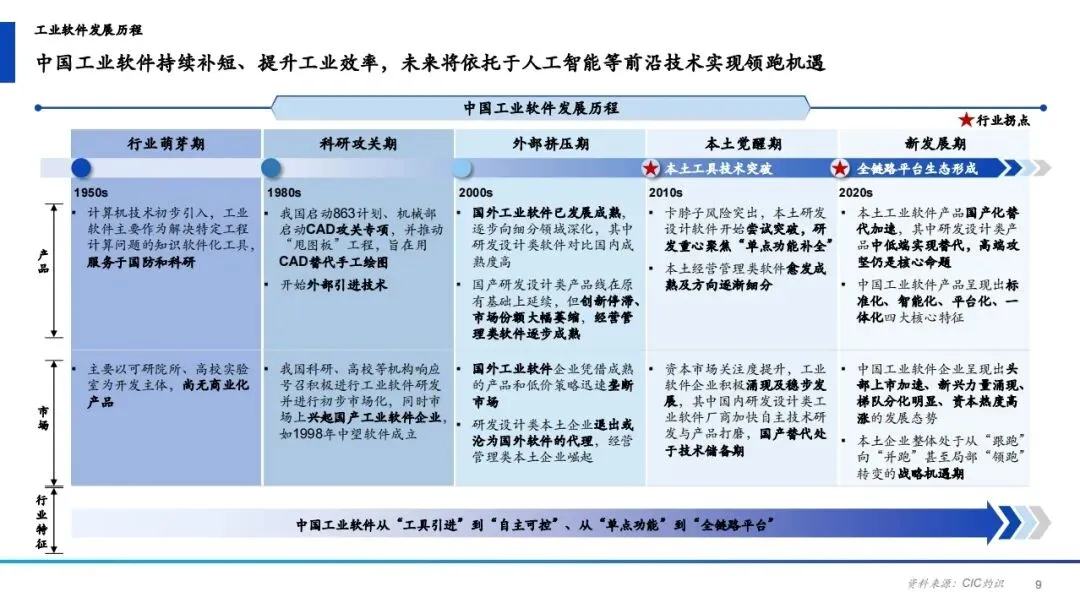
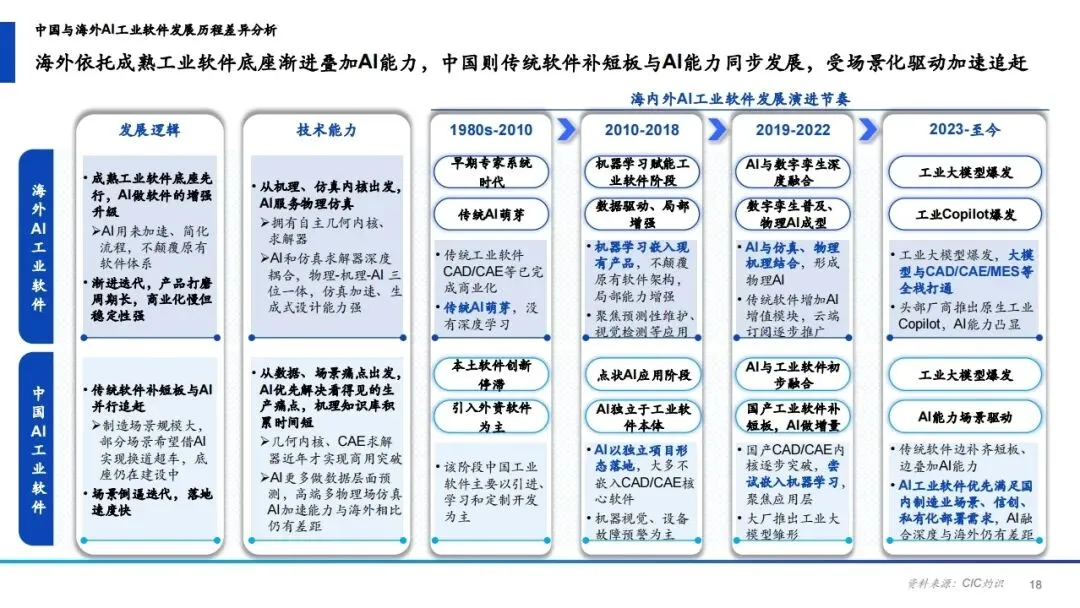
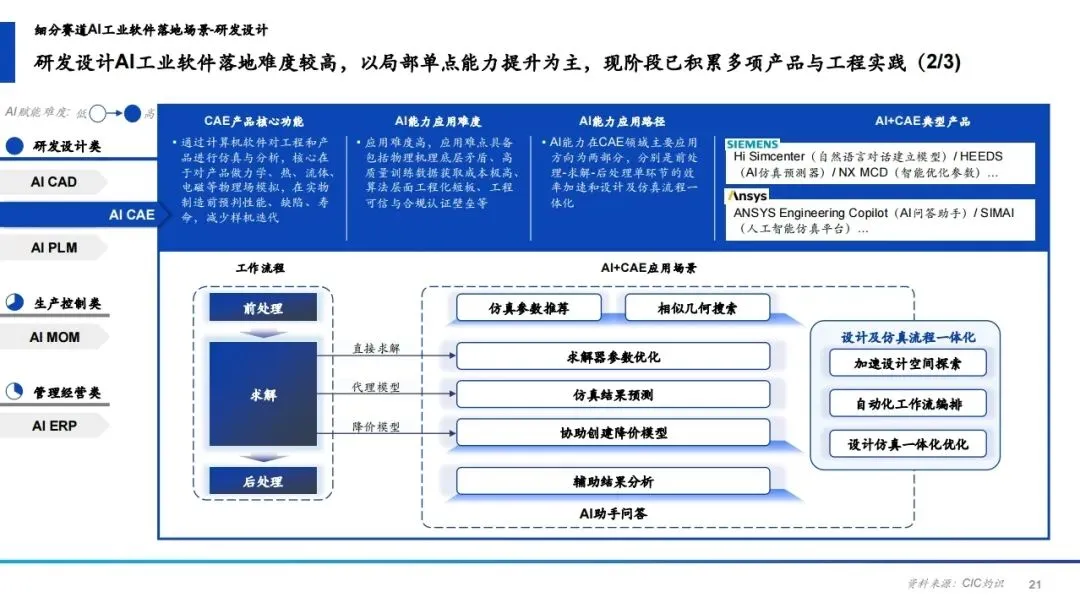
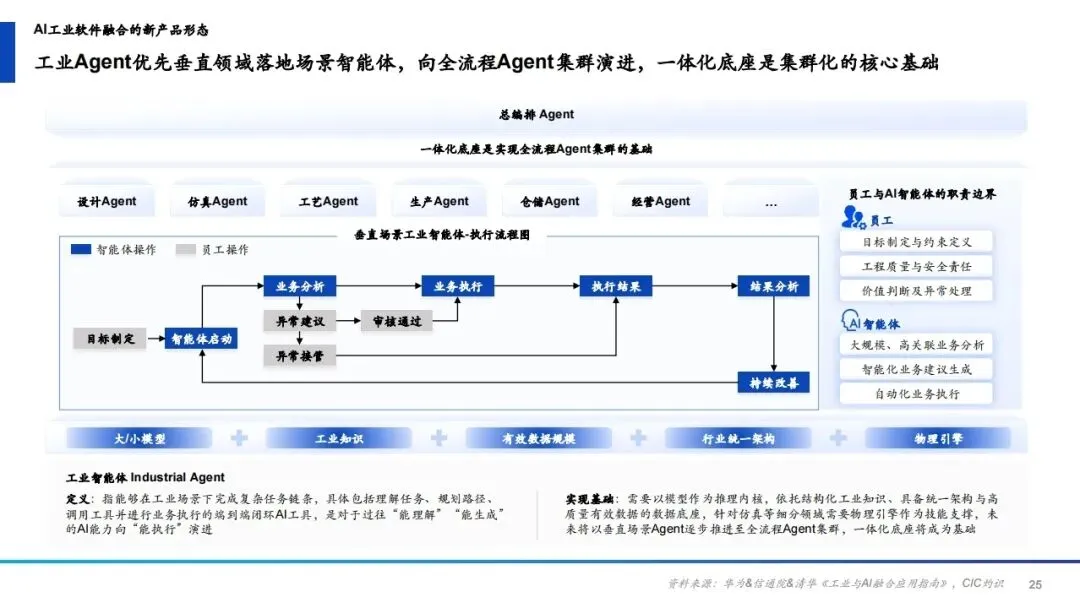
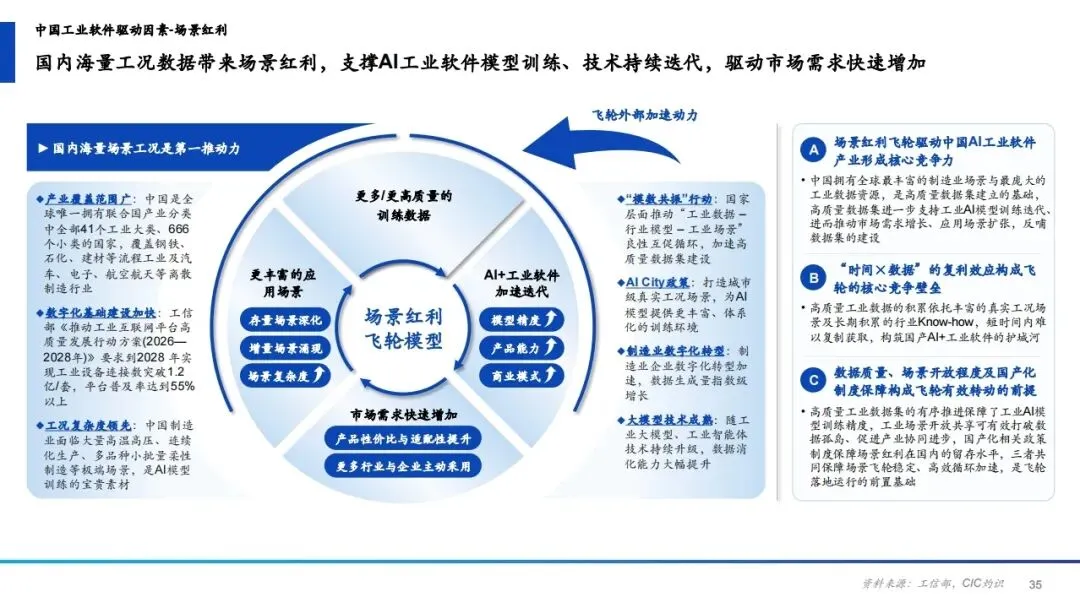
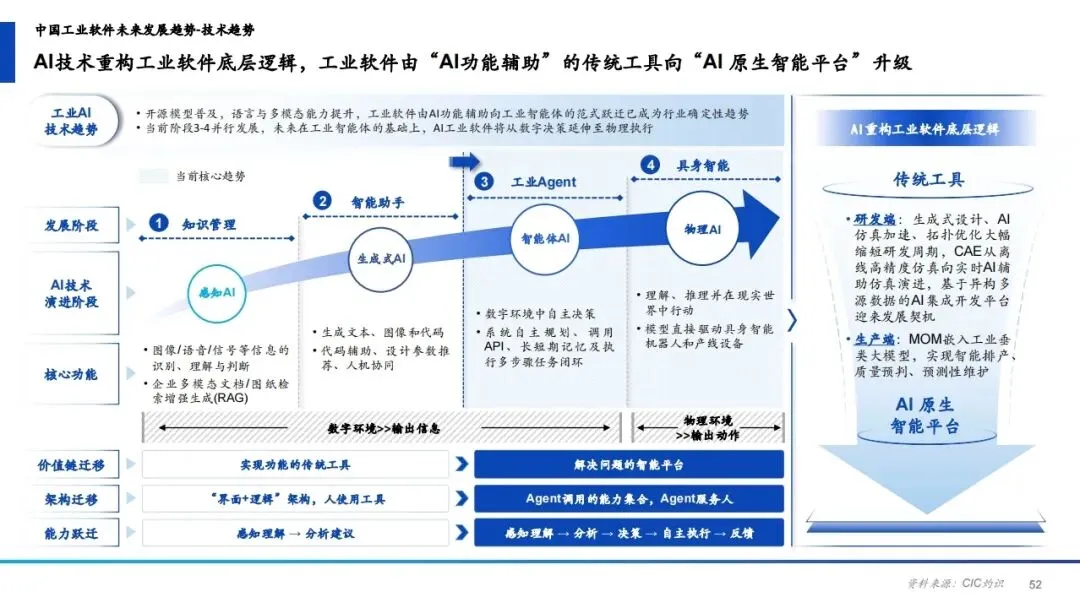
海外:成熟工业软件底座先行,AI 做增强升级(加速简化流程、不颠覆原有体系),渐进迭代、打磨周期长、商业化慢但稳定性强;并从机理与仿真内核出发——拥有自主几何内核与求解器,AI 与仿真求解器深度耦合,形成"物理—机理—AI"三位一体。 中国:传统软件补短板与 AI 能力同步并行,制造场景规模大、部分场景希望借 AI 换道超车,底座仍在建设中,但场景倒逼迭代、落地速度快;路径是从数据与场景痛点出发优先解决"看得见的生产痛点",机理知识库积累时间短(几何内核与 CAE 求解器近年才商用突破),高端多物理场仿真 AI 加速能力与海外仍有差距。 阶段映射:1980s–2010 早期专家系统(传统软件完成商业化)→ 2010–2018 机器学习赋能、数据驱动局部增强(预测性维护、视觉检测,AI 以独立项目落地、不嵌入 CAD/CAE 核心)→ 2019–2022 AI 与数字孪生深度融合、物理 AI 成型 → 2023 至今工业大模型与工业 Copilot 爆发,大模型与 CAD/CAE/MES 全栈打通。
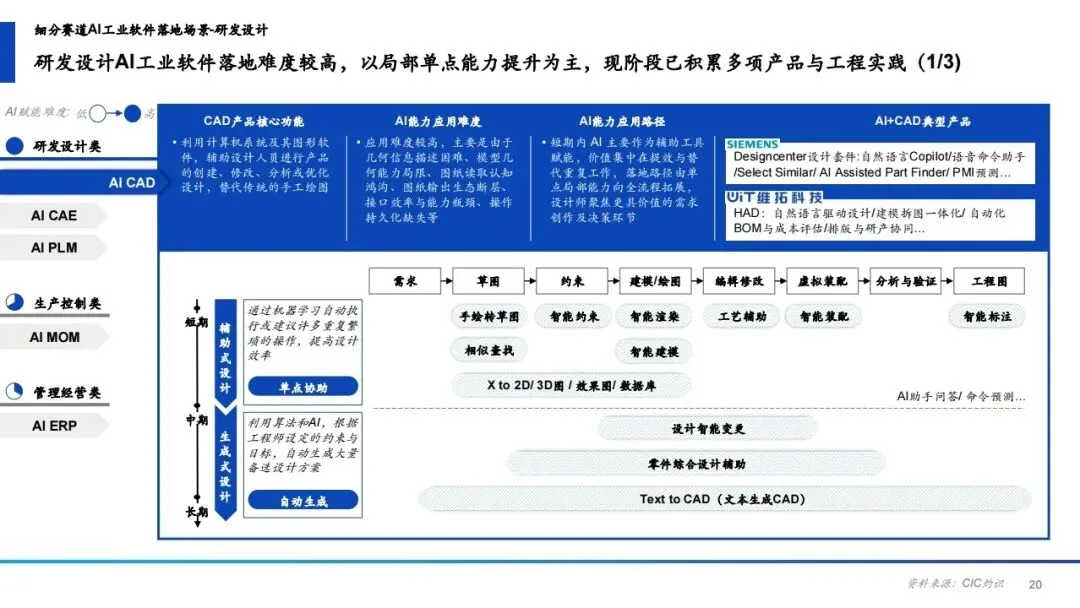
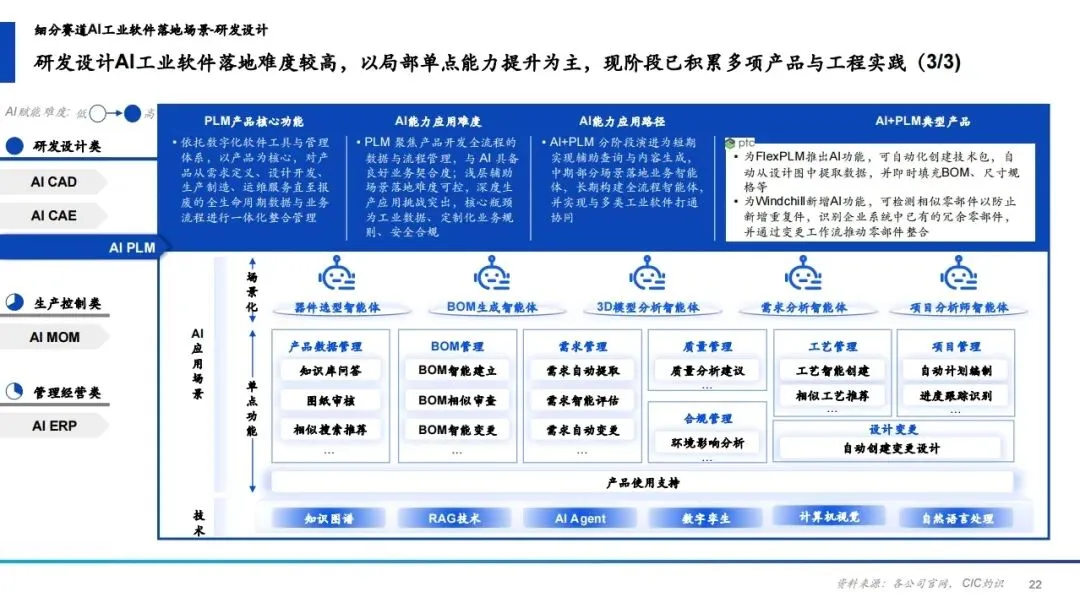
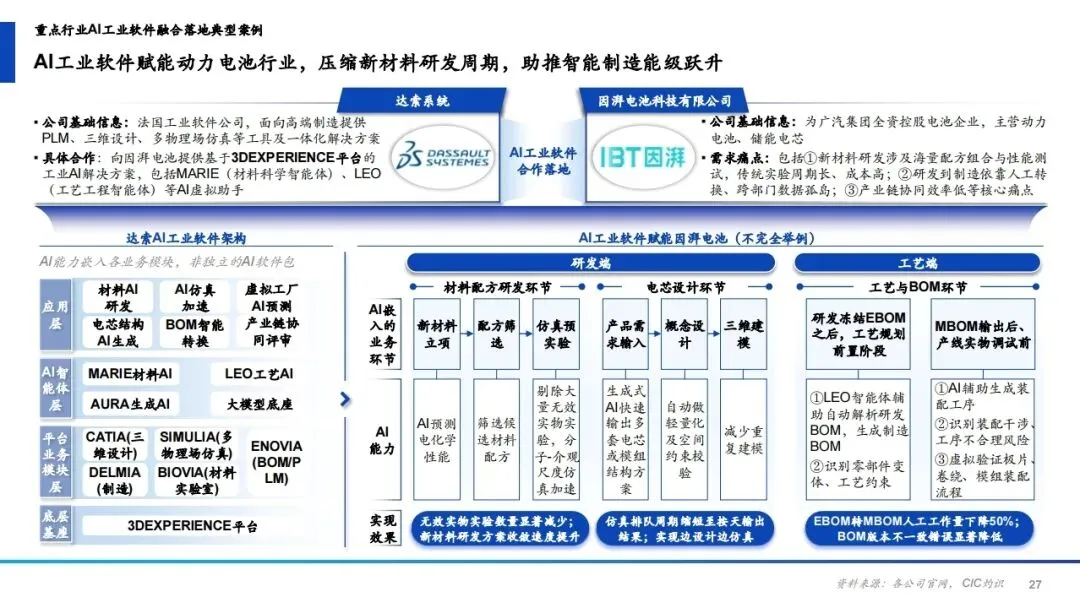
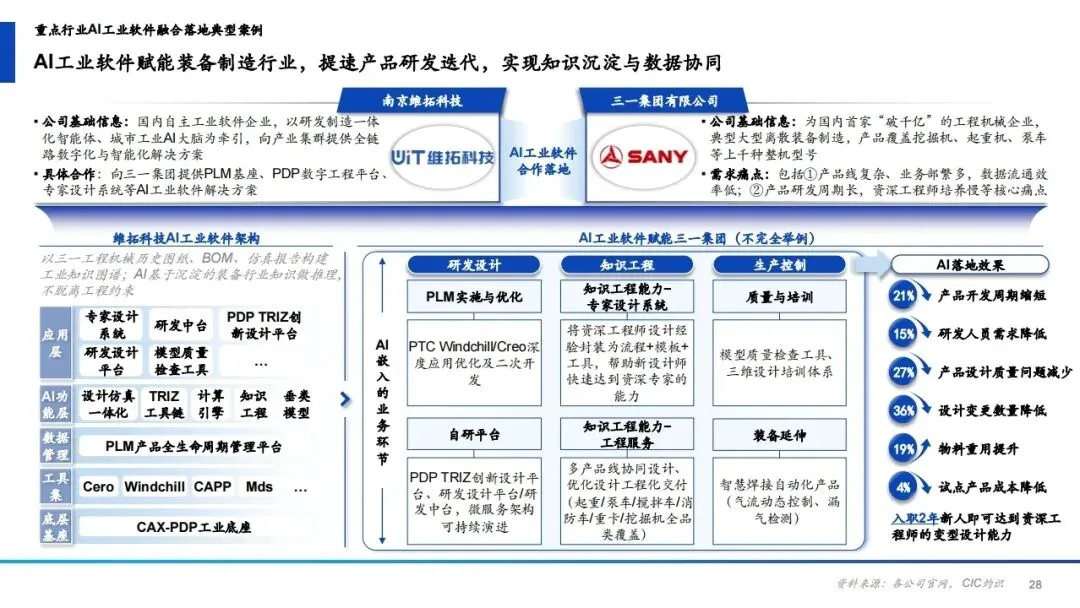
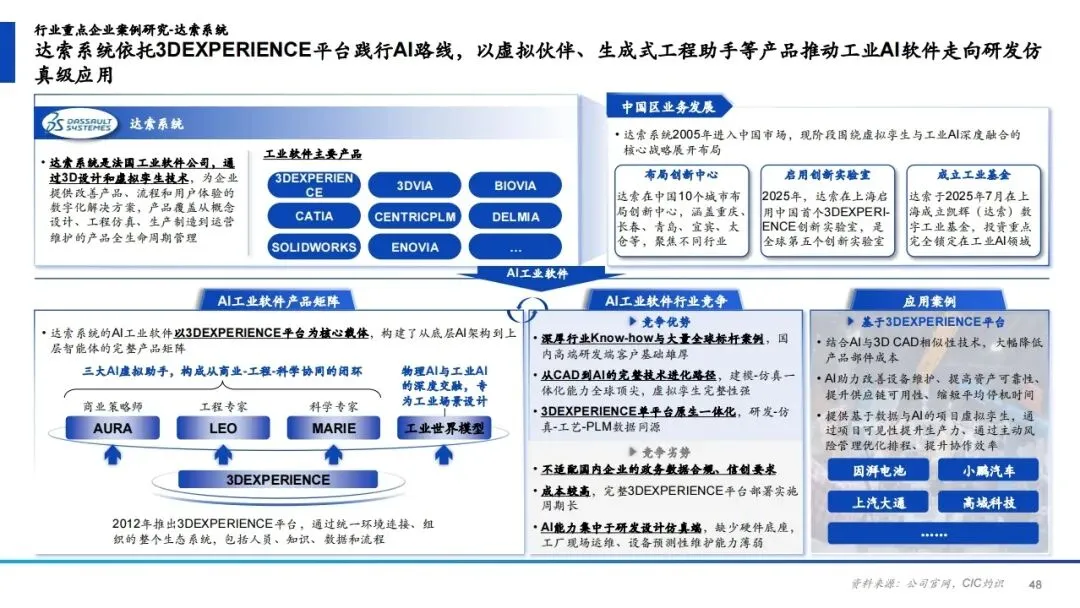
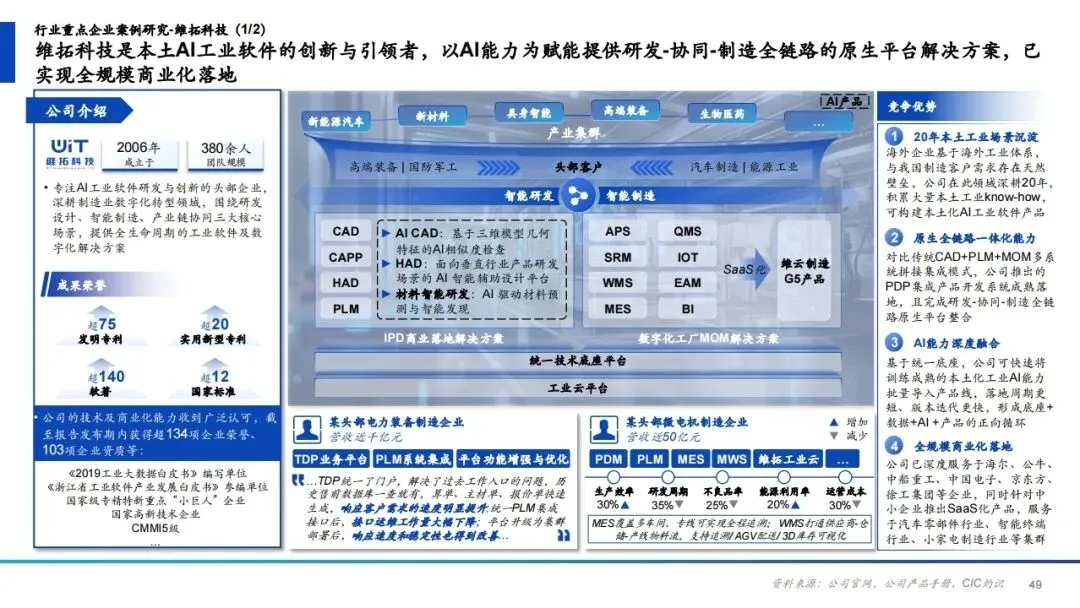
达索系统 × 因湃电池(动力电池):广汽全资电池企业痛点是新材料研发海量配方组合与测试周期长成本高、研发到制造靠人工转换与跨部门数据孤岛、产业链协同效率低;达索基于 3DEXPERIENCE 平台提供工业 AI 方案,含 MARIE(材料科学智能体)、LEO(工艺工程智能体) 等 AI 虚拟助手,压缩新材料研发周期。 维拓科技 × 三一集团(装备制造):工程机械首家"破千亿"企业、上千种整机型号,痛点是产品线复杂业务部繁多数据流通效率低、研发周期长资深工程师培养慢;维拓提供 PLM 基座 + PDP 数字工程平台 + 专家设计系统,以历史图纸、BOM、仿真报告构建工业知识图谱,让 AI 基于装备行业知识推理而不脱离工程约束。
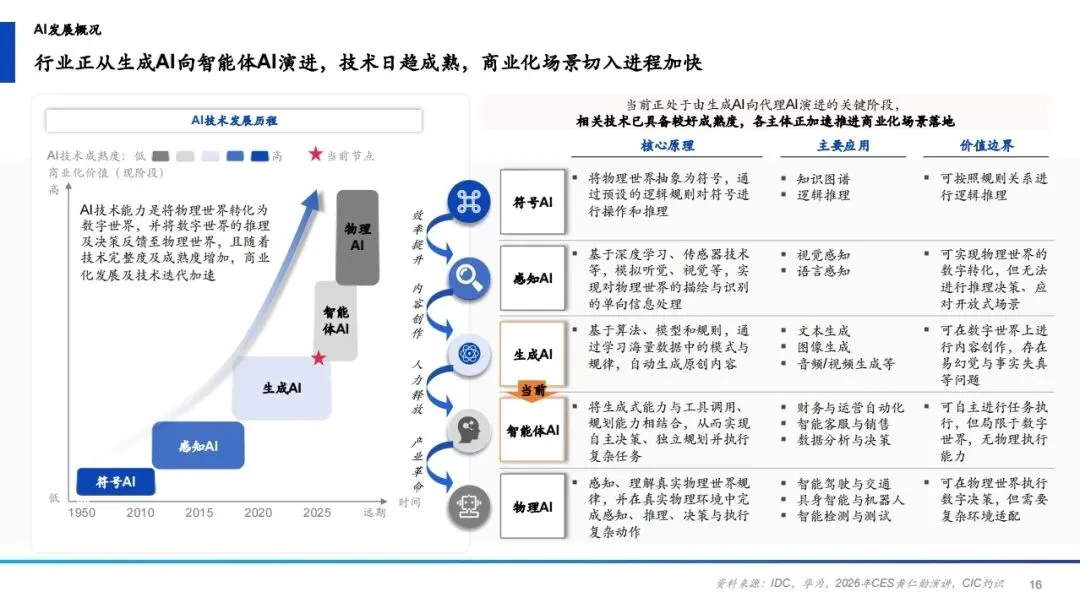
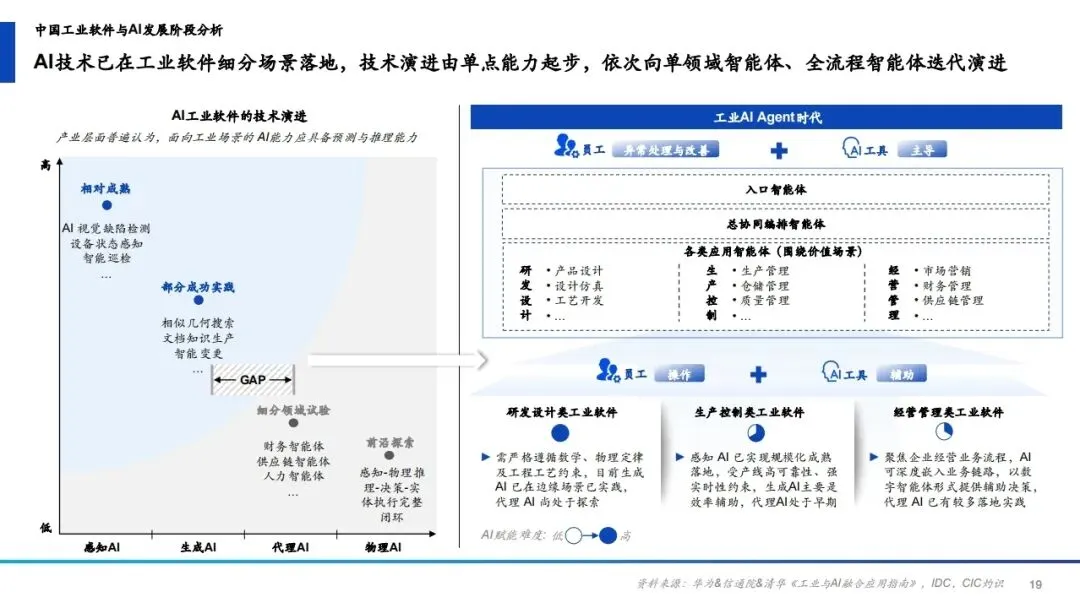
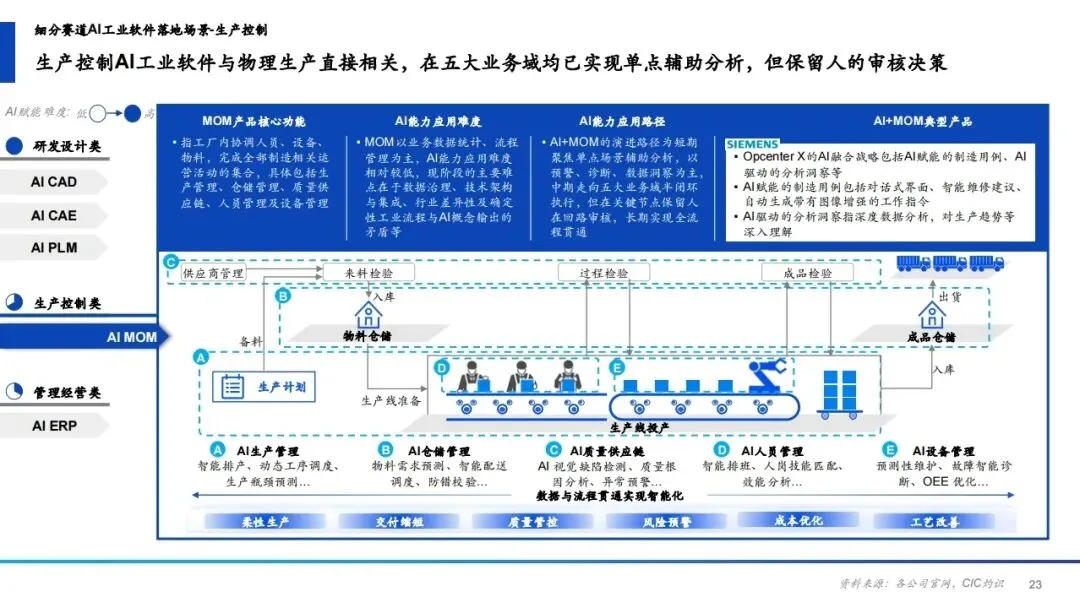
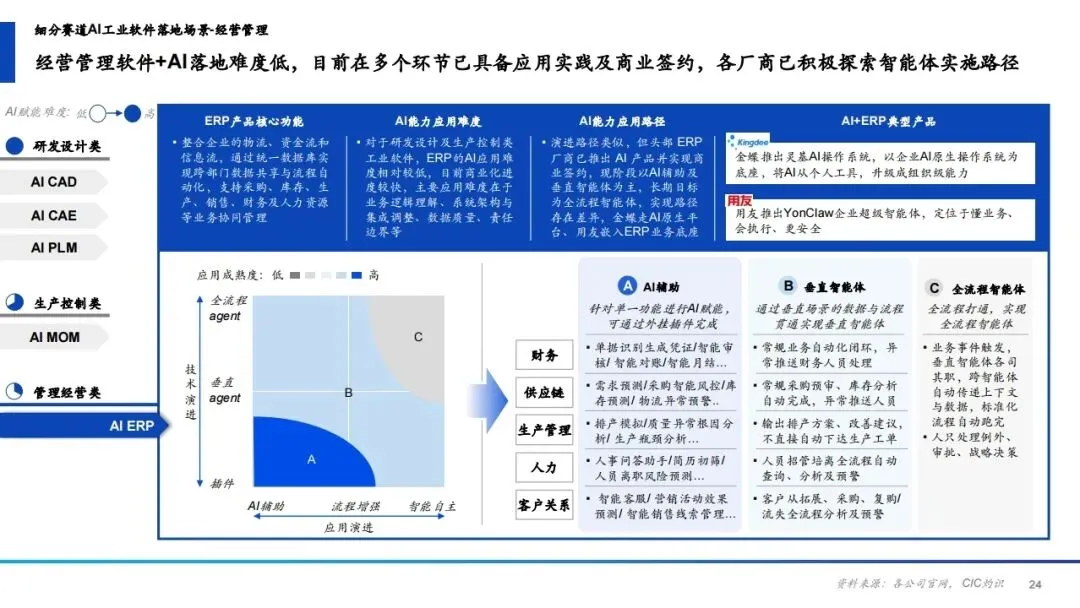
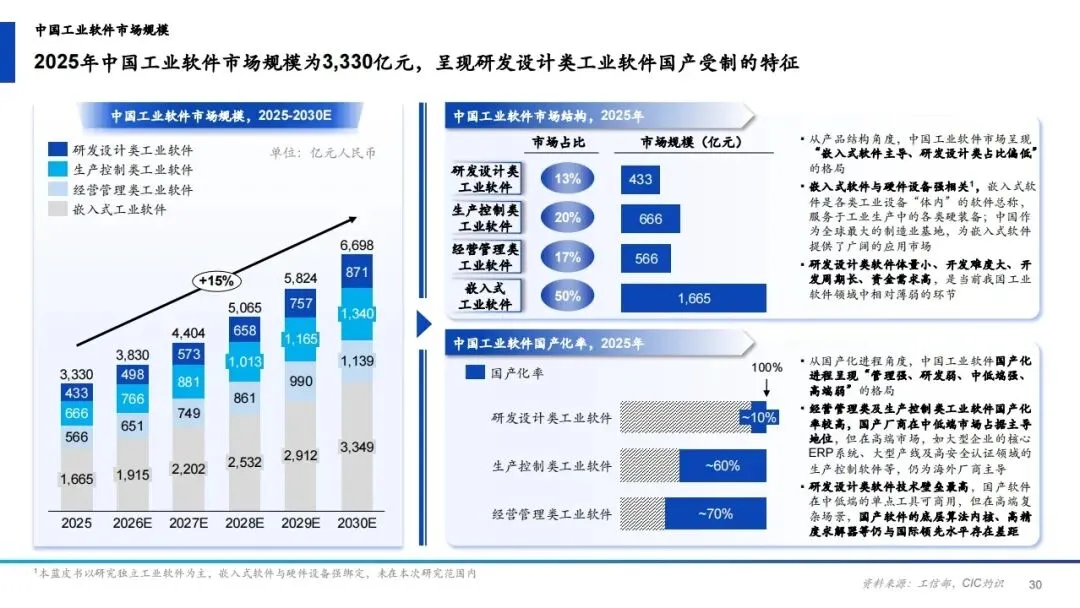
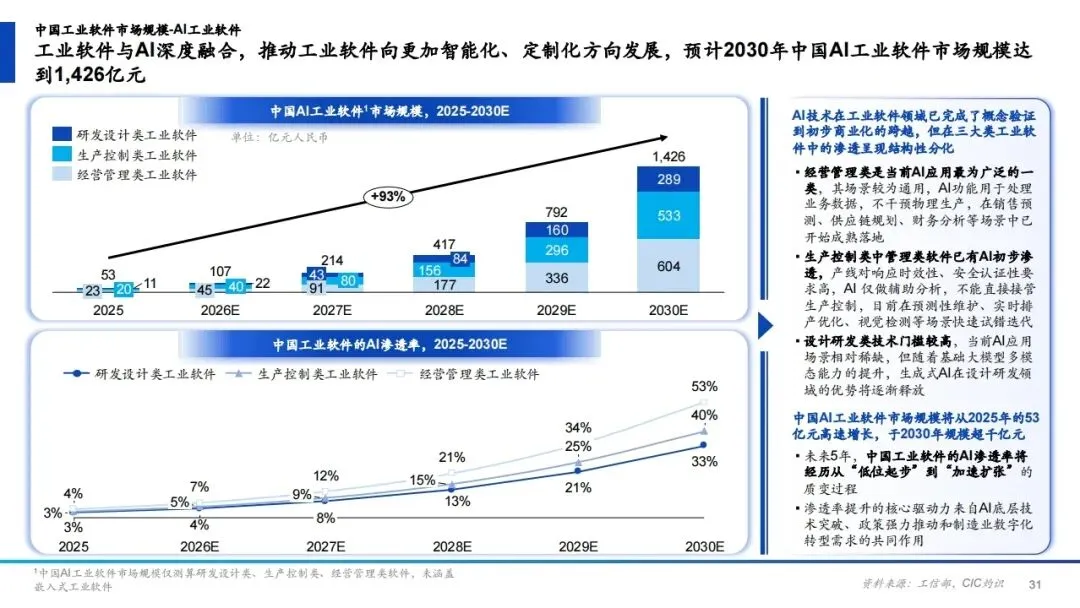
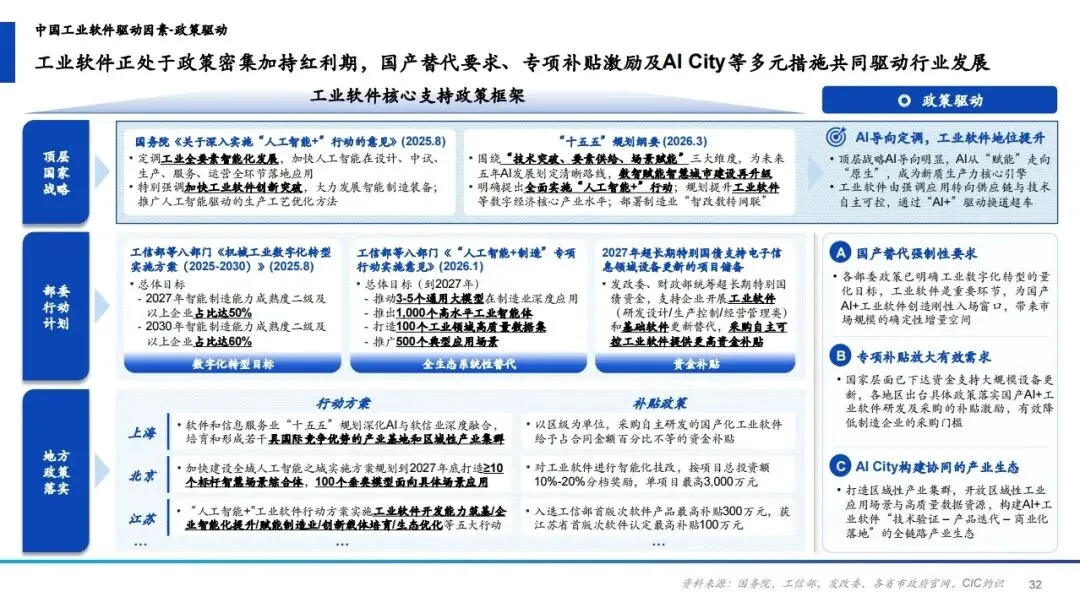
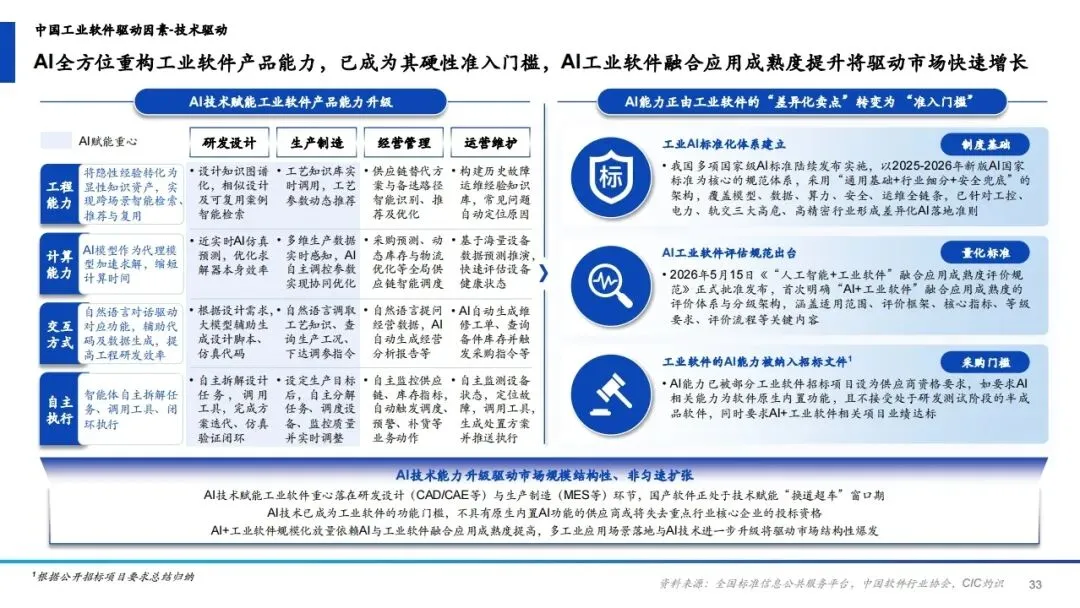
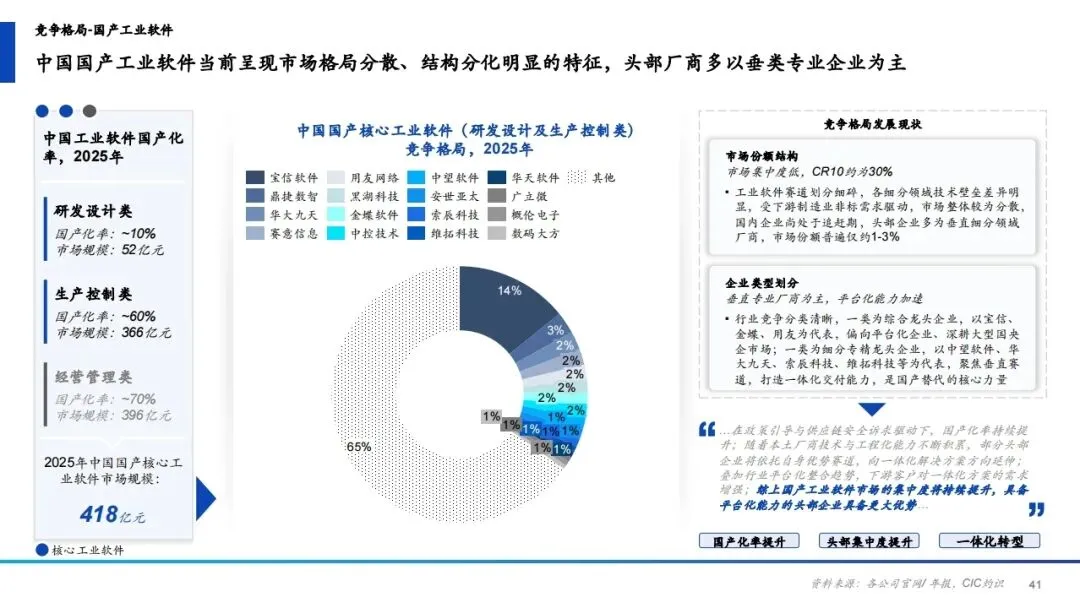
中国工业软件整体:2025 年 3,330 亿元,产品结构呈"嵌入式软件主导、研发设计类占比偏低",国产化进程呈"管理强、研发弱、中低端强、高端弱"。 中国 AI 工业软件:2025 年 53 亿元 → 2030 年预计 1,426 亿元(仅测算研发设计、生产控制、经营管理三类,不含嵌入式);AI 渗透率在未来 5 年经历从"低位起步"到"加速扩张"的质变,驱动力来自底层技术突破、政策强力推动与制造业数字化转型需求。渗透呈结构性分化:经营管理类应用最广(不干预物理生产)、生产控制类仅做辅助分析(不能直接接管控制,在预测性维护、实时排产优化、视觉检测快速试错)、研发设计类门槛最高场景稀缺(但随基础大模型多模态能力提升,生成式 AI 优势将逐步释放)。
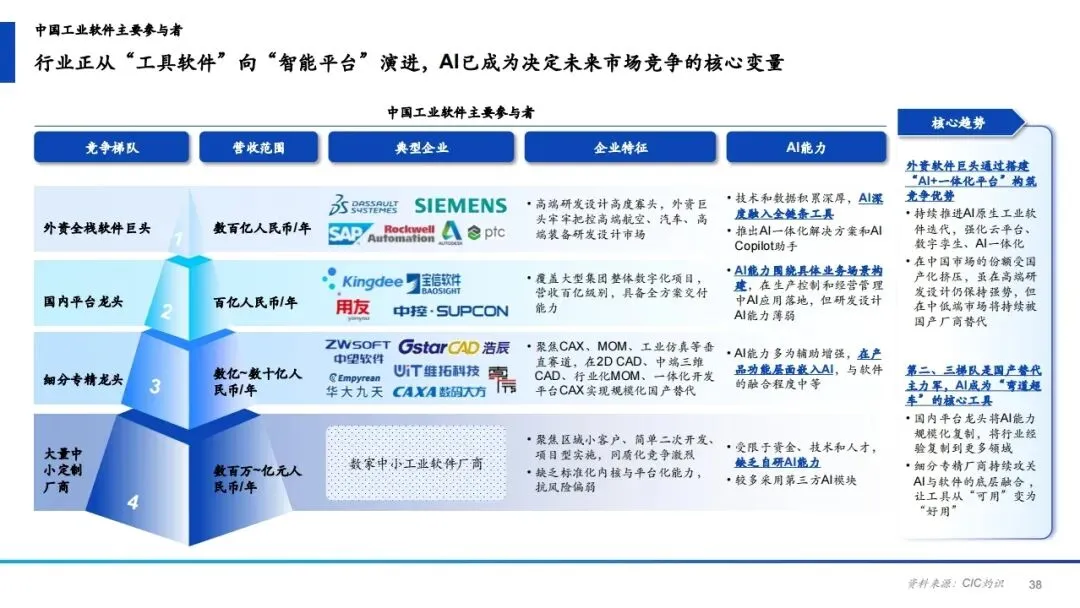
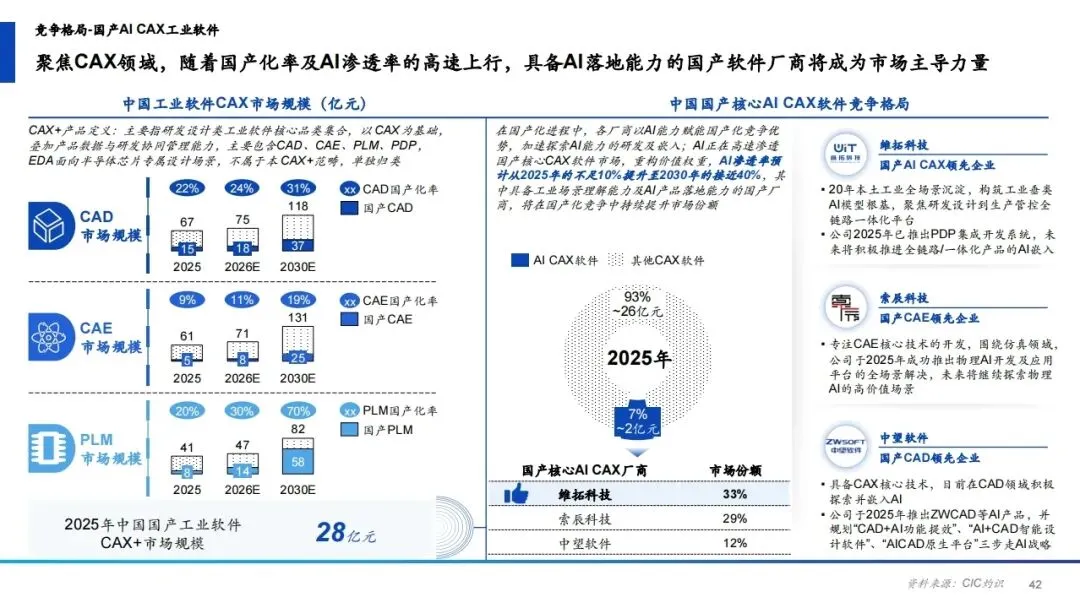
CAX+ 定义:以 CAX 为基础叠加产品数据与研发协同管理,含 CAD、CAE、PLM、PDP(EDA 面向半导体专属设计场景,单独归类)。 规模与渗透:2025 年中国国产 CAX+ 市场规模 28 亿元;各厂商以 AI 能力赋能国产化竞争优势,AI 渗透率预计从 2025 年不足 10% 提升至 2030 年接近 40%,具备工业场景理解与 AI 产品落地能力的国产厂商将持续提升份额。 国产核心 AI CAX 市场份额:维拓科技 33% > 索辰科技 29% > 中望软件 12%。三家定位:维拓(20 年本土工业全场景沉淀,聚焦研发设计到生产管控全链路一体化平台,2025 年推出 PDP 集成开发系统)、索辰(国产 CAE 领先,2025 年推出物理 AI 开发及应用平台全场景方案)、中望(国产 CAD 领先,2025 年推出 ZWCAD 等 AI 产品,规划"CAD+AI 功能提效 → AI+CAD 智能设计软件 → AI CAD 原生平台"三步走战略)。
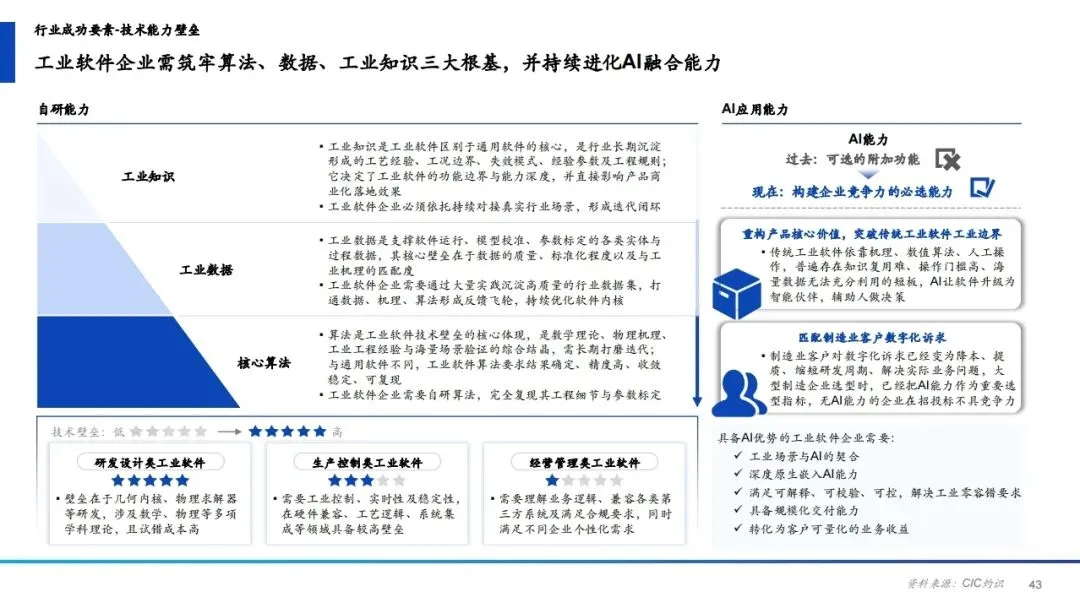
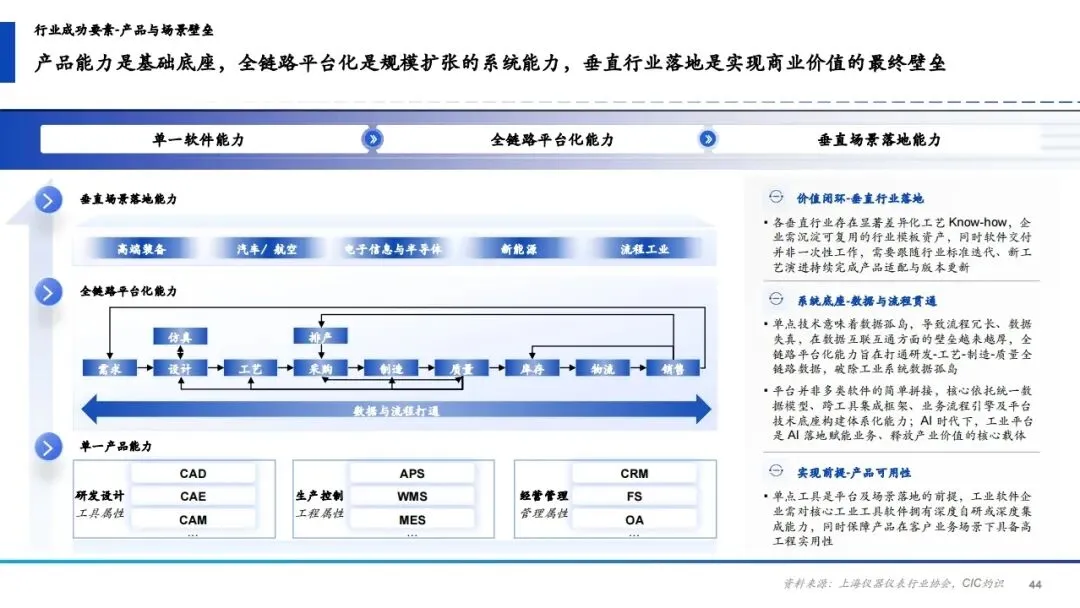
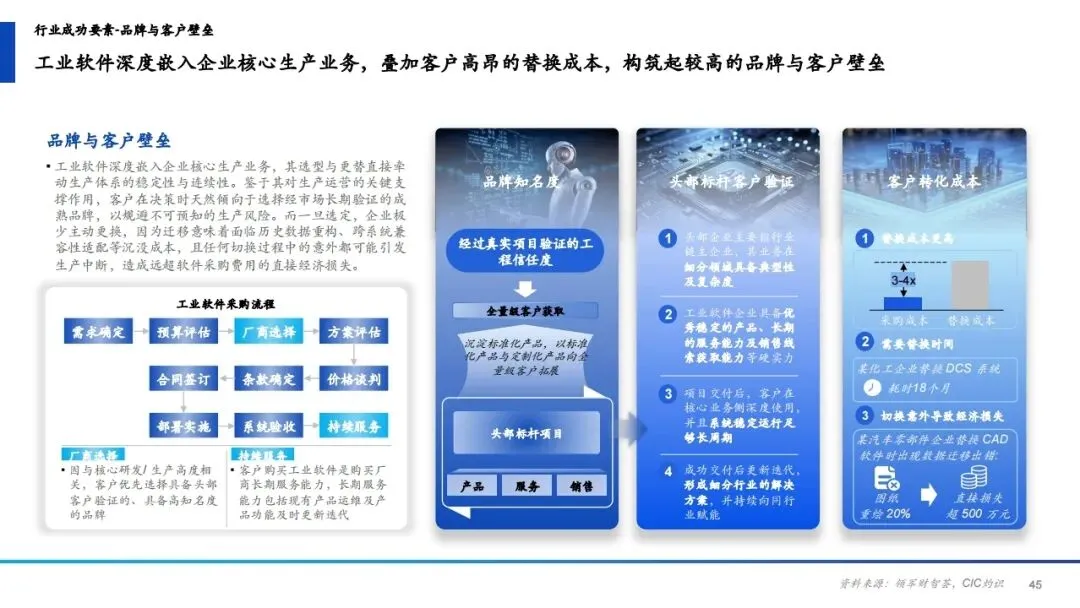
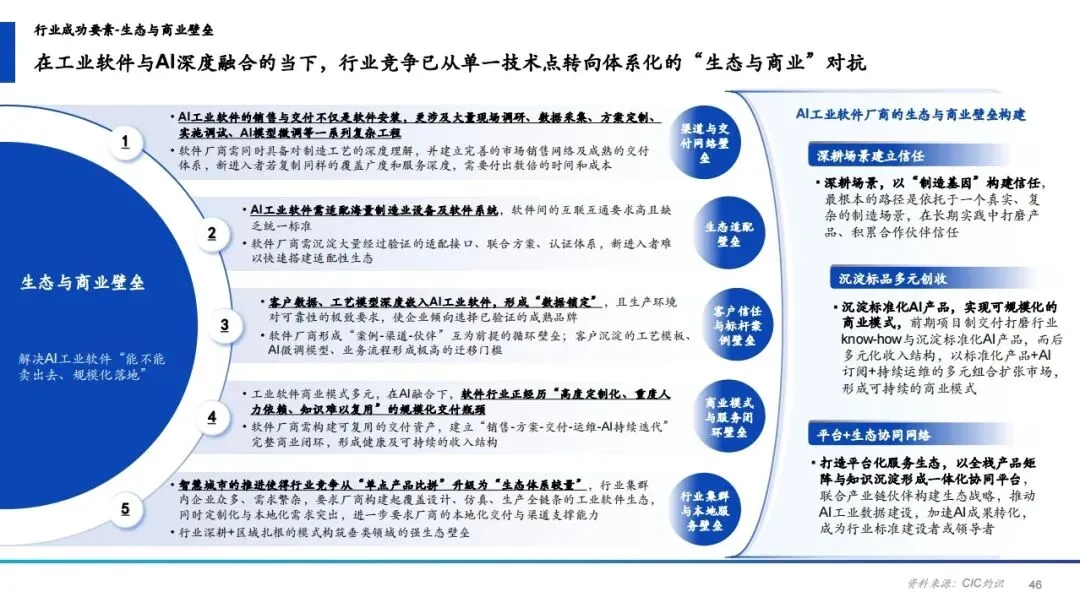
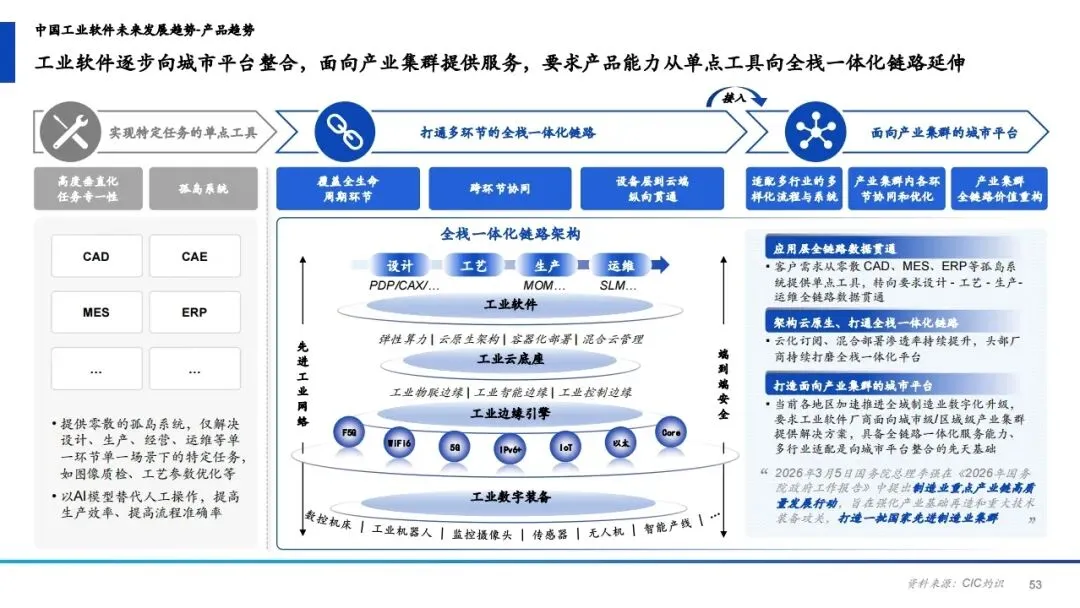
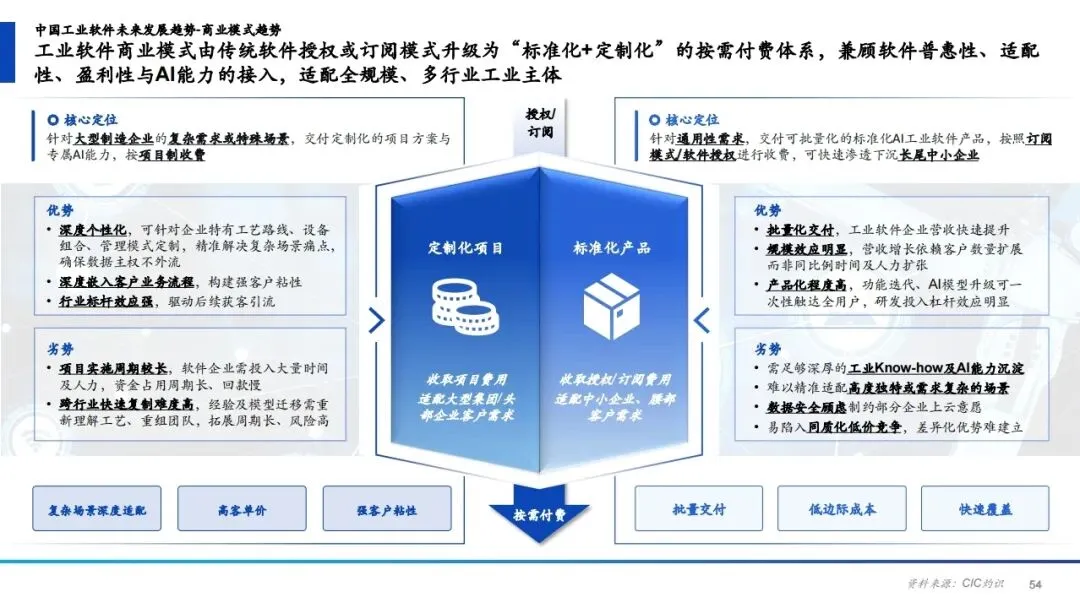
技术能力壁垒:需筑牢算法、数据、工业知识三大根基,并持续进化 AI 融合能力。 产品与场景壁垒:三级递进——单一软件能力(产品可用性是实现前提)→ 全链路平台化能力(依托统一数据模型、跨工具集成框架、业务流程引擎破除数据孤岛,是 AI 落地释放价值的核心载体)→ 垂直场景落地能力(差异化工艺 Know-how + 可复用行业模板 + 跟随标准与新工艺持续适配,是商业价值的最终壁垒)。 品牌与客户壁垒:工业软件深度嵌入核心生产,选型牵动生产体系稳定与连续;一旦选定极少更换——迁移意味着历史数据重构、跨系统兼容等沉没成本,切换意外造成的停产损失远超软件采购费;客户买的实质是厂商长期服务能力。 生态与商业壁垒:在软硬件与 AI 深度融合的当下,竞争已从单一技术点转向体系化的"生态与商业"对抗。
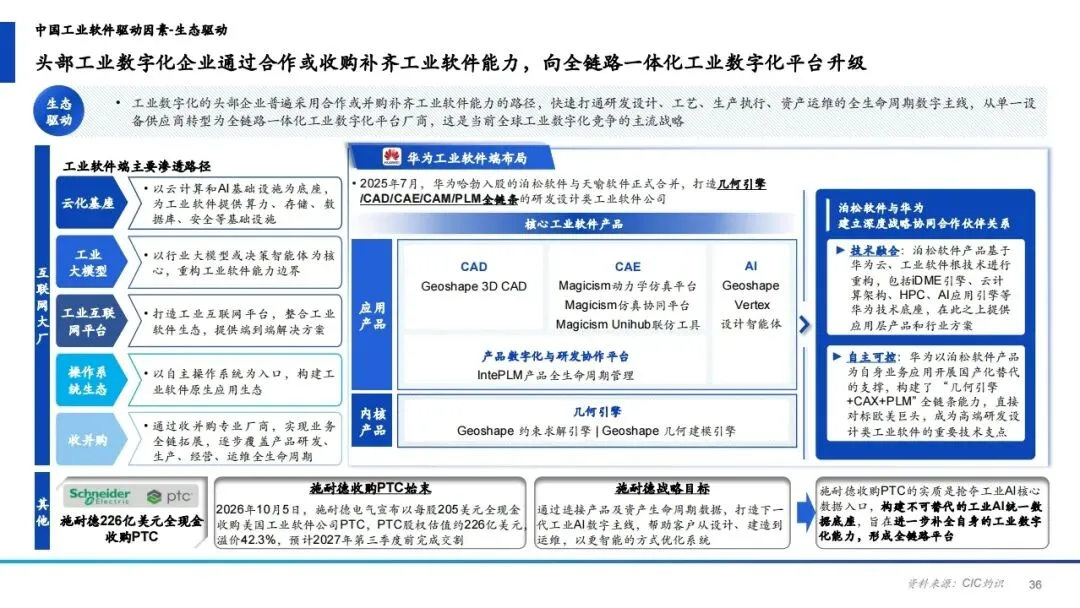
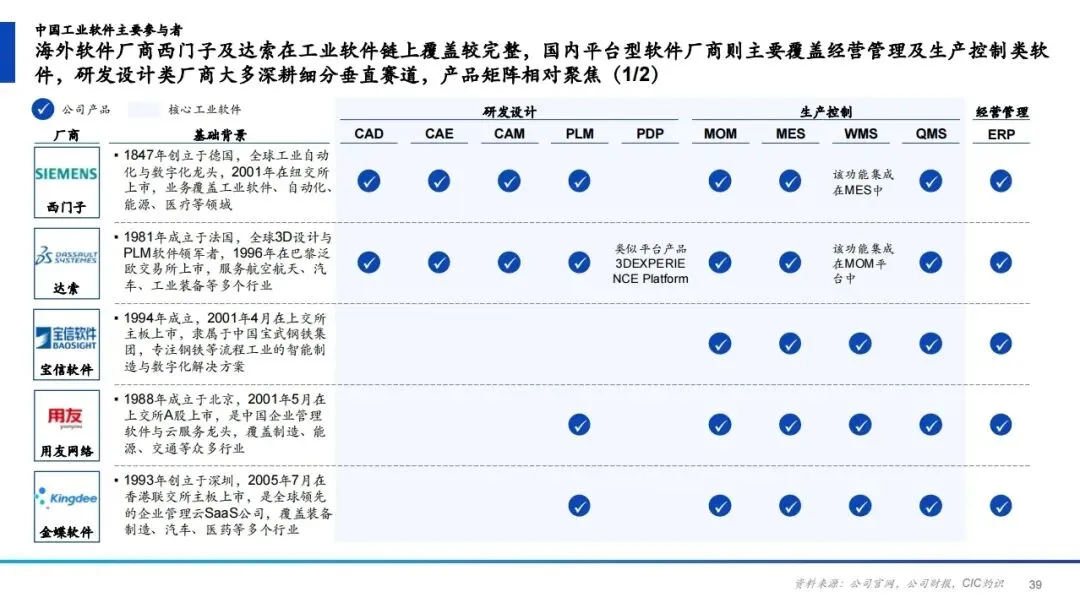
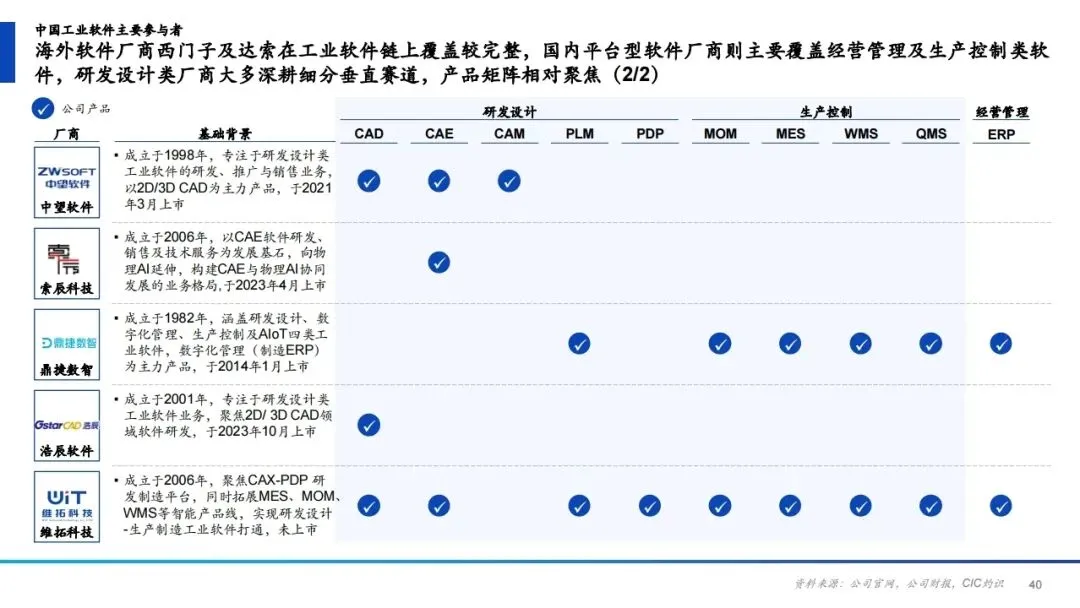
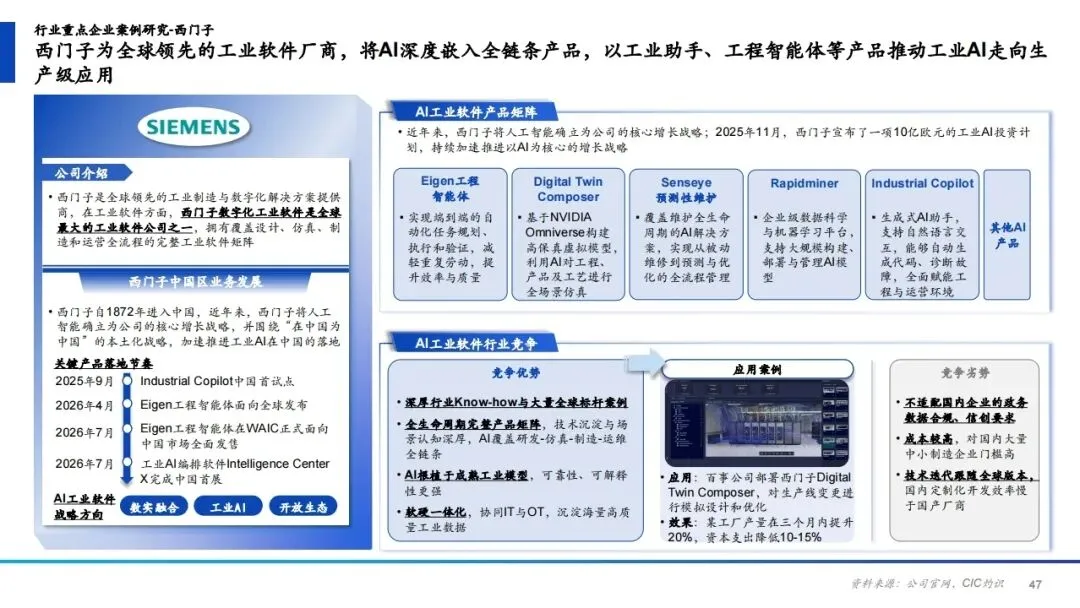
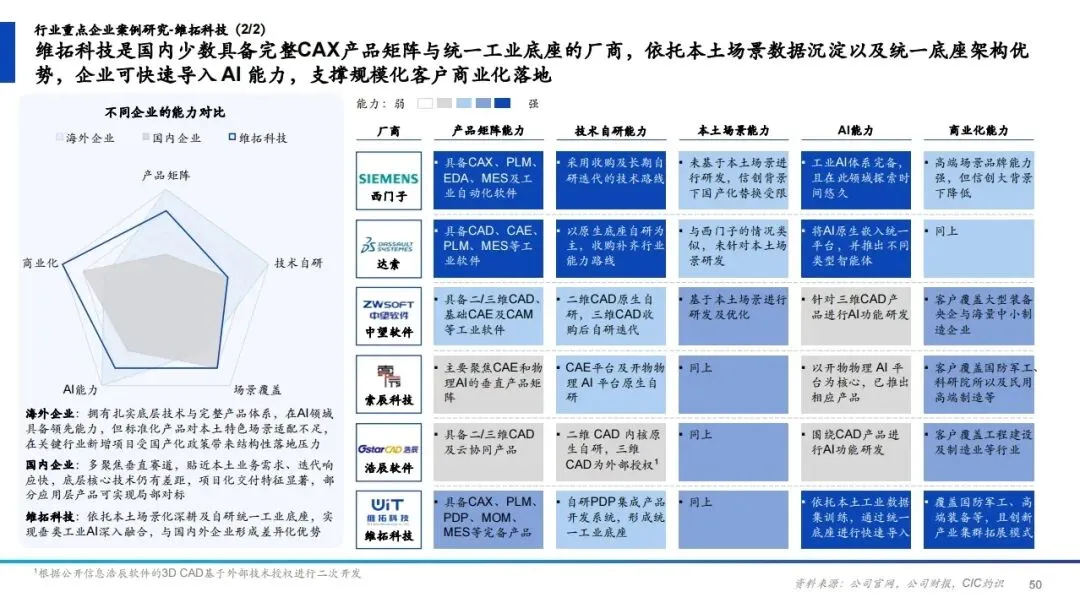
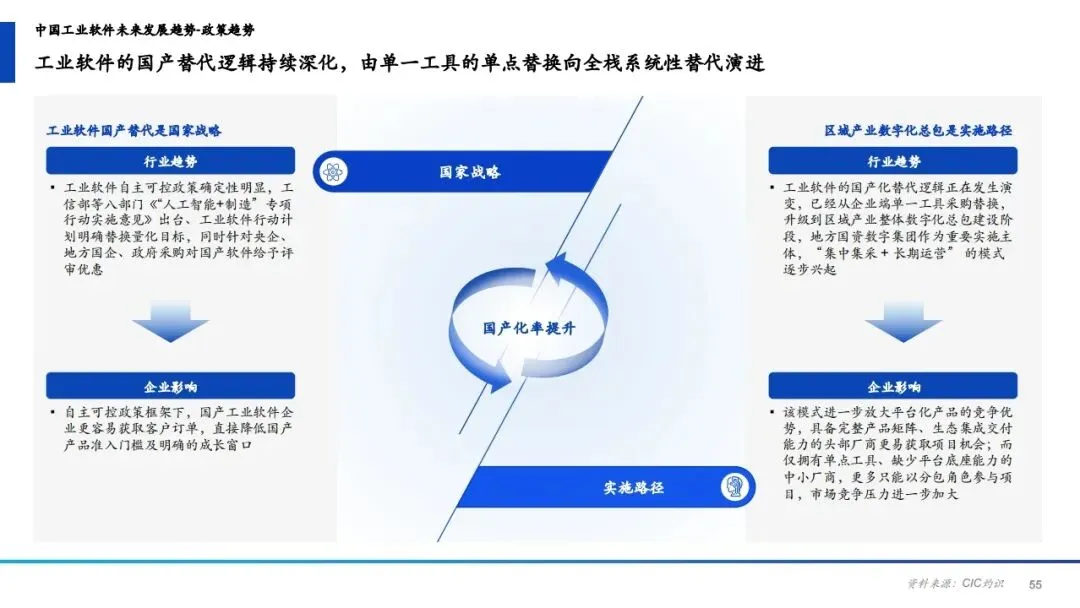
西门子:全球领先工业软件厂商,将 AI 深度嵌入全链条产品,以工业助手、工程智能体等推动工业 AI 走向生产级应用;短板是未基于本土场景研发,信创背景下国产化替换受限。 达索系统:依托 3DEXPERIENCE 平台践行 AI 路线,以虚拟伙伴、生成式工程助手推动工业 AI 走向研发仿真级应用。中国布局:2005 年入华,在 10 个城市布局创新中心(重庆、长春、青岛、宜宾、太仓等);2025 年在上海启用中国首个 3DEXPERIENCE 创新实验室(全球第五个);2025 年 7 月在沪成立凯辉(达索)数字工业基金,投资完全锁定工业 AI。优势:深厚行业 Know-how 与全球标杆案例(因湃电池、小鹏汽车、上汽大通、高域科技)、建模—仿真一体化全球顶尖、单平台原生一体化数据同源;劣势:不适配国内政务数据合规与信创要求、成本高部署周期长、AI 集中于研发仿真端且缺少硬件底座,工厂现场运维与设备预测性维护能力薄弱。 维拓科技(本土代表):国内少数具备完整 CAX 产品矩阵与统一工业底座的厂商,以 AI 能力提供研发—协同—制造全链路原生平台方案,已实现全规模商业化落地;依托本土场景数据沉淀与统一底座架构优势,可快速导入 AI 能力。报告用五维对比表(产品矩阵/技术自研/本土场景/AI 能力/商业化)指出:海外企业底层技术与产品体系扎实、AI 领先,但标准化产品对本土特色场景适配不足、在关键行业新增项目面临国产化政策的结构性压力;国内企业多聚焦垂直赛道、贴近本土需求、迭代响应快,但底层核心技术仍有差距、项目化交付特征显著。
资料下载方式
1、标题标注【免费下载】的资料,点击上方关注“无忧智库”公众号,公众号后台回复关键字:“报告”,免费获取资料下载网盘链接。
2、没有标注【免费下载】的,点击加入知识星球无忧智库 · 数字化行业方案库,获取下载21万+份可精选行业资料,涵盖低空经济、AI大模型、数字经济、具身智能、Agent智能体、智慧城市、数字政府、城市生命线、5G、大数据、区块链、物联网、数字孪生、智能制造、数据要素等前沿领域的 Word/PPT 方案、行业报告、地方数字化政策及招标文件。
⚠️ 特别提示:苹果IOS手机用户➕微信:www_zku51_com
知识星球介绍
1、【无忧智库 · 数字化行业方案库】,数字工作者必备的专业行业智库。星主历时5年+,聚合多个行业渠道,系统归类整理,沉淀内容超 21万份、总大小 1T+,坚持每日更新,是您工作中的得力助手,助您迅速成为行业方案专家。
2、现在加入即享十四大核心会员权益:
【权益一】星球索引:星球往期资料打包一键下载,更新至1-1786期
【权益二】海量合集:任选20个海量专题合辑,涵盖低空经济、AI大模型等热门方向
【权益三】全行业研报:6年全行业研究分析报告,235G+,12万份+
【权益四】高峰论坛:各大行业峰会、论坛、会议PPT及视频
【权益五】高端PPT模板:9000多份各行业PPT精选模板
【权益六】标准规范:国家/行业/地方标准规范三库合一
【权益七】弱电图纸:各行业弱电、图纸、建筑标准图集
【权益八】产品原型:各行业原型资源(元件库、大厂标准、模板、案例
【权益九】图集:建筑、工程、规划等多类专业图集
【权益十】开发利器:低代码平台源码(JAVA和.NET双擎)
【权益十一】行业地图&产业图谱:各行业地图、产业图谱可视化资源
【权益十二】Excel可视化模板:700套Excel可视化信息图表模板
【权益十三】行业软件:数字工作者必备行业软件及工具
【权益十四】VISO素材&图标库:海量VISIO图库素材、图标库
 本站所载文章纯属作者个人观点,仅供参考,不代表无忧智库立场。