ARTICLE · 1387897
一份excel表格里藏着中国新能源车的6个真相
全球每卖5辆新能源车,有4辆在中国上路
2026年11月17日,国泰海通证券更新了最新一期新能源汽车行业数据库,是excel格式的,里面汇总了CleanTechnica、OICA、中汽协、乘联会、欧洲7国汽车协会、第一商用车网以及中国充电联盟的8张底表,数据一路拉到2026年10月。整份表格翻下来,最先撞进眼帘的不是某家车企的新车发布,而是一组足以改写百年汽车工业史的体量对比。(excel数据库在我们的知识星球里面有提供下载,方法见文章最后说明)
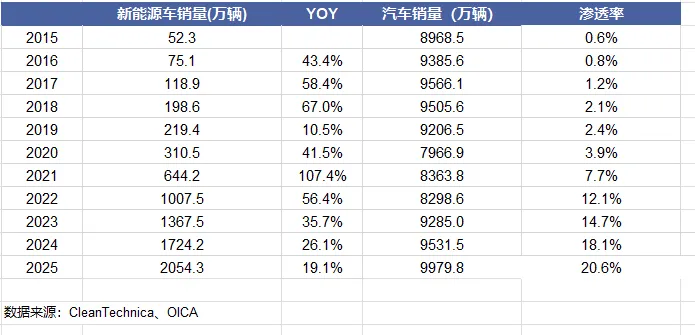
翻开全球销量底表,2015年全世界新能源车一共只卖了52.34万辆,占当年全球8968.46万辆汽车总销量的0.58%,当时连1%的边都没摸到。2025年,全球新能源车销量飙到了2054.3万辆,10年翻了39倍多,在全球9979.8万辆的汽车大盘里,渗透率第一次站上了20.58%的台阶。
但是如果把中国单独拎出来看,数字会更有冲击力。
按照中汽协的统计,2025年中国汽车总销量3440万辆,其中新能源汽车卖了1649.1万辆,同比增加28.18%,全年渗透率达到47.94%。拿1649.1万辆除以全球的2054.3万辆,中国一个国家就吃掉了全球80.28%的新能源车份额,这在10年前根本没人敢这么估算。
过去我们总说中国汽车市场占全球大约30%,靠的是14亿人口的消费基数,核心发动机和变速箱依然握在美日德手里。可到了新能源时代,全球每卖出5辆新能源车,就有4辆在中国的产线上组装、在中国的马路上跑起来,整个产业的研发和制造重心已经彻底向中国集中。
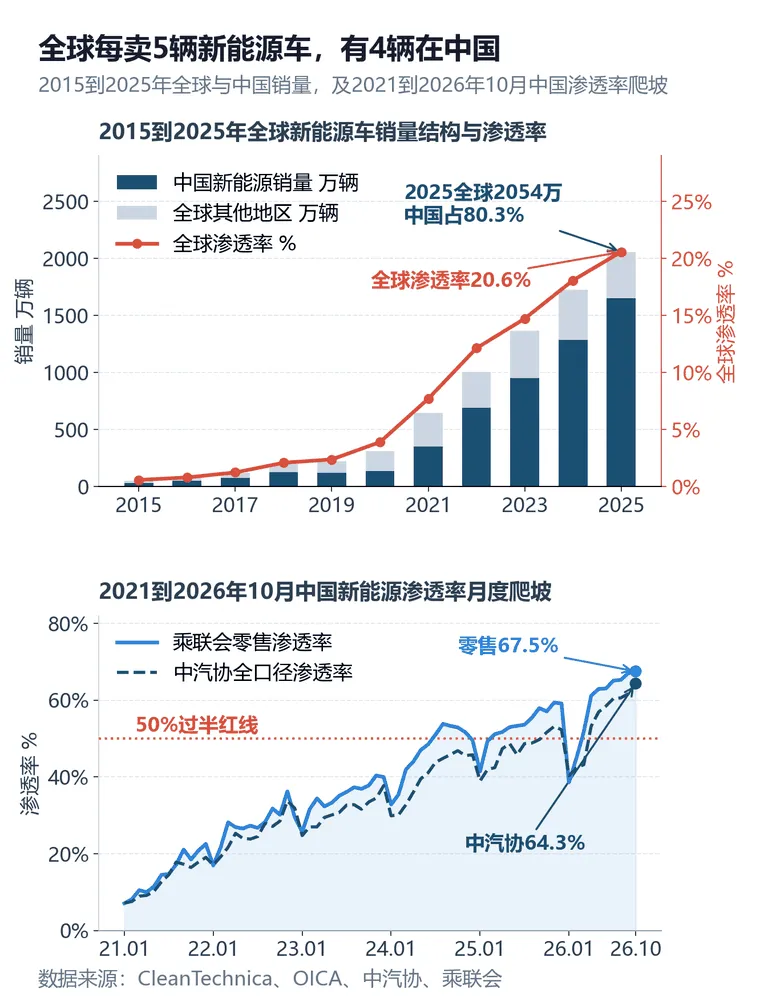
2015到2025年全球与中国新能源车销量结构,以及2021到2026年10月渗透率月度爬坡曲线,数据来源国际汽车统计机构与国内行业协会。
进到2026年,这个斜率不但没有放平,反而还在往上翘。中汽协最新月度数据显示,今年1到10月国内新能源汽车累计卖出1441.2万辆,比2025年同期的1291.1万辆又多了11.63%,而10月单月销量冲到194万辆,当月全口径渗透率直接干到64.32%。
如果换到离普通家庭更近的乘联会狭义乘用车零售口径,数字还要更夸张。今年10月,国内新能源乘用车零售渗透率已经升到67.50%,批发渗透率也来到67.30%,也就是说现在全国每卖出3辆新乘用车,超过2辆挂的都是绿牌。
格局已经彻底翻过来了。
我记得2020年那会儿,中国新能源汽车全年才卖了136.7万辆,渗透率只有5.40%,社交媒体上到处都是质疑电动车是不是伪需求的声音,有人说冬天掉电跑不了长途,有人说电池报废了比燃油车还贵。转眼6年过去,纯电和插混双线并行推进,2025年中汽协口径里纯电卖了1062.2万辆、占比64.41%,插混卖了586.1万辆,合力把燃油车挤到了角落里。
汽车产业是美国、日本和德国的工业命脉,2025年中国新能源汽车1649.1万辆吃下全球80.28%份额,2026年10月乘用车零售渗透率冲到67.50%,这已经不是单点突破,而是整条工业主干道的换轨。
国内零售连跌10个月,出口却暴涨138.8%
看到67.50%的渗透率,不少人可能会觉得今年国内车市热火朝天,其实你翻开乘联会的零售明细表,会发现完全是另一番冷峻景象。
统计表显示,今年1到10月狭义乘用车国内零售累计只有1498.3万辆,比2025年同期的1926.6万辆缩水了22.23%,而且从1月到10月连续10个月全部录得同比负增长,9月和10月单月跌幅更是扩大到27.99%和27.04%。哪怕是势头最猛的新能源乘用车,国内零售也没能独善其身,前10个月累计886.7万辆,同比下滑12.75%,同样连跌了10个月。
内需确实在降温。
为什么国内零售跌了超过12%,渗透率还能一路冲破67%?算法其实很直白,传统燃油乘用车的下跌比新能源猛得多,今年前10个月乘用车总零售少了428.3万辆,里面近300万辆的缺口全压在燃油车头上,消费者不是不买电车,而是手握预算观望的时候,一旦出手就更加坚决地放弃了油车。
于是市场上很快冒出一种论调,说中国新能源车在国内卖不动了,产能过剩的警报拉响,行业已经摸到了天花板。我觉得说这话的人,大概率只看了零售表的前半截,根本没往下翻出口那一栏。
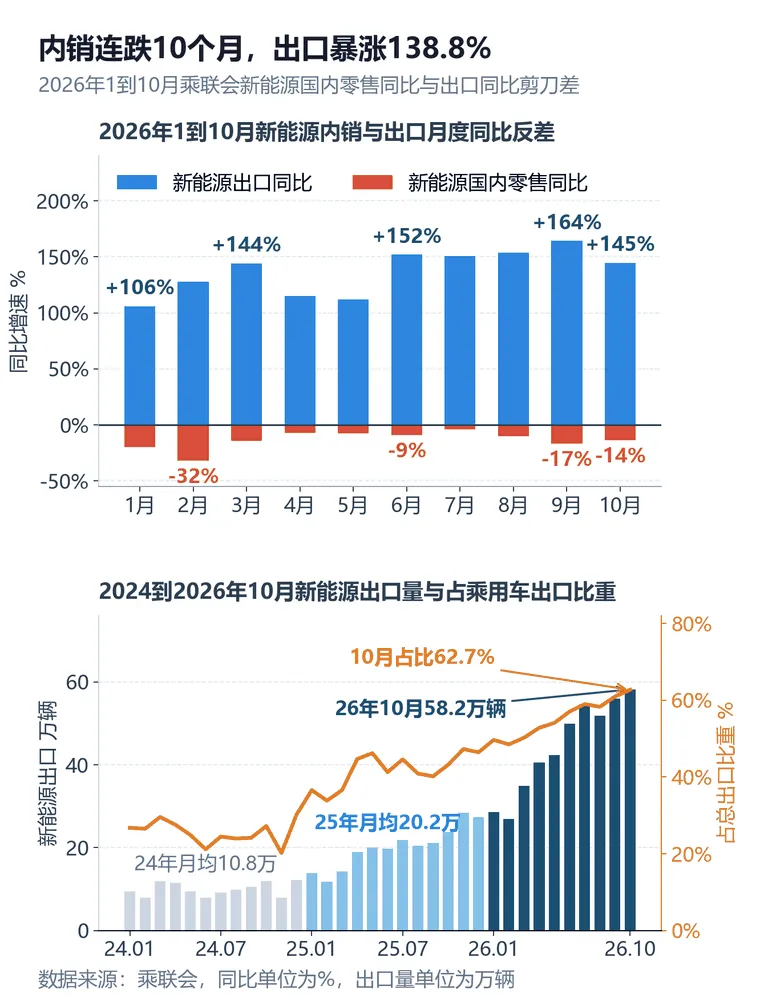
2026年1到10月新能源乘用车国内零售同比与出口同比剪刀差,以及近3年月度出口量与占乘用车出口比重走势,数据来源乘联会。
把乘联会同一张表拉到最底下的出口口径,冰火两重天的画面直接拍在脸上。2024年全年,我国新能源乘用车出口129万辆,平均每个月也就10.8万辆出头。2025年全年出口翻到242.2万辆,同比大涨87.75%,月均跃升到20.2万辆。
万万没想到,今年这个速度居然又加了一档。仅前10个月,新能源乘用车出口就干到了443.9万辆,比去年同期的185.9万辆暴涨了138.78%,每个月的同比增速全在105%以上,9月飙到164.15%,10月单月直接冲上58.2万辆。
这58.2万辆是什么概念?10月单月全部乘用车出口92.8万辆,新能源车一家就占了62.72%,前10个月累计乘用车总出口791.6万辆,新能源也占了56.08%。换作2023年我们刚超过日本成为全球第一大汽车出口国那会儿,出口主力还是奇瑞、上汽、长城在俄罗斯、中东、拉美卖的燃油车,短短3年时间,中国汽车出海的绝对主角已经彻底换成了新能源。
把国内批发、国内零售和出口这3笔账拼在一起,全盘逻辑就彻底对上了。今年前10个月,乘联会新能源国内零售少了129.6万辆,可同期海外出口整整多出了258万辆,一减一增,硬是把全行业新能源批发销量从2025年同期的1205.5万辆推高到了1320.6万辆,逆势增长9.55%。
国内市场卷到价格战血流成河,逼出了全球最极致的成本控制和迭代效率,当本土消费节奏放缓时,这套千锤百炼出来的制造能力立刻顺着海外渠道倾泻出去。不是中国新能源车卖不动了,而是增长引擎从单一内需切换成了全球收割。
说欧洲放弃电动化的人,没看过2026年10月的账本
既然中国新能源车前10个月一口气往海外卖了443.9万辆,一个绕不开的问题立刻摆在眼前,这些车到底卖到哪去了,欧洲不是早就取消补贴、放弃电动化了吗?
我研究过2024年前后欧美媒体的舆论风向,当时德国突然砍掉电动车购置补贴,奔驰、大众也相继放风要推迟全面停售燃油车的时间表,国内互联网上跟着铺天盖地都在传欧美要退回油车路线,说中国被西方忽悠进了电动化陷阱。从2024年的账面来看,这种说法确实蹭到了一点短期事实,那一年德国新能源乘用车销量从2023年的69.99万辆掉到57.25万辆,渗透率从24.61%滑回20.32%。
但是把时间轴往后拉长2年,2026年欧洲7国汽车协会的官方数字,直接把那套论调打穿了。
先看欧洲最大的单一汽车市场德国。2025年德国新能源乘用车销量迅速修复到85.65万辆,渗透率回到29.97%,今年更是彻底起飞,1到10月累计卖出97.42万辆,同比暴涨42.57%,10个月就已经把2025年全年的销量甩在身后。单看2026年10月,德国卖出12.26万辆新能源乘用车,渗透率一口气飙到了48.17%,离半壁江山只差临门一脚。
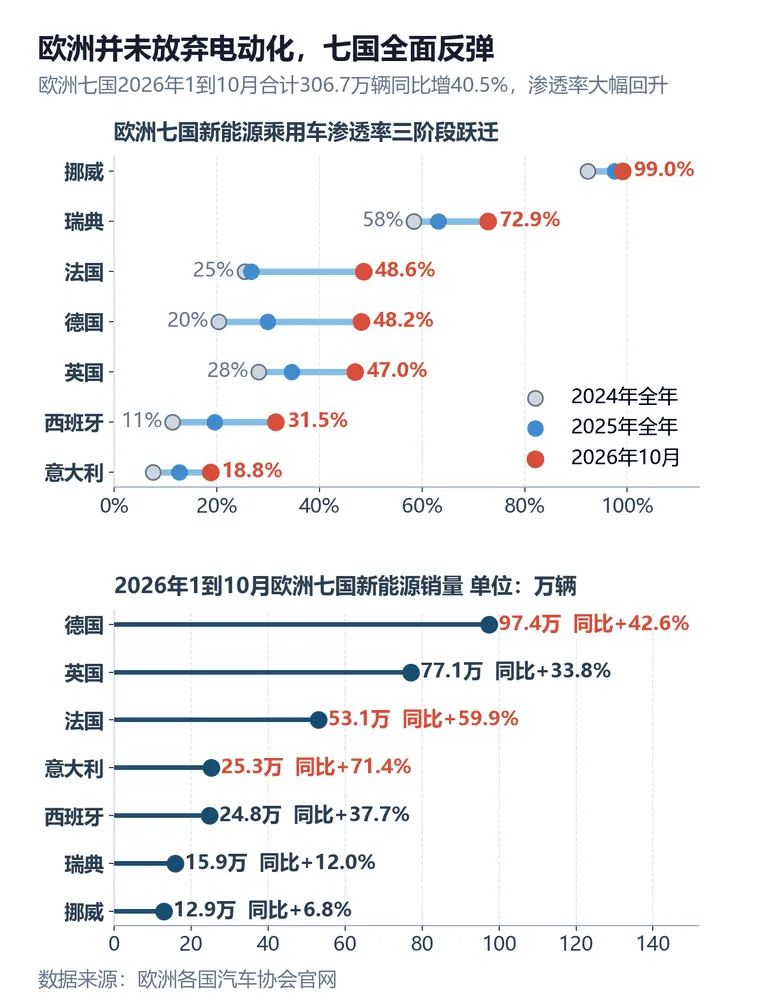
欧洲主要7国新能源乘用车渗透率从2024年低谷向2026年10月的跃迁轨迹,及2026年1到10月销量与同比增速,数据来源欧洲各国汽车协会官网。
德国不是孤例,整个西欧、北欧和南欧都在同步往上冲。今年1到10月,英国新能源乘用车卖出77.15万辆,同比增长33.82%,10月渗透率站上46.98%,法国前10个月卖出53.12万辆,同比猛增59.88%,10月渗透率冲到48.57%,德英法这欧洲3强清一色逼近50%关口。
再往北看北欧,挪威2026年10月新能源渗透率高达99.01%,10月份全国新卖的15725辆乘用车里,有15569辆是新能源,燃油车在挪威已经基本退出历史舞台,瑞典10月渗透率也攀升到了72.87%。就连过去被认为充电条件差、消费能力偏弱的南欧2国也在加速补课,西班牙2026年10月渗透率达到31.52%,1到10月销量24.84万辆、同比增37.69%,意大利1到10月卖出25.29万辆,同比增速高达71.42%,10月渗透率也爬到了18.79%。
我把这7个欧洲核心国家的数据加总算了一笔账,2025年1到10月7国合计卖了218.33万辆新能源乘用车,今年同期直接跳到306.68万辆,1年多出88万多辆,整体同比增速高达40.47%。
趋势一旦起来,根本挡不住。
欧盟2024年对中国电动车挥起反补贴关税大棒,后来又反复拉锯最低限价方案,本质上是看清了德国和法国传统车企在电动化上的掉队程度,想用关税墙给本土巨头买一点喘息时间。但是消费者用真金白银投票的时候,不会为欧洲官僚的口号买单,欧洲碳排放考核的紧箍咒依然套在车企头上,叠加插混车型规避纯电高额关税的灵活打法,以及中国车企在匈牙利、西班牙等地的本地化布局,欧洲电动化反而在2026年走出了40%以上的强势反弹。
欧美并没有退回燃油车时代,2026年1到10月欧洲7国新能源销量同比大涨40.47%,德英法渗透率齐刷刷冲到47%到48.6%区间,中国车企暴涨138.8%的出口,踩中的正是全球电动化第二波加速的真实需求。
Top16吃掉89.1%份额,零跑月破10万、小米追平小鹏
大盘讲完,我们把镜头拉近到具体车企,看看2026年中国新能源赛场上的座次洗成了什么样子。根据乘联会新能源乘用车月度批发数据,今年1到10月排在前16位的车企,合计卖掉了全行业89.07%的销量,2025年同期前14强还只占85.09%,留给中小玩家的生存缝隙正在以肉眼可见的速度合拢。
在金字塔最顶端,比亚迪依然稳稳占据第一把交椅。今年前10个月比亚迪累计批发355.84万辆,虽然比2025年同期的365.57万辆微跌2.66%,但单一家公司就吃掉了全行业26.95%的份额,而且到了10月单月又冲回48.26万辆的高位,把第二名甩开了整整200多万辆的距离。
排在比亚迪身后的传统自主巨头,近2年彻底缓过劲来了。以前很多人觉得老牌车企转身慢,会在造车新势力冲击下掉队,可2026年的榜单恰恰相反,吉利汽车前10个月批发152.48万辆,同比增长13.31%,10月单月站上21.12万辆,奇瑞更是异军突起,1到10月狂卖93.96万辆,同比大涨46.88%,把长安的64.10万辆和五菱的58.01万辆甩在后面,一举坐稳中国新能源第三把交椅。
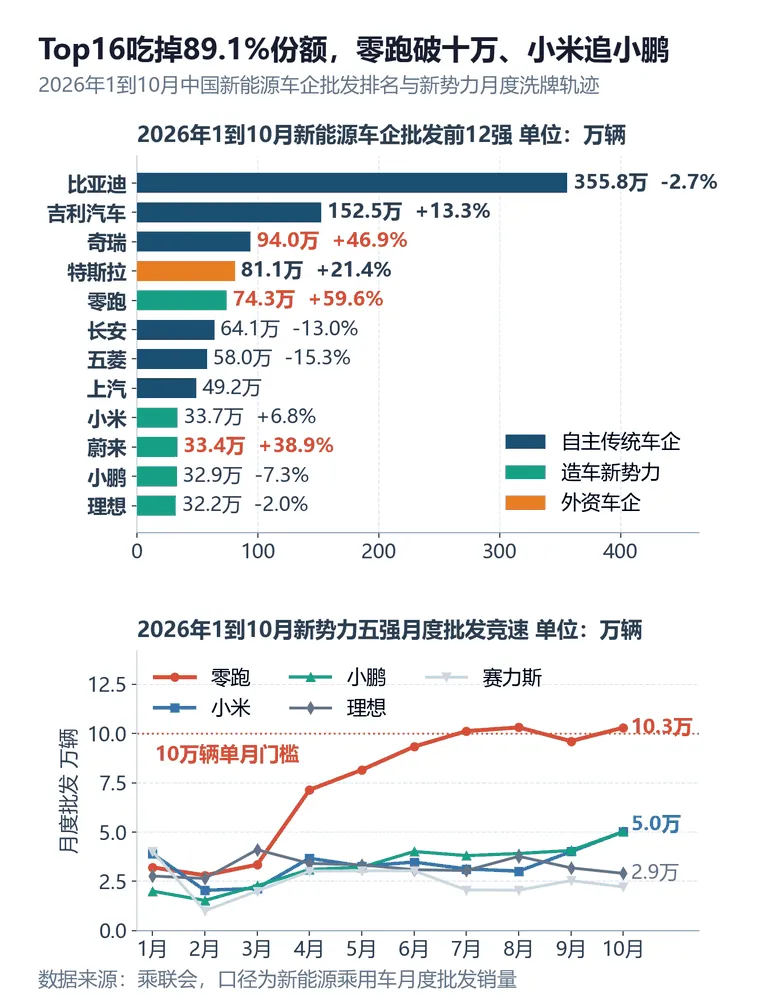
2026年1到10月国内新能源车企批发销量前12强排名与同比增速,以及零跑、小米、小鹏、理想、赛力斯月度竞速走势,数据来源乘联会。
传统巨头稳住阵脚的同时,造车新势力内部发生了剧烈的大洗牌。
今年整张榜单里最耀眼的黑马是零跑。1到10月零跑累计批发74.35万辆,比2025年同期的46.58万辆暴增59.61%,直接杀进全行业前5。更惊人的是它的爬坡曲线,3月份还在3.34万辆徘徊,4月跳到7.14万辆,7月、8月和10月连续3次单月突破10万辆大关,10月单月干到10.30万辆,一家就把其他所有新势力远远甩在身后。
零跑能靠着平价大空间和高自研比例把规模拉到月销10万,本质上是把中国消费电子和汽车供应链的极致性价比逻辑吃透了,国内走量的同时还能借海外合作渠道出货,避开了纯卷高端配置的内耗。
在零跑之下的30万辆级梯队里,4家明星新势力挤在不到1.5万辆的身位差里贴身肉搏。前10个月,小米累计批发33.67万辆,同比增长6.75%,蔚来33.44万辆、大涨38.94%,小鹏32.93万辆、微降7.29%,理想32.25万辆、小降1.96%,至于赛力斯前10个月录得24.97万辆,同比回调23.95%。
如果盯住最新一个月的冲刺势头,10月份小米和小鹏同时站上5万辆台阶,分别交出5.02万辆的批发成绩,而理想当月回落到2.90万辆,赛力斯2.21万辆,蔚来3.42万辆。小米作为一家智能手机公司跨界造车,短短几年就把单月销量推到5万辆,放眼全世界汽车工业史也找不出第二个先例,背后托举它的正是中国高度成熟、随时可以调用的电动化供应链集群。
还有一个细节藏在榜单之外,你把前16强的名单从头念到尾,比亚迪、吉利、奇瑞、特斯拉、零跑、长安、五菱、上汽、小米、蔚来、小鹏、理想、长城、广汽埃安、东风、赛力斯,里面有15家中国本土车企和1家美国特斯拉,大众、丰田、本田、日产、通用这些昔日在中国市场呼风唤雨的合资巨头,全军覆没,连前16的门槛都没摸到。我之前写汽车产业时就说过,10到15年后的中国车市必然是自主品牌的天下,如果谁的利润还死守着合资油车,结果只能是慢慢边缘化,2026年这份月度榜已经把结局写明白了。
10月在华只卖8817辆,特斯拉上海工厂正在变成纯出口基地
刚才的前16强名单里,唯一挤进前排的外资面孔就是特斯拉,2026年1到10月上海工厂批发81.09万辆,不仅排在全行业第4,同比还增长了21.42%。光看这个总批发数,很多人会以为特斯拉在中国又重回增长轨道了,可你只要点开数据库里特斯拉中国那张单独的明细表,马上就会发现真相完全不是那么回事。
拆开上海工厂的批发量,分成中国内销和海外出口2本账来看,结构在今年发生了根本反转。2021年上海工厂批发47.31万辆,出口15.24万辆、占32.21%,2023年批发冲到94.77万辆的峰值,出口34.41万辆、占36.31%,2024年和2025年,随着柏林工厂产能爬坡,上海出口占比还一度回落到29.26%和26.54%,那2年上海工厂超过70%的车都消化在了中国国内。
步入2026年,天平彻底倒过来了。
今年1到10月,特斯拉上海工厂累计出口飙到42.10万辆,比2025年同期的20.92万辆直接翻了1倍多,同比暴涨101.28%,出口占批发总量的比重一下跃升到51.92%。反过来再看中国本土内销,前10个月只卖出38.99万辆,比2025年同期的45.87万辆跌了整整15.00%。
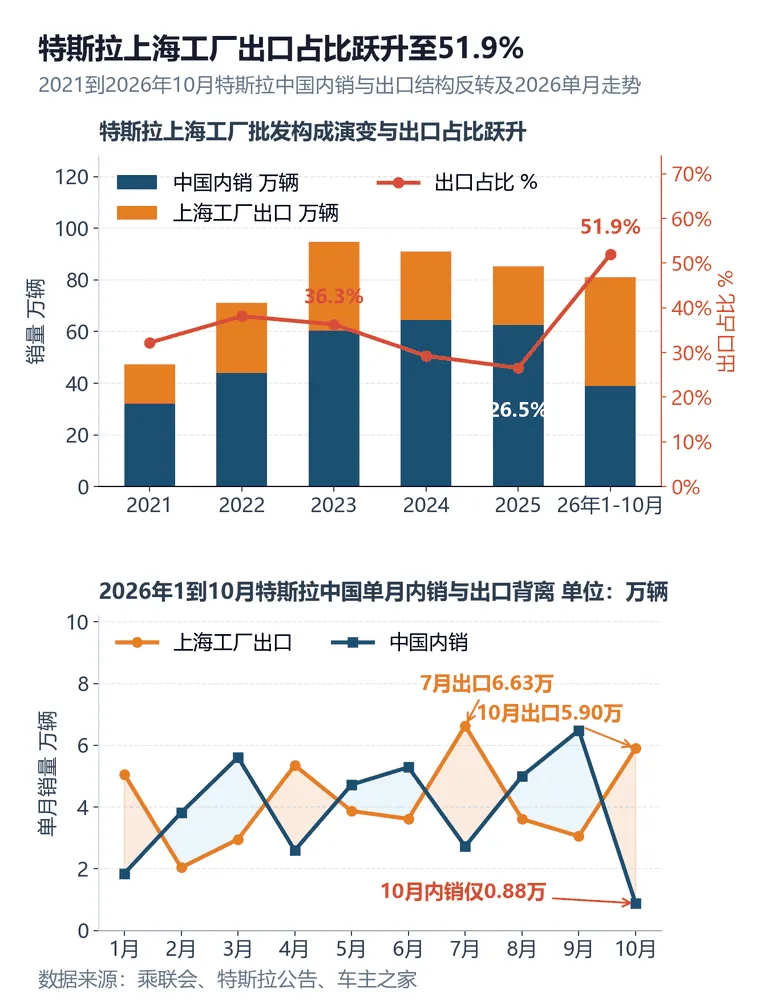
2021到2026年10月特斯拉上海工厂内销与出口构成演变及出口占比跃升,以及2026年单月内销与出口背离曲线,数据来源乘联会、特斯拉公告、车主之家。
最刺眼的一组数字出现在2026年10月。当月特斯拉上海工厂批发67829辆,其中59012辆装船运往海外市场,留在中国国内交付的只剩下8817辆,内销占比跌到13.00%。拆到具体车型,10月份Model Y在国内只卖了7807辆,Model 3更是缩水到区区1010辆。
当然,特斯拉上海工厂一向有季度初优先供出口、季度末集中交付国内的排产节奏,就像今年7月也是出口6.63万辆、内销2.72万辆,9月季末冲量时内销一度拉回6.48万辆。但即便拉平10个月的累计周期看,出口翻倍而内销连降15%已经是板上钉钉的趋势,2025年10月特斯拉国内还能卖出2.60万辆,今年同期直接被砍掉了66%。
再对照特斯拉公告里的全球季度交付,你会看到一个更有意思的全球制造分工。2026年前3个季度,特斯拉全球一共交付132.47万辆,而同期上海工厂1到9月批发了74.31万辆,占到特斯拉全球交付量的56.09%。也就是说,离开上海工厂和长三角周边这套高效低成本的供应链,特斯拉根本撑不住它的全球盘子。
翻回2020年上半年的旧账,上海刚引入特斯拉国产那会儿,Model 3半年卖了4.58万辆,把当年排在第二的国产车型甩开了1倍多,全行业都在说上海引进了一条鲶鱼。6年转眼过去,当年把国产电动车逼上绝路的鲶鱼,今天靠着2款老车型在20万到30万元区间面对小米、比亚迪、吉利、小鹏、蔚来轮番上阵的新车矩阵,已经很难守住国内份额,反倒越来越依赖中国制造底座去反哺欧洲和亚太市场。
上海工厂至今仍扛着特斯拉全球56.09%的交付重担,但2026年1到10月出口占比飙至51.92%、10月单月在华仅卖8817辆,这背后正是中美汽车工业体系与迭代速度的攻守易形。
重卡渗透率飙到57.1%,2477万根充电桩锁死产业终局
聊完乘用车、出口、欧洲和特斯拉,这份数据库最后2张表其实是很多人平时最容易略过、但在我看最能决定中国工业底盘的2张硬牌,一张是交强险口径的新能源重卡,另一张是中国充电联盟的全国充电桩账本。
过去很长一段时间里,业界总有一种根深蒂固的看法,觉得电池只适合拿来造家用代步乘用车,拉几十吨煤炭、矿石、钢材和集装箱的重型卡车离不开柴油发动机,电动重卡顶多在封闭矿区里小打小闹。第一商用车网的月度交强险数据,把这套老经验彻底击碎了。
梳理近4年账本,2023年全年中国重卡一共卖了61.30万辆,其中新能源重卡只有3.42万辆,渗透率5.58%,在马路上基本看不到几辆。2024年新能源重卡翻了1倍多,卖到8.21万辆,渗透率爬到13.66%。2025年全行业直接起飞,新能源重卡卖出23.11万辆,在79.90万辆的重卡大盘里占到28.92%,当年12月单月更是第一次冲破半数,达到53.93%。
进了2026年,这种爆发力根本没有停歇的意思。前10个月全国重卡总销量65.61万辆,特别是7月到10月重卡大盘连续4个月同比下滑11.84%到21.10%,货运市场并不宽裕。可就是在这样一个存量收缩的冷市里,新能源重卡前10个月逆势卖出26.17万辆,同比暴涨65.74%,用10个月就超过了2025年全年的销量,单月渗透率从9月的50.30%一路冲到10月的57.12%。
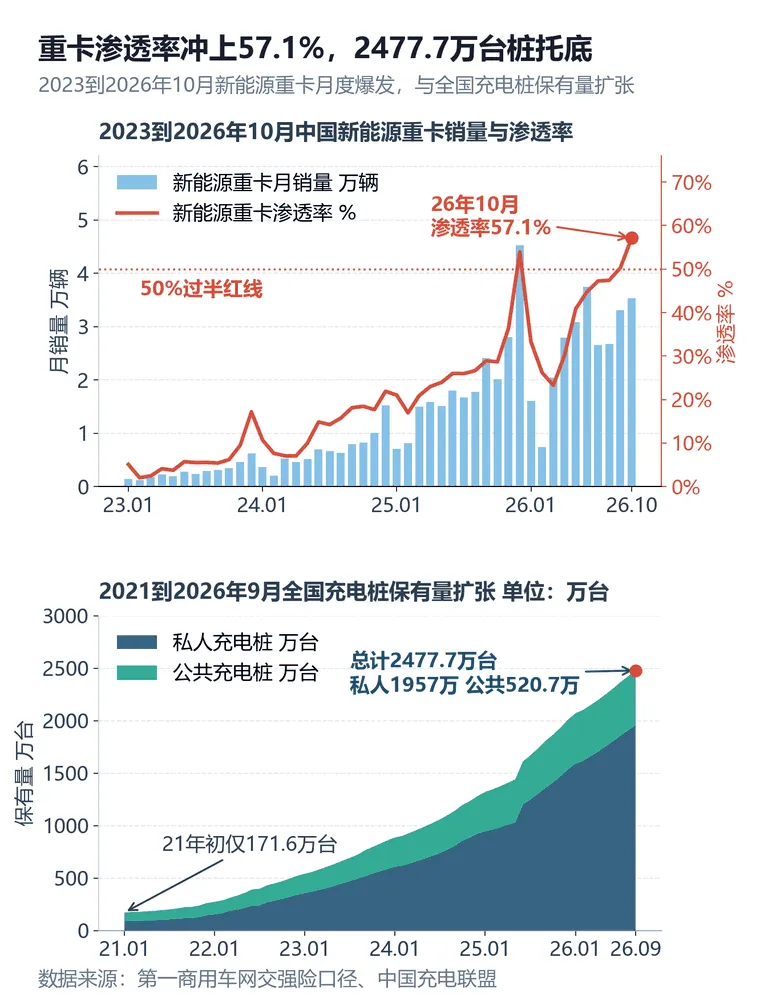
2023到2026年10月中国新能源重卡月度销量与渗透率冲破50%曲线,以及2021到2026年9月全国充电桩保有量扩张图,数据来源第一商用车网、中国充电联盟。
柴油重卡的半壁江山,3年时间就丢了。
货车司机和物流车队老板是全中国算经济账最精明的一群人,他们绝对不会为了环保口号去换车。电动重卡和换电重卡能在货运淡季里干到57.12%的渗透率,核心原因就2条,电池价格下来了,工业电价相比柴油每公里能省出实打实的利润。往更深一层看,中国过去每年消耗的柴油里有相当大一块进了重型货车的油箱,重卡电动化每多推进10个百分点,压下去的不只是物流企业的运输成本,还有中国对海外原油进口的战略依赖,这是实实在在的能源安全。
而不管是乘用车冲上67.50%还是重卡干到57.12%,背后站着的都是另一组让海外同行看了头皮发麻的基建数字。根据中国充电联盟统计,2021年1月全国充电桩总量只有171.6万台,其中公共桩81.1万台、私人桩90.5万台。截至今年9月底,国内充电设施保有量已经扩张到2477.7万台,5年多暴增了14.44倍,其中公共充电桩520.7万台,私人充电桩1957.0万台。
从月度节奏看,2026年1到9月全国每个月还在稳定新增31.2万到62.6万台充电桩,车增量与桩增量的比例长期稳在1.8到2.1之间。我之前反复强调过,国家电网稳定低廉的工业电力,加上高速服务区、工厂园区和居民地库里这2477.7万台充电设施,构成了欧美以及印度、东南亚等经济体短期内根本无法复制的底层护城河。
把这份数据库里8张表从头串联到尾,2026年中国新能源汽车的真实画像其实非常清晰。国内乘用车消费确实因为透支和周期出现了阶段性回调,行业价格战也还在把缺少规模效应的品牌逐一清出牌桌,这些阵痛都明晃晃写在账本上,没必要粉饰。但把视野放大到全球坐标系里看,全球80%份额在中国,乘用车零售渗透率站上67.50%,单月出口冲到58.2万辆且精准吃进欧洲40%以上的电动化反弹,外资标杆特斯拉不得不把上海工厂半数以上产能转向出口,连最难啃的重卡领域都跨过了57.12%的替代门槛,再加上2477.7万台充电桩托底,这场百年汽车工业的权力交接,大局已经基本定型。
国内车市还会波动,关税和贸易壁垒也还会一层层加码,我预计未来几年中国车企出海建厂和本土化博弈的路依然不好走。不过当制造规模、成本曲线、重卡替代和电力基建4条战线同时形成合力的时候,对手能用来拖慢中国步伐的牌,已经不多了。
全文完,感谢您的耐心阅读,请顺手点个"在看"吧~
— THE END —
研报的价值不在结论,在颗粒度。
可它们散在各家 APP、公众号和微信群里,刷一天也记不住哪条重要。
芝士茶馆把每个交易日的原始材料收拢到一处,按时间排好。一天 400 条以上,五类内容:
01 盘前:隔夜美股、海外宏观、汇率利率与重要公告解读,开盘前就到位。
02 盘中盘后点评:不是复述新闻,是讲清预期差在哪、市场有没有理解错。
03 研报原件:每天上百份 PDF,带完整模型与数据附录,不是摘要。
04 电话会与专家交流:录音原声加文字稿,管理层的措辞比数字更有信息量。
05 调研纪要与产业一线:上市公司调研、产业链交叉验证,是判断"故事真假"最硬的一块。
更新节奏跟着交易日走:盘前一轮、盘中数轮、盘后一轮,深夜还有美股。
天下武功,唯快不破——同一条信息,早三小时和晚三小时,往往是两种结果。
加入后 3 天内无理由退出