 夜雨聆风
2026 年 4 月 27 日,OpenAI 和微软宣布调整合作关系:微软仍是主要云伙伴,但 OpenAI 可以把产品和模型带到其他云上。
微软养大的 OpenAI,开始接上微软的对手了。
AWS、Oracle 原本都在和 Azure 抢云业务,现在微软却同意 OpenAI 把模型和产品带过去。
最反常识的是:微软没有退出,OpenAI 也没有离开,双方还要继续赚钱。
为什么?
一个被微软扶起来的 AI 公司,为什么突然有资格挑云?
微软为什么愿意放掉一部分独占控制?
答案不在“关系破裂”里。
答案在一张账本里。
这不是一场分手戏。真正值得看的,是 OpenAI 为什么突然有资格同时被微软和微软的对手争夺。
图片来源:OpenAI 早期团队公开照片,本地素材库保存版本。
01
微软当年怎么扶起 OpenAI
微软是把 OpenAI 推上全球 AI 牌桌的人之一。
2019 年,OpenAI 还没有 ChatGPT,有使命,有研究团队,也有一个很现实的短板:钱和算力都不够。
前沿 AI 烧钱的方式很粗暴。模型要训练,GPU 要买,研究员要留住,实验失败也要继续花钱。
OpenAI 当时缺的不只是一张支票,它缺一整套能训练大模型、承接企业客户、支撑长期试错的工业底盘。
微软刚好有。
微软给钱,也给 Azure。Azure 不只是服务器,它让 OpenAI 的训练、推理、API 和企业服务有地方跑。
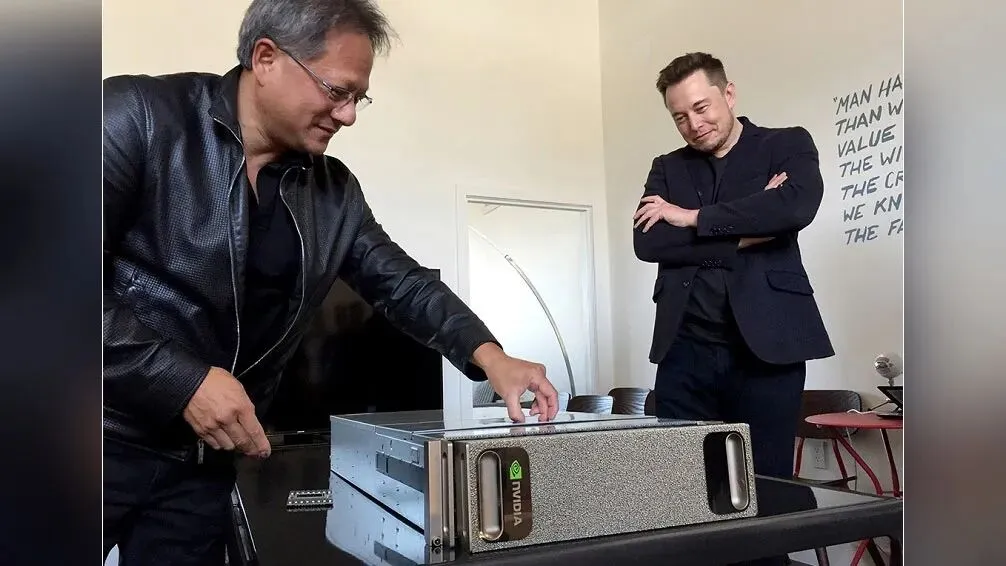
图片来源:Tom’s Hardware,原图署名 Elon Musk on X / Twitter,拍摄于 2016 年黄仁勋向 OpenAI 捐赠 DGX-1 时。
微软也需要 OpenAI。
ChatGPT 爆发后,微软靠 OpenAI 把 Copilot、Azure AI、Office 和 GitHub 的故事重新讲了一遍。
也正因为微软参与得这么深,它后来同意 OpenAI 接上 AWS 和 Oracle,转折才重。
02
OpenAI 为什么现在能接上微软对头
先看 OpenAI 手里的筹码。
ChatGPT 爆发前,它更像微软云上的关键模型伙伴;ChatGPT 爆发后,它变成全球 AI 产品入口。
普通用户打开 ChatGPT,开发者调用 OpenAI API,企业客户把模型接进工作流。
这时,云厂商看 OpenAI 的眼神变了。
谁能接住 OpenAI,谁就能证明自己的 AI 基础设施能接住最前沿负载。
AWS 想接,Oracle 想接,SoftBank、MGX 这类资本和基础设施伙伴也想进场。
OpenAI 有模型、有入口、有客户、有品牌,还有未来估值。这些就是选择权。
图片来源:Wikimedia Commons,Village Global 拍摄的 Sam Altman 公开照片裁切版本。
更现实的一层,是算力。
OpenAI 的需求已经大到 Azure 一家很难完整装下。用户越多,推理成本越高;模型越强,训练需要的 GPU、数据中心和电力越多;企业客户越多,地区、合规和部署环境也越复杂。
OpenAI 做 Stargate,就是把数据中心、电力和长期算力供给,直接纳入公司命运。
2025 年,OpenAI 宣布 Stargate 项目,目标是在美国建设大规模 AI 基础设施。
同年,它又和 Oracle 扩展 Stargate,增加 4.5 吉瓦数据中心容量。官方文章里提到,Stargate I 加上 Oracle 扩展,会让开发中的容量超过 5 吉瓦,运行超过 200 万颗芯片。
后来,OpenAI 和 AWS 建立多年战略合作,规模约 380 亿美元,AWS 会给 OpenAI 提供大规模计算能力。
这些动作连在一起,意思很清楚:Azure 仍然重要,但 OpenAI 需要的是一个算力网络。
真正的问题也就来了:
微软为什么会同意?
如果只看 Azure,这当然像微软让对手进门。
但微软现在还有另一重身份:OpenAI 的重要股东。
它要算的,不只是 OpenAI 的算力订单能不能都留在 Azure。
它还要算 OpenAI 这家公司本身能不能继续长大。
如果继续把 OpenAI 锁在 Azure 里,微软也许能多赚一部分云收入,但 OpenAI 的企业扩张、算力供给、融资估值和上市路径都会受限。OpenAI 长不大,微软作为股东也吃亏。
所以微软这次真正做的,是从“云供应商账本”切到“股东账本”。
它放掉一部分独占控制,换 OpenAI 更大的公司价值。
OpenAI 和微软 2026 年 4 月的合作调整,已经把这本账摊开了。
微软仍然是 OpenAI 的主要云伙伴,OpenAI 产品仍然会优先在 Azure 上发布。
微软继续拥有 OpenAI 模型和产品知识产权许可,到 2032 年,但许可变成非独家。
OpenAI 可以通过任何云服务商向客户提供产品;微软不再向 OpenAI 支付收入分成;OpenAI 继续向微软支付收入分成到 2030 年,只是有总额上限。
最关键的一句是:微软继续作为主要股东,直接参与 OpenAI 的增长。
微软没有把 OpenAI 白白放出去。它保留了主要云伙伴、产品优先权、IP 许可、收入分成和股东权益。它真正放掉的,是一部分独占控制。
03
这说明 OpenAI 话语权变大了
这次调整真正说明的,是 OpenAI 在产业链里的位置变了。
以前,它更像被微软承载的模型伙伴;现在,它更像云厂商和资本都想争夺的 AI 平台。
AWS 接 OpenAI,是向企业客户证明自己能承载最前沿的 AI 工作负载。
Oracle 接 Stargate,是抢 AI 基础设施时代的位置。
SoftBank、MGX 这类资本进入,是押下一轮 AI 基础设施的底层盘子。
OpenAI 站在这些力量中间,让云厂商、资本和基础设施伙伴围着自己竞争。这就是话语权变化。
以前的问题是:
OpenAI 能不能拿到微软的云?
现在的问题变成:
谁能拿到 OpenAI 的需求?
在 AI 产业链里,稀缺的不只有 GPU。能消耗 GPU、带来真实客户、撑起云厂商 AI 叙事的模型平台,同样稀缺,OpenAI 正好处在这个位置。
OpenAI 从“被承载者”变成“被争夺者”,这就是它话语权变大的核心。
OpenAI 的产业链话语权确实变大了,但这个结论不能写成单纯胜利。话语权变大,不等于它真正自由。
04
OpenAI 变自由了吗
OpenAI 没有从依赖里解放出来。
它只是从依赖微软,变成同时接上更多巨头。微软还在,AWS 进来了,Oracle 进来了,SoftBank、MGX、CoreWeave 这些基础设施和资本伙伴也在 Stargate 里出现。
每多一条算力管道,就多一组利益关系;每多一个企业入口,就多一种商业节奏;每多一笔基础设施投资,就多一层资本期待。
OpenAI 松开微软,表面看是一次合作调整。深处看,是它从微软扶起来的模型伙伴,变成云厂商、资本、数据中心、电力和企业客户一起争夺的 AI 平台。
以前的问题是:
没有微软,OpenAI 怎么训练最强模型?
现在的问题是:
当 OpenAI 同时接上微软、AWS、Oracle、SoftBank、MGX、NVIDIA、数据中心、电力和资本市场以后,谁还能决定它往哪里走?
OpenAI 的选择变多了,牵制也变多了。它更强了,也更难只按自己的节奏走。
微软曾经让 OpenAI 跑起来。现在 OpenAI 打开了更多路,只是路越多,车上的人也越多。
当所有巨头都上车以后,谁还能决定这辆车往哪里开?