夜雨聆风
点击上方蓝色字体关注「Amy职业探寻」
你好,欢迎来到《工业软件公司100》。
今天是第30期,也是第一阶段的“收官之作”。
前面29期,我们聊了29家公司:
从达索的幻影战斗机,到西门子的PLC
从Ansys的农舍,到MSC的NASA项目
从CAD的“三巨头”Computervision、Calma、Applicon,到CAM的王者Delcam
从参数化建模的颠覆者PTC,到中端市场的“装机量之王”SolidWorks
从流体仿真的“双子星”CFX和Fluent,到电子散热之王Flotherm
从EDA的“三巨头”Mentor、Cadence、Synopsys,到射频微波之王EEsof
……
但单独看每一家,容易“只见树木,不见森林”。
这一期,我们把它们串起来——做成一张工业软件“并购进化树”。
你会发现一个残酷的事实:
工业软件的终局,不是技术最强的那家活下来,而是“买得最准、整合得最狠”的那家活成了巨头。
Synopsys完成对Ansys的收购,工业软件进入“超巨头时代”。
一、全景图:29家公司的“生死簿”
(一)CAD/CAM/PLM 主线
这条线是工业软件的“母脉”,也是并购最密集的战场。
存活至今的独立巨头:
达索系统(Dassault Systèmes)——收购了SolidWorks、Abaqus、CST
西门子数字化工业(Siemens Digital Industries)——收购了UGS(含Unigraphics、NX、Teamcenter)、Mentor、CD-adapco
PTC——收购了Computervision(含CADDS)
博世(Bosch)——独立,但工业软件为其内部工具,非主营业务
被吞并的“昔日王者”:
Computervision(CV)——CAD/CAM的早期霸主,被PTC收购
Applicon——1970年代的CAD先驱,最终进入UGS(后被西门子吸收)
UGS(Unigraphics)——2007年被西门子以35亿美元收购,成为今天NX的前身
SolidWorks——1997年被达索以3.1亿美元收购,成为中端CAD的绝对王者
SDRC(I-DEAS)——2001年被UGS直接收购,整体并入,I-DEAS技术与团队全面整合进NX,品牌消失
Delcam——英国CAM之王,2014年被Autodesk以约2.5亿美元收购
“消失了”的品牌:
Calma——GDS格式的发明者,1988年分尸,品牌消失
Applicon——品牌消失,技术流入UGS
关键洞察: CAD这条线,1990年代有十几家实力相当的公司,到2020年代只剩达索、西门子、PTC三家“母舰级”玩家。中间的所有品牌,要么被收购,要么消失。
(二)CAE/CFD 主线
CAE领域的并购,堪称“技术流资本局的教科书”。
存活至今的独立巨头(2025年7月后):
Synopsys(2025年7月完成对Ansys的收购)——获得了Fluent、CFX、Zemax等全部Ansys资产;同时承接了Ansys与LSTC之间关于LS-DYNA的全球独家分销权(知识产权仍属LSTC)
达索系统(SIMULIA品牌)——收购了Abaqus、CST
西门子——收购了CD-adapco(STAR-CCM+)、Flotherm(通过Mentor)
被吞并的“技术大牛”:
Ansys(原独立CAE巨头)——2025年7月被Synopsys以约350亿美元收购,品牌保留,母公司变更为Synopsys
MSC.Software(Nastran)——NASA的Nastran嫡系,被Cadence收购
Abaqus(ABAQUS)——非线性有限元的黄金标准,2005年被达索以4.13亿美元收购
ADINA——学术派仿真神器,2023年调整运营策略,技术价值延续至今
LS-DYNA——显式动力学之王,Ansys仅持有全球独家分销权(知识产权仍属LSTC);Ansys被Synopsys收购后,该分销协议转移至Synopsys
CFX——CFD的早期王者,2003年被Ansys收购,技术融入Fluent
Fluent——CFD市场份额第一,2006年被Ansys以5.65亿美元收购,现随Ansys进入Synopsys
Flotherm——电子散热CFD的行业标准,2008年被Mentor(现西门子)收购
CD-adapco(STAR-CD、STAR-CCM+)——CFD领域的另一技术旗舰,2016年被西门子以9.7亿美元收购
CST——电磁仿真专家,2016年被达索收购
Zemax——光学设计软件,2021年被Ansys收购,现随Ansys进入Synopsys
关键洞察: CAE领域的“大吃小”在2025年达到顶峰——不再是CAE公司之间并购,而是EDA巨头直接吞下CAE巨头。边界彻底消失。
(三)EDA 主线
EDA是工业软件中“集中度最高”的赛道——三家公司吃掉了90%以上的市场。
存活至今的巨头:
Synopsys(新思科技)——脱胎于GE半导体部门,独立创业,2025年7月完成对Ansys的收购,成为EDA+CAE双冠王
Cadence(楷登电子)——收购了Calma(部分)、Quickturn等
Siemens EDA(原Mentor Graphics)——2017年被西门子以45亿美元收购
Zuken(图研)——日本EDA代表,仍独立但规模远小于前三家
Altium——澳洲车库起家的Windows PCB设计软件,2024年被瑞萨以约59亿美元收购
已经消失或边缘化的品牌:
Calma——GE旗下的EDA早期玩家,GDS格式发明者,1988年分尸,品牌消失
EEsof——高频/射频EDA的专家,被HP收购 → HP分拆为Agilent → Agilent测试仪器部门分拆为Keysight。PathWave是Keysight EDA软件的产品平台品牌,EEsof核心技术(如ADS、GoldenGate)作为PathWave平台上的产品保留
关键洞察: EDA的并购史,比CAD/CAE更“血腥”。而2025年收购Ansys,则将战火烧到了CAE领域。
(四)光学/电磁/特殊领域
这些是“小而美”但技术门槛极高的赛道。
Zemax(光学设计)——2021年被Ansys收购,现随Ansys进入Synopsys
CST(电磁仿真)——2016年被达索收购,现为SIMULIA CST Studio Suite
CD-adapco(STAR-CD、STAR-CCM+)——CFD领域的另一技术旗舰,2016年被西门子以9.7亿美元收购
(五)测试/测量
这条线的逻辑不太一样——硬件+软件一体化。
Keysight(是德科技)——从Agilent分拆,Agilent又从HP分拆
EEsof在被HP收购后,随HP分拆进入Agilent,再随Agilent测试仪器部门分拆进入Keysight,形成“测量+仿真”闭环
这一支的并购逻辑,更多是围绕仪器仪表的数据闭环,而非纯软件的市场份额争夺。
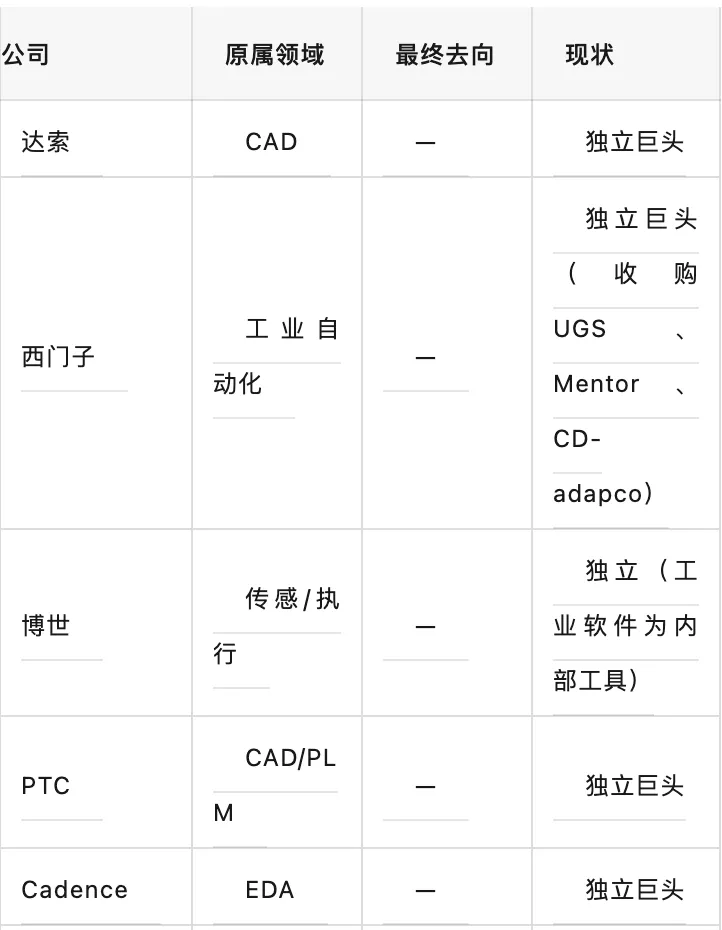
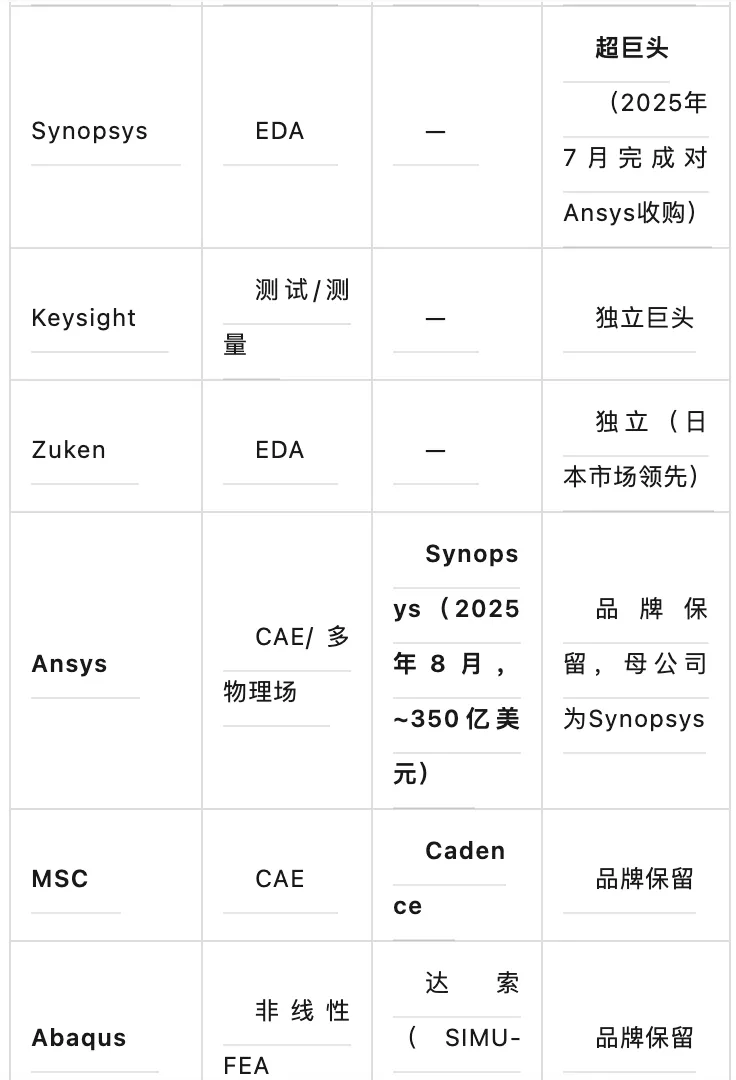
二、一张表看懂:29家公司的“最终归宿”(2025年8月更新版)
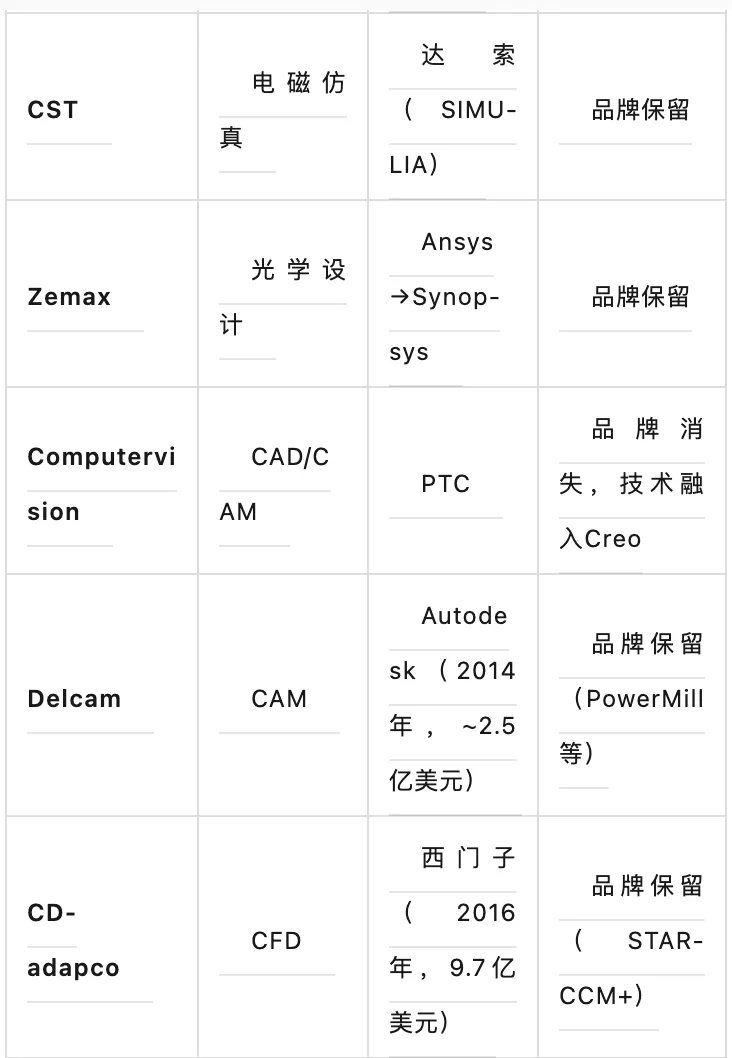
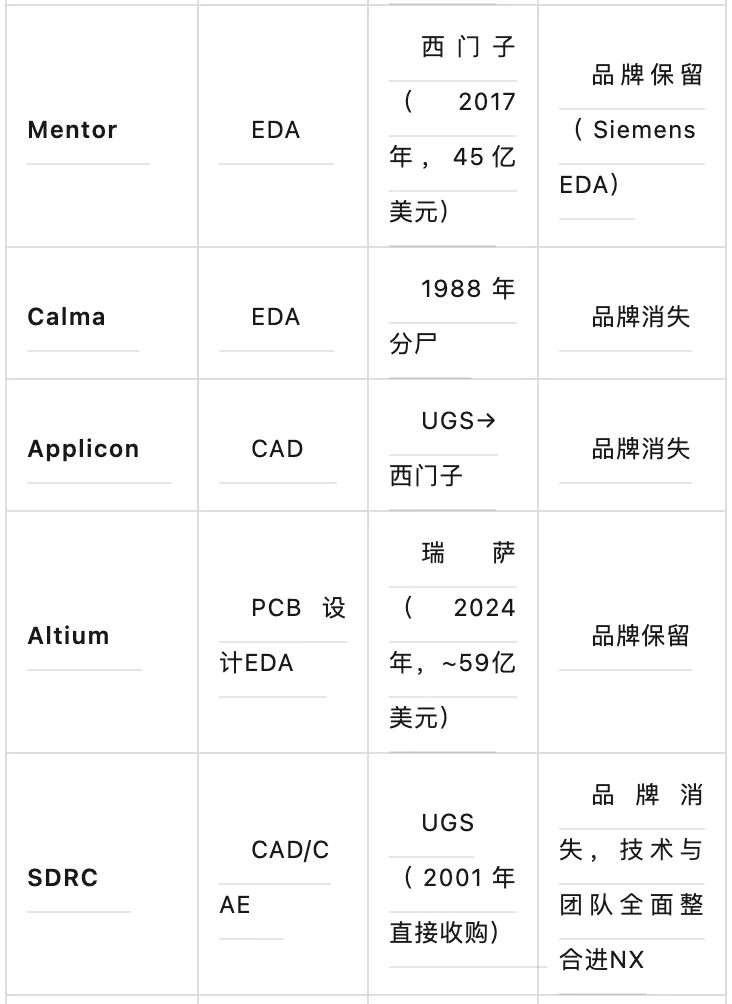
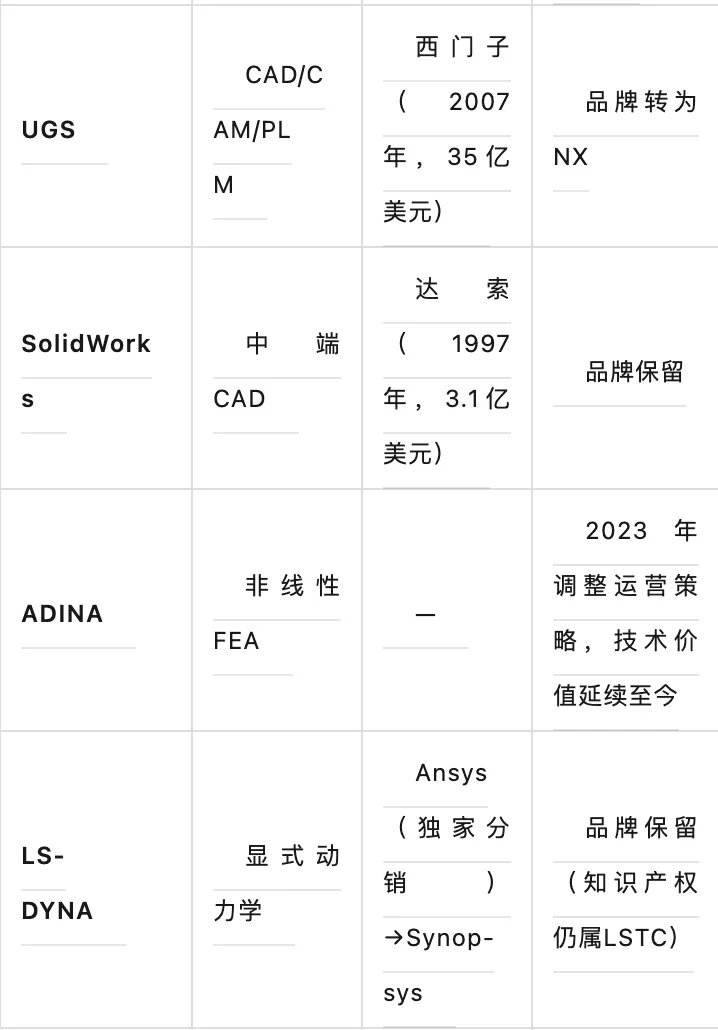
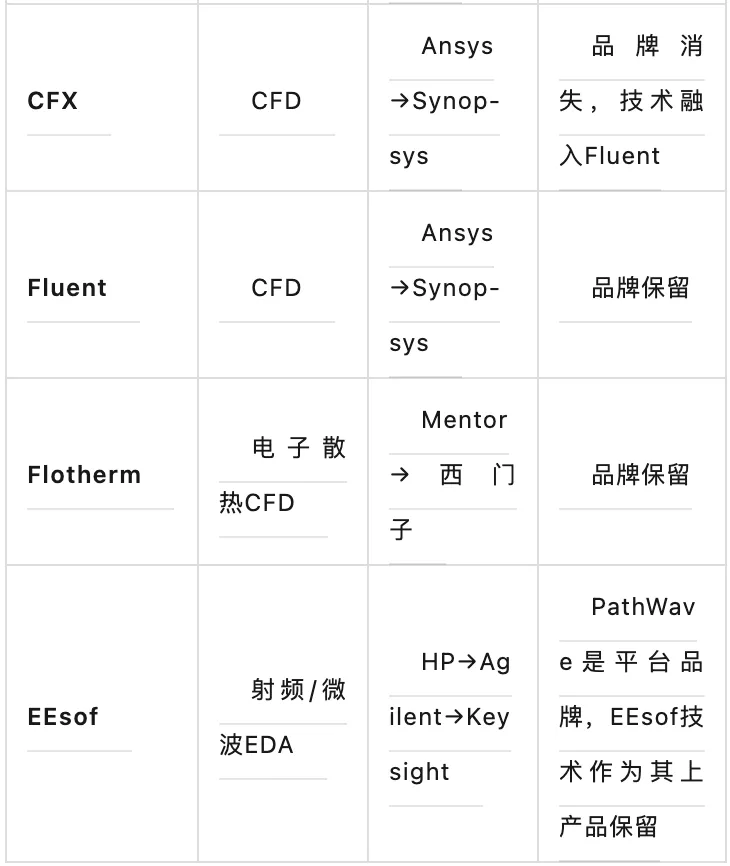
三、三条核心规律
规律一:并购不是“可选项”,而是“必选项”
没有一家工业软件巨头是靠纯自研长大的。
达索:CATIA自研 + SolidWorks并购 + Abaqus并购 + CST并购
Synopsys:EDA自研 + Ansys并购(2025)——从EDA跨界到CAE
西门子:PLC是肉身,UGS是骨骼,CD-adapco是血液,Mentor是神经
工业软件的本质是“知识的软件化”,而知识的积累太慢——并购是唯一能快速补齐技术拼图的方式。
规律二:品牌消失≠技术消失
90%的被收购公司,品牌最终都会消失。但核心技术不会。
I-DEAS(SDRC)消失了,但它的实体建模和变量化建模思想影响了整个CAD行业(注:参数化建模的核心代表是PTC Pro/E,SDRC的强项是实体建模和变量化建模)
CFX消失了,但它的求解器算法还在Fluent里运行
Calma消失了,但GDS格式成了芯片版图的标准
工业软件是一场“技术的接力赛”,不是“品牌的纪念碑”。
规律三:边界正在消失
2025年Synopsys收购Ansys是一个分水岭。
| 第三阶段(2025起) | EDA买CAE巨头 | Synopsys买Ansys |
过去:CAD/CAE/EDA三条分立的主线现在:正在长到一起,形成“芯片-系统-物理场”一体化平台
四、2025年后的新格局
超巨头层(两家)
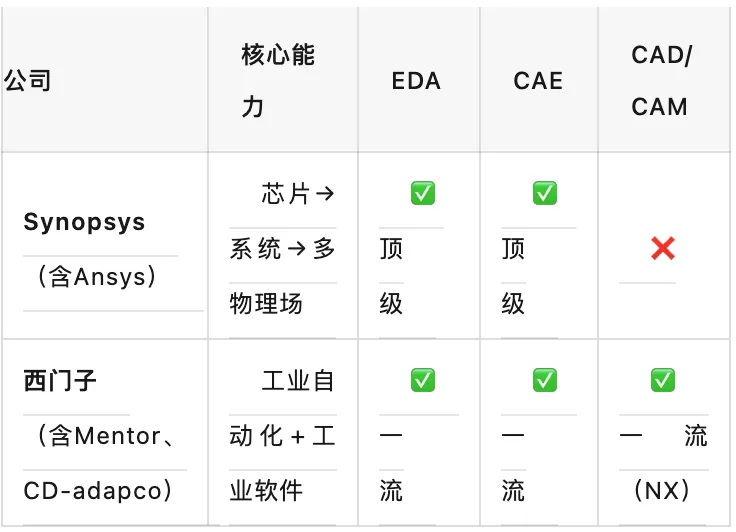
独立巨头层
| 达索系统 | ||
| Cadence | ||
| PTC | ||
| Keysight | ||
| 博世 | ||
| Zuken |
五、一句话总结29家公司
达索:CATIA是根,收购是枝,SIMULIA是花。
西门子:工业自动化的肉身,装上了工业软件的灵魂。
博世:扫地僧,软件是手段不是目的。PTC:参数化建模的发明者,活成了一个稳健的“第三名”。
Cadence:铁血霸主,EDA三巨头中最稳的一家。
Synopsys:脱胎于GE半导体部门,独立创业,2025年吞下Ansys,成为工业软件界的“灭霸”。
Keysight:测试判官,惠普血脉的最后守护者。
Zuken:低调王者,日本工业软件的骄傲。
Ansys:从农舍走出的预言家,最终被Synopsys收编。
MSC:NASA的祖师爷,被Cadence收入囊中。
Abaqus:非线性之王,达索SIMULIA的皇冠。
CST:电磁隐士,达索SIMULIA的另一块拼图。
Zemax:镜头之王,随Ansys进入Synopsys。
Computervision:教父级CAD/CAM,死在“做得太早”。
Delcam:CAM之王,被Autodesk收编。
CD-adapco:流体之王,西门子CFD版图的关键。
Mentor:EDA老二,嫁给了西门子。
Calma:GDS老祖宗,1988年分尸。
Applicon:画圈放大,最终进入UGS。
Altium:电子系必修课,被瑞萨以59亿美元收购。
SDRC:实体建模鼻祖,2001年被UGS收购,全面整合进NX。
UGS:CAM至尊,西门子工业软件的基石。
SolidWorks:中端王者,达索买过最值的公司。
ADINA:学术派仿真神器,2023年调整运营策略,技术价值延续至今。
LS-DYNA:暴力计算之王,Ansys仅持独家分销权(IP属LSTC),现归Synopsys分销。
CFX:旋转机械之王,融入了Fluent。
Fluent:CFD之王,Synopsys皇冠上的宝石。
Flotherm:散热之王,西门子旗下。
EEsof:射频之王,HP→Agilent→Keysight,PathWave为平台品牌。
下期预告:
从第31期开始,我们将进入第二阶段——不再只看公司,而是看底层技术之战:求解器、网格、参数化建模、几何内核……
而Synopsys+Ansys合并后的世界,也将成为我们反复回望的坐标系原点。
本文参考了官网公开资料、历年财报、行业媒体(如Engineering.com、DEVELOP3D)报道及科技博客分析。部分数据和表述基于公开信息整理。
如果你是工业软件圈子的
工程师|销售|技术经理
或者你是一个想重返职场的妈妈关注我,我们一起少走弯路。我是Amy,下期见!
#工业软件 #智能制造 #数字化转型 #CAD #CAE #CAM#PLC#工程师 #职场妈妈