 夜雨聆风
光模块是数据中心里连接GPU与GPU的"高速公路",但99%的人只盯着中际旭创、新易盛这些光模块整机厂——没人告诉你,这条高速公路的"路基"正在经历一场材料危机。磷化铟衬底价格从800美元暴涨到2300美元,涨幅187%。高端EML芯片缺口25%-30%,200G EML直接断货。25G以上高速激光器芯片国产化率只有4%。这不是周期,这是AI算力时代对"光"材料的重新定价。
一、光芯片是什么?光模块的"心脏"
如果说光模块是数据中心的"光纤血管",那光芯片就是心脏起搏器。
光芯片是光模块中实现电信号↔光信号转换的核心器件——发射端把电信号变成光信号,接收端把光信号变回电信号。没有光芯片,光模块就是一块废铁。
| 激光器芯片 | |||
| 探测器芯片 |
| 磷化铟(InP) | |||
| 砷化镓(GaAs) | |||
| 薄膜铌酸锂(LiNbO₃) |
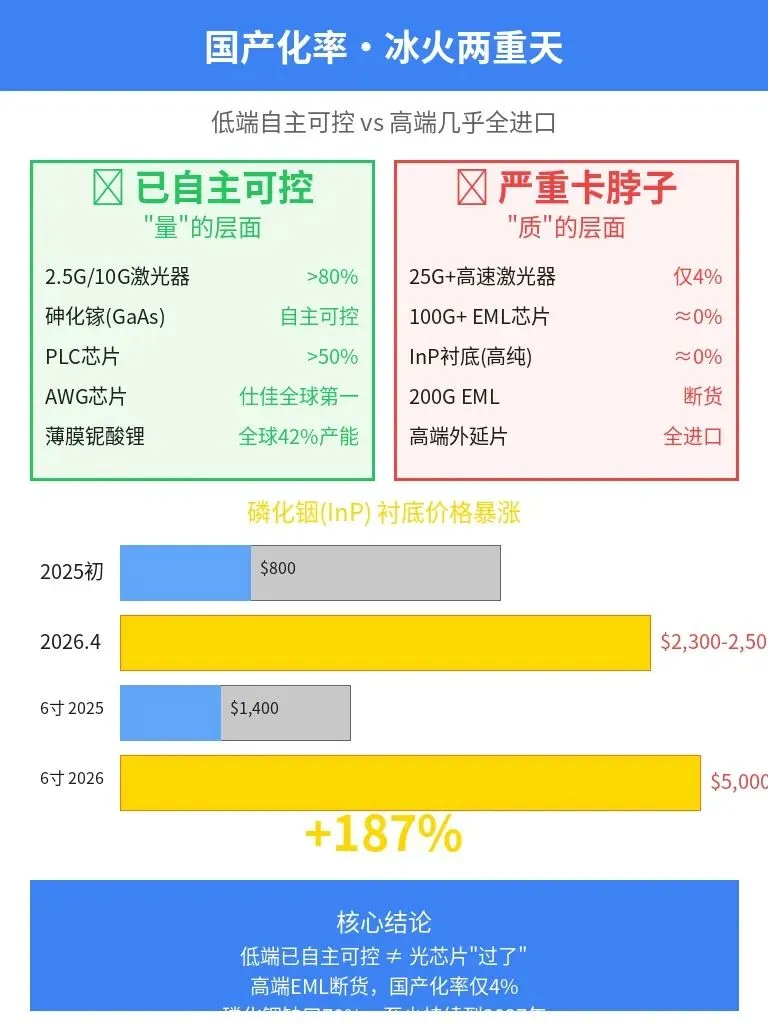
按速率看:2.5G/10G已自主可控,25G/50G国产化率仅4%,100G/200G/400G≈0,800G/1.6T刚起步。
二、为什么突然爆发?磷化铟暴涨187%背后的逻辑
2.1 磷化铟:光芯片的"路基"
磷化铟(InP)衬底是制造高速激光器芯片的核心原材料——相当于光芯片的"地基"。没有InP衬底,就长不出InP外延片,就没有高速激光器芯片,就没有800G/1.6T光模块。
| +187% |
1. AI驱动需求爆发:大模型训练需要海量GPU互联,光模块需求从100G/400G跃升至800G/1.6T
2. 供给刚性:全球能生产6英寸高纯InP衬底的厂商极少,扩产周期3-5年
3. 囤货效应:全球InP衬底缺口超过70%,下游疯狂囤货加剧涨价
全球InP衬底缺口70%以上。国内铭镓半导体50台磷化铟多晶合成炉正在调试,国产化进入冲刺阶段——但量产还需时间。
2.2 EML芯片:比衬底更卡脖子的环节
EML(电吸收调制激光器)是800G/1.6T光模块的核心发射器件,缺它就没有高速光模块。
EML芯片缺口数据:
1. EML总需求缺口:25%-30%
2. 200G EML缺口最严重:直接制约1.6T光模块量产
3. 100G EML缺口显著:影响800G模块交付
4. 海外头部厂商InP晶圆厂满负荷运转,订单排期覆盖至2026-2027年,未来6-8个季度产能全部售罄
EML芯片的短缺比磷化铟衬底更严重——衬底涨价还能买到,但EML芯片有钱也买不到。
三、卡在哪?国产化率"冰火两重天"
| 仅4% | ||
| ≈0 | ||
| ≈0 | ||
| 42%(全球产能) | ||
4%的国产化率是什么概念?100颗高速光芯片里,96颗来自海外,只有4颗来自国内。
为什么这么卡?
技术壁垒:
1. InP外延生长需要精确控制量子阱结构,缺陷密度要求极低
2. 高速调制器需要薄膜铌酸锂的纳米级厚度控制
3. 芯片与器件的耦合封装需要亚微米级精度
认证壁垒:
1. 光模块厂商认证周期1-2年
2. 批量供货前需通过可靠性测试(高温/低温/潮湿/振动)
3. 光芯片失效直接影响整个光模块,客户更换意愿低
四、谁在破?四类标的,四条路线
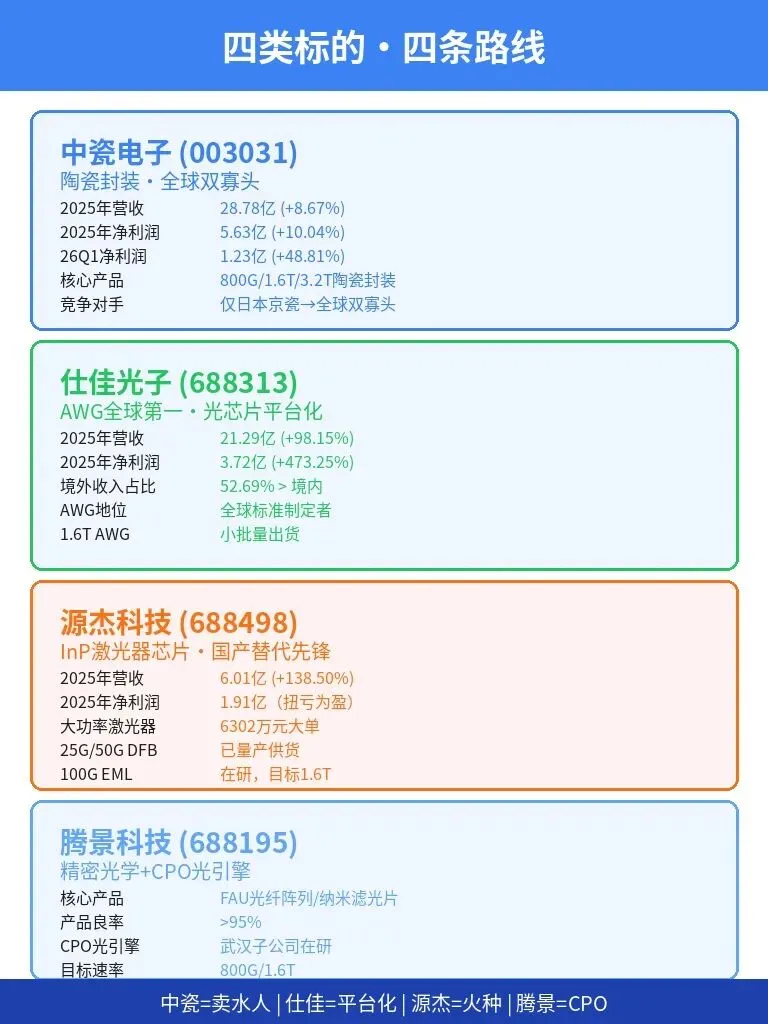
4.1 中瓷电子(003031):陶瓷封装全球双寡头
光芯片做好之后,需要封装进陶瓷外壳才能变成光模块——陶瓷外壳提供电信号接口、热管理和环境保护。全球只有两家能做高端光模块陶瓷封装:日本的京瓷和中国的中瓷电子。
涨价信号:DCI相干光模块陶瓷管壳开启涨价序幕。中瓷电子是全球DCI相干光模块管壳龙头,Coherent、Lumentum均为其客户。
中瓷电子不产光芯片,但800G/1.6T光模块没有中瓷的陶瓷外壳就是废铁——这是"卖水人"逻辑。
4.2 仕佳光子(688313):AWG全球第一,光芯片平台化
| 21.29亿 | |||
| 3.72亿 | +473.25% | ||
| 52.69% |
三条业务线:
1. AWG芯片及组件:全球标准制定者,1.6T AWG已小批量出货
2. PLC芯片:光分路器芯片全球领先
3. 高速光芯片:25G DFB量产,50G/100G EML在研
仕佳光子境外收入超过境内(52.69%)——这是国内光芯片公司少有的全球化能力。净利润一年翻5倍不是偶然,是平台化能力的兑现。
4.3 源杰科技(688498):InP激光器芯片国产替代先锋
| 6.01亿 | |||
| 1.91亿 |
1. 大功率激光器:签下6302万元大单,接近2024年营收25%
2. 25G/50G DFB:已量产并数据中心客户供货
3. 100G EML:在研,目标1.6T光模块核心器件
4. 薄膜铌酸锂:国内少数布局薄膜铌酸锂调制器的厂商
源杰是中国InP高速激光器的火种——体量还小,但方向是对的。
4.4 腾景科技(688195):精密光学元件+CPO光引擎
CPO(共封装光学)是下一代光互连技术——将光芯片和交换芯片封装在一起,大幅降低功耗和延迟。腾景正在武汉子公司布局800G/1.6T CPO光引擎。
腾景是精密光学元件的老兵,正在往CPO光引擎升级——800G/1.6T CPO还没爆发,但提前卡位很重要。
五、预期差在哪?
5.1 市场只看整机厂,忽视材料供应链
99%的投资者盯着中际旭创、新易盛的营收增速,但忽视了一个事实:整机厂的产能取决于材料供应链的瓶颈。EML芯片短缺,800G光模块交付就受制约;InP衬底涨价,所有高速激光器成本都上升。
光模块材料供应商的议价能力,比市场认知的强得多。
5.2 磷化铟涨价是长期逻辑,不是短期炒作
1. AI驱动的高速光模块需求是结构性增长
2. InP衬底扩产周期3-5年,供给弹性极低
3. 国产InP衬底量产还需2-3年
4. 供需错配至少持续到2027年
5.3 薄膜铌酸锂是中国少有的全球优势领域
薄膜铌酸锂是高速调制器的核心材料,中国占全球42%产能——济南晶正、天通股份是全球核心供应商。
这是光芯片产业链里,中国为数不多的"卡别人脖子"的环节。
六、AI怎么拉动的?
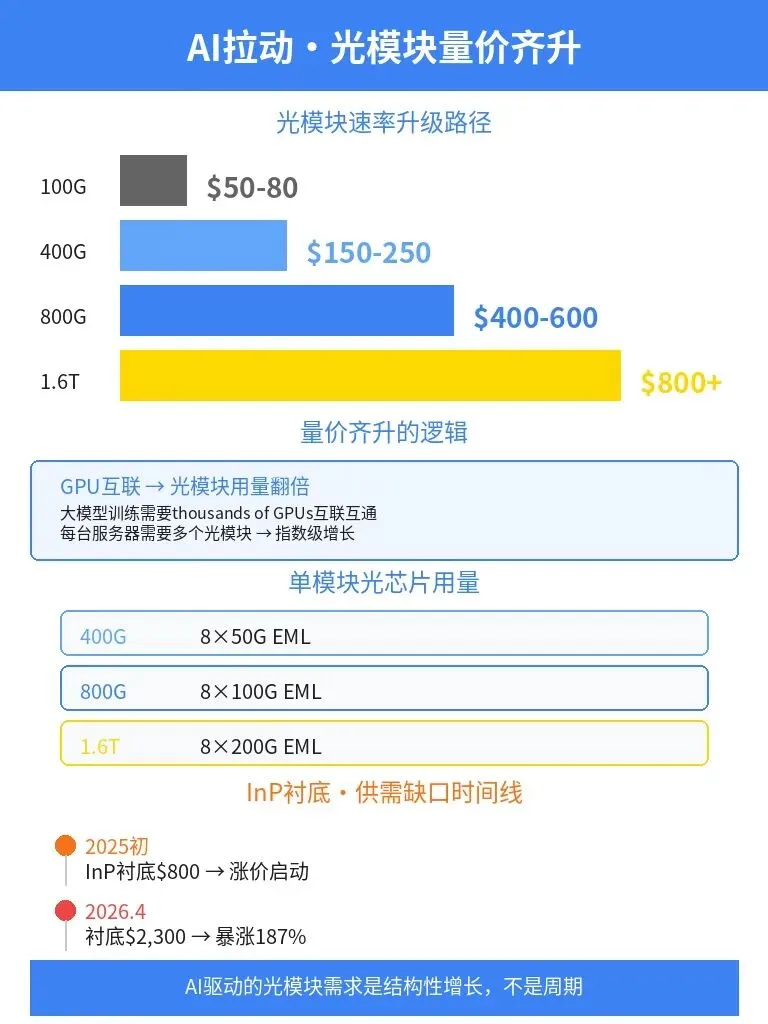
6.1 GPU互联:光模块需求指数级增长
大模型训练需要thousands of GPUs互联互通——PCIe带宽不够,需要光模块。每台服务器需要多个光模块,新一代速率升级带来量价齐升。
GPU互联的光模块数量增加,让光芯片用量暴增——和3D NAND堆叠让CMP暴增的逻辑一模一样。
七、风险提示
1. 磷化铟涨价传导:InP衬底涨价可能压制中游芯片厂商利润
2. 海外断供风险:高端EML国产化率≈0,海外收紧影响光模块扩产
3. 技术替代风险:硅光芯片(SiPh)可能在部分场景替代InP芯片
4. 竞争加剧:国内多家企业同时布局InP芯片,若同时量产可能引发价格战
5. 估值偏高:仕佳光子PE较高,股价已部分透支业绩
总结
一句话:光模块的战争,表面是中际旭创和新易盛的竞争,背后是磷化铟和EML芯片的材料战争。买光模块股,不如先看懂光芯片材料链——4%的国产化率,才是这个赛道最硬的逻辑。
📌 下期预告:光模块里还有哪些"卖水人"?——从陶瓷外壳到光纤阵列,从精密光学元件到CPO光引擎,光模块材料产业链的全景图。
⚠️ 免责声明:本文内容基于公开研报数据整理,仅供学习交流,不构成任何投资建议。投资有风险,入市需谨慎。