 夜雨聆风
今年3月,市场曾陷入一次典型的"注意力错配":所有人焦虑宏观数据、地缘摩擦、美债利率,结果真正主导行情的却是AI产业趋势。过度关注短期噪音的人,完美错过了主升浪。
而现在,历史可能正在押韵。
过去四个月,全球投资人的目光几乎被AI牢牢焊死。任何关于GPU、大模型、资本开支的话题都能引发剧烈波动。但最近一两周,一些微妙的变化开始浮现:AI板块内部出现剧烈分化,龙头股涨不动了,而此前被冷落的铜、铝、机械、化工开始悄悄走强。
这未必是AI"坏了",而是——市场的注意力正在被强制再分配。
我们先说AI,因为这是理解一切的前提。
7月以前,AI链条的逻辑非常顺畅:大模型厂商疯狂融资→砸钱买算力→卖Token收入增长→继续融资扩表。这是一个量价齐升的正循环,资金愿意给极高估值。
但7月开始,一个不太舒服的拐点出现了:新发的债券增速,开始跑赢Token收入增速了。
这句话翻译成白话:你借钱的速度比赚钱的速度还快,而且"降价促销"(以价换量)并没有带来市场总盘子的大幅扩张。 如果这个状态持续几个季度,云厂商的扩表冲动就会明显降温。
但这不等于AI要崩盘。更准确的描述是:AI从"全村的希望"变成了"班里成绩不错但不再被单独表扬的那个学生"。 它仍在发展,但不再具备"唯一性"和"稀缺性"的叙事溢价。
于是,那些被挤在门外的资金——包括对冲基金、保险、外资——开始打其他主意了。
这才是我们想重点说的。
过去一年多,美国实际利率高企,压制了所有不生息的实物资产(黄金、铜、油)。而推高实际利率的"隐形推手"之一,恰恰是云厂商们疯狂发债融资——他们大量挤占信用资源,推高了资金成本。
但现在这个链条开始反噬:
就业市场在降温,美国经济没那么热了;
信用风险在上升,发债的CDS价格(可以理解为债券保险费用)在涨,意味着继续加杠杆的成本越来越高;
实际利率大概率已经摸到了顶部。
实际利率见顶,意味着黄金的"牢笼"被打开,也意味着新兴市场(包括中国)资产面临的估值压力开始释放。
与此同时,实体世界传来另一个好消息:欧洲和东南亚的制造业PMI最近开始回升了。 虽然幅度不大,但方向变了。美国一枝独秀的时代正在过去,非美经济体的"补涨"预期开始形成。
更关键的催化剂在库存端:铜、铝的社会库存目前都处于历史偏低水平,而能源品(原油、煤炭)的补库动作已经肉眼可见。如果后续东南亚、欧洲的需求进一步修复,全球可能会迎来一轮共振性的补库周期。
——这对大宗商品而言,是过去两年最好的宏观窗口。
逻辑很简单:全球买原材料(铜、铝、油)→ 资源国赚钱 → 资源国搞基建、买设备 → 中国是全世界性价比最高的设备供应商。
这个链条在2021年跑通过,现在可能再跑一次。
具体受益方向有三块:
工程机械: 东南亚修铁路、中东盖新城,都得用挖掘机和起重机;
电网设备: 全球能源转型是长逻辑,变压器、电缆、特高压设备是中国强项;
炼化: 油价企稳+补库需求,炼厂的价差利润有望修复。
这些方向此前因为"不够性感"被市场忽略,但现在恰恰成了增量资金愿意试水的低洼地。
如果你不想判断AI vs 商品的胜负,还有一个更稳妥的思路:高股息、低波动、现金流稳定的红利资产。
这类资产在牛市里跑不赢弹性品种,但在当前"方向模糊、波动放大"的环境里,绝对收益资金(保险、养老金、银行理财)会持续向这里迁徙。
不是因为它涨得快,而是因为它跌得少、分红稳。煤炭、公用事业、部分银行,仍具配置价值。
我们可以把当前市场的结构想象成三层:
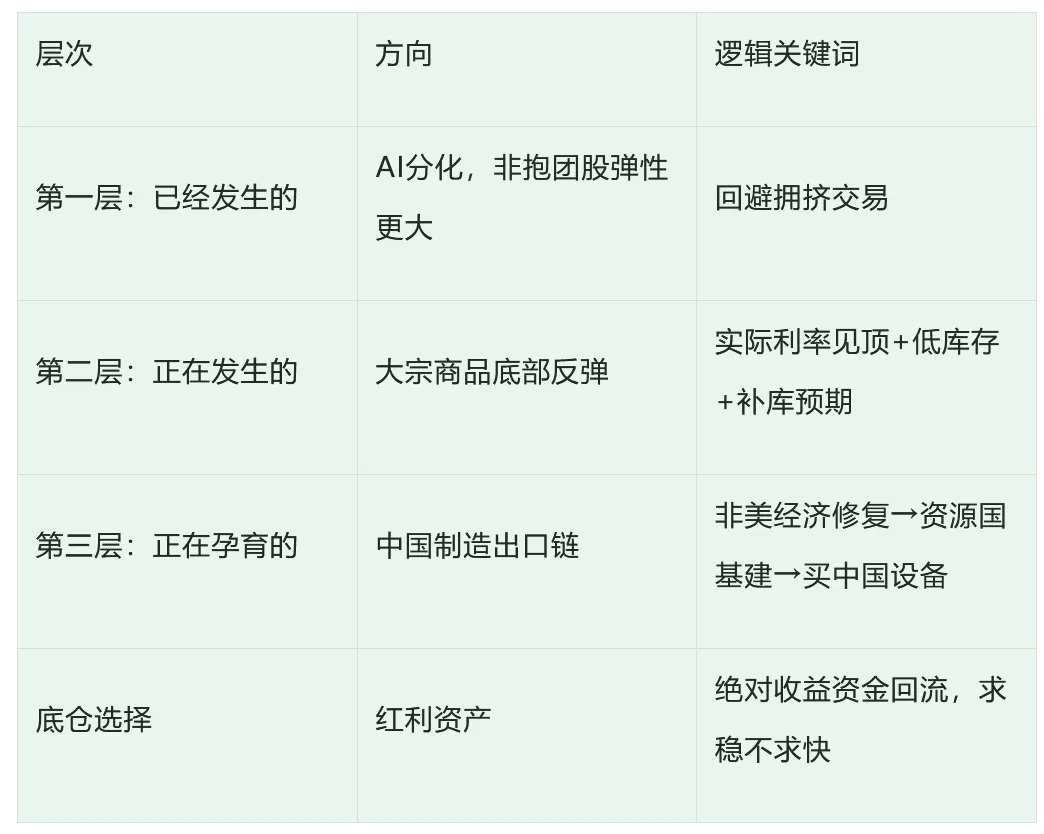
具体品种排序:
有色金属(金、铜、铝)> 能源(煤炭、石油石化)
中国制造:工程机械、电网设备、炼化
底仓:高股息+低波动+稳定现金流的红利资产
AI从"唯一"变成"之一",释放出来的注意力正在重新锚定两个方向——实物资产的价格修复,和中国制造的全球需求重估。 这个过程刚刚开始,未必流畅,但方向已经足够清晰。
(以上内容仅为市场逻辑推演,不构成任何投资操作建议。)
免责声明:市场风云变幻,本号内容仅反映当下行情动态,不构成任何投资建议,亦不作为操作指引。所载信息仅供参考,不构成对买卖任何证券的邀约或依据。过往表现不代表未来收益,投资者据此操作,风险自担。请独立判断,审慎决策。