ARTICLE · 981785
2025年度不良资产市场年度报告(可下载)
2025年度不良资产市场年度报告(可下载)扫码加入星球,每天精选行业报告50+,成就不一样的自己 
来源:瑞联平台 
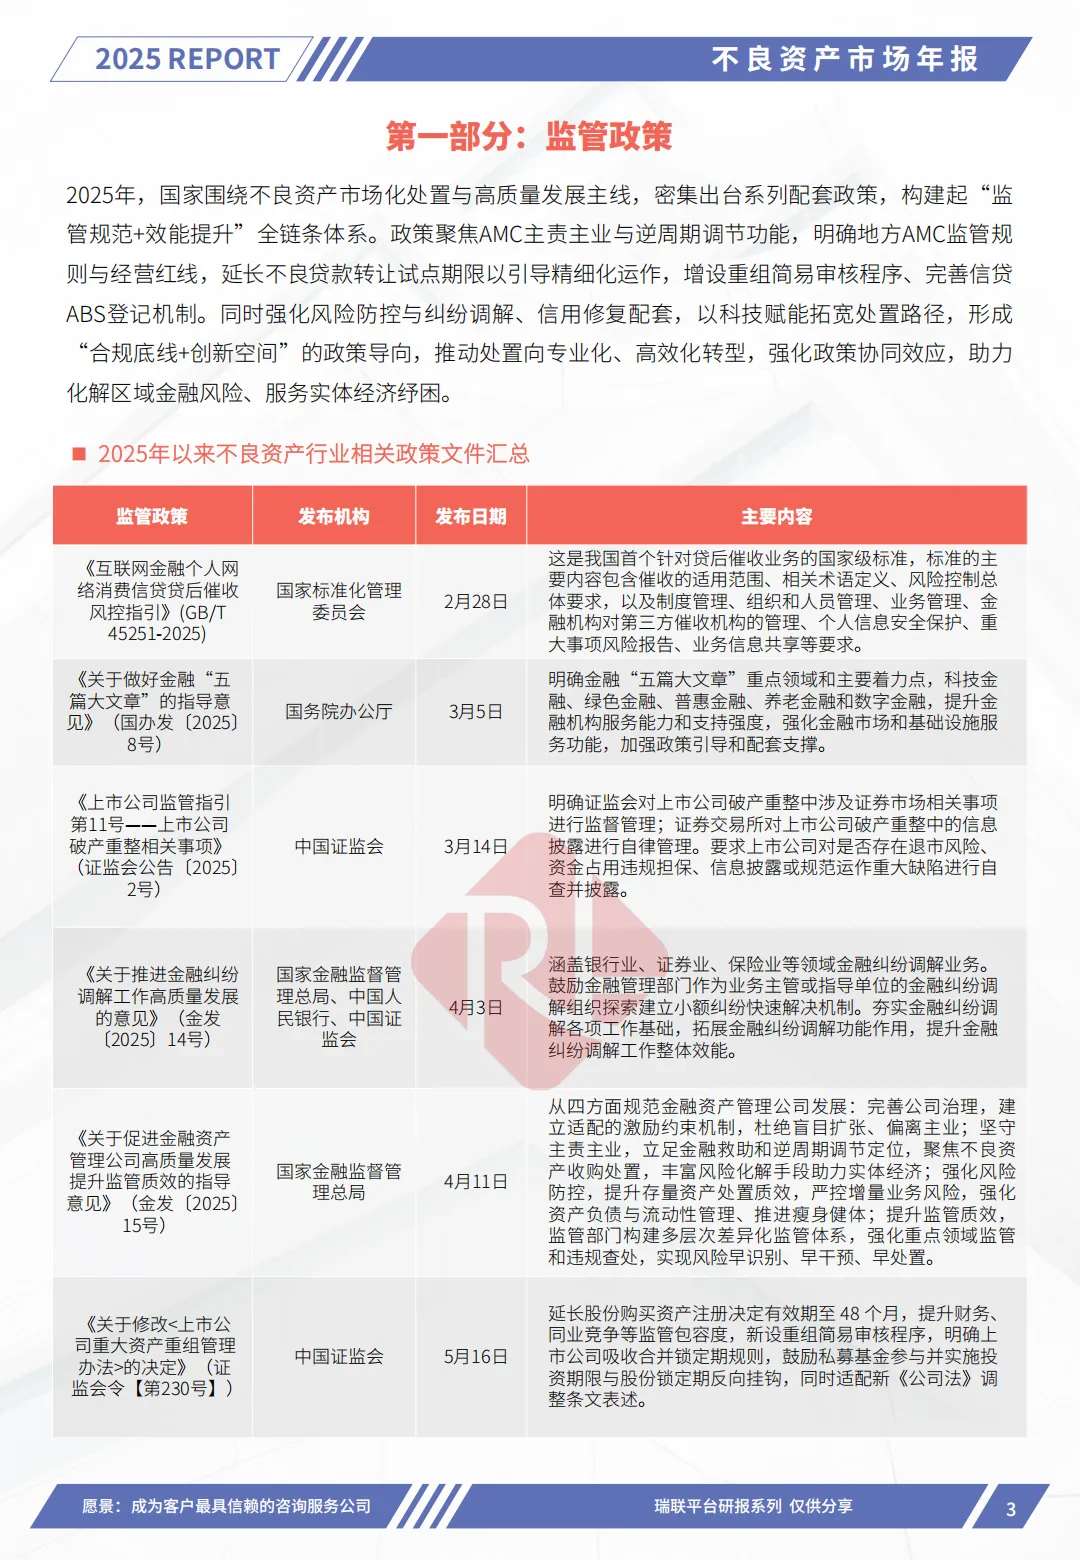
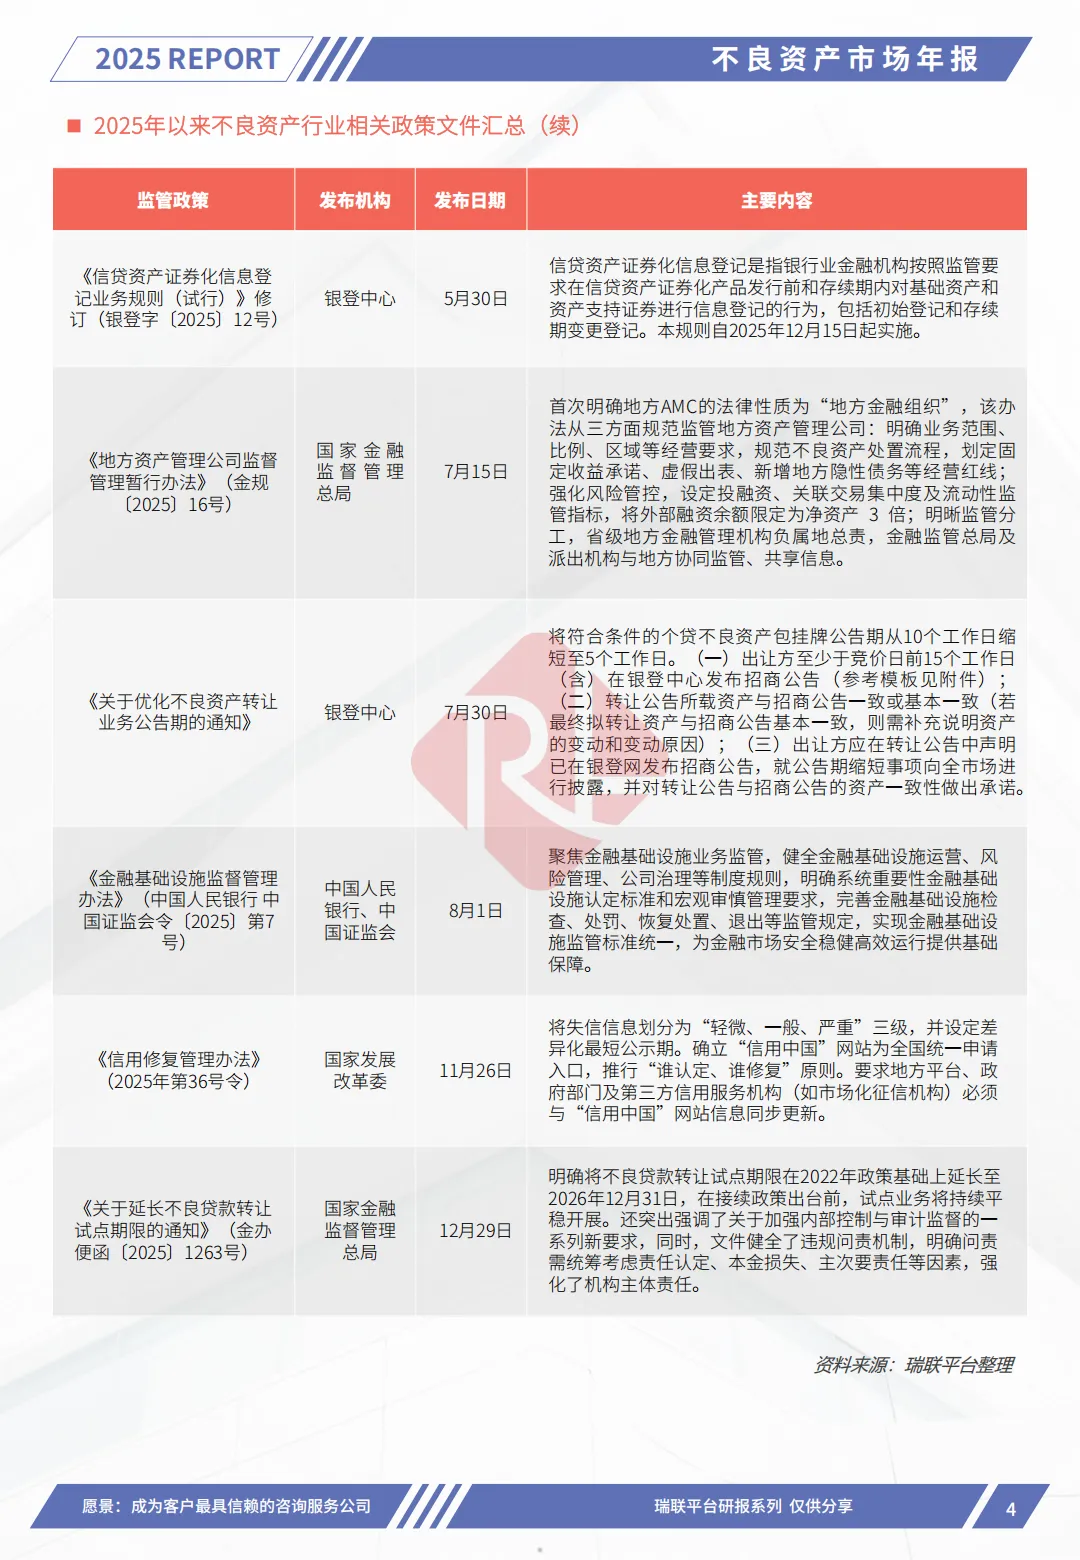
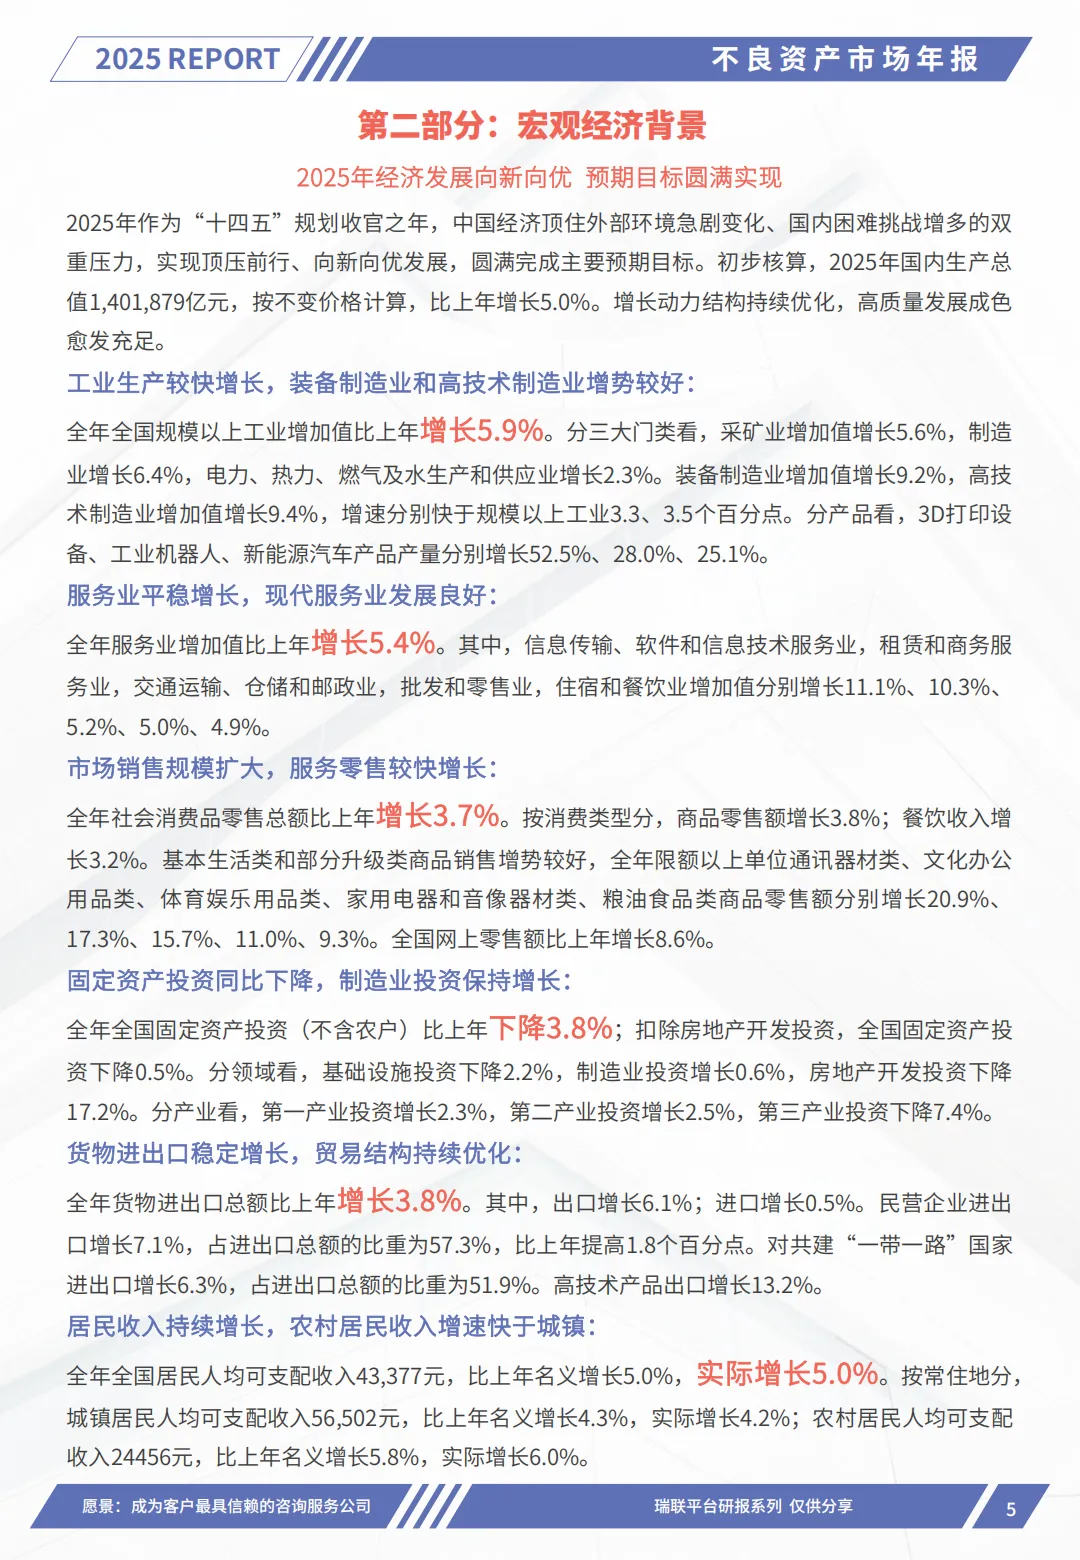
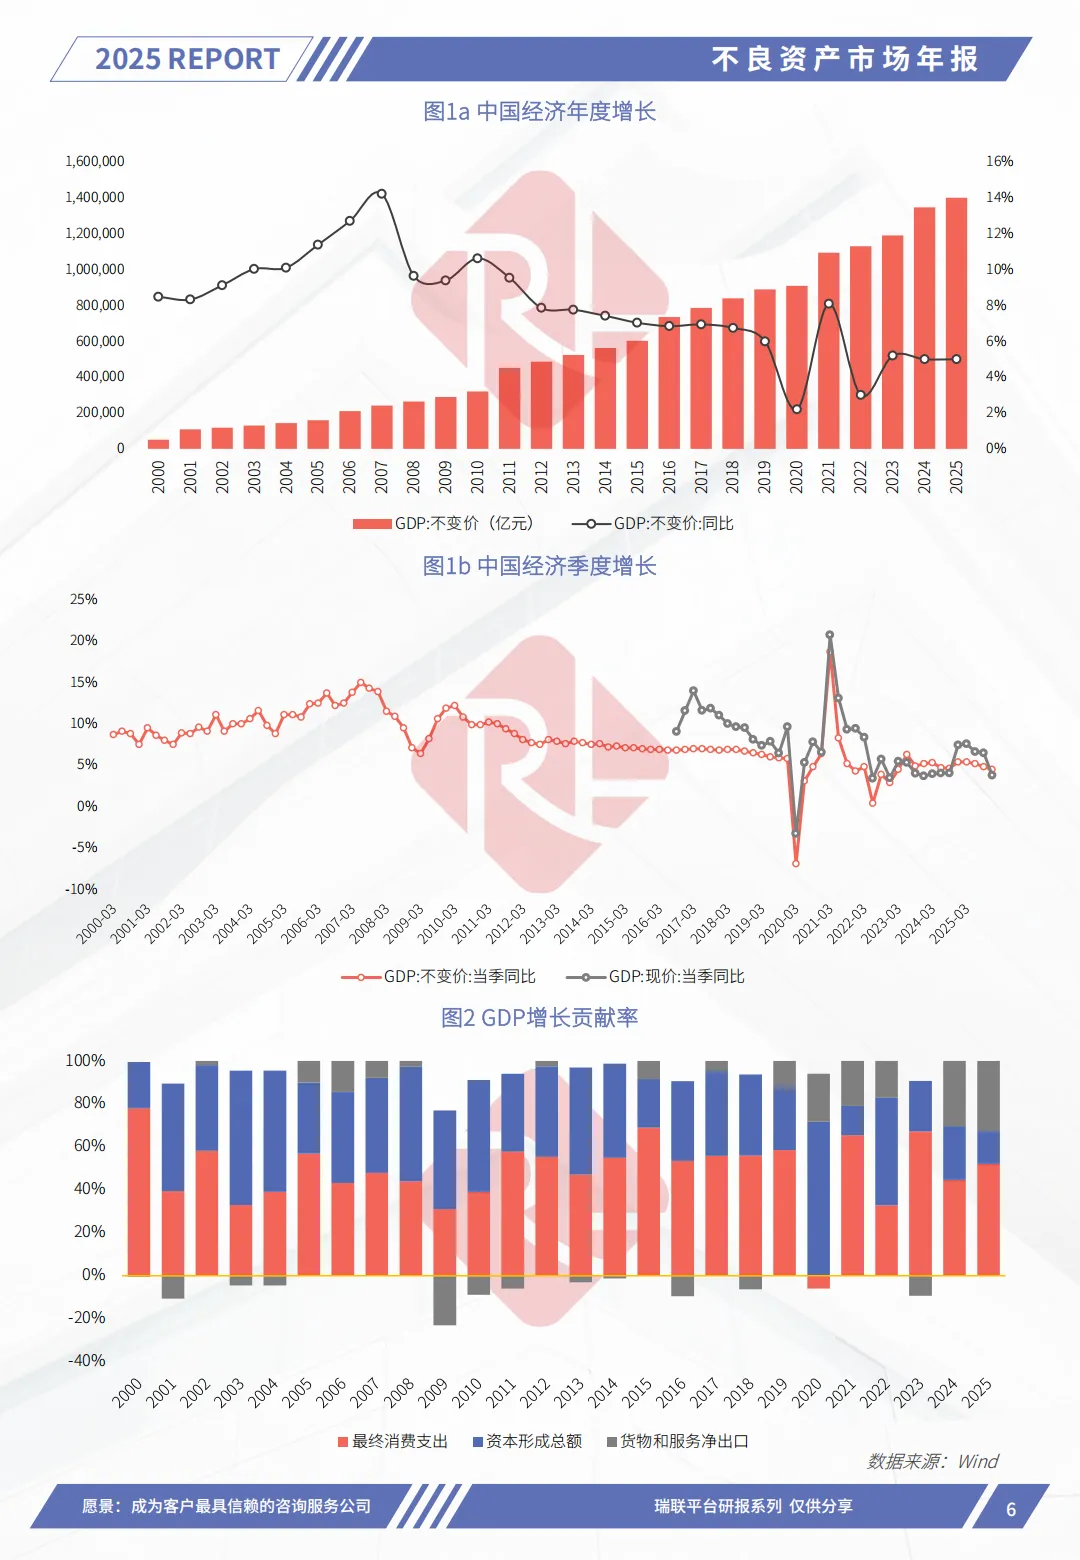
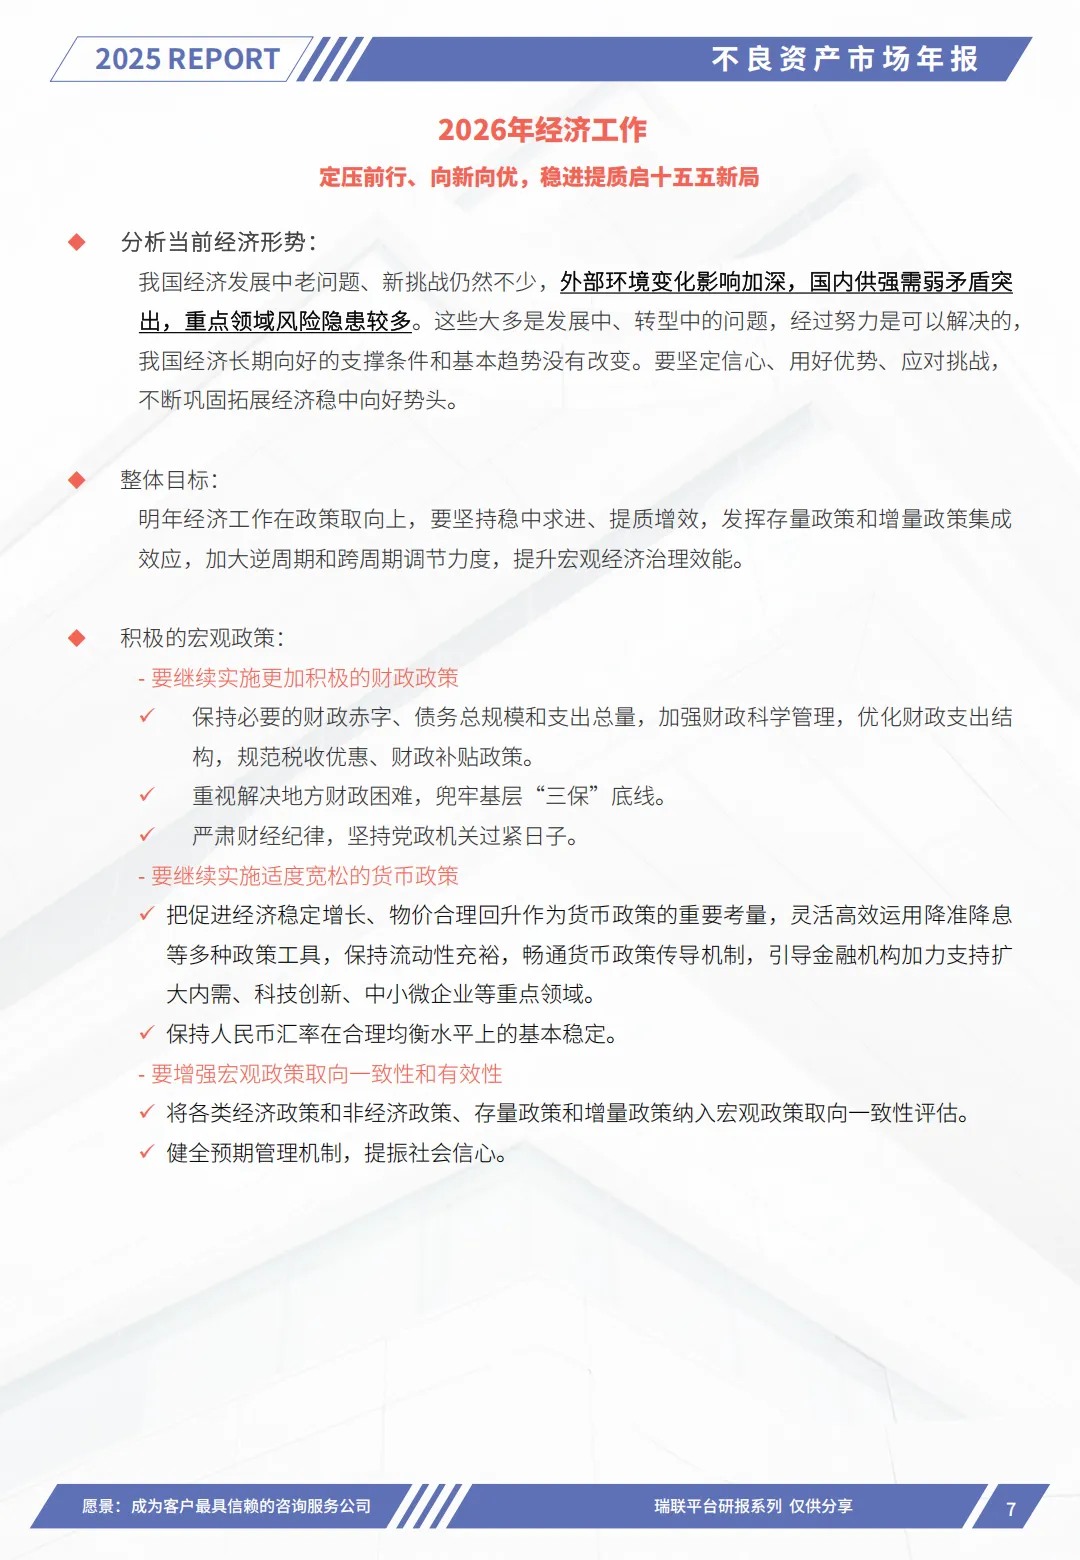
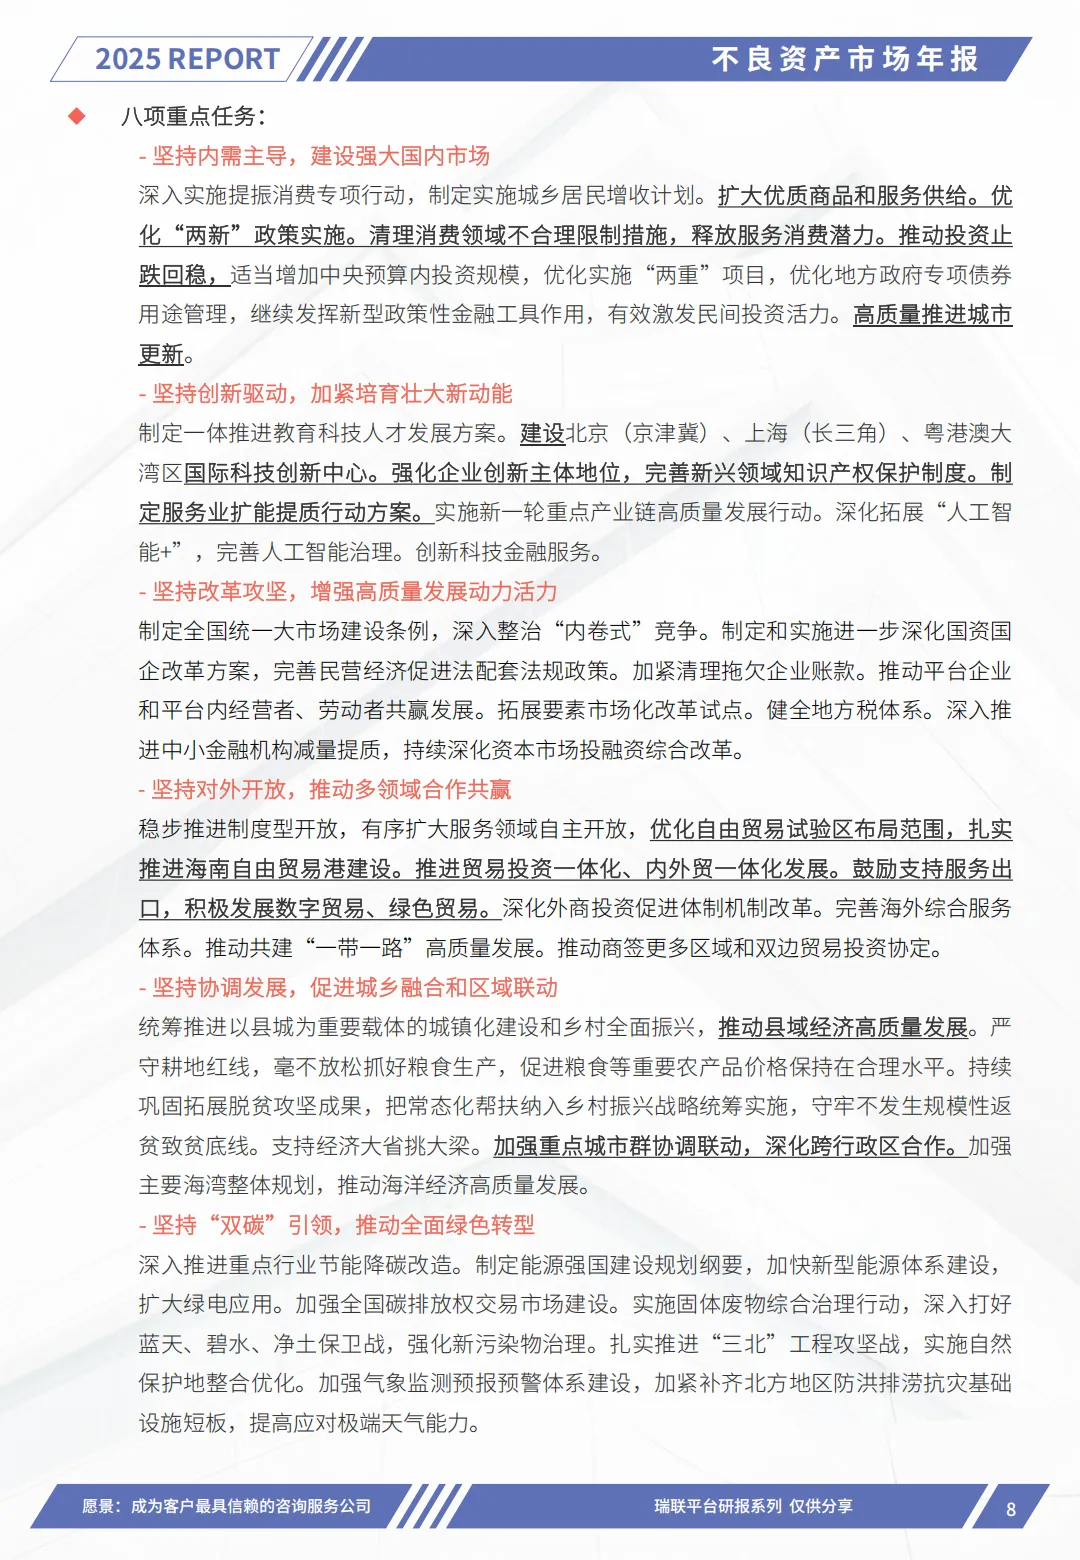
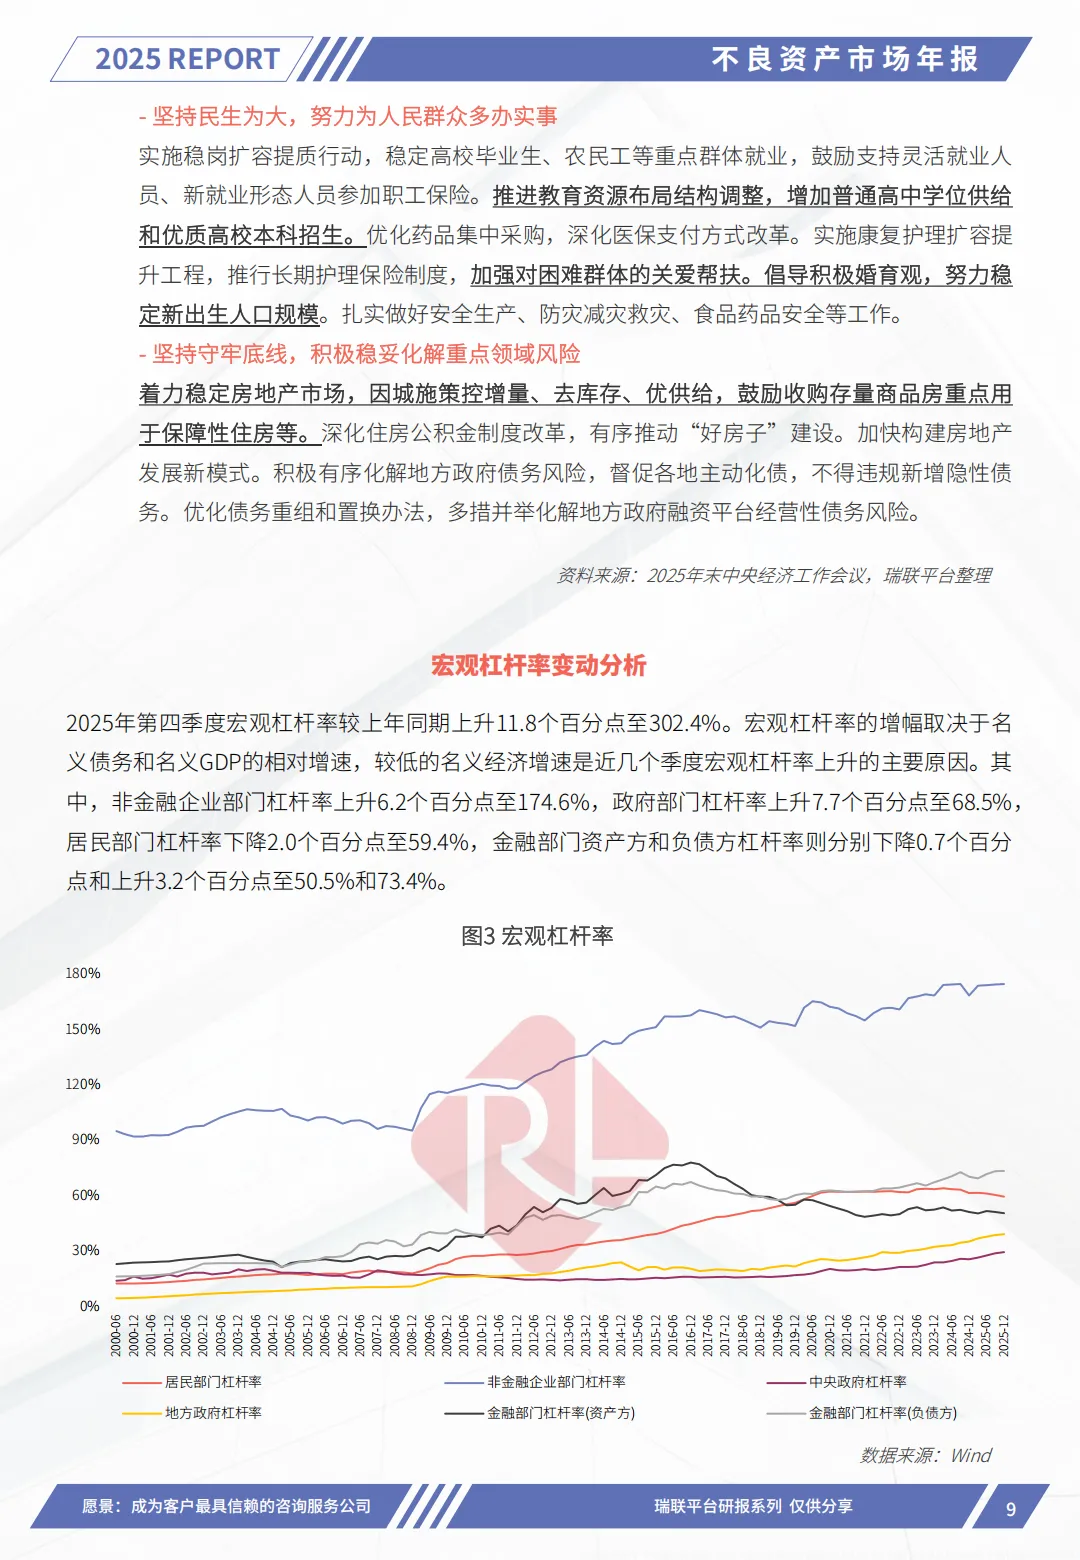
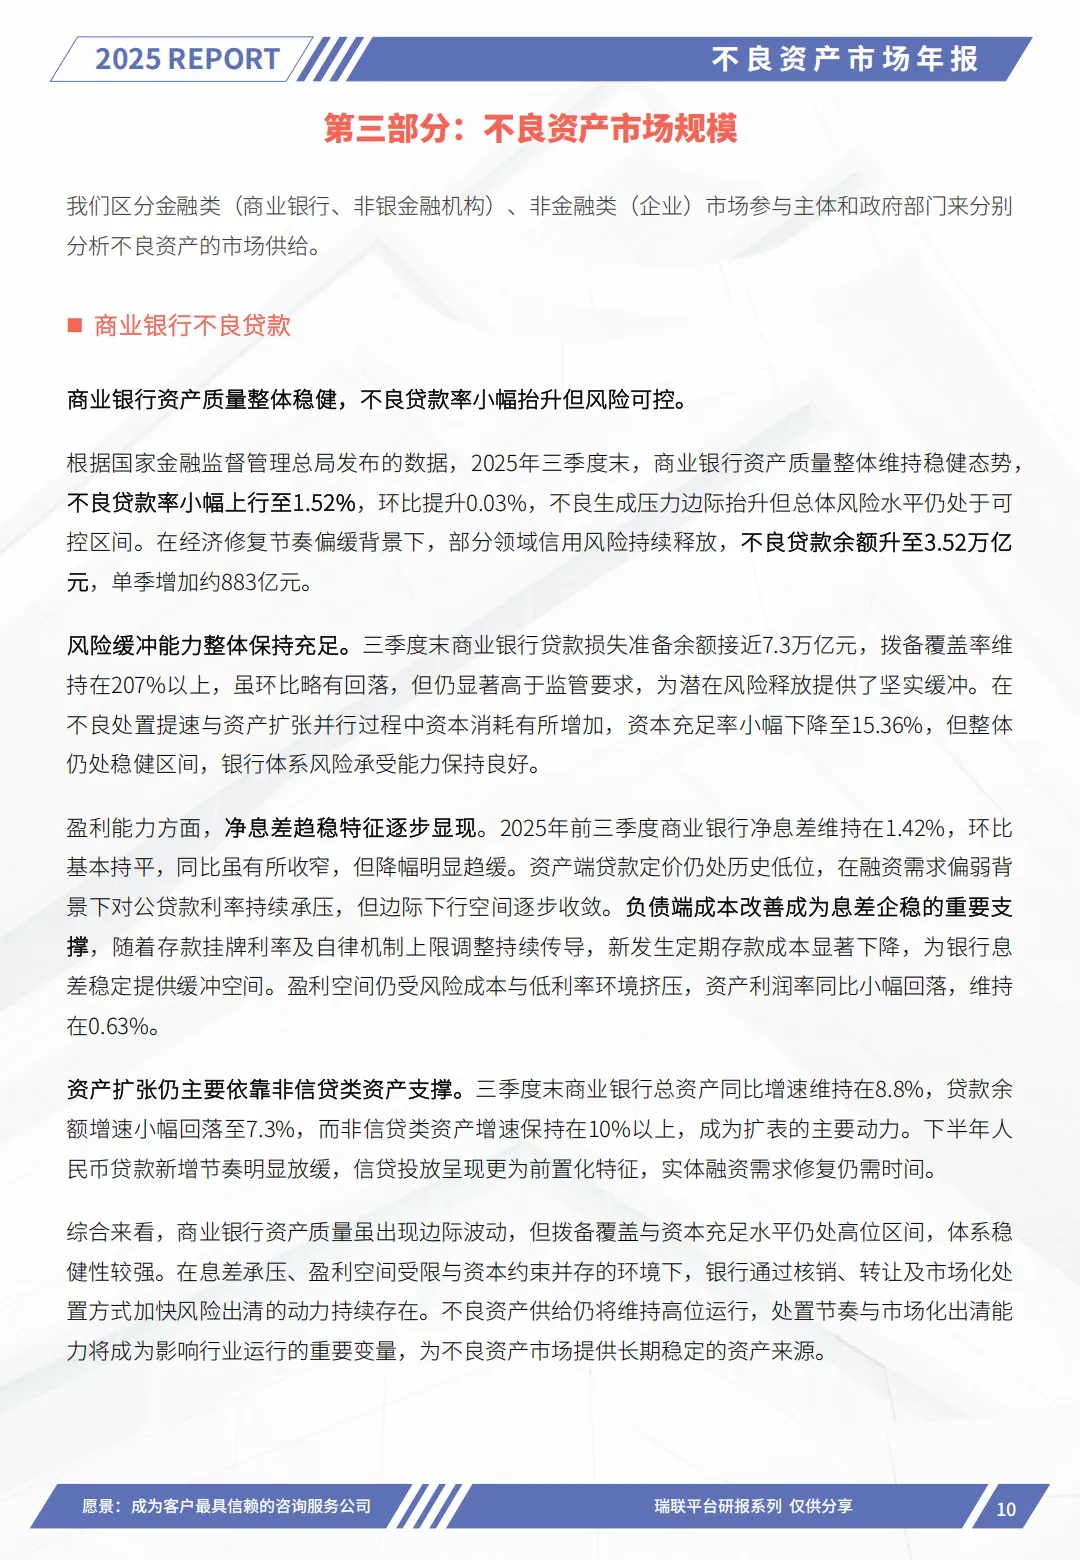
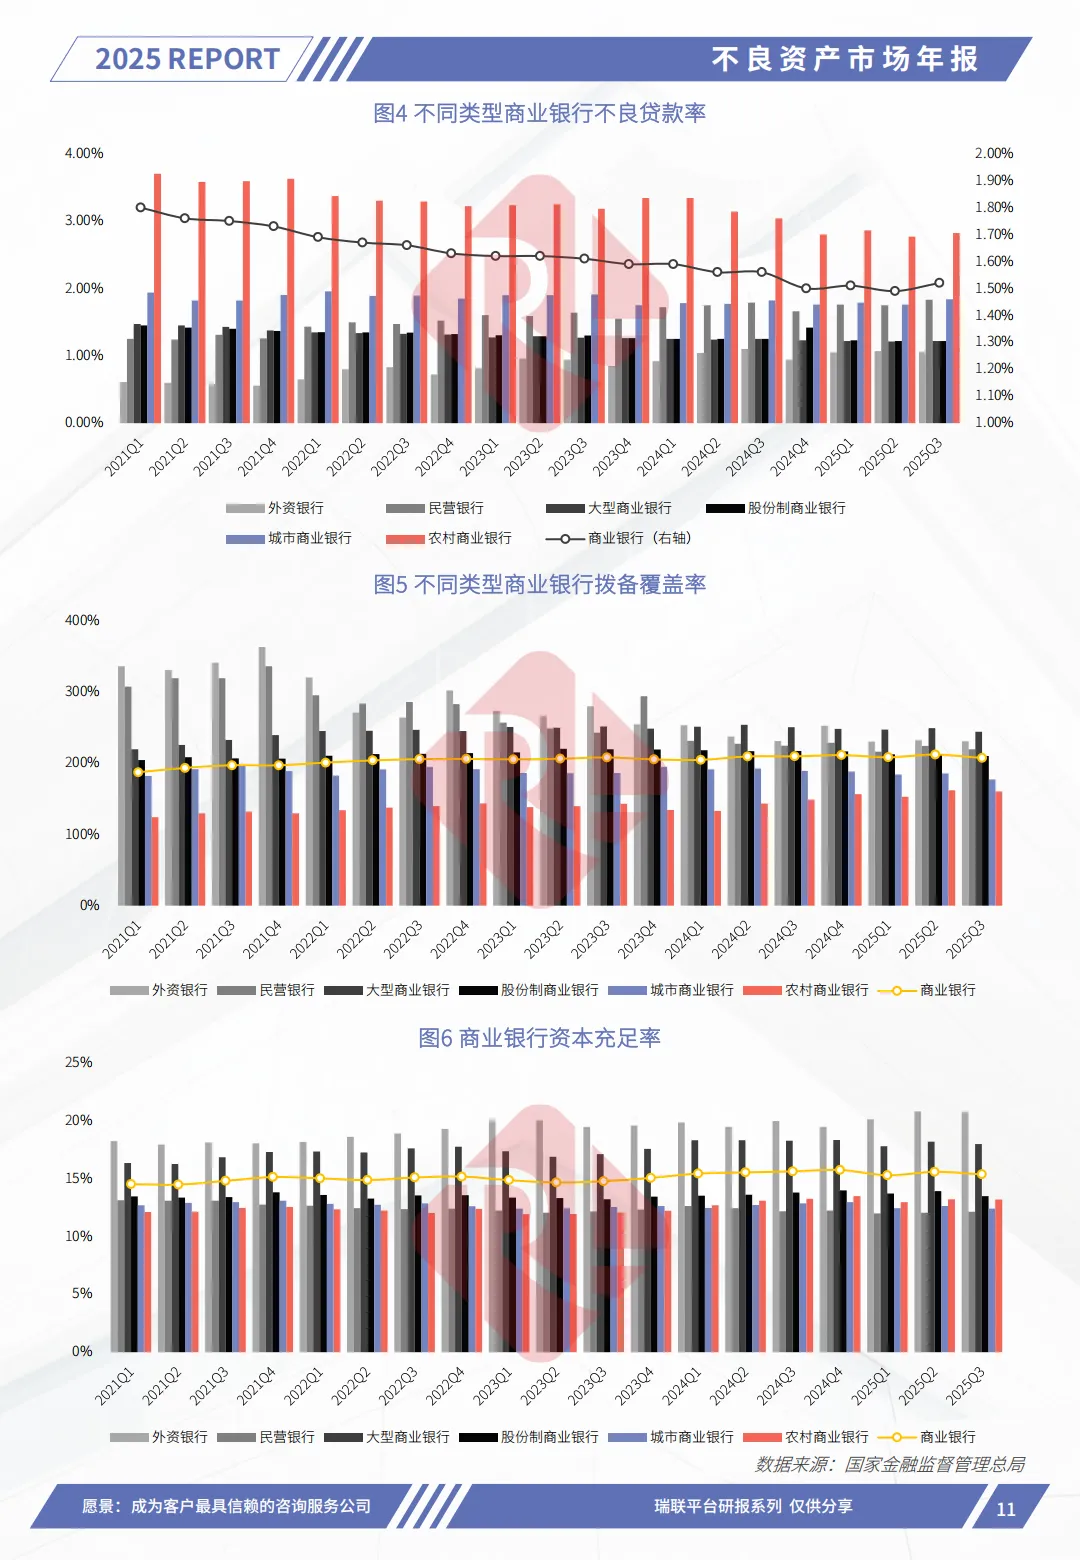
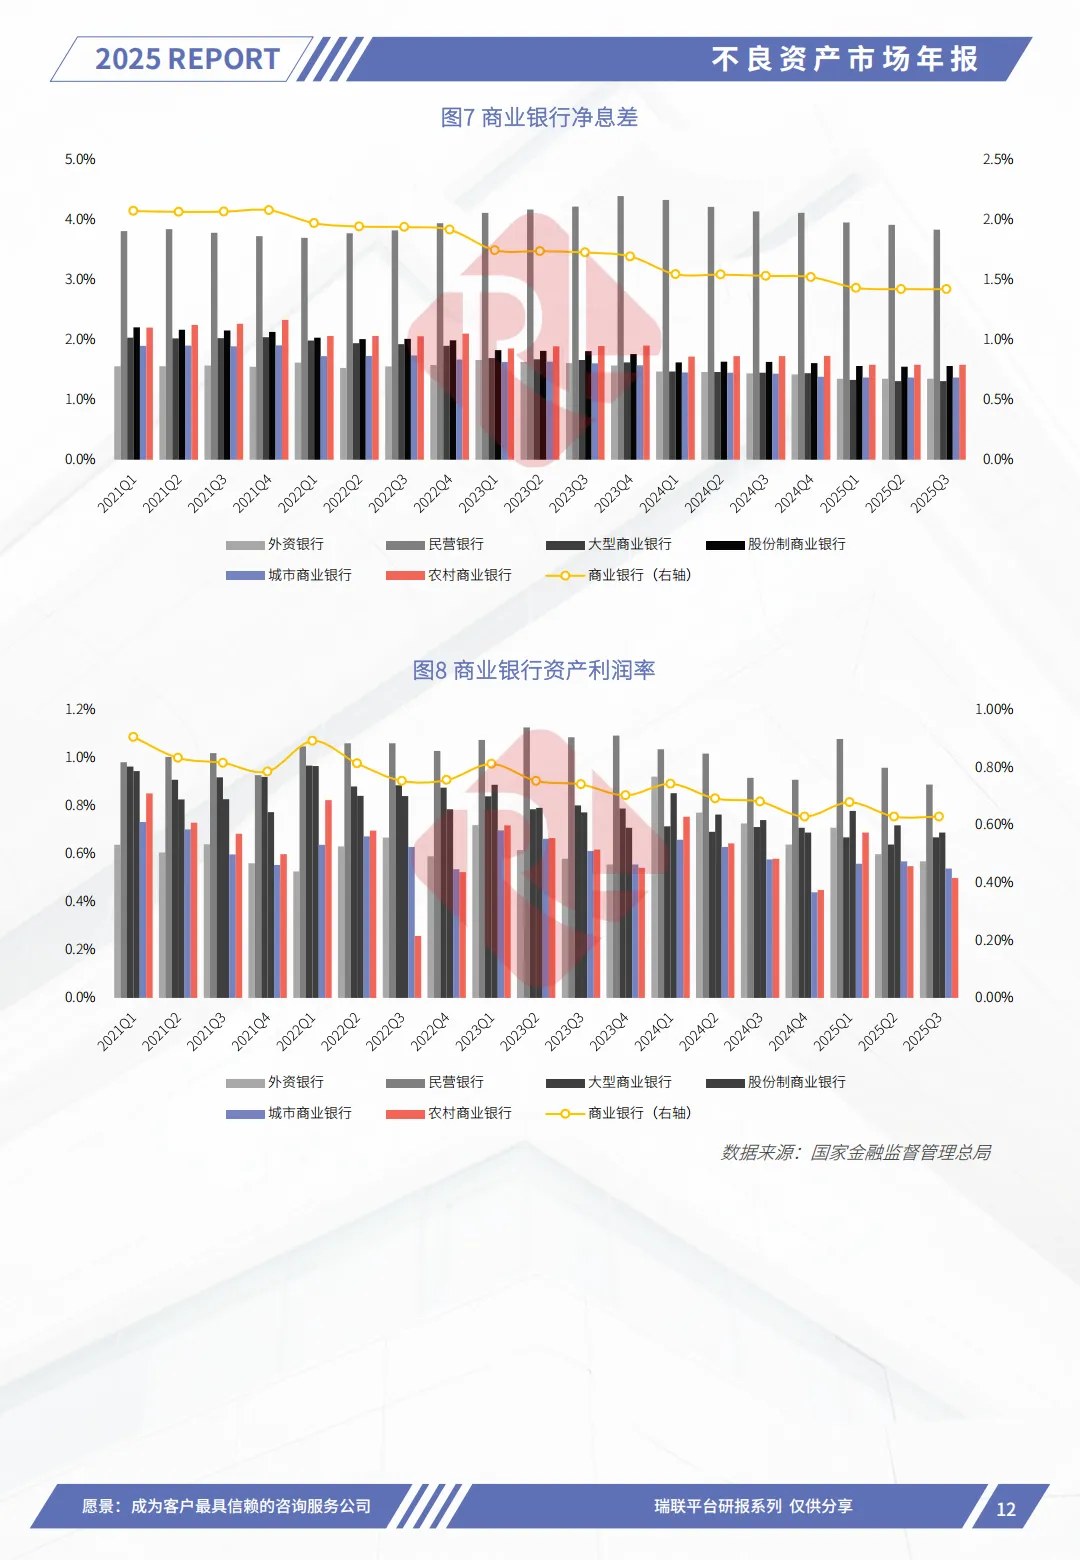
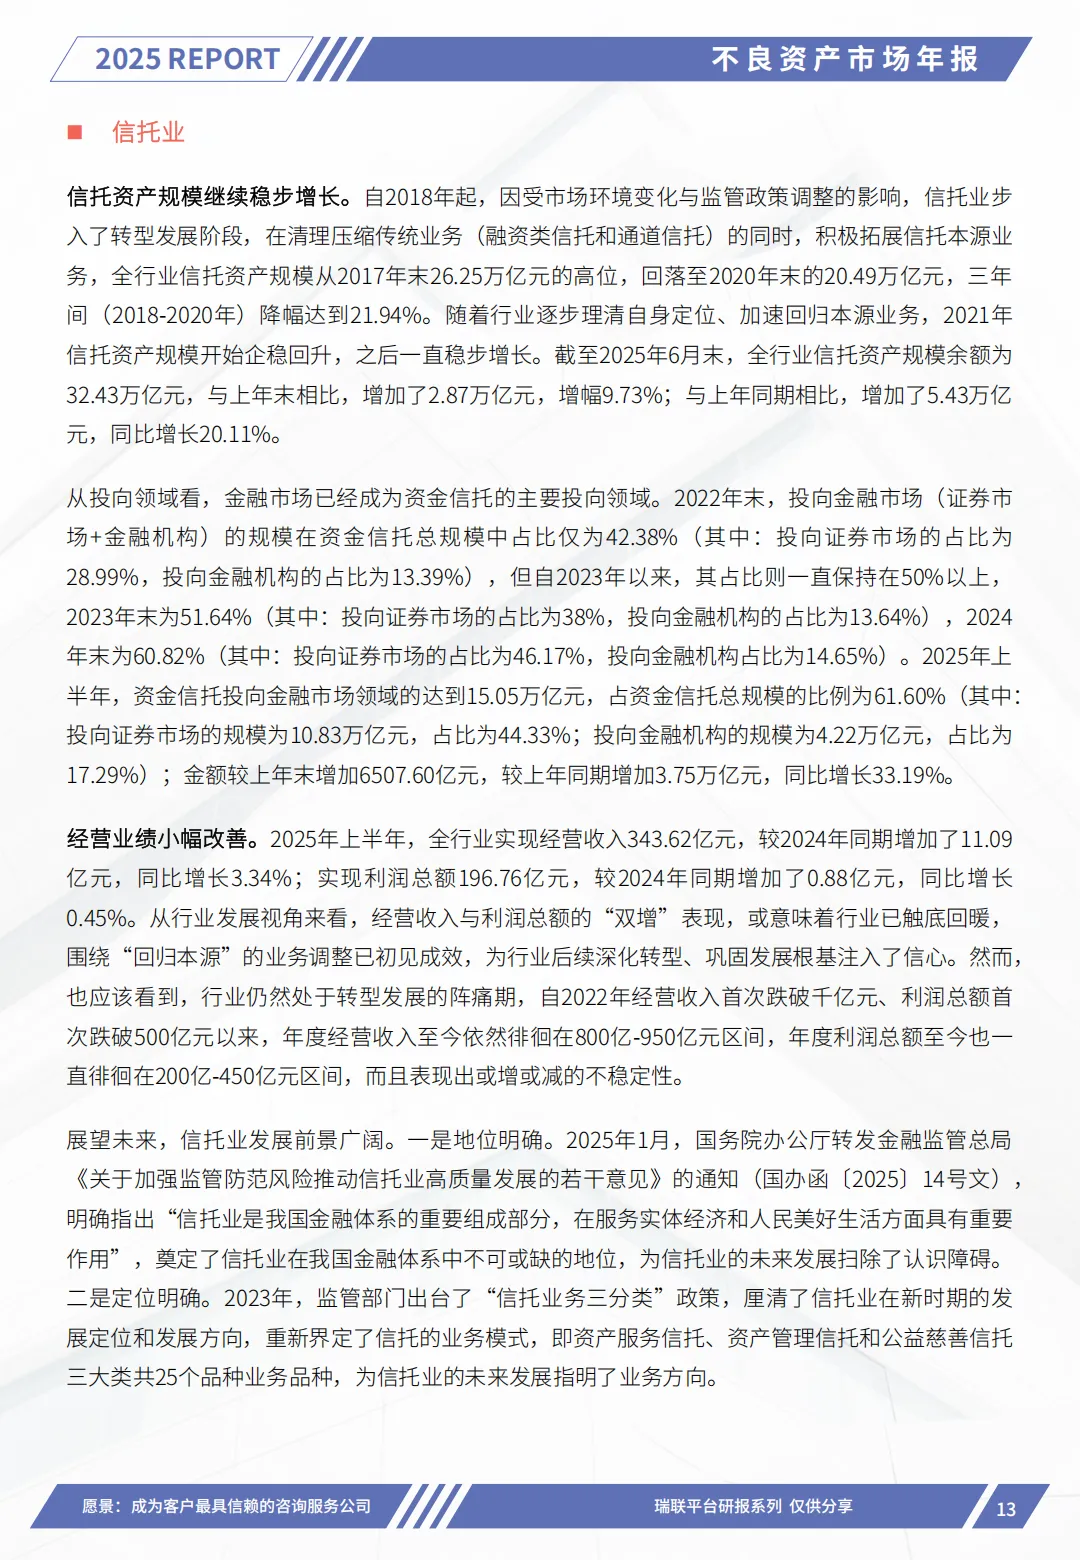
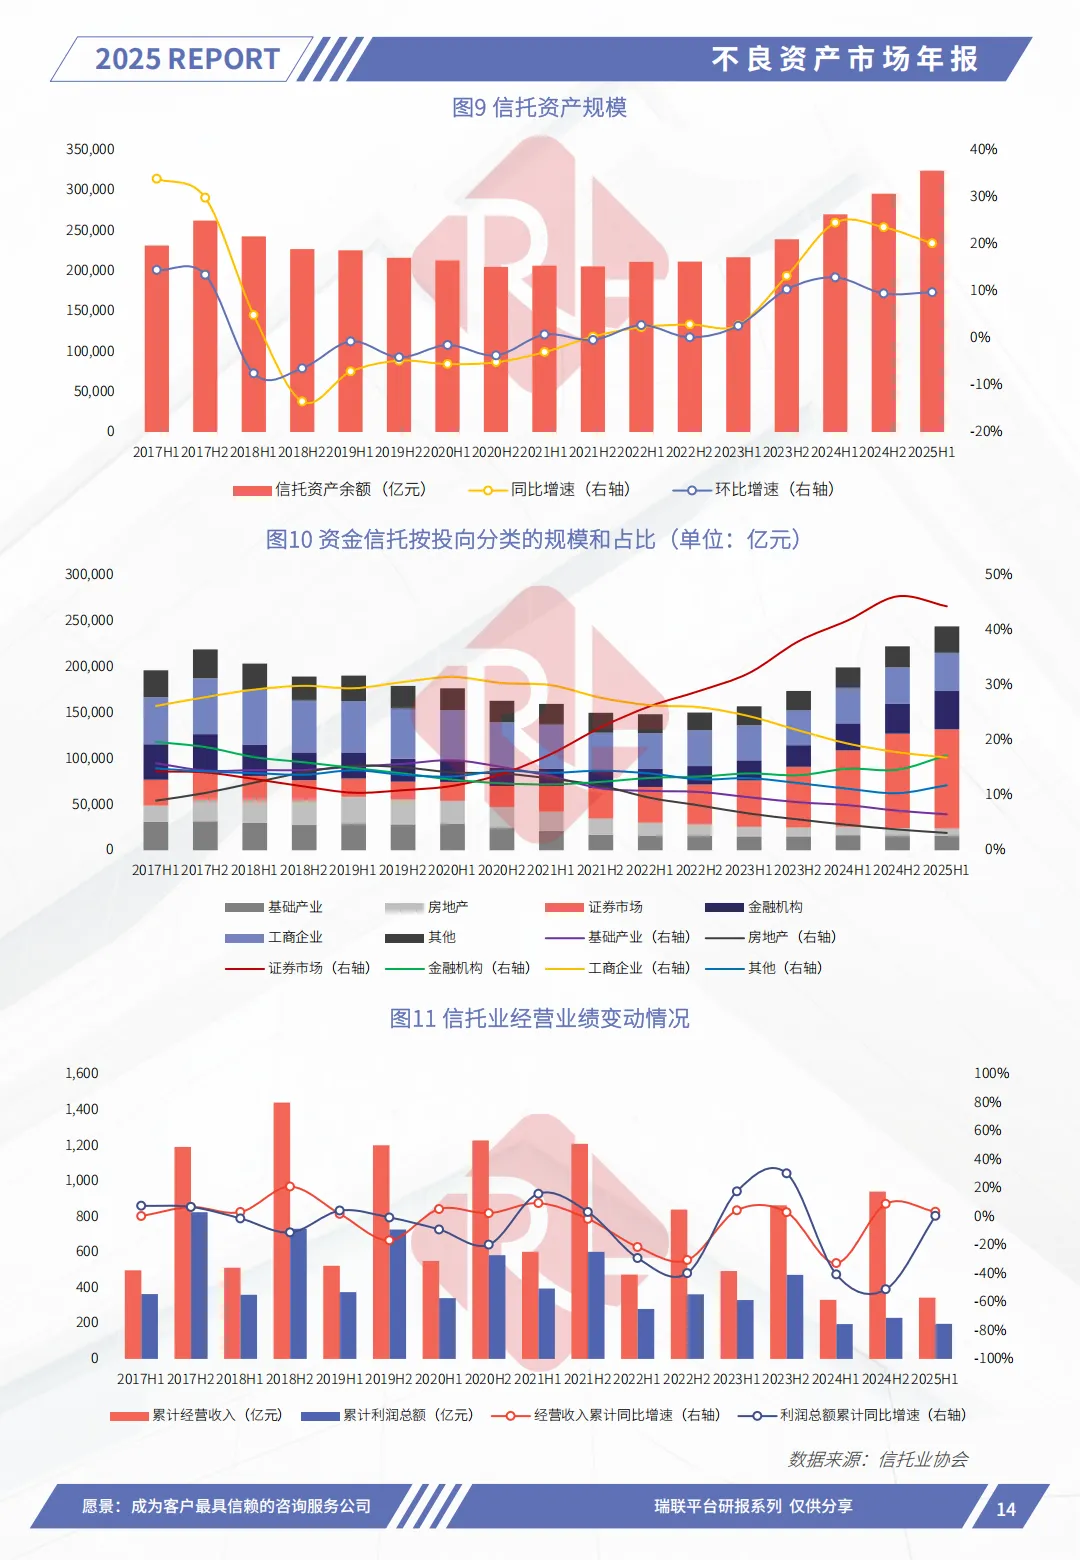
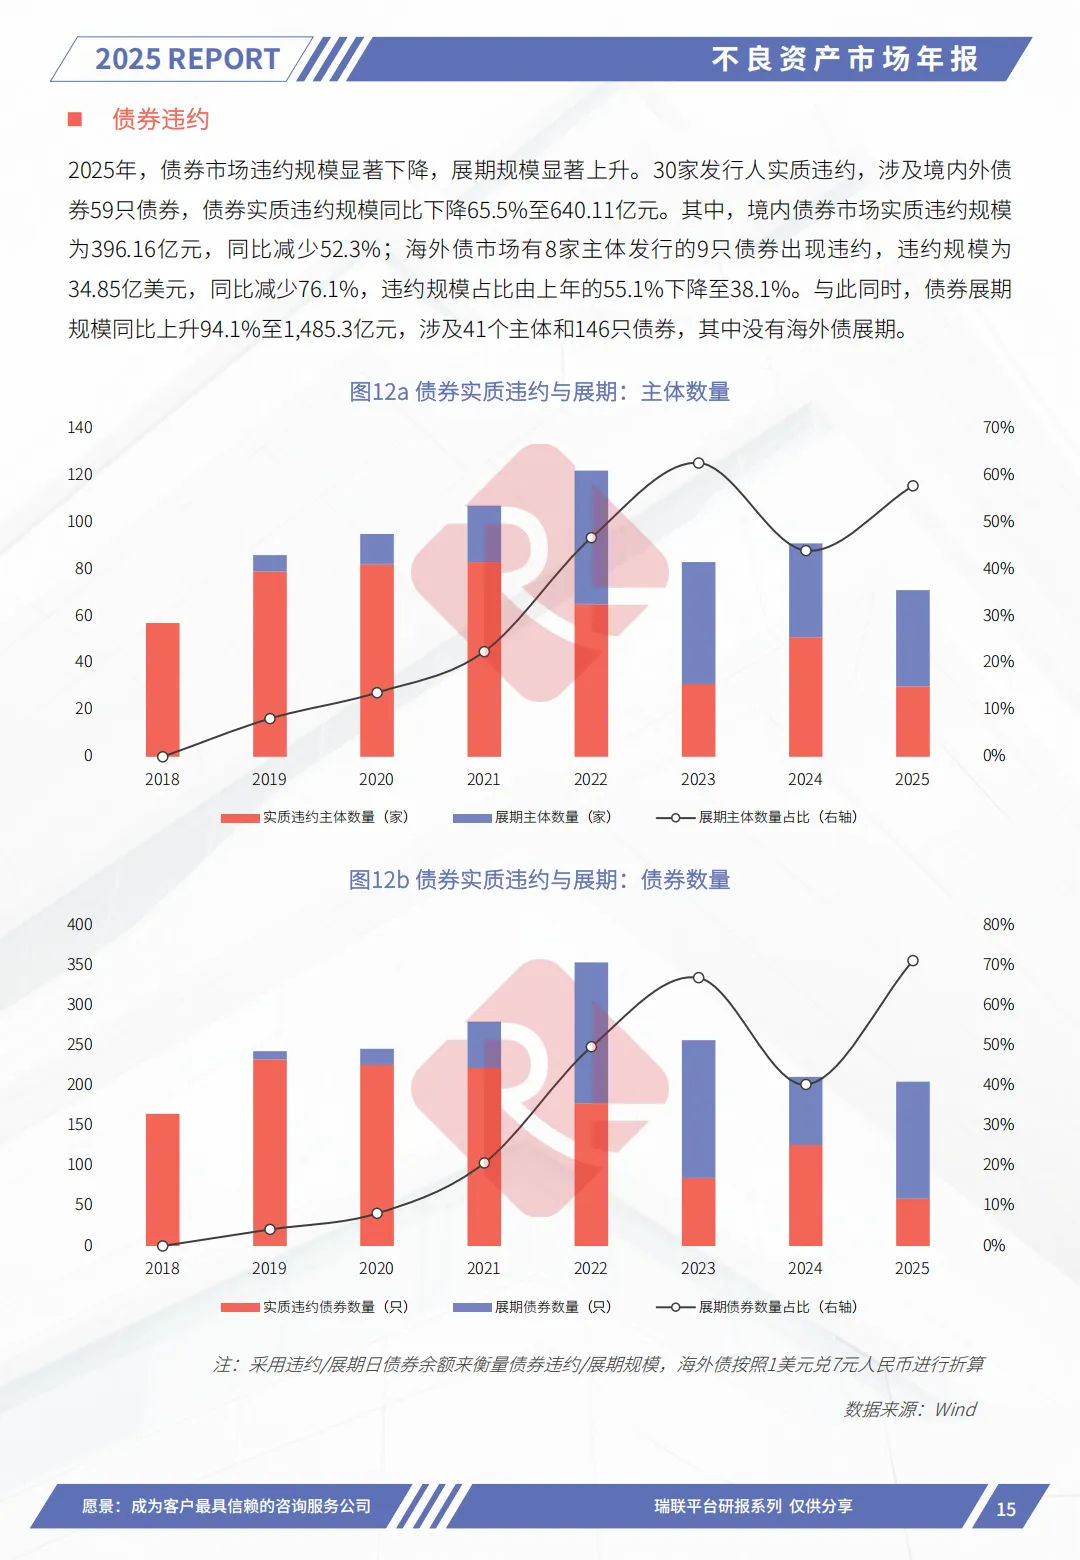
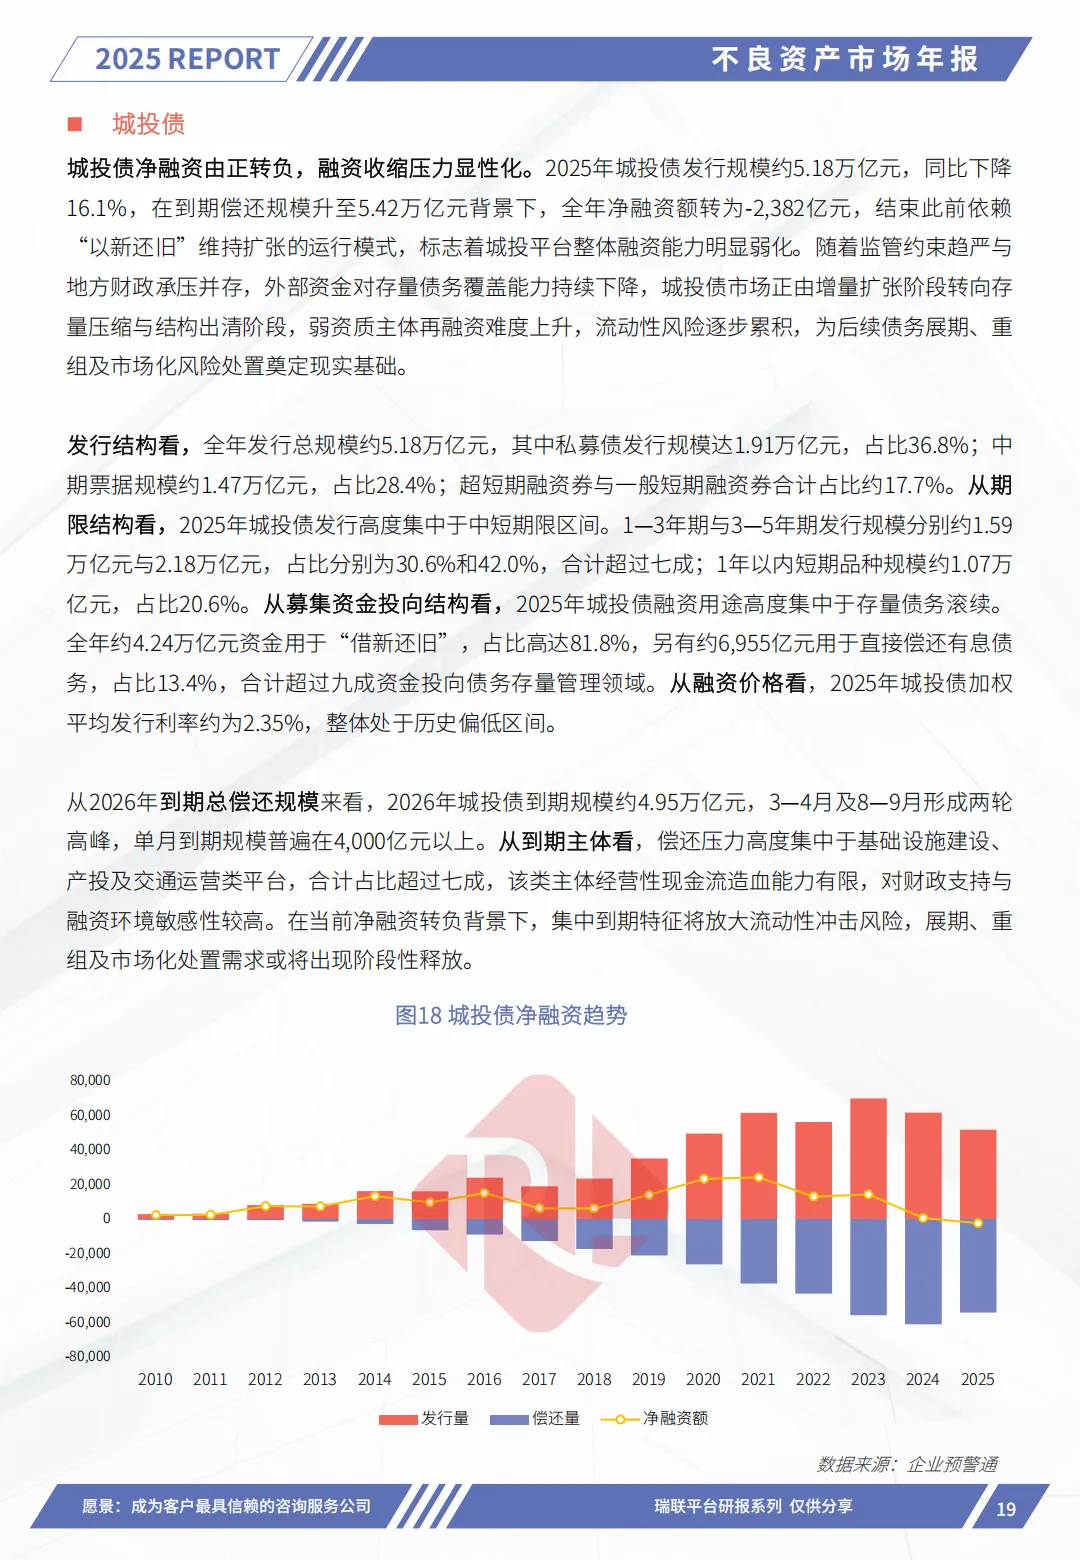
2025年是不良资产行业“监管规范与效能提升”并进的关键年。监管层密集出台政策,既通过《地方资产管理公司监督管理暂行办法》明确地方AMC主业占比、经营红线,又延长不良贷款转让试点期限、优化重组审核程序,形成“合规底线+创新空间”的导向。宏观经济层面,中国GDP增长5.0%收官“十四五”,但宏观杠杆率升至302.4%,商业银行不良贷款率小幅上行至1.52%,信托业在转型中规模回升至32.43万亿元,债券违约规模下降但展期激增,城投债净融资首次转负,共同构成了多层次、多元化的不良资产供给格局。 
更多精彩内容请扫码下方二维码,前往查询下载 
星球往期报告精选一览 
市场呈现“供给扩容、处置多元、价格承压”特征。商业银行核销不良贷款约1.47万亿元,同比增长10.7%;不良资产证券化(ABS)发行规模达820.57亿元,同比大增61.3%,基础资产从信用卡向住房抵押和小微企业拓展;中小银行兼并重组加速,全年超400家机构退出市场。法拍房市场挂牌量再创129.56万套新高,但成交率仅14.51%,平均变现折扣降至75.74%的七年最低,住宅类资产虽成交量增长,但成交仍高度依赖价格让渡,市场整体处于存量风险加速暴露与被动出清阶段。
行业正告别粗放扩张,步入以“风险结构化释放、监管精细化、价值深度挖掘”为核心的新周期。供给端来源从银行信贷扩展至城投、房企、消费金融等领域;处置模式从传统的司法拍卖、折价转让转向债务重组、破产重整、产业赋能等“价值提升”路径;估值逻辑从静态抵押品评估转向结合现金流、经营可行性的动态模型,科技赋能(AI、区块链)成为核心生产力。展望2026年,政策将延续“精准赋能与严管并行”,机构需转型为“资产运营商+产业整合者”,在服务实体经济风险出清中挖掘可持续价值。
完整报告原文已分享到星球社区
会员可前往下载。非会员请按照以下步骤免费获取:
关注公众号,然后在首页对话框回复关键词:2025年度不良资产市场年度报告
系统自动推送百度网盘下载链接。
本星球常年对接50万+报告智库,每日精选50+行业报告学习分享!全星球报告无限制可以任意下载!
免责声明:本社群只做内容收集和知识分享,严禁用于商业目的,报告版权归原撰写发布机构所有,相关报告通过公开合法渠道收集整理,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。