ARTICLE · 992559
卓易信息:AI开发工具收入过半以后,利润能否继续释放?
卓易信息上半年最反常的地方,是收入和利润没有同速变化。归母净利润同比增长291.7%,扣非归母净利润同比增长126.1%,数字很亮,但同期营业收入只增长2.0%。利润表变好,并不是简单由公司规模同步放大带来的。
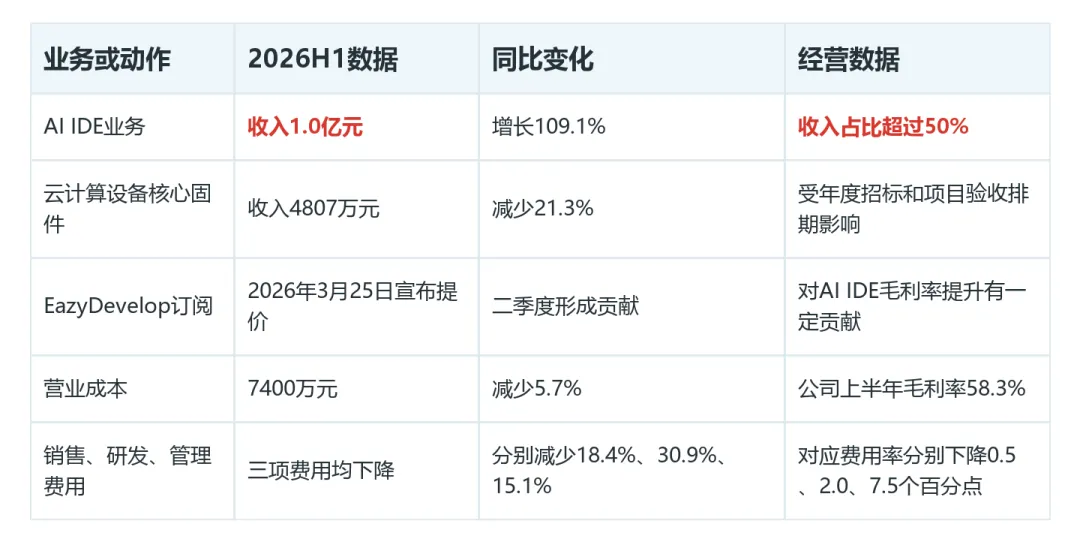
背后有一条很具体的业务变化。AI IDE业务上半年收入达到1.0亿元,同比增长109.1%,人工智能开发工具相关业务收入占比已经超过50%。同一家公司里,传统固件收入在波动,新业务却开始承担增长引擎的角色。
如果AI IDE只是短期放量,利润改善可能更多来自费用和非经因素。如果AI IDE能继续扩客户、扩场景、提价格,公司利润质量才算真正换了一档。
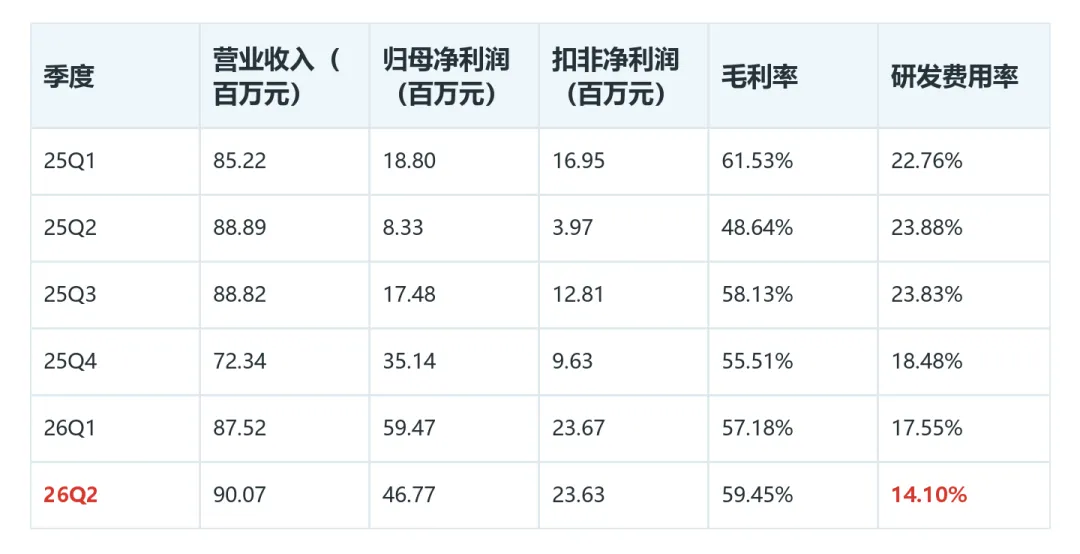
上半年公司实现营收1.8亿元,同比只增长2.0%。放到季度里看,二季度收入9007万元,同比也只是增长1.3%。这个增速不算快,甚至容易让人忽略业务重心的迁移。
和总收入的平稳形成对比的是,云计算设备核心固件业务上半年营收4807万元,同比减少21.3%。这块业务受下游整机厂商年度招标和项目验收排期影响,收入会出现阶段性波动。也就是说,老业务并没有提供一个非常顺滑的增长斜率。
AI IDE把这条曲线拉了回来。它上半年收入1.0亿元,已经超过公司收入一半,增速也明显高于公司整体。对卓易信息来说,AI IDE不再只是一个新产品方向,而是已经进入收入构成的主位置。
顺着前面的内容继续看,卓易信息后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。想知道我明天先看什么,可以滑到文末,从【阅读原文】继续看。
利润端的变化更剧烈。上半年归母净利润1.1亿元,扣非归母净利润4730万元,同比都远高于收入增速。收入没有同步大幅增加,利润却明显释放,原因要回到成本和费用。
公司上半年毛利率为58.3%,同比提升3.4个百分点。毛利率提升的含义很直接:同样一笔收入,能够覆盖费用并形成利润的部分更多了。
这里面还有一个产品价格信号。2026年3月25日,公司宣布EazyDevelop会员订阅套餐提价,二季度AI IDE核心产品订阅价格提升对毛利率有一定贡献。如果AI IDE收入占比继续提高,同时订阅价格能够被客户接受,利润改善就不只是费用压缩,而会更多来自产品本身的盈利能力。
费用端也在帮忙。上半年销售费用、研发费用和管理费用分别同比减少18.4%、30.9%和15.1%,对应费用率也分别下降0.5、2.0和7.5个百分点。这让利润表出现了经营杠杆:收入小幅增长,费用和成本下降,利润自然被放大。
AI IDE后面能否继续支撑收入,不能只看EazyDevelop一个产品。上半年公司推出了AI办公智能体EazyBot、金融行业平台级工作智能体FinBot,以及鸿蒙跨端工具KMP和CMP。它们对应的不是同一个使用场景,而是把开发工具往办公、金融和跨端应用延伸。
这一步的重要性在于,公司正在把AI IDE从Coding工具升级到Agent产品。Coding更偏代码生成和开发辅助,Agent则进一步进入任务执行、流程协同和行业场景。产品边界变宽,才有机会把单一开发工具收入,延伸成面向政企客户的工具组合收入。
金融场景尤其值得单独看。FinBot定位为金融行业平台级工作智能体,说明卓易信息不是只做通用开发工具,而是在尝试进入更具体的行业流程。行业客户的好处是付费需求更清晰,难点是落地周期、系统适配和客户验证都更重。
鸿蒙跨端工具KMP和CMP则对应另一个方向:企业应用需要在不同终端上运行,跨端工具能降低适配成本。如果这些新产品能和原有IDE、云服务产品线形成组合,公司面对客户时卖的就不只是一个工具,而是一套智能化开发能力。
这条业务变化也有边界。AI编程领域竞争并不轻,公司可能需要和头部科技厂商直接竞争。头部厂商有模型、生态和客户入口,卓易信息的优势要靠国产大模型适配、多智能体架构和政企场景落地来体现。
新产品推进速度同样关键。EazyBot、FinBot、KMP和CMP已经推出,但产品推出不等于收入持续放量。后面要看客户是否愿意为Agent能力持续付费,以及这些产品能不能从单点试用走向更稳定的项目收入或订阅收入。
还有一条不能忽略的旧业务边界:固件业务具备国产替代逻辑,但也会受招标和验收排期影响。如果固件收入继续波动,AI IDE就需要承担更多增长压力,不能只靠上半年一次业务切换来解释未来。
卓易信息这次利润改善,最重要的不是利润增速本身,而是利润来自哪些业务动作。AI IDE收入过半、EazyDevelop提价、毛利率提升和费用压缩,已经让公司不再只依赖传统固件项目节奏。
更扎实的闭环,要回到卓易信息自己的产品和客户。AI IDE产品如果能继续扩大客户覆盖,同时保持价格和毛利率优势,公司的收入构成、产品定价、费用效率和客户落地才会相互咬合,利润增长也才更像业务升级后的持续结果。
研究卓易信息,既要跟踪公司的兑现节奏,也要结合它所在方向的强弱一起观察。我每天开盘前都会把基本面、最新驱动、市场热度和隔夜美股映射重新过一遍,再留下2—3条更值得关注的主线。明天先看哪些方向,我放在了文末【阅读原文】里。