ARTICLE · 993532
重磅:房贷延期至最高40年,手机APP还可一键申请房贷暂缓,先息后本
重磅:房贷延期至最高40年,手机APP还可一键申请房贷暂缓,先息后本昨天有读者朋友反馈,已经有人收到银行APP 页面推送,赫然出现房贷调整入口:新增贷款 “安心五年・轻松供”,支持最长 5 年只还息不还本; 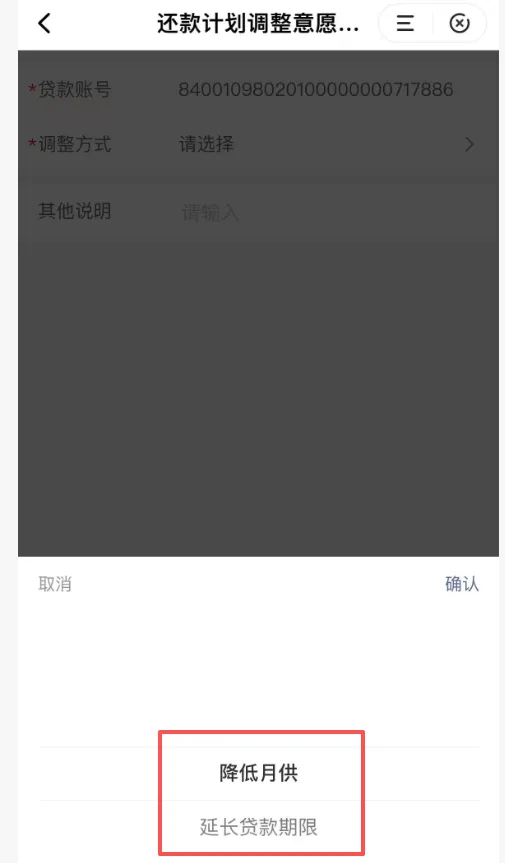
也有存量可以直接提交还款计划调整申请,选择延长贷款期限、降低月供。 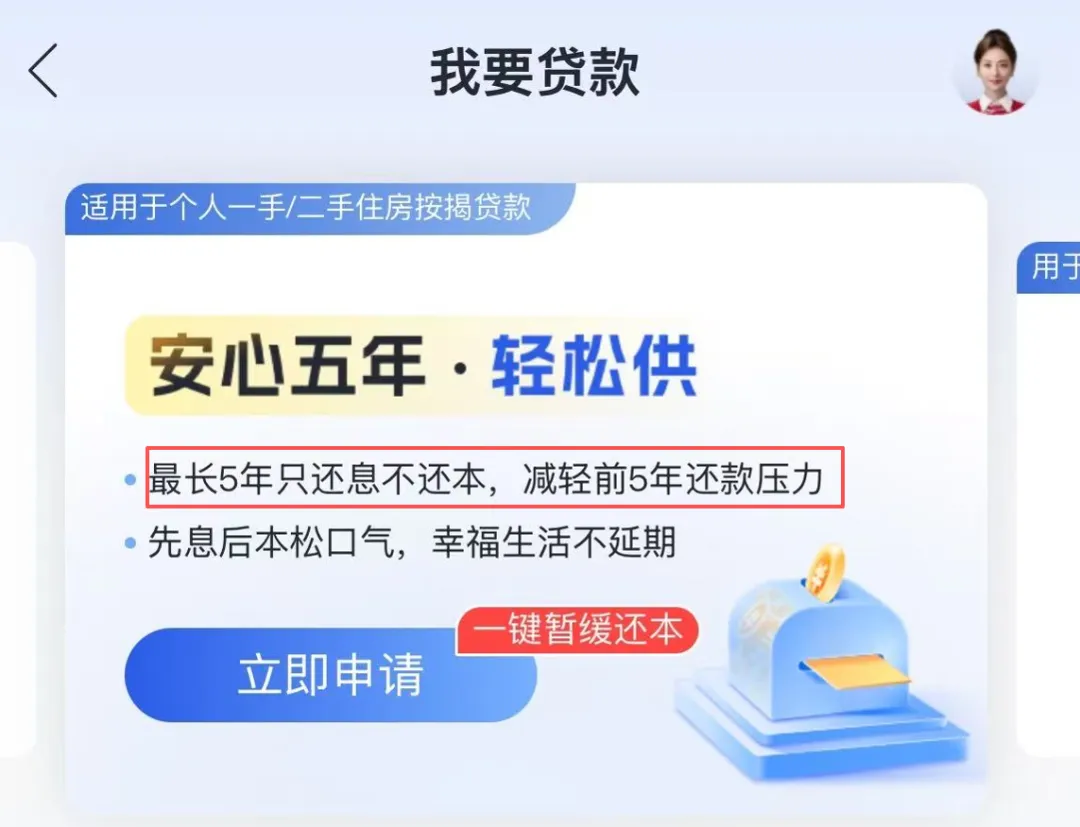
这也是继前天房贷延期至最长40年之后,又一重磅消息。 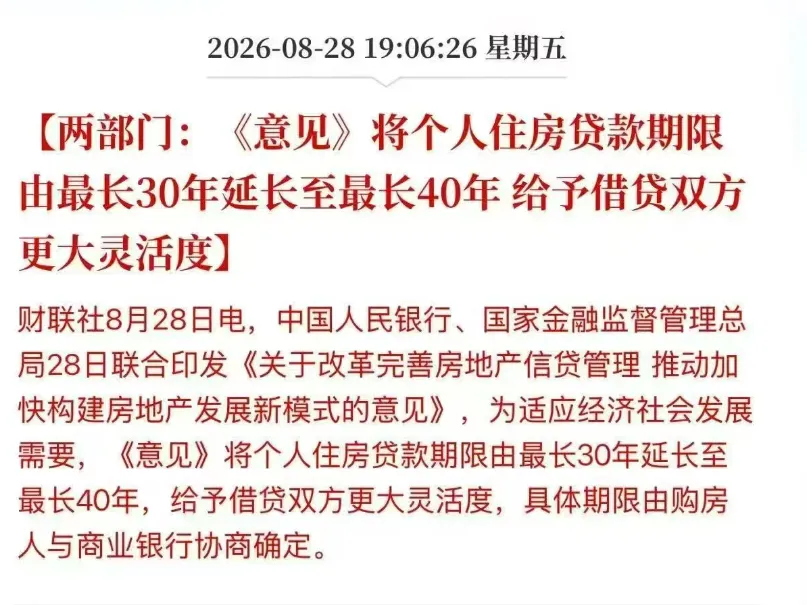
相较于1年多前存量房贷降息在经历多轮政策吹风才最终博弈大半年之后才扭扭捏捏落地,这一次的房贷调整要明显快了太多。 《存量房贷利率什么时候降?》 如此高效地执行,说明整个银行体系已经形成收到窗口指导,最高层面肯定也达成了统一认识。 个人住房按揭是银行当之无愧的王牌优质资产,特别在当年房价上行周期,整体不良率极低,是银行最稳的利润来源,但随着这几年房价预期扭转,坏账率持续飙升,大批量折价法拍房流入市场,折价拍卖进一步压低小区二手成交价,与二手房相互作用,形成了恶性循环,进一步冲击市场信心中,甚至可以说是冲击楼市最直接也是最严重的因素,没有之一。 这一次银行肯让利选择让客户延长房贷或者是先息后本,本质上对于存量房贷而言是从源头拦截已经出现风险苗头的家庭滑向法拍,切断 “断供 — 起诉 — 折价法拍” 这条链条。 其实对银行来说,法拍处置周期漫长,房产往往大幅折价,处置所得未必能够覆盖剩余贷款,直接形成真实坏账;购房者损失首付,征信留下永久污点,属于楼市、银行、居民三输的局面,但之前由于考核机制的问题,大家只能按章办事。 如今很明显银行终于是反应过来,与其让一笔贷款彻底沦为不良、承受本金亏损,不如允许客户延后还本付息,还不如拿时间换空间,本金回收时间虽然延后,但全部利息收益得以保全,甚至周期拉长还能获得更多利息,把潜在坏账继续维持为生息资产,保全账面资产质量。 对于当下楼市而言,把一批即将走向法拍的房源拦在拍卖市场之外,避免大批量折价房源冲击二手市场,守住二手房价格的底盘,间接稳住市场信心。 配合这条政策,加上供给端同步配套封顶预售改革,将压力给到开发企业,行业加速出清,同时减少市面上的房源供应,双向托住楼市。 
这一次,要不要信呢?