ARTICLE · 993600
麦肯锡2026 II 企业AI应用现状:迈向投资回报之路(附报告下载)
麦肯锡2026 II 企业AI应用现状:迈向投资回报之路(附报告下载)麦肯锡Quantum Black(AI by McKinsey)团队于2026年5月4日至6月8日期间调研了来自全球97个国家的1719位受访者,覆盖各行业、企业规模、岗位层级,数据按照各国GDP权重做加权处理。 调研结果显示:个人层面AI生产力收益非常显著,但个体红利尚未有效转化为企业整体财务回报;Agentic AI(智能体AI)快速普及,大企业领跑规模化落地;AI算力、Token成本开始成为现实约束;仅有极少数“AI高绩效组织”跑通价值闭环;市场对AI带来裁员的预期持续走高,但现实裁员幅度远低于此前预判。 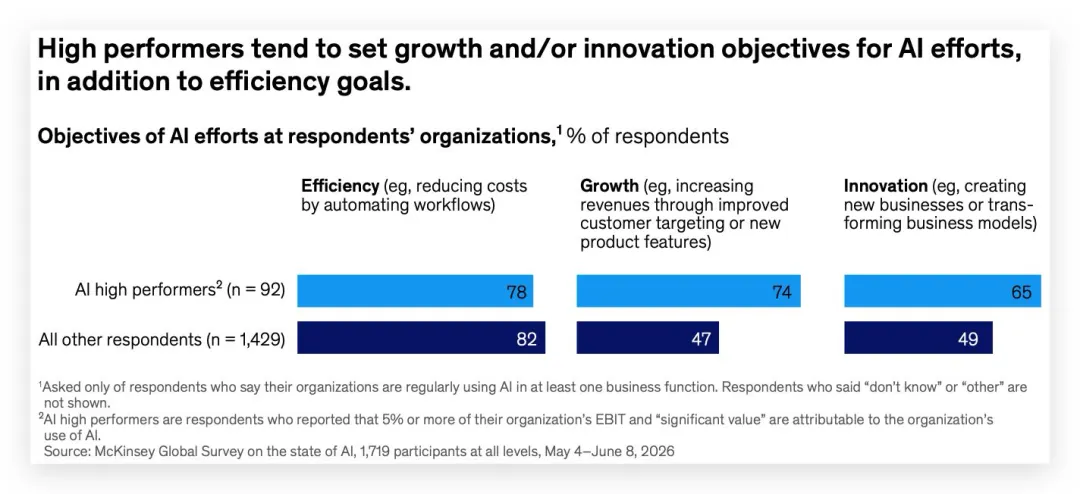
AI高绩效组织定义:AI贡献企业EBIT≥5%,评价AI产生显著业务价值,占总样本6%。与普通企业相比关键差异点: 报告提示:高绩效组织优势不只是预算更高,关键在于一整套互相支撑的组织机制;大部分企业困在“试点陷阱”,堆砌大量AI工具,缺少端到端流程重塑,无法转化业务成果。组织变革能力才是AI落地的核心瓶颈。 报告下载——2026 年 AI 发展现状:迈向投资回报
一、调研报告要点(Key takeaways)
智能体AI规模化主要由大型企业驱动:年营收10亿美元以上大企业40%已经规模化部署AI智能体(去年27%);中小企业维持22%基本没有增长。 代码智能体快速落地,改变软件采购模式:约两成企业实现代码智能体规模化,大企业达到31%;32%企业放弃采购部分商用软件,改用代码智能体内部自研实现同等功能。 AI成本开始约束业务落地:20%企业表示Token等AI运营成本限制AI使用,但绝大多数企业仍然计划增加AI投入。 企业整体财务回报停滞不前:37%企业表示AI对EBIT(息税前利润)产生正向影响,同比几乎无变化;真正的AI高绩效组织仅占全部样本6%(定义:AI贡献≥5%的EBIT,并且认为AI带来显著价值)。 个人收益与组织收益出现巨大鸿沟:80%受访者表示AI提升个人工作生产力,50%认为AI帮助自己做出更好决策,但个体增益没有转化为公司层面利润增长。 裁员预期上升,但现实影响被高估:39%受访者预计未来一年企业总雇员将因AI缩减(去年32%);但上一年实际发生裁员比例,远低于去年调研时的预判。
二、AI应用现状:从试点走向规模化,大企业显著领先中小企业
整体渗透率:近9成企业至少在一个业务功能常态化使用AI;44%企业已经实现企业级规模化AI落地(2025年38%);56%企业在3个及以上业务部门使用AI。 规模分化明显:大企业(≥10亿美金营收)54%实现AI全企业规模化;小企业仅33%。AI智能体落地差距更大:大企业智能体规模化从27%升至40%,中小企业停滞在22%。 各类AI工具普及程度:AI聊天机器人:规模化占比最高;AI智能体细分:聊天机器人>专用AI工具>代码智能体>其他业务智能体; 行业落地场景差异:科技行业,AI智能体重点部署于软件工程;消费品零售,重点用于市场营销销售;先进制造(汽车、航空航天、半导体),集中于供应链、库存、生产制造环节。 软件采购模式变革:32%企业放弃外购软件,利用代码智能体内部开发功能;科技、医疗健康行业该比例最高,达到40%左右。麦肯锡点评:企业从“外购现成系统”转向“自建能力+外部合作”混合模式,成本约束纳入早期方案设计,而不是事后补救。
三、个体收益突出,但尚未转化为组织财务价值
员工个人层面收益(全岗位普遍):80%认为AI提升个人生产力;50%帮助更好决策;50+受访者认为有助于学习新技能;负面效应集中于中层管理者与普通执行者:47%中层/基层员工感受到AI带来压力(工作量增加、职业焦虑、批判性思考弱化、信息过载);高管群体负面感受仅31%。 组织财务表现停滞:仅37%企业AI带来EBIT正向贡献,同比持平;高绩效组织维持6%没有增长。 分业务职能的收益差异:降本效果突出——供应链管理、服务运营、制造业,AI带来成本下降案例最多;增收效果突出——市场营销销售>产品服务研发>软件工程。 核心矛盾:员工个人普遍拿到AI红利,但组织没有完成流程重构,个体效率无法沉淀为组织利润。员工AI素养已经提升,但缺少配套组织运营模式承接这份生产力增益。
四、AI投入与成本约束现实
成本约束现状:20%企业受Token、计算等AI运营成本限制AI应用,科技、金融行业受约束比例更高;各类AI工具均有约10%企业因成本受限。 投资意愿依然高涨:60%企业计划未来一年增加AI投资;28%企业AI支出占ICT总预算超过10%。制药医疗、保险、金融业的扩投意愿最强。 Token经济学现实矛盾:虽然单Token价格持续下降,但智能体复杂推理任务带来Token总消耗量增长更快,推高整体AI运行成本。企业开始把AI运营成本作为硬性设计约束,而不是项目后期再考虑。
五、6%“AI高绩效组织”的差异化做法
目标不只追求降本,同时追求增长与创新:80%企业都在用AI追求效率;但高绩效组织绝大多数同时追求增长+创新;他们计划未来三年内用AI推动企业整体转型的概率,是普通企业的3.3倍。 根本性重构工作流,而不是在原有流程上叠加AI:74%高绩效企业已经对业务流程做根本性重构;普通企业仅25%。 成套的最佳实践组合(多项同时落地):高层真实投入与责任担当;设置明确AI价值衡量机制,量化项目影响;设立转型办公室,打通AI落地卡点;做好人力战略规划,把AI使用纳入绩效考核;建立“人在回路”机制,明确AI输出何时需要人类校验;主动管控Token、算力、存储等AI运行成本;建设企业语义层/知识图谱的数据底座。 AI工具部署广度更强:智能体、代码Agent规模化比例显著高于普通企业;接近半数高绩效企业使用代码智能体自研软件替代外购。 风险治理更加全面:在AI漏洞利用、非预期行为、知识产权、可解释性、公平性等风险领域,开展风险缓解行动的比例显著高于普通企业。 投入强度更高:超过半数高绩效组织计划未来一年AI投资提升10%以上。
六、AI对劳动力、就业岗位的影响预判与现实反差
预期vs现实的巨大差距:去年调研中32%受访者预判过去一年AI会造成企业裁员,但实际只有14%企业报告发生人员缩减,预判明显高估冲击;2026新调研中39%受访者预判未来一年会发生AI驱动的人员缩减,43%认为基本无变化。 分职能预期:服务运营、供应链管理被预判为最容易发生岗位缩减的两大业务板块。 个体职业心态:尽管集体裁员预期走高,但仅13%个人表示对自身职业前景感到焦虑,大部分人并不认为AI直接威胁自己岗位。
七、调研启示
当前AI进入“迈向ROI(投资回报)”阶段,技术工具不难,组织改造才是最大瓶颈。大量企业停留在工具采购、局部试点,个体生产力红利难以沉淀为组织财务回报。 Agentic智能体尤其是代码智能体正在重塑IT软件建设模式,企业从“买软件”转向“自建+采购混合模式”,同时必须正视Token带来持续增长的运营成本。 真正拿到财务回报的少数企业共同特征:不只盯着降本,兼顾增长创新;重构端到端工作流;高层担当、建立价值度量、风险治理、人力配套一整套机制。 AI带来大规模失业属于被高估风险,更多体现为岗位重构;但中长期人力结构变化仍然值得持续关注。