ARTICLE · 995945
花呗欠了3000亿?大批年轻人卸载APP逃债,央行正式出手:后果比你想的狠10倍
花呗欠了3000亿?大批年轻人卸载APP逃债,央行正式出手:后果比你想的狠10倍不知道大家身边,有没有这样一群年轻人: 明明没有稳定高收入,却靠着各类消费信贷肆意透支生活,等到账单堆积如山、无力偿还时,不想着努力赚钱、协商还款,反而琢磨出一个自认为“完美”的逃债方法——直接卸载支付宝,假装债务凭空消失。 前段时间看到一个真实案例,让人又好气又无奈。 一位刚毕业的00后小伙,入职没多久,薪资微薄,却沉迷超前消费。新款数码产品、网红穿搭、短途旅行,样样不落,短短一年时间,花呗欠款累计逼近2万元。 每月账单到期,工资堪堪覆盖房租和温饱,根本无力还款。接连几次逾期后,看着不断弹出的还款提醒,小伙彻底慌了。 于是他连夜卸载支付宝,注销花呗账号,还沾沾自喜地跟家人炫耀:“这下彻底清净了,债不用还了!” 全家人哭笑不得,却也满心担忧。他们清楚,这种自欺欺人的操作,根本躲不开债务,只会埋下更大的隐患。 而像这样天真的年轻人,遍布全网。 网传花呗目前滞留的未回收欠款,高达3000亿。其中相当一部分负债人,都抱着同款侥幸心理:卸载跑路、躺平赖账。 今天郑重提醒所有人:卸载APP躲花呗债务,是最愚蠢的自作聪明。 你删掉的只是手机图标,躲不掉的,是伴随终身的信用代价和法律后果。 
很多人最大的误区:把APP入口,当成了债务本身。 直白地说:手机里的花呗图标,只是一个查看账单、操作还款的窗口,和你的借贷债务毫无绑定关系。 你卸载软件、清空桌面,只是关闭了这个“窗口”,但你名下的每一笔借款、每一期账单、每一次逾期记录,都完整保存在持牌金融机构的后台服务器中,同时还有你当初主动确认、授权签署的电子借款合同作为法律凭证。 这就好比你撕毁银行卡、扔掉存折,难道银行里的存款和欠款就会清零?答案显而易见。 更关键的是,花呗从开通之初,就实行严格实名制。 身份证实名录入、本人银行卡绑定、人脸识别核验,全套流程走完,你的债务就彻底绑定了个人身份信息,和手机、账号、APP没有任何关系。 除此之外,大家一定要清楚花呗的合规属性早已彻底改变。 2020年底金融监管部门专项约谈整改后,花呗彻底告别普通互联网工具属性,正式对接正规持牌金融机构,所有借贷数据全部同步录入央行征信系统。 简单讲:现在的花呗借款,法律效力、征信影响,和银行信用卡完全一致。 你以为卸载软件就能失联?平台留存了你的手机号、常用设备信息、紧急联系人等全部资料。短信、电话、官方通知不会中断,逾期计息、罚息、违约金会持续累加,债务只会越拖越多。 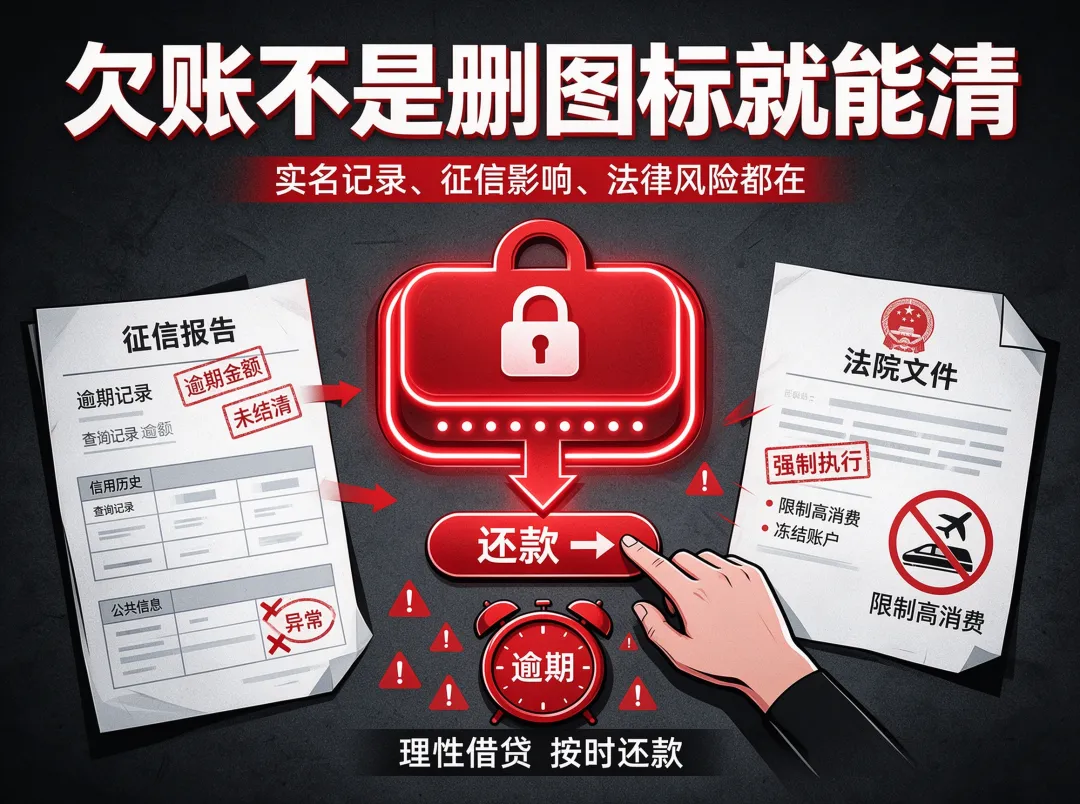
很多人习惯性把负债的锅甩给花呗,实则本末倒置。 花呗只是中性的金融工具,合理使用可以应急周转、缓解短期资金压力,是成年人的生活帮手。真正拖垮年轻人的,是分不清刚需和欲望,无节制的超前消费。 如今的互联网环境,处处是消费陷阱。 直播间无休止的“限时秒杀”“最后福利”制造焦虑,社交平台满是滤镜包装的精致生活、网红人设,不断刺激年轻人的攀比心理。 刚出校园、涉世未深的年轻人,最容易被裹挟。 别人换新机,自己也要跟风;别人出门旅行,自己也要跟风打卡;别人穿搭精致,自己也要全款配齐。收入没涨,欲望先拉满,囊中羞涩,就靠分期、信贷填补虚荣心的窟窿。 这家平台刷额度,那家账单做分期,旧账未清、新账又添,债务如同滚雪球一般越积越大。 起初只是几百、几千的小额欠款,拖到最后变成无力承担的巨额账单。压力爆棚后,有人选择直面问题、努力还债,也有人选择逃避现实,滋生出“卸载逃债”的荒唐想法。 归根结底:毁掉年轻人的从来不是信贷工具,是毫无底线的消费欲望,和缺失的理财认知。 
千万别侥幸!花呗逾期、恶意拖欠,后果远比你想象的更严重,每一条都直接影响人生大事。 1、个人征信彻底花掉,成为终身信用污点 征信是成年人的“经济身份证”。一旦花呗逾期,不良记录会实时上报央行征信,永久留存,五年内无法消除。 后续买房房贷、买车车贷、装修贷款、经营贷款,银行审核直接一票否决;部分国企、事业单位、公考政审,也会因为征信污点不予通过。 一时偷懒逃债,换来未来数年融资、求职处处受限。 2、逾期罚息持续累加,债务越拖越重 逾期不会停息,反而会持续产生罚息和违约金。原本几千、几万的本金,拖延数年,连本带利会翻倍增长。 你躲的不是债,是在不断给自己叠加还款压力,最后从小债务变成巨额欠款,彻底无力翻盘。 3、面临法律起诉,被列入失信黑名单 高铁、飞机坐不了,星级酒店住不了,高端消费全部受限,甚至名下银行卡、微信、支付宝余额会被冻结划扣。 4、牵连家人,影响子女就学 一旦被列为失信人员,不仅自己生活处处受限,还会间接影响家庭。子女无法就读高收费私立学校,部分政审严格的院校和岗位,也会受到直系亲属失信记录的影响。 为了一笔小额债务,拖累自己、连累家人,是最得不偿失的选择。 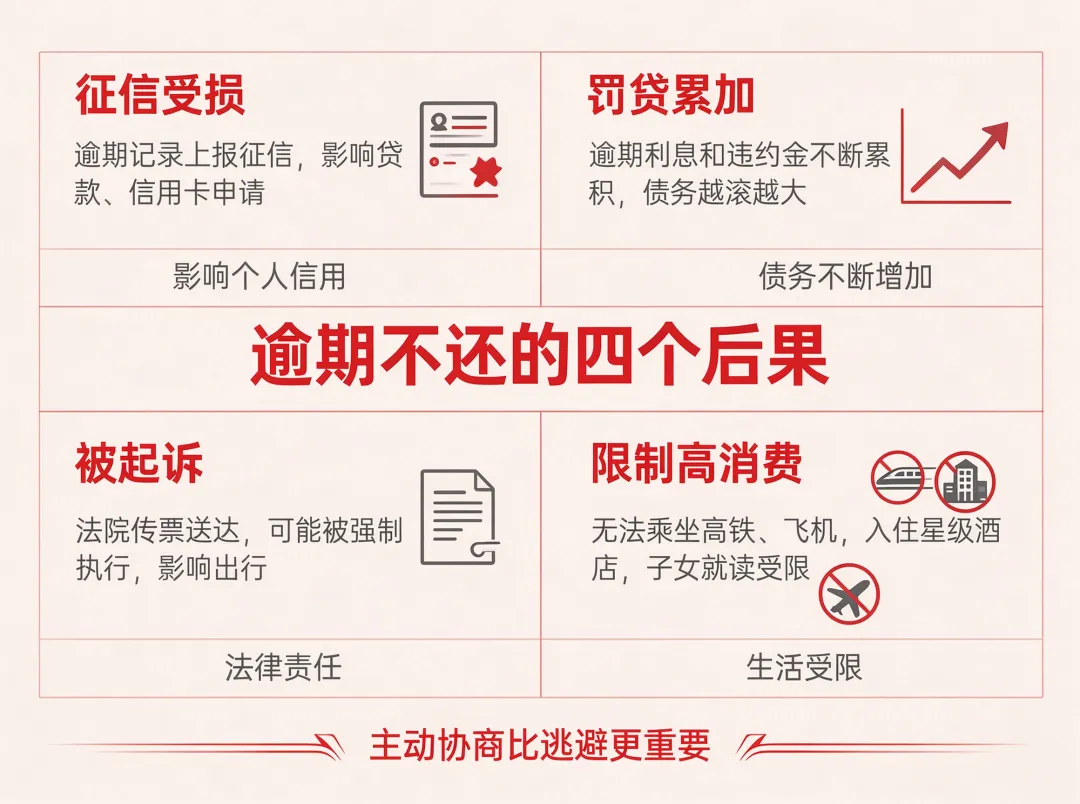
最后想跟所有负债年轻人说一句:欠债不可怕,逃避才最致命。 如果真的遇到资金周转困难、暂时无力足额还款,千万不要卸载逃避、躺平摆烂。 正规合理的解决办法,是主动联系花呗官方客服,如实说明个人经济困境,申请延期还款、二次分期政策。 绝大多数情况下,平台都会根据你的实际情况,给出适配的还款方案,缓解短期压力。 信用社会的底层逻辑,从来都是:有借有还,再借不难。 主动面对、积极协商,债务就有解决的余地;一味逃避失联,只会亲手毁掉自己的信用,堵死未来的退路。 花呗从来不是洪水猛兽,它只是一把双刃剑。理性克制,它是应急帮手;纵欲透支,它是束缚人生的枷锁。 成年人最顶级的自律,就是量入为出、克制欲望。分清想要和需要,守住消费底线,管好自己的钱包,才是最踏实的生活方式。 别等到征信受损、官司缠身,才幡然醒悟。
💬互动话题:你身边有卸载APP躲债的人吗?最后结局怎么样?欢迎评论区留言讨论 关注我,持续分享财经避坑、生活干货,帮你守住财富、守护个人信用! #花呗#征信#超前消费#年轻人负债#逾期后果#生活避坑 声明:内容取材于网络,仅供科普参考
请在微信客户端打开
情急之下,他听信网上的谣言:删了APP、注销账号,平台就找不到人,欠款也就不用还了。
01、卸载只是掩耳盗铃,你的债务从未消失
02、3000亿欠款背后,是无数年轻人的欲望透支
03、长期赖账不还,4个致命后果,越早知道越好
对于长期恶意拖欠、拒不还款的用户,金融机构有权依法提起民事诉讼。
法院判决生效后,依旧拒不执行还款义务,会被直接列入失信被执行人名单(老赖),同时触发限制高消费政策。
04、负债无力偿还,正确的解决方式请收好
觉得文章有用,欢迎转发提醒身边爱超前消费的朋友,避开人生大坑!