ARTICLE · 996250
金山软件,雷军密集增持接近30%要约, 资本运作大幕要开?
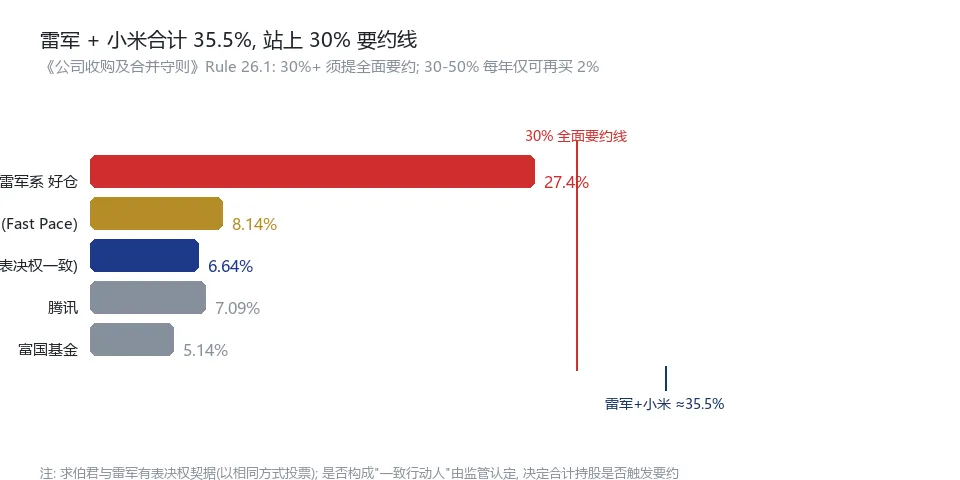
开篇先抛个数字: 雷军系好仓约 27.4%, 距 30% 要约线一步之遥
先抛个有点意外的画面 — 一个港股软件公司, 8 月下旬四个交易日内, 雷军系和小米系前后脚密集增持, 雷军好仓冲到约 27.4%, 而港股《公司收购及合并守则》Rule 26.1 的"全面要约线"就在 30% — 目前只差约 2.6 个百分点 — 这场增持到底是在逼近红线, 还是为更长期的动作铺路, 是眼下市场最关心的问题.
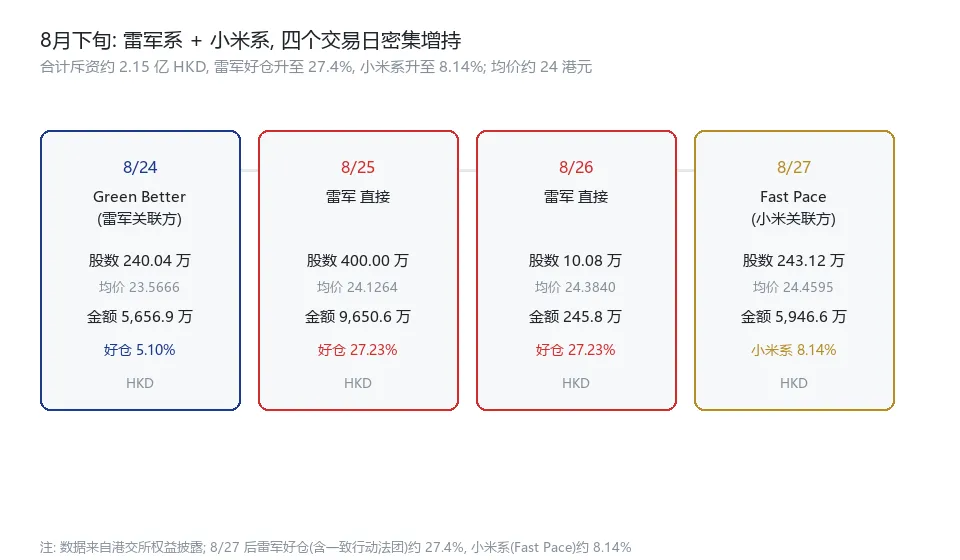
把 8/24–8/27 这四个交易日发生的事情拉直了看:
· 8/24: Green Better Limited (雷军关联方法团) 按 每股 23.5666 HKD 增持 240.04 万股, 涉资约 5,657 万 HKD, 好仓升至 5.10%. · 8/25: 雷军直接增持400 万股 @ 24.1264 HKD, 涉资 9,650.6 万 HKD, 好仓升至 27.23% (含小米及契据的合并好仓约 27.4%). · 8/26: 雷军再度小笔增持10.08 万股 @ 24.3840 HKD, 涉资 245.8 万 HKD, 好仓维持 27.23%. · 8/27: Fast Pace Limited (小米关联方法团) 按 每股 24.4595 HKD 增持 243.12 万股, 涉资 5,946.6 万 HKD, 小米系持股从 7.97% 升至 8.14%. · 关键数字: 四个交易日合计斥资约 2.15 亿 HKD, 增持均价 24 港元上下 (现价 24.58), 雷军好仓从 ~24% 抬到约 27.4% (已含小米 8.14% 与求伯君表决权契据 6.43%), 逼近 30% 要约线.
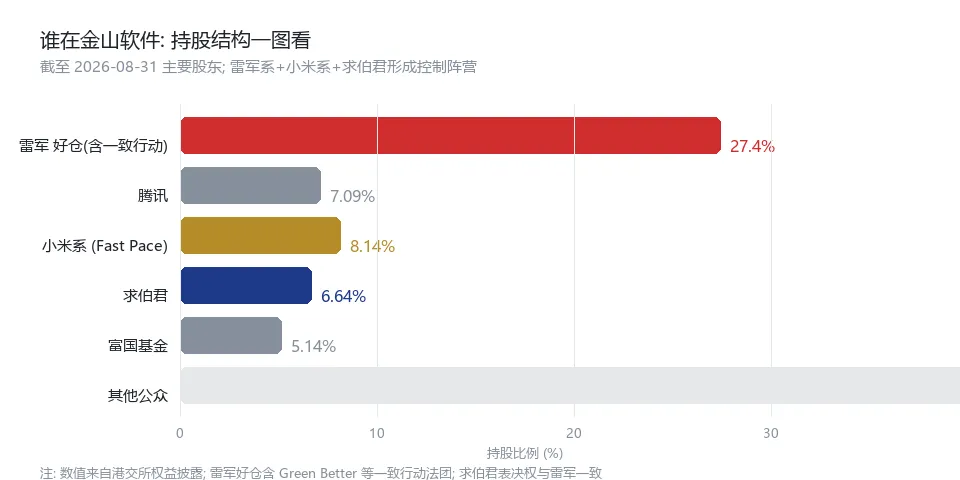
这里要先厘清一个容易算错的点 — 雷军披露的好仓 27.4% 已经把其控制的 小米集团 (8.14%) 和 与求伯君的表决权契据 (6.43%) 一并计入, 所以"雷军系"就是约 27.4%, 不是 27.4% 与 8.14% 的简单相加. 它距离 30% 全面要约线还有约 2.6 个百分点, 尚未越过. 这件事下一步怎么走, 我们放到后面专门拆.
金山软件是谁: 一家 1988 年起步的"中国办公软件老兵"
要说清 27.4% 逼近要约线意味着什么, 先要说清这家公司是谁. 故事得从 1988 年讲起 — 那一年, 求伯君在深圳蔡屋围的小酒店里, 一个人用 14 个月写出了 WPS 1.0, 这是中国第一款中文字处理软件, 比微软 Office 进入中国早了整整 5 年.
1992 年, 雷军加入金山, 从程序员一路做到 CEO. 雷军给金山留下了两样东西: 一套"工程师文化" (WPS 团队 30 多年专注办公软件这件事, 一直没变), 和 一条"用技术赌未来"的产品线 — 1995 年做《剑侠情缘》, 2011 年做猎豹移动, 2012 年做金山云, 2018 年押注 AI 办公.
2007 年, 金山软件在港交所主板上市 (03888.HK), 然后是一连串的分拆与上市: 猎豹移动 2014 年赴美, 金山办公 2019 年登陆科创板 (688111.SH), 金山云 2020 年在港股+美股双重上市. 到今天, 金山软件本体是一个 "控股平台" — 最值钱的资产金山办公, 自己持股 51.38%; 金山云持股约 33%; 加上西山居 (剑网 3 母公司) 等游戏资产.
故事的财务翻译是这样的: 金山软件本质是一家 "办公软件 + 游戏 + 云" 三引擎的科技控股公司, 体内 51.38% 的金山办公 + 33% 的金山云, 已经是两笔"现金奶牛 + AI 期权"; 账上还躺着 271.57 亿现金, 几乎零有息负债 — 这种资产负债结构, 在港股科技公司里几乎找不到第二家.
谁在掌舵? 雷军 / 求伯君 / 邹涛三驾马车
一家公司靠不靠得住, 最后看人. 金山软件这块有三个人值得特别说:
√ 雷军 (主席, 非执行董事) — 小米集团实控人, 1992 年加入金山, 金山办公/金山云背后的关键推手; 8 月下旬好仓从 ~24% 抬到 27.4%, 跟小米系前后脚增持, 信号意义很强. √ 求伯君 (Pak Kwan Kau, 6.64%, 非执行董事) — WPS 之父, 1988 年写出 WPS 1.0; 与雷军有表决权一致行动契据; 是控股结构里关键的"投票阵营"一员. √ 邹涛 (CEO, 执行董事) — 2024 年接任 CEO, 同时是金山办公董事长; 主导 AI 原生办公产品 (灵犀 / WPS Comate) 战略; 是日常经营 + AI 战略落地的核心. √ 小米集团 (战略协同方) — 持股 8.14%, 是金山云最大的生态客户; 徐洁云 (小米董事长特别助理) 曾公开表示"小米坚定看好金山的长期发展".
这段动态的分量: 既有 雷军 + 求伯君 + 小米 的"控制阵营", 也有 邹涛 + 管理团队 在日常经营 + AI 战略上的实际推进 — 它决定了 27.4% 逼近要约线之后, 故事是往"控股折价收敛"走, 还是"维持现状".
先看账本: 2026 中报 + 8 月下旬的增持时间线
故事先放一边, 说点实在的. 2026 年 8 月 19 日, 金山软件交完中报; 紧接着 8/24–8/27 四个交易日, 雷军系 + 小米系密集增持. 把这两件事拼在一起看, 是理解当前定价的关键:
股价 / 市值
24.58 HKD
市值 337.84 亿
PE / PB
~10.4x / 1.08x
股息率 ~0.5%
2026H1 营收
49.27 亿
+6%
归母 / 经调整
16.39 / 5.81 亿
归母 +101% / 调整 -13%
现金资源
271.57 亿
几乎零有息负债
金山办公 (51.38%)
市值 ~1150 亿
权益 590 亿 RMB
金山云 (33%)
市值 ~247 亿HKD
权益 75 亿 RMB
雷军系好仓(含小米/契据)
约 27.4%
距30%要约线约2.6pct
把关键数字拎出来:
· 增收又增利: 2026H1 营收 49.27 亿 (+6%), 归母 16.39 亿 (+101%). 归母翻倍的主要原因是金山办公的投资收益贡献 (~19.14 亿), 扣非经调整归母是 5.81 亿, 同比 -13%. · 现金越攒越厚: 期末现金资源 271.57 亿 RMB, 几乎零有息负债 — 账上现金已经接近公司市值的 70%, 资产负债率仅 17%. · 回购 + 增持叠加: 2026H1 公司回购约 1,427 万股, 耗资 3.6 亿 HKD; 紧接着 8 月下旬 雷军+小米 又花了 2.15 亿 HKD 增持 — 管理层和大股东在 23-25 港元区间都在"买买买". · 增持均价 vs 现价: 四个交易日合计均价约 24 港元, 现价 24.58 HKD, 增持人基本贴着现价甚至略高在买.
拆开看: 办公 / 游戏 / 云, 三台转速不同的机器
金山软件表面是 "控股平台", 肚子里其实装着三台转速完全不一样的机器 — 一台是 AI 驱动的办公现金牛, 一台是产品周期下行的游戏老兵, 一台是刚跨过盈亏平衡的云算力. 把 2026H1 拆开, 你会发现它真正的增长引擎, 和市场看到的不太一样:
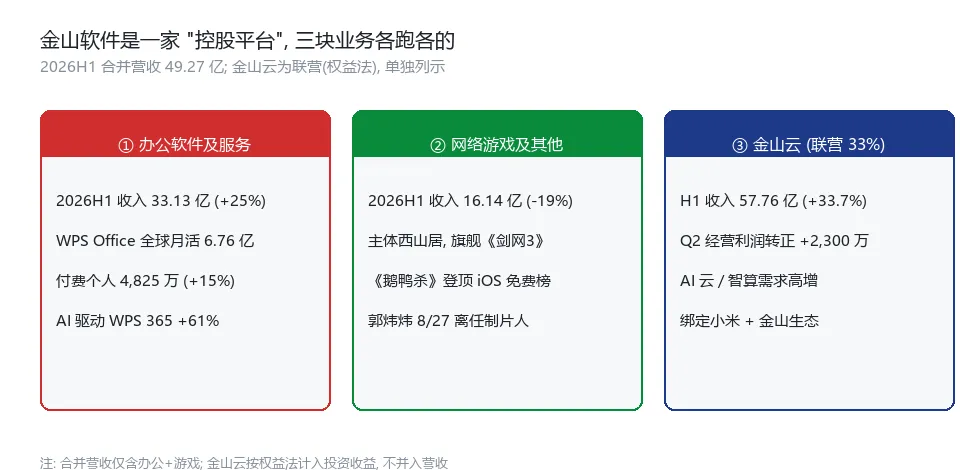
三个细节:
· 办公软件及服务 (核心增长极): H1 收入 33.13 亿 (+25%), 占合并营收 67% — WPS 个人订阅 +15.2%, WPS 365 企业订阅 +60.84%, WPS 软件 (信创) +33.36%, 三块业务齐头并进, AI 是核心驱动. · 网络游戏及其他 (西山居, 现金牛但在下行): H1 收入 16.14 亿 (-19%), Q2 8.10 亿 (-15%) — 《剑网 3》进入 16 年的产品后段, 计划 2027 年做引擎升级; 《鹅鸭杀》登顶 iOS 免费榜, 但郭炜炜 8/27 离任西山居制片人, 是变量. · 金山云 (联营 33%, 权益法): H1 总收入 57.76 亿 (+33.7%), Q2 经营利润转正 +2,300 万 — 去年同期经营亏损 3.27 亿, 拐点确认; AI 收入占公有云 30%+, 绑定小米+金山生态.
核心: 雷军系好仓 27.4%, 距离 30% 要约线一步之遥
先把持股结构摆出来:
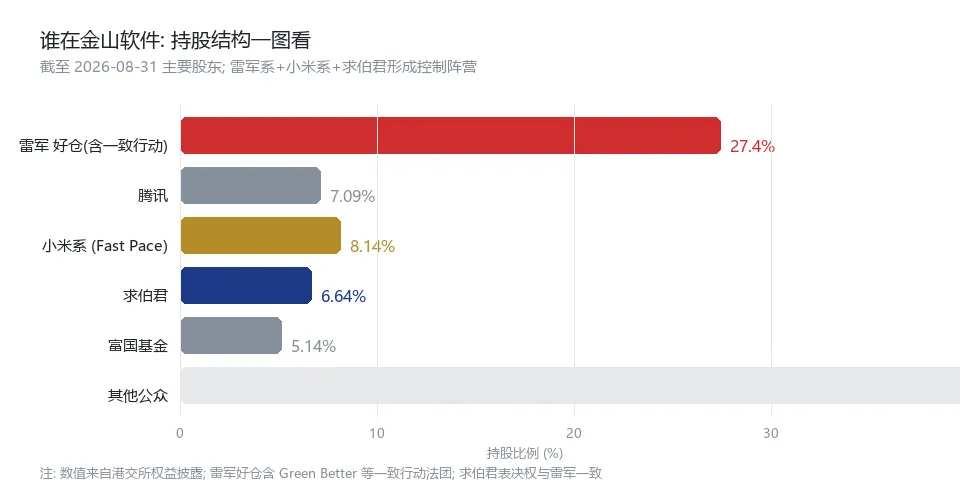
这张图把主要股东都画出来了 — 雷军透过控制的 小米集团 (8.14%) 与 求伯君表决权契据 (6.43%), 合并好仓约 27.4%; 另腾讯 7.09%、富国 5.14% 为机构持仓. 雷军 + 小米 + 求伯君, 已形成一个清晰的控制阵营 (合计约 27.4%).
接下来, 是最值得展开的一段: 按港股《公司收购及合并守则》, 持股结构变化会触发什么.
① Rule 26.1: 30% 是全面要约线
根据《公司收购及合并守则》Rule 26.1, 任何人士 (单独或与其一致行动人士合计) 取得一间公司 30% 或以上投票权时, 必须向所有股东提出全面收购要约. 这是硬规则, 不是建议.
② 雷军系好仓 27.4%, 尚未越过 30%
雷军透过其控制的 小米集团 (8.14%) 及与求伯君的表决权契据 (6.43% 视为一致投票), 合计好仓约 27.4%. 关键数字: 27.4% 距离 30% 全面要约线, 还有约 2.6 个百分点. 如果继续增持越过 30% — 按 Rule 26.1 即触发全面要约; 而 2% 爬升规则把 30%-50% 区间的每年增持上限锁在 2%, 所以"被动触发"需越过 29.4% 后再增, 节奏受约束; 若止步 30% 以下, 则仍是"长期持有"范畴, 不触发强制要约.
③ 求伯君的表决权契据, 已计入雷军好仓
根据港交所披露, 求伯君与雷军订有表决权契据: 求伯君以与雷军相同的方式对金山软件特定股份投票. 这 6.43% 的投票权已经体现在雷军 27.4% 的合并好仓里. 监管的"一致行动人"经济利益认定, 不会改变 27.4% 这个数字本身 — 真正要观察的, 是雷军阵营会否进一步增持、把 27.4% 推过 30%.
④ 2% 爬升规则: 30%-50% 持股每年最多再买 2%
《收购守则》注释规定, 持股 30%-50% 之间的股东, 任何 12 个月内最多再增持 2%, 否则触发全面要约. 这意味着无论一致行动人怎么认定, 雷军+小米阵营的"进一步增持节奏"是被规则框住的 — 市场看到的不只是"还在买", 更是"还能怎么买".
回到中性框架: 这件事下一步怎么走, 不是单方面能决定的. 是要约 / 私有化 / 重组 / 还是只是正常的"长期持有" — 都是待验证的变量, 任何一种情形, 对应的估值路径都不同. 市场会先观察三个信号: ① 后续还有没有增持披露; ② 港交所/SFC 是否就一致行动人发问; ③ 公司层面是否启动重组/分拆/私有化讨论.
雷军增持金山, 最近三年是怎么买的?
把港交所披露易的公开记录拉一条时间线, 规律很清楚 — 雷军的增持是"择低、分批、越买越密", 集中在股价相对低位:
2023 年: 低位"试水"
√ 6 月下旬连续 4 次增持, 合计 +304 万股 (均价约 31-33 HKD), 好仓升至约 22.6%. √ 当时金山股价处于阶段低位, 这次增持被市场解读为"长期价值认可"的表态.
2024 年: 静默期
√ 公开披露未见雷军主动增持记录 (年内公司回购约 180 万股). √ 雷军好仓维持在 ~23% 一线, 没有大动作.
2025 年: 被动稀释, 仍无主动增持
√ 4 月因可转债转股、总股本扩大, 雷军好仓由 22.35% 被动摊薄至 21.84% (非主动卖出). √ 全年未见主动增持披露 — 可以理解为"等估值进一步清晰".
2026 年: 史诗级密集增持浪潮
√ 5 月下旬-6 月初: 5/28 +700万@21.39、5/29 +600万@21.41、6/3 +700万@22.57、6/4 +740万@21.94、6/5 +277万@21.80 — 雷军把持股从 22.45% 推到 24.12%. √ 6/8 小米集团 +600万@22.06, 雷军好仓升至 24.56%; 6/16-25 七连增持 (合计 +2,739 万股, 斥资约 4.94 亿 HKD), 冲到 26.18%. √ 7 月继续小笔累积 (7/2 +89.6万、7/6 +220万、7/14 +151万), 升至 26.76%. √ 8 月再发力: 8/24 +240万、8/25 +400万@24.13、8/26 +10万@24.38、8/27 小米 +243万@24.46 — 雷军好仓升至约 27.4% (3.77亿股).
三年规律:① 只在低位买 — 2023 约 32、2026 约 21-24, 2024-2025 静默; ② 越买越密、越买越多 — 2026 上半年雷军+小米合计增持近 1 亿股、斥资约 15 亿 HKD; ③ 小米从"跟投"变成"主力", 8 月那笔让小米持股站上 8.14%. 这不是随机交易, 是"越低越买、买成控制阵营"的清晰路径 — 也是回答"为什么增持"最直接的证据.
雷军为什么亲自下场增持?
前面把 8 月下旬的动作和规则都摊开了. 但还有个更根本的问题 — 一家市值 338 亿 HKD 的公司, 董事长本人 + 小米关联方, 为什么要在 23-25 港元这个区间密集买入?从公开信息和股权结构看, 至少四个层面说得通:
① 估值层面: 一笔肉眼可见的"低估"
金山办公 51.38% + 金山云 33% 两块上市股权价值就超 660 亿 RMB, 是母公司 310 亿 RMB 市值的 2 倍多, 账上还躺着 271 亿净现金. 这种"体内资产比公司整体还贵一倍"的结构, 在港股极其罕见. 作为最了解金山账本的人, 雷军在 24 港元上下增持, 本质是"用真金白银给自己的判断投票".
② 个人层面: 绑定 30 余年的核心资产
雷军 1992 年加入金山, 从程序员做到 CEO, 是 金山办公、金山云背后的关键推手. 金山是他个人最核心的财富与声誉载体之一, 不是一笔普通财务投资 — 在低位持续加仓, 是长期持有者的自然动作, 也是把个人与公司价值深度绑定的表态.
③ 生态层面: 小米 AI 战略的关键节点
WPS 是小米鸿蒙 / AI 生态里最核心的办公软件入口, 金山云是小米 + 金山生态的战略算力底座. 在 AI 时代, 这两块资产的战略价值对小米体系只增不减. 把生态里的关键节点握在一致行动人阵营手里, 是"做生意"也是"做生态".
④ 战略层面: 巩固控制阵营
雷军与求伯君订有已披露的表决权契据, 雷军 + 小米 + 求伯君 已经是一个清晰的控制阵营. 在 30% 要约线附近增持, 既有"长期持有"的公开表态, 也有巩固控制力、为后续可能的资本动作留出余地的意味. 董事长亲自下场, 信号意义比公司回购更强, 也不受回购授权额度限制.
一句话: 这不是一笔随机的短线交易, 而是 "低估 + 长期绑定 + 生态协同 + 巩固控制" 四重逻辑叠加下的主动选择. 至于下一步怎么走, 我们接着拆.
CFO 换帅: 一个被低估的资本运作信号
说完 增持 动作, 还有一条容易淹没在财报里的治理线 — 2026 年 5 月 27 日, 金山软件公告: 李翊 自 6 月 1 日起不再担任代理首席财务官 (续任副总裁), 赵宇 获委任为新任 CFO. 时间点很微妙: 5/28 正是雷军本轮密集增持的起点 — CFO 换帅与增持浪潮几乎同步发生.
新任 CFO 赵宇 (38 岁) 的履历, 是一条"资本运作"的履历, 不是单纯管账的履历:
√ 2019.5–2026.4: 联易融 (9959.HK) 首席财务官 — 一家靠供应链金融科技与资本运作上市的金融科技公司. √ 2016.8–2019.4: 腾讯集团投资并购部 高级投资经理 — 核心做的是投资、并购、交易结构. √ 更早: 麦格理资本、德意志银行香港分行 投资银行部 — 一级市场融资、IPO、重组. √ 学历: 北京大学光华管理学院金融学士 + 麻省理工 (MIT) Sloan MBA + CFA 持证人.
为什么这条履历值得单列一节?一家账上 271 亿净现金、市值却只 338 亿、子公司股权价值是母公司 2 倍多的控股平台, 最核心的"资本运作"考题, 恰恰是怎么把这笔账面价值变成股东价值. 请一位有腾讯 M&A + 联易融 CFO + 投行背景的人来执掌财务, 市场自然会往"分拆 / 重组 / 要约 / 资本返还"的方向解读 — 但他 6 月才上任, 具体动作尚无任何公开信号, 属待验证变量.
中性收束: CFO 换帅本身是正常人事调整, 不应过度解读; 但它与"雷军系逼近 30% 要约线 + 271 亿现金 + 极端控股折价"叠加在一起, 让"公司可能启动资本运作"这件事, 从纯假设变成了一个值得持续跟踪的情形.
要约收购, 现在是不是"题中应有之义"?
前面把 27.4% 与 30% 要约线的距离说清了. 现在正面回答这个问题 — 要约/私有化是"一种可能的情形", 不是既定路径, 更不是已经发生的动作. 下面按"触发条件 -> 现实约束 -> 中性结论"拆开看:
① 强制要约的触发门槛
按 Rule 26.1, 取得 30% 或以上投票权必须向所有股东发全面要约. 当前 27.4%, 若再增持约 2.6% 即触及; 但 2% 爬升规则把 30%-50% 区间的每年增持上限锁在 2%, 所以"被动触发"需先到 29.4% 再增, 节奏受约束. 换句话说: 要约线就在眼前, 但要踩上去需要主动或被动地再买过线.
② 自愿要约 / 私有化: 主动发起也可能
即便不被动触发, 也可主动发起全面要约或私有化. 但《收购守则》要求对价不低于增持期间最高价, 且私有化需 75% 独立股东赞成、反对不超 10% — 按当前市值估算, 全面收购所需现金以数百亿港元计, 还需融资与监管批准, 成本高、不确定性大. 对一家账上 271 亿净现金、但自身市值仅 338 亿的公司而言, 这笔交易的结构本身就需要精算.
③ 雷军/小米的公开表态, 没有要约信号
小米方面多次表示"坚定看好长期发展、战略协同", 徐洁云称"并非个人买入、是集团合规投资". 至今没有任何要约、私有化或重组的公开信号. 市场目前更多是"观察"而非"定价"这件事.
中性收束: 要约/私有化是 可能改变定价的一个情形, 触发需满足 (a) 主动或被动越过 30%; 或 (b) 主动发起 — 每一环都有现实约束. 它对小股东意味着潜在的现金对价, 对公司意味着现金消耗与融资平台变化 — 并非单向利好, 同样带来审批、摊薄与流动性的新不确定性.
增持之后, 公司可能的资本运作菜单
规则清楚了, 人也齐了 (前面 持股结构 / 三年增持记录 / CFO 换帅). 现在落到最实操的一问 — 27.4% 逼近要约线 + 271 亿净现金 + 极端控股折价 + 一位投行/M&A 背景的 CFO, 这套组合最容易让人联想到什么? 资本运作. 下面列的是市场关注的几种可能性, 每一种都有现实约束, 且没有任何一种是既定事实:
① 继续增持, 但节奏被规则框住
雷军可在 27.4% 基础上、小米可在 8.14% 基础上继续买. 但《收购守则》2% 爬升规则把 30%-50% 区间的"每年再买上限"锁在 2% — 所以"还在买"是可能的, 但"大笔快买"受规则约束.
② 触发或主动发起全面要约 / 私有化
若被认定一致行动人且合计已超 30%, 进一步增持即触发强制全面要约; 也存在主动发起要约或私有化、把子公司整合进统一平台的可能. 但这是动辄数百亿现金的重大资本动作, 需董事会与 SFC 批准, 成本高、不确定性大 — 属"可能性", 不是"既定路径".
③ 公司层面持续回购
回购授权 1.4 亿股, 2026H1 已花 3.6 亿 HKD. 若折价持续, 回购是抬升每股价值最直接、合规成本最低的动作, 也是管理层对内在价值最常态化的背书.
④ 资产分拆 / 重组, 释放控股折价
金山办公 (科创板)、金山云 (港股 + 美股) 已各自独立上市. 未来不排除进一步分拆、换股整合或资产注入, 以缩小"母公司 vs 子公司"的估值缺口 — 这是港股控股平台常见的"折价收敛"剧本之一.
⑤ 特别分红 / 资本返还
271 亿净现金几乎零有息负债. 提升分红比例或派发特别股息, 是把账面现金直接返还股东、收窄折价的方式, 也是股价低迷时常见的"用现金说话"手段.
⑥ 业务协同: 不触发要约的"软动作"
WPS AI 与小米设备 / 鸿蒙深度集成, 金山云承接小米 AI 算力需求, 西山居游戏登陆小米渠道 — 这类协同不触及要约线, 但会逐步抬升长期价值.
⑦ 谁来执行: 新 CFO 的履历, 自带资本运作属性
上一节提到, 新任 CFO 赵宇 出身腾讯投资并购部、做过联易融 CFO、干过投行. 这类背景的财务一把手, 通常不只是管账, 更擅长做交易结构、融资安排、分拆与重组的方案设计. 这不等于公司已经决定启动某项资本运作, 但它意味着: 若真要动, 执行端是有能力承接的.
中性收束: 以上七类动作, 从"继续小笔增持"到"主动私有化", 覆盖的确定性天差地别. 它们不是单向利好 — 要约 / 重组同样会带来审批、摊薄、流动性等新的不确定性, 折价未必立刻收敛. 真正决定剧本的, 还是那三个可跟踪信号: ① 后续还有无增持披露; ② SFC 是否就一致行动人发问; ③ 公司是否启动重组 / 分拆讨论.
好公司、为什么市场给的价码这么"克制"?
看到这你肯定想问: 账上 271 亿现金 + 子公司股权价值就 660 多亿, 公司整体才卖 338 亿 HKD, 市场是瞎了吗? 不是. 折价不是凭空来的, 港股的"控股公司折价"是出了名的通病, 至少四条理由让市场给得这么克制:
① 控股公司折价, 是港股的"祖传折扣"
金山软件是典型的 "控股平台" — 子公司金山办公是科创板 AI 办公龙头, 金山云是港股+美股双重上市的云算力标的, 两个子公司加起来市值按权益算就 665 亿 RMB, 是母公司 310 亿 RMB 市值的 2.1 倍. 在港股, 投资者经常给控股平台打 30%-50% 的 "控股折价" — 原因包括: 跨市场套利摩擦、流动性折扣、子公司分红回流慢、母公司层面的费用拖累等.
② 港股科技股整体流动性弱 + 估值中枢下移
金山软件日均成交额长期低于 1 亿 HKD, 在恒生科技指数里是边缘标的. 2025 年 5 月被剔除恒生科技指数后, 被动资金持续流出, 主动资金覆盖也偏弱 — 小米集团董事长特别助理徐洁云曾在 6 月的连续增持中表示, 这是"在公开市场增持金山软件, 坚定看好长期发展".
③ 游戏业务下滑 + 大厂核心人物变动
《剑网 3》作为运营 16 年的旗舰端游, 进入产品后段, H1 收入同比 -19%, 公司 2026 全年游戏板块压力仍在. 8/27 《剑网 3》制作人郭炜炜 22 年后离任西山居, 给游戏业务的中期叙事打了个问号, 市场短期会用脚投票.
④ 一致行动人 / 要约线, 是不确定性的"达摩克利斯之剑"
雷军系好仓约 27.4% — 距离 30% 全面要约线仅约 2.6 个百分点, 进一步增持的合规路径需要精打细算. 市场会有两个层面的担忧: (1) 若被认定一致行动, 增持余地被锁死; (2) 若不被认定, 后续分头增持仍有 2% 爬升规则约束 — 这种"谁也不知道下一步怎么走"的状态, 会让部分投资者选择观望.
账到底怎么算? 把金山软件拆成四块卖一遍
上面这套分析, 最后要落到一个数字上 — 金山软件到底值多少? 我们沿用建滔/古茗那套 SOTP 算法: 上市子公司按市值×持股; 联营公司按 H1 净利×合理 PE; 游戏按年化净利×PE; 净现金单列:
先把四块拼出来:
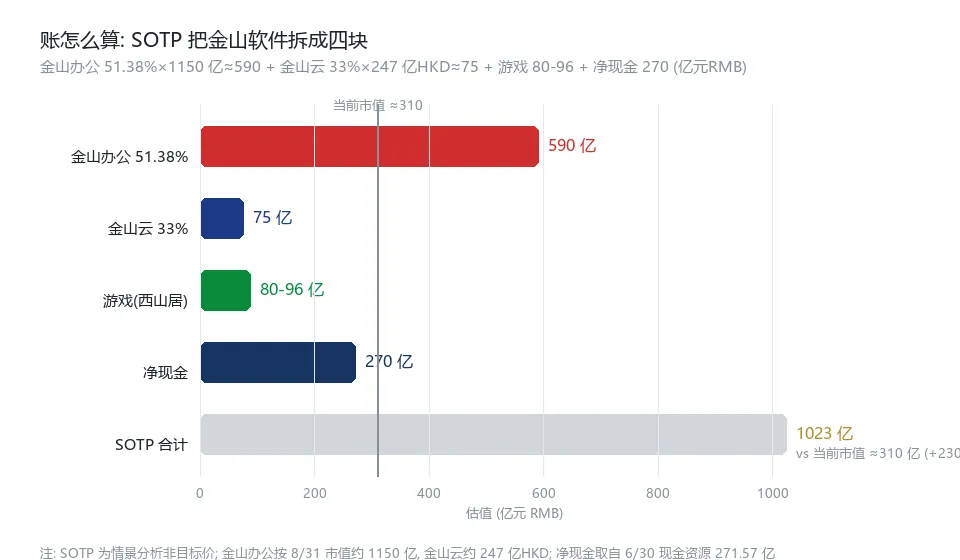
· 金山办公 51.38%: 按 8/31 市值 ~1,150 亿 RMB × 51.38% = 590 亿 RMB — 这是金山软件最值钱的一块, 也是 AI 办公最大的 beta 暴露. · 金山云 33%: 按 8/31 市值 ~247 亿 HKD × 33% = 75 亿 RMB — 联营按权益法, 关键是 Q2 经营利润转正的拐点能否延续. · 游戏业务 (西山居): H1 16.14 亿, 2026 年化 ~32 亿, 取行业成熟游戏 ~25% 净利率, 年化净利约 8 亿, 给 10-12x PE = 80-96 亿 RMB. · 净现金: 现金资源 271.57 亿 RMB, 几乎零有息负债, 净现金约 270 亿 RMB — 这一项占了 SOTP 的大头, 也是雷军+小米敢在这个价位持续买入的底气.
把四块加起来: SOTP 合计约 1,015–1,031 亿 RMB. 当前市值 338 亿 HKD ≈ 310 亿 RMB, 隐含"控股折价"约 70% — 即便打 50% 的控股折价, 合理市值仍约 510 亿 RMB (≈555 亿 HKD); 打 40% 折价, 约 610 亿 RMB (≈667 亿 HKD). 当前定价已经把"控股折价"打到远超历史区间的水平.
那到底值多少? 给控股平台 30%/40%/50% 三档折价试试
上面那个 SOTP 数字, 关键变量是 "给控股平台多少折价". 港股控股平台折价历史区间大致 30%-50%. 按三档分别算, 对应每股合理价值 (港元):
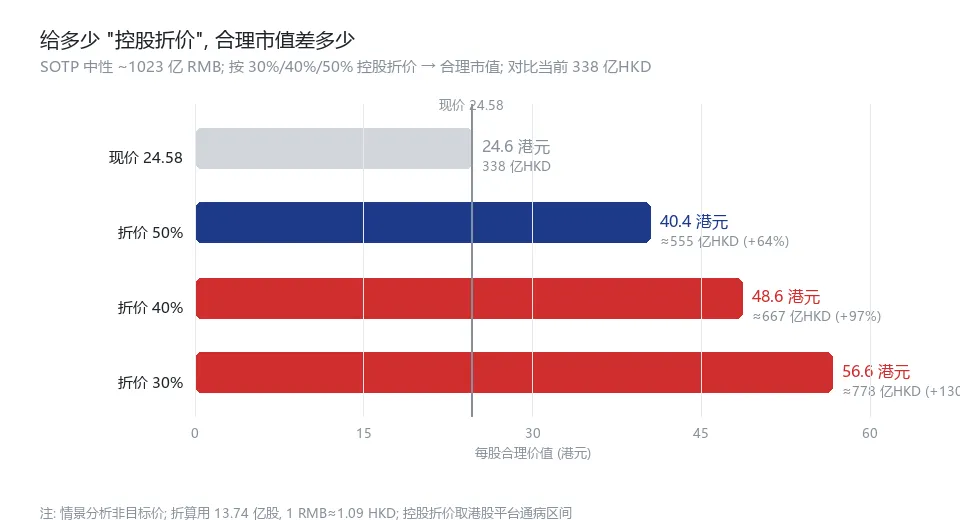
结论很直接: 即使最悲观 (控股折价 50%), 合理市值约 555 亿 HKD, 每股 ~40.4 港元, 较现价 +64%; 中性 (40% 折价) ~667 亿 HKD, 每股 ~48.6 港元, +97%; 乐观 (30% 折价) ~778 亿 HKD, 每股 ~56.6 港元, +130%. 换句话说 — 现价相当于把"控股折价"打到 50% 以上, 而港股历史上极度悲观的控股平台才到这个水位.
往前看三年: 金山软件会变成什么样?
过去和现在说完了, 往前看. 上一段 SOTP 是静态分块, 接下来把时间维度加上 — 未来 3 年三个最值得跟踪的曲线, 决定了 30% 折价还是 50% 折价:
① 办公 AI: 付费转化的兑现速度
WPS 365 H1 +61% 已经说明 AI 能带付费率; 国内年付费个人 4,825 万, 同比 +15%. 如果"订阅+AI 用量"模式跑通, 2027-2028 年金山办公净利有望到 35-45 亿 RMB 量级 — 这会让 51.38% 的权益价值继续抬升.
② 金山云: 盈利拐点能不能延续
Q2 经营利润转正 +2,300 万, 去年同期 -3.27 亿, 改善幅度大, 但绝对水平还很低. 若 Q3、Q4 维持微利或小幅扩大, 估值锚会从"市净率 1.5x"切到"市销率 4-5x", 港股估值重估可期 — 这是 247 亿 HKD 市值上下的二阶导.
③ 控股折价: 雷军 + 小米的故事怎么走
这是 1-3 年里最大的不确定项, 也是最大的看点. 增持、合营、分拆、重组 — 不同动作对应的估值重估路径完全不同. 这一点前面已经专门拆过.
什么会改变这 50% 折价?
前面算的都是 "已发生" 或 "静态算出来" 的. 这一节列的是 还没兑现、但可能改变定价的变量 — 注意, 这不是方向判断, 只是个待验证清单:
这些变量能否兑现、节奏如何, 决定当前 ~50% 控股折价 是收敛还是继续存在. 但变量并非单向 — AI 商业化不及预期 / 游戏加速下滑 / 协同兑现慢 / 折价继续扩大, 是同一枚硬币的另一面.
写在最后
回看 1988 年那个深圳蔡屋围的小酒店 — 求伯君一个人用 14 个月写出 WPS 1.0, 那时候没人会想到, 这家公司 38 年后账上会躺着 271 亿现金, 加上金山办公 51.38% + 金山云 33% 的股权价值就超 660 亿 RMB.
2026 年 8 月 31 日, 这家公司收盘 24.58 HKD, 市值 337.84 亿 HKD (约 310 亿 RMB) — 只值子公司股权价值的不到一半. 而 8 月下旬四个交易日, 雷军 + 小米前后脚密集增持, 把雷军系好仓推到约 27.4%, 逼近 30% 全面要约线 (仅差约 2.6 个百分点).
一句话总结: 金山软件是一张"271 亿净现金 + 51% 金山办公 + 33% 金山云 + 8 亿年化游戏净利"的合成券, 当前价 338 亿 HKD, SOTP 中性 ~1,023 亿 RMB, 即便打 50% 控股折价, 合理市值仍 ~555 亿 HKD. 这 ~50% 的折价对应的是 控股平台通病 + 游戏下行 + 一致行动人不确定性 三条真实担忧; 折价是收敛还是继续存在, 取决于 雷军+小米 的下一步动作、新 CFO 到位后是否启动资本运作、AI 办公商业化、金山云盈利延续,这几个可跟踪的指标。
本文不构成投资建议, 据此操作盈亏自负。