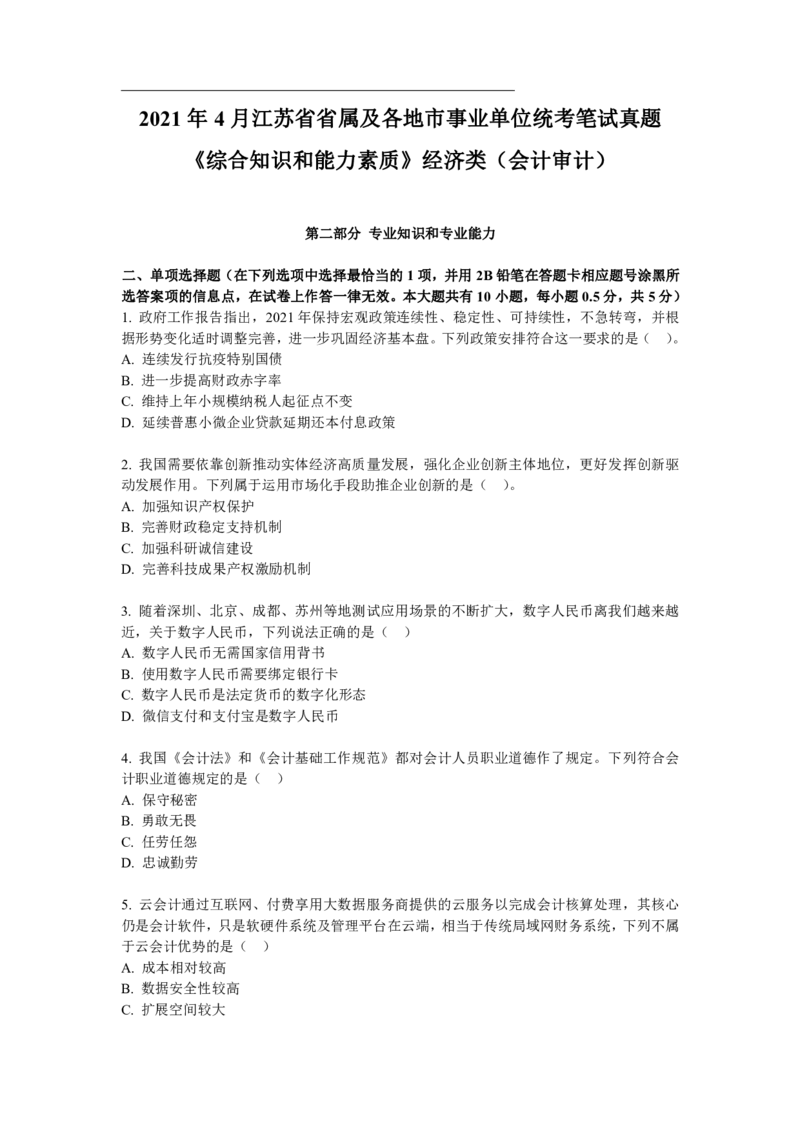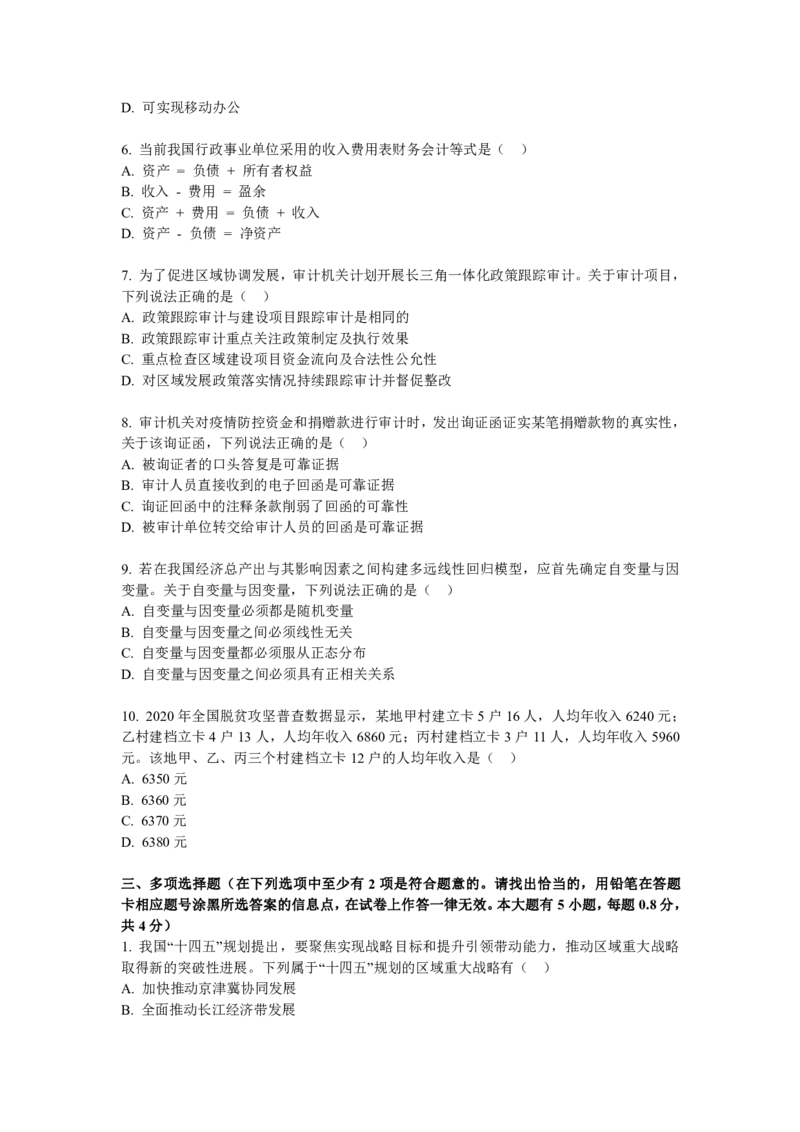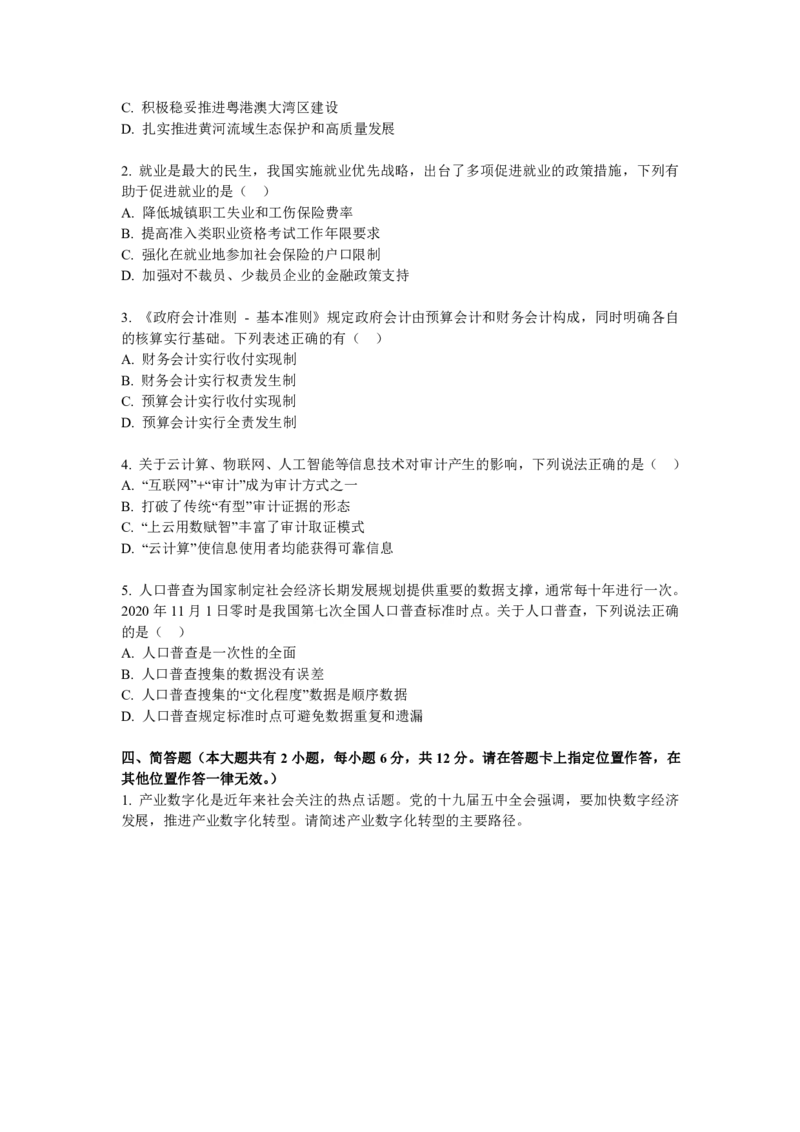文档文本内容
2021 年4 月江苏省省属及各地市事业单位统考笔试真题
《综合知识和能力素质》经济类(会计审计)
第二部分专业知识和专业能力
二、单项选择题(在下列选项中选择最恰当的1 项,并用2B 铅笔在答题卡相应题号涂黑所
选答案项的信息点,在试卷上作答一律无效。本大题共有10 小题,每小题0.5 分,共5 分)
1. 政府工作报告指出,2021 年保持宏观政策连续性、稳定性、可持续性,不急转弯,并根
据形势变化适时调整完善,进一步巩固经济基本盘。下列政策安排符合这一要求的是(
)。
A. 连续发行抗疫特别国债
B. 进一步提高财政赤字率
C. 维持上年小规模纳税人起征点不变
D. 延续普惠小微企业贷款延期还本付息政策
2. 我国需要依靠创新推动实体经济高质量发展,强化企业创新主体地位,更好发挥创新驱
动发展作用。下列属于运用市场化手段助推企业创新的是(
)。
A. 加强知识产权保护
B. 完善财政稳定支持机制
C. 加强科研诚信建设
D. 完善科技成果产权激励机制
3. 随着深圳、北京、成都、苏州等地测试应用场景的不断扩大,数字人民币离我们越来越
近,关于数字人民币,下列说法正确的是(
)
A. 数字人民币无需国家信用背书
B. 使用数字人民币需要绑定银行卡
C. 数字人民币是法定货币的数字化形态
D. 微信支付和支付宝是数字人民币
4. 我国《会计法》和《会计基础工作规范》都对会计人员职业道德作了规定。下列符合会
计职业道德规定的是(
)
A. 保守秘密
B. 勇敢无畏
C. 任劳任怨
D. 忠诚勤劳
5. 云会计通过互联网、付费享用大数据服务商提供的云服务以完成会计核算处理,其核心
仍是会计软件,只是软硬件系统及管理平台在云端,相当于传统局域网财务系统,下列不属
于云会计优势的是(
)
A. 成本相对较高
B. 数据安全性较高
C. 扩展空间较大
D. 可实现移动办公
6. 当前我国行政事业单位采用的收入费用表财务会计等式是(
)
A. 资产= 负债+ 所有者权益
B. 收入- 费用= 盈余
C. 资产+ 费用= 负债+ 收入
D. 资产- 负债= 净资产
7. 为了促进区域协调发展,审计机关计划开展长三角一体化政策跟踪审计。关于审计项目,
下列说法正确的是(
)
A. 政策跟踪审计与建设项目跟踪审计是相同的
B. 政策跟踪审计重点关注政策制定及执行效果
C. 重点检查区域建设项目资金流向及合法性公允性
D. 对区域发展政策落实情况持续跟踪审计并督促整改
8. 审计机关对疫情防控资金和捐赠款进行审计时,发出询证函证实某笔捐赠款物的真实性,
关于该询证函,下列说法正确的是(
)
A. 被询证者的口头答复是可靠证据
B. 审计人员直接收到的电子回函是可靠证据
C. 询证回函中的注释条款削弱了回函的可靠性
D. 被审计单位转交给审计人员的回函是可靠证据
9. 若在我国经济总产出与其影响因素之间构建多远线性回归模型,应首先确定自变量与因
变量。关于自变量与因变量,下列说法正确的是(
)
A. 自变量与因变量必须都是随机变量
B. 自变量与因变量之间必须线性无关
C. 自变量与因变量都必须服从正态分布
D. 自变量与因变量之间必须具有正相关关系
10. 2020 年全国脱贫攻坚普查数据显示,某地甲村建立卡5 户16 人,人均年收入6240 元;
乙村建档立卡4 户13 人,人均年收入6860 元;丙村建档立卡3 户11 人,人均年收入5960
元。该地甲、乙、丙三个村建档立卡12 户的人均年收入是(
)
A. 6350 元
B. 6360 元
C. 6370 元
D. 6380 元
三、多项选择题(在下列选项中至少有2 项是符合题意的。请找出恰当的,用铅笔在答题
卡相应题号涂黑所选答案的信息点,在试卷上作答一律无效。本大题有5 小题,每题0.8 分,
共4 分)
1. 我国“十四五”规划提出,要聚焦实现战略目标和提升引领带动能力,推动区域重大战略
取得新的突破性进展。下列属于“十四五”规划的区域重大战略有(
)
A. 加快推动京津冀协同发展
B. 全面推动长江经济带发展
C. 积极稳妥推进粤港澳大湾区建设
D. 扎实推进黄河流域生态保护和高质量发展
2. 就业是最大的民生,我国实施就业优先战略,出台了多项促进就业的政策措施,下列有
助于促进就业的是(
)
A. 降低城镇职工失业和工伤保险费率
B. 提高准入类职业资格考试工作年限要求
C. 强化在就业地参加社会保险的户口限制
D. 加强对不裁员、少裁员企业的金融政策支持
3. 《政府会计准则- 基本准则》规定政府会计由预算会计和财务会计构成,同时明确各自
的核算实行基础。下列表述正确的有(
)
A. 财务会计实行收付实现制
B. 财务会计实行权责发生制
C. 预算会计实行收付实现制
D. 预算会计实行全责发生制
4. 关于云计算、物联网、人工智能等信息技术对审计产生的影响,下列说法正确的是(
)
A. “互联网”+“审计”成为审计方式之一
B. 打破了传统“有型”审计证据的形态
C. “上云用数赋智”丰富了审计取证模式
D. “云计算”使信息使用者均能获得可靠信息
5. 人口普查为国家制定社会经济长期发展规划提供重要的数据支撑,通常每十年进行一次。
2020 年11 月1 日零时是我国第七次全国人口普查标准时点。关于人口普查,下列说法正确
的是(
)
A. 人口普查是一次性的全面
B. 人口普查搜集的数据没有误差
C. 人口普查搜集的“文化程度”数据是顺序数据
D. 人口普查规定标准时点可避免数据重复和遗漏
四、简答题(本大题共有2 小题,每小题6 分,共12 分。请在答题卡上指定位置作答,在
其他位置作答一律无效。)
1. 产业数字化是近年来社会关注的热点话题。党的十九届五中全会强调,要加快数字经济
发展,推进产业数字化转型。请简述产业数字化转型的主要路径。
2. 政府会计以经济和社会事业发展为目的,主要以财政资金运动为中心,适用于政府及其
所属各类行政事业单位。请简述政府会计报表涉及的主要会计信息。
五、综合分析题(本大题共有2 小题,每小题12 分,共24 分,请在答题卡上制定位置作
答,在其他位置作答一律无效)
材料1
国货正在成为年轻一代的新宠,“新疆棉”更让国人意识到国货崛起已势不可挡。2018
年,李宁以中国风“悟道”为主题,将“中国李宁”四个字印在外套上,搭配红黄色复古风潮,
把国货推向纽约时装周,惊艳了世界。2020 年,光明冷饮打造了国潮爆款“光明大白兔雪糕”;
2021 年,又用一块牛轧糖,演绎出老味道和新吃法碰撞的精彩,研发的“花生颗粒保脆技术”
解决了同类雪糕产品坚果返潮的问题。近期,三顿半饮品凭借独特且有辨识度的产品和包装、
力压雀巢、星巴克量大传统巨头,成为冲调类饮品销量冠军。
一轮轮国货风潮越刮越大,市场赋予它们一个新的名字──新国货。实际上,国人购买
国货早已不是情感上的冲动。从火爆朋友圈的故宫限定口红,到完美日记的“动物眼影”系列、
青岛啤酒复制1903 初始圆罐,再到华为手机名扬海内外等,新国货征服了很多消费者。在
国货浪潮中,一批国货找到了品牌爆发的突破口,大不少国货仍面临着挑战,如营销模式单
一、自主研发能力不足、依赖代工模式、缺少文化根基等。互联网时代,看起来是国货的春
天,但品牌的更迭也在不断加速。
问题:
(1)结合材料分析新国货的主要特征。
(2)结合材料谈谈新发展格局下如何提升国货市场竞争力。
材料二
2021 年3 月,某市审计局将财政审计与脱贫攻坚政策跟踪审计相结合,推动财政资金
提质增效和各项政策落地。现场审计发现如下情况:(1)2020 上半年,某全额拨款事业单
位的产业园科技中心在培训基地举办了蘑菇种植现场培训30 场次,申请财政资金500 万元,
实际使用462 万元。(2)市教育局实行会计核算中心统一报帐制度,取消了下属学校对公账
户,用于学校备佣金结算。(3)施工单位的结项报告显示,2020 年全市新建高标准农田150
万亩。现场审计勘测发现,已完成项目土地平整并集中连片,但农田灌排设施不配套,平整
地块的土壤肥沃度达不到质量要求。(4)甲、乙两条农村“四好公路”里程数、地质条件、地
理环境等基本相同,建设期均为2 年。甲公路已于2020 年10 月完成竣工结算,账面反映为
“固定资产”7500 万元;乙公路尚未完工,账面反映为“在建工程”5800 万元。
问题:
(1)分析现场审计种发现的可能存在的问题及原因。
(2)针对可能存在的问题提出进一步审计查证的思路。
六、实务题(15 分,请在答题卡上制定位置作答,在其他位置作答一律无效)
某事业单位为一般纳税人,2020 年11 月份发生3 笔业务如下:
(1)11 月5 日,购买一批国债作为短期投资,实际投资成本15 万元,以银行存款支
付。
(2)11 月10 日,以银行存款支付买价204 万元,手续费等3 万元,取得W 公司股份
后,参与W 公司的生产经营决策,能够对W 公司实施重大影响。
(3)11 月20 日,该事业单位自行研发的一项专利技术,用于本单位专业活动,并按
法律程序取得专利证书。开发阶段发生如下支出:材料费26 万元,研发人员薪酬14 万元,
实验设备使用费1.8 万元,专利注册费、法律咨询费等共计1.2 万元。
上述各项支出使得该专利技术达到预定用途,后期另外支付业务活动费10 万元。上述
款项均通过该单位零余额账户支付。
根据以上所给材料,请回答下列问题:
(1)指出该单位长期股权投资应采用的核算方法并说明理由。
(2)计算专利技术成本并编制以上业务的相关会计分录。