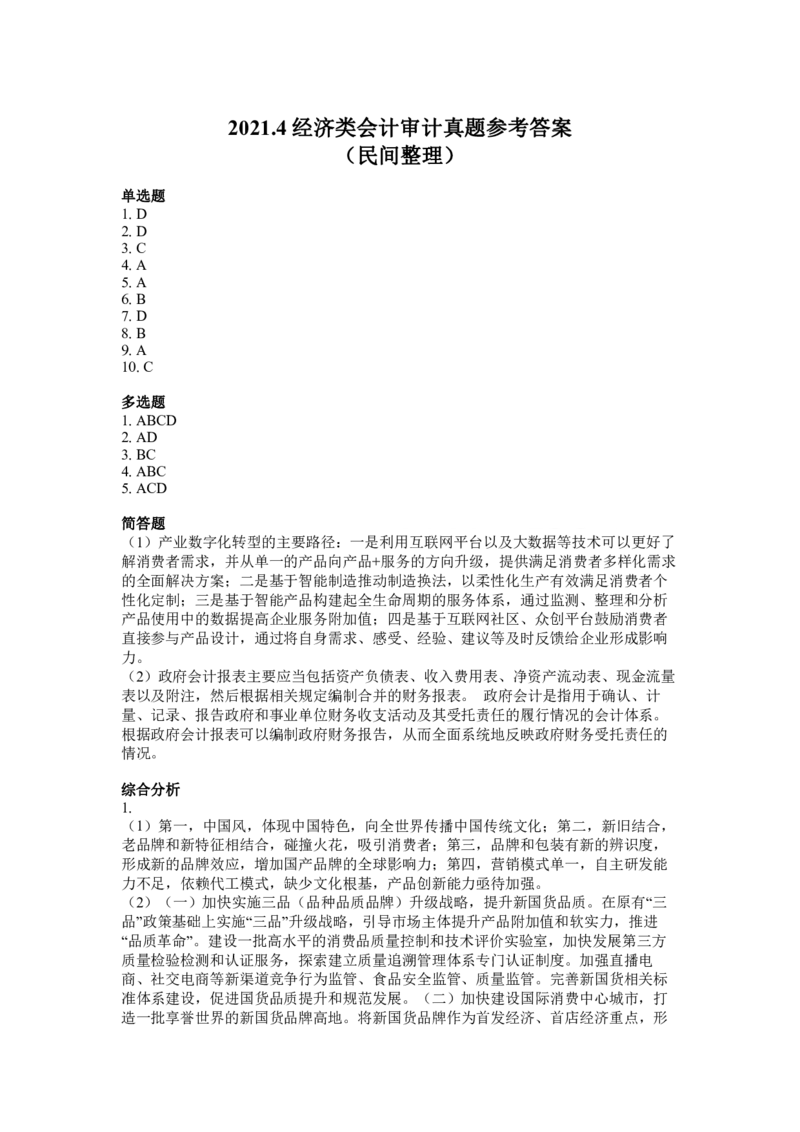文档文本内容
2021.4 经济类会计审计真题参考答案
(民间整理)
单选题
1. D
2. D
3. C
4. A
5. A
6. B
7. D
8. B
9. A
10. C
多选题
1. ABCD
2. AD
3. BC
4. ABC
5. ACD
简答题
(1)产业数字化转型的主要路径:一是利用互联网平台以及大数据等技术可以更好了
解消费者需求,并从单一的产品向产品+服务的方向升级,提供满足消费者多样化需求
的全面解决方案;二是基于智能制造推动制造换法,以柔性化生产有效满足消费者个
性化定制;三是基于智能产品构建起全生命周期的服务体系,通过监测、整理和分析
产品使用中的数据提高企业服务附加值;四是基于互联网社区、众创平台鼓励消费者
直接参与产品设计,通过将自身需求、感受、经验、建议等及时反馈给企业形成影响
力。
(2)政府会计报表主要应当包括资产负债表、收入费用表、净资产流动表、现金流量
表以及附注,然后根据相关规定编制合并的财务报表。政府会计是指用于确认、计
量、记录、报告政府和事业单位财务收支活动及其受托责任的履行情况的会计体系。
根据政府会计报表可以编制政府财务报告,从而全面系统地反映政府财务受托责任的
情况。
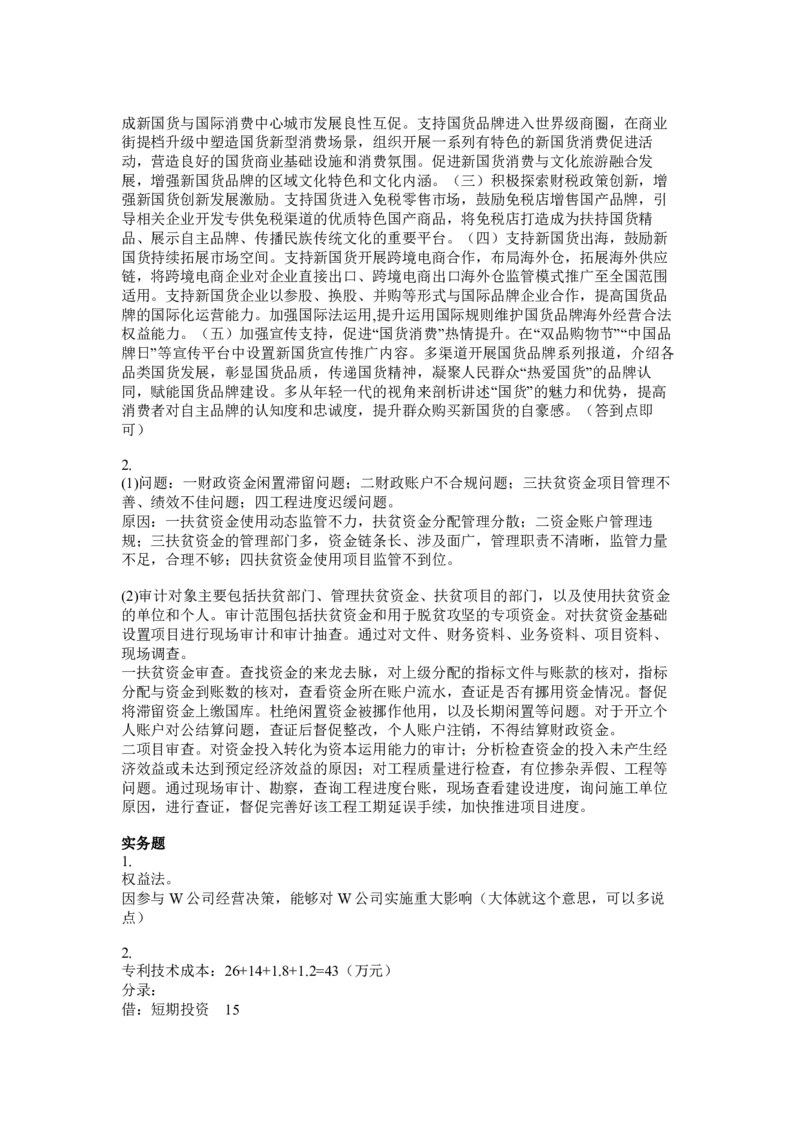
综合分析
1.
(1)第一,中国风,体现中国特色,向全世界传播中国传统文化;第二,新旧结合,
老品牌和新特征相结合,碰撞火花,吸引消费者;第三,品牌和包装有新的辨识度,
形成新的品牌效应,增加国产品牌的全球影响力;第四,营销模式单一,自主研发能
力不足,依赖代工模式,缺少文化根基,产品创新能力亟待加强。
(2)(一)加快实施三品(品种品质品牌)升级战略,提升新国货品质。在原有“三
品”政策基础上实施“三品”升级战略,引导市场主体提升产品附加值和软实力,推进
“品质革命”。建设一批高水平的消费品质量控制和技术评价实验室,加快发展第三方
质量检验检测和认证服务,探索建立质量追溯管理体系专门认证制度。加强直播电
商、社交电商等新渠道竞争行为监管、食品安全监管、质量监管。完善新国货相关标
准体系建设,促进国货品质提升和规范发展。(二)加快建设国际消费中心城市,打
造一批享誉世界的新国货品牌高地。将新国货品牌作为首发经济、首店经济重点,形
成新国货与国际消费中心城市发展良性互促。支持国货品牌进入世界级商圈,在商业
街提档升级中塑造国货新型消费场景,组织开展一系列有特色的新国货消费促进活
动,营造良好的国货商业基础设施和消费氛围。促进新国货消费与文化旅游融合发
展,增强新国货品牌的区域文化特色和文化内涵。(三)积极探索财税政策创新,增
强新国货创新发展激励。支持国货进入免税零售市场,鼓励免税店增售国产品牌,引
导相关企业开发专供免税渠道的优质特色国产商品,将免税店打造成为扶持国货精
品、展示自主品牌、传播民族传统文化的重要平台。(四)支持新国货出海,鼓励新
国货持续拓展市场空间。支持新国货开展跨境电商合作,布局海外仓,拓展海外供应
链,将跨境电商企业对企业直接出口、跨境电商出口海外仓监管模式推广至全国范围
适用。支持新国货企业以参股、换股、并购等形式与国际品牌企业合作,提高国货品
牌的国际化运营能力。加强国际法运用,提升运用国际规则维护国货品牌海外经营合法
权益能力。(五)加强宣传支持,促进“国货消费”热情提升。在“双品购物节”“中国品
牌日”等宣传平台中设置新国货宣传推广内容。多渠道开展国货品牌系列报道,介绍各
品类国货发展,彰显国货品质,传递国货精神,凝聚人民群众“热爱国货”的品牌认
同,赋能国货品牌建设。多从年轻一代的视角来剖析讲述“国货”的魅力和优势,提高
消费者对自主品牌的认知度和忠诚度,提升群众购买新国货的自豪感。(答到点即
可)
2.
(1)问题:一财政资金闲置滞留问题;二财政账户不合规问题;三扶贫资金项目管理不
善、绩效不佳问题;四工程进度迟缓问题。
原因:一扶贫资金使用动态监管不力,扶贫资金分配管理分散;二资金账户管理违
规;三扶贫资金的管理部门多,资金链条长、涉及面广,管理职责不清晰,监管力量
不足,合理不够;四扶贫资金使用项目监管不到位。
(2)审计对象主要包括扶贫部门、管理扶贫资金、扶贫项目的部门,以及使用扶贫资金
的单位和个人。审计范围包括扶贫资金和用于脱贫攻坚的专项资金。对扶贫资金基础
设置项目进行现场审计和审计抽查。通过对文件、财务资料、业务资料、项目资料、
现场调查。
一扶贫资金审查。查找资金的来龙去脉,对上级分配的指标文件与账款的核对,指标
分配与资金到账数的核对,查看资金所在账户流水,查证是否有挪用资金情况。督促
将滞留资金上缴国库。杜绝闲置资金被挪作他用,以及长期闲置等问题。对于开立个
人账户对公结算问题,查证后督促整改,个人账户注销,不得结算财政资金。
二项目审查。对资金投入转化为资本运用能力的审计;分析检查资金的投入未产生经
济效益或未达到预定经济效益的原因;对工程质量进行检查,有位掺杂弄假、工程等
问题。通过现场审计、勘察,查询工程进度台账,现场查看建设进度,询问施工单位
原因,进行查证,督促完善好该工程工期延误手续,加快推进项目进度。
实务题
1.
权益法。
因参与W 公司经营决策,能够对W 公司实施重大影响(大体就这个意思,可以多说
点)
2.
专利技术成本:26+14+1.8+1.2=43(万元)
分录:
借:短期投资
15
贷:银行存款
15
借:投资支出
15
贷:资金结存——货币资金
15
借:长期股权投资——成本
207
贷:银行存款
207
借:投资支出
207
贷:资金结存——货币资金
207
财务会计:
借:研发支出——开发支出
43
研发支出——研究支出
10
贷:零余额账户用款额度
53
借:无形资产
43
贷:研发支出——开发支出
43
借:业务活动费用
10
贷:研发支出——研究支出
10
预算会计:
借:事业支出
53
贷:资金结存——零余额账户用款额度
53