文档文本内容
1
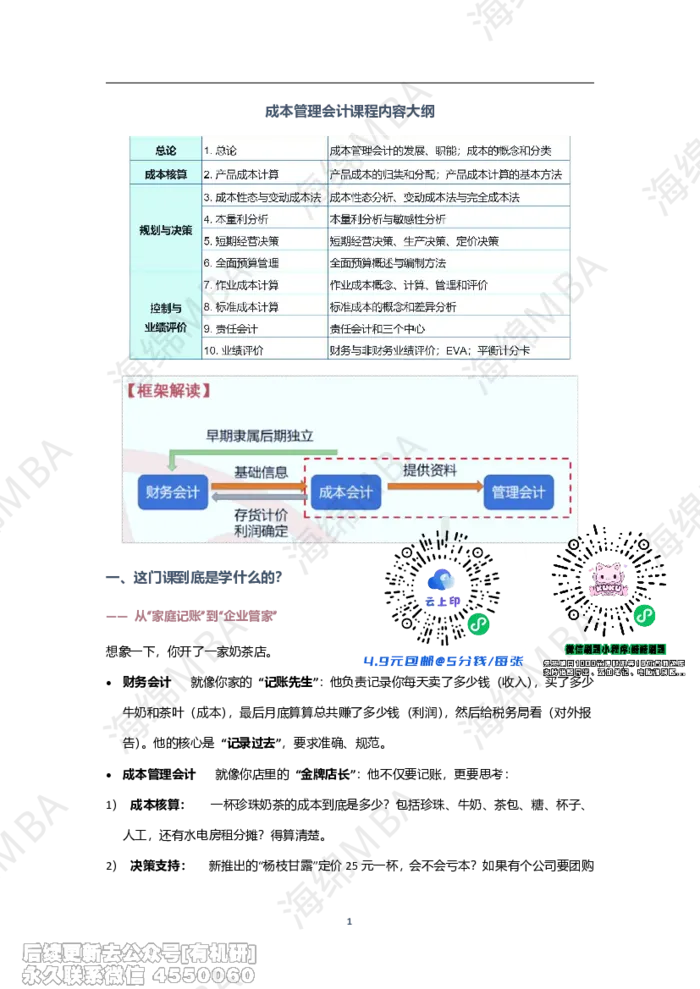
成本管理会计课程内容大纲
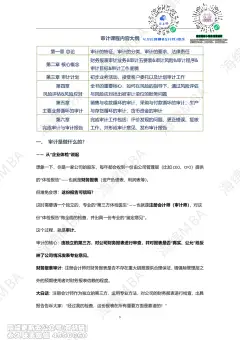
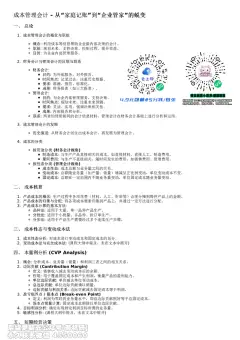
一、这门课到底是学什么的?
—— 从“家庭记账”到“企业管家”
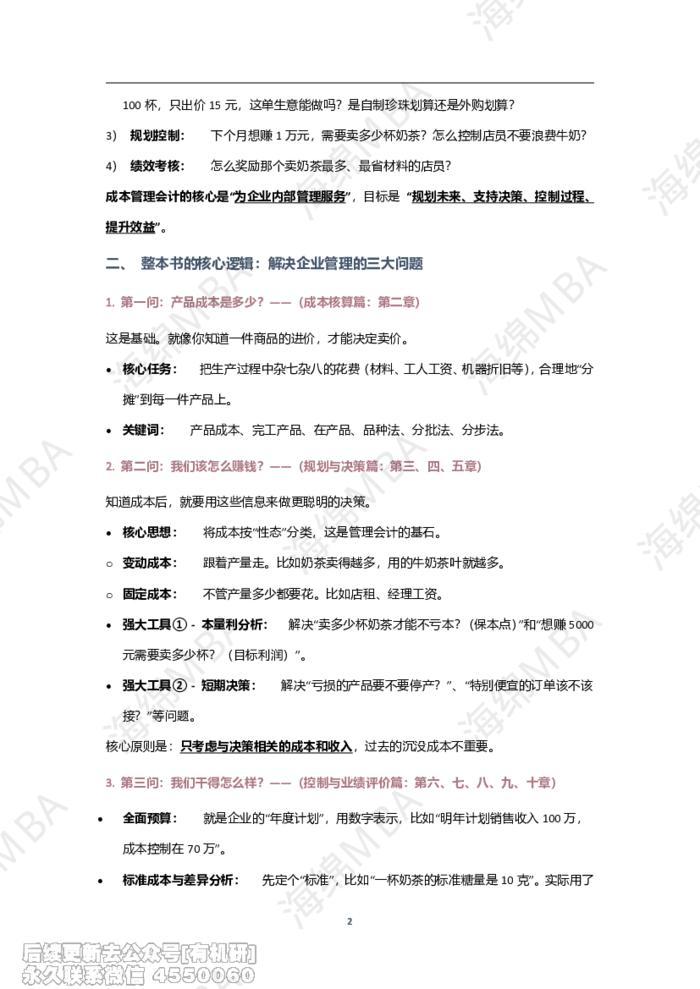
想象一下,你开了一家奶茶店。
财务会计
就像你家的“记账先生”:他负责记录你每天卖了多少钱(收入),买了多少
牛奶和茶叶(成本),最后月底算算总共赚了多少钱(利润),然后给税务局看(对外报
告)。他的核心是“记录过去”,要求准确、规范。
成本管理会计
就像你店里的“金牌店长”:他不仅要记账,更要思考:
1)成本核算:
一杯珍珠奶茶的成本到底是多少?包括珍珠、牛奶、茶包、糖、杯子、
人工,还有水电房租分摊?得算清楚。
2)决策支持:
新推出的“杨枝甘露”定价25 元一杯,会不会亏本?如果有个公司要团购
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
2
100 杯,只出价15 元,这单生意能做吗?是自制珍珠划算还是外购划算?
3)规划控制:
下个月想赚1 万元,需要卖多少杯奶茶?怎么控制店员不要浪费牛奶?
4)绩效考核:
怎么奖励那个卖奶茶最多、最省材料的店员?
成本管理会计的核心是“为企业内部管理服务”,目标是“规划未来、支持决策、控制过程、
提升效益”。
二、整本书的核心逻辑:解决企业管理的三大问题
1. 第一问:产品成本是多少?——(成本核算篇:第二章)
这是基础。就像你知道一件商品的进价,才能决定卖价。
核心任务:
把生产过程中杂七杂八的花费(材料、工人工资、机器折旧等),合理地“分
摊”到每一件产品上。
关键词:
产品成本、完工产品、在产品、品种法、分批法、分步法。
2. 第二问:我们该怎么赚钱?——(规划与决策篇:第三、四、五章)
知道成本后,就要用这些信息来做更聪明的决策。
核心思想:
将成本按“性态”分类,这是管理会计的基石。
o 变动成本:
跟着产量走。比如奶茶卖得越多,用的牛奶茶叶就越多。
o 固定成本:
不管产量多少都要花。比如店租、经理工资。
强大工具①- 本量利分析:
解决“卖多少杯奶茶才能不亏本?(保本点)”和“想赚5000
元需要卖多少杯?(目标利润)”。
强大工具②- 短期决策:
解决“亏损的产品要不要停产?”、“特别便宜的订单该不该
接?”等问题。
核心原则是:只考虑与决策相关的成本和收入,过去的沉没成本不重要。
3. 第三问:我们干得怎么样?——(控制与业绩评价篇:第六、七、八、九、十章)
全面预算:
就是企业的“年度计划”,用数字表示,比如“明年计划销售收入100 万,
成本控制在70 万”。
标准成本与差异分析:
先定个“标准”,比如“一杯奶茶的标准糖量是10 克”。实际用了
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
3
12 克,就是“不利差异”,需要找出原因并改进。
责任会计:
把大公司划分成不同的责任中心(如成本中心、利润中心、投资中心),
像给每个部门经理划一块“责任田”,分别考核。
业绩评价:
o
EVA:衡量企业为股东真正创造了多少价值,利润高不等于创造价值,只有利润高于资本
成本时才创造价值。
o
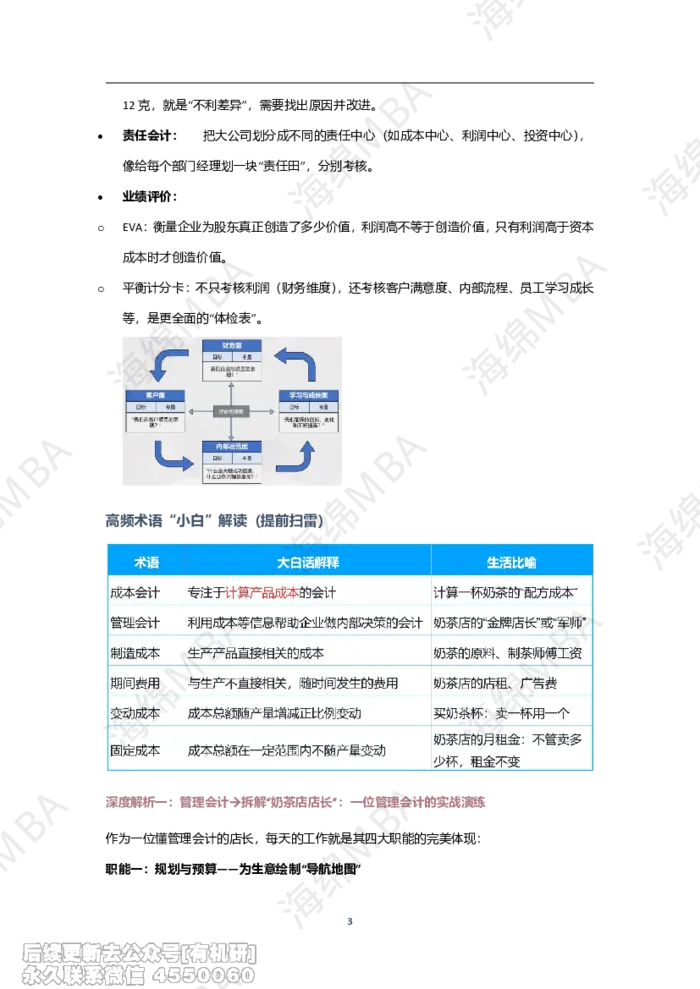
平衡计分卡:不只考核利润(财务维度),还考核客户满意度、内部流程、员工学习成长
等,是更全面的“体检表”。
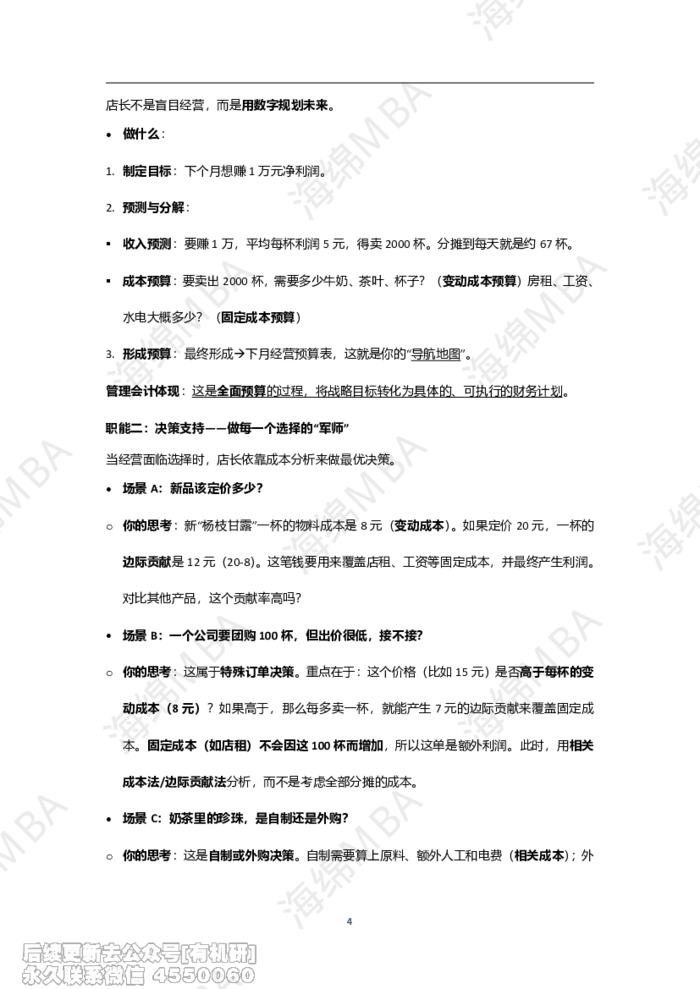
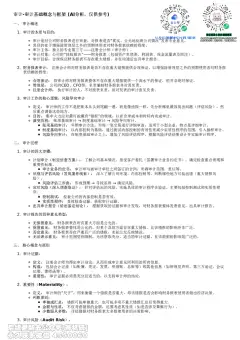
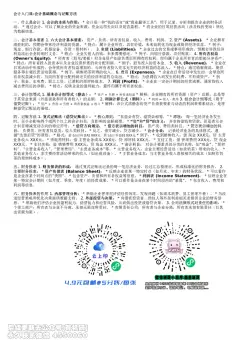
高频术语“小白”解读(提前扫雷)
深度解析一:管理会计拆解“奶茶店店长”:一位管理会计的实战演练
作为一位懂管理会计的店长,每天的工作就是其四大职能的完美体现:
职能一:规划与预算——为生意绘制“导航地图”
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
4
店长不是盲目经营,而是用数字规划未来。
做什么:
1. 制定目标:下个月想赚1 万元净利润。
2. 预测与分解:
收入预测:要赚1 万,平均每杯利润5 元,得卖2000 杯。分摊到每天就是约67 杯。
成本预算:要卖出2000 杯,需要多少牛奶、茶叶、杯子?(变动成本预算)房租、工资、
水电大概多少?(固定成本预算)
3. 形成预算:最终形成下月经营预算表,这就是你的“导航地图”。
管理会计体现:这是全面预算的过程,将战略目标转化为具体的、可执行的财务计划。
职能二:决策支持——做每一个选择的“军师”
当经营面临选择时,店长依靠成本分析来做最优决策。
场景A:新品该定价多少?
o 你的思考:新“杨枝甘露”一杯的物料成本是8 元(变动成本)。如果定价20 元,一杯的
边际贡献是12 元(20-8)。这笔钱要用来覆盖店租、工资等固定成本,并最终产生利润。
对比其他产品,这个贡献率高吗?
场景B:一个公司要团购100 杯,但出价很低,接不接?
o 你的思考:这属于特殊订单决策。重点在于:这个价格(比如15 元)是否高于每杯的变
动成本(8 元)?如果高于,那么每多卖一杯,就能产生7 元的边际贡献来覆盖固定成
本。固定成本(如店租)不会因这100 杯而增加,所以这单是额外利润。此时,用相关
成本法/边际贡献法分析,而不是考虑全部分摊的成本。
场景C:奶茶里的珍珠,是自制还是外购?
o 你的思考:这是自制或外购决策。自制需要算上原料、额外人工和电费(相关成本);外
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
5
购则是直接采购价。比较哪个方案总成本更低。注意,店里空闲的设备和人力如果不用
也浪费了,这就是考虑机会成本。
管理会计体现:这是短期经营决策的核心,运用了成本性态分析(变动/固定)、边际贡献、
相关成本、机会成本等工具,确保决策是“向钱看”的。
职能三:过程控制——当敏锐的“监控探头”
预算和计划再好,执行中也会出偏差。店长要实时监控并纠偏。
做什么:
1. 设定标准:规定一杯“标准珍珠奶茶”应用糖10 克,用奶200 毫升。这就是标准成本。
2. 衡量实际:实际制作中,有的店员用了12 克糖,有的用了190 毫升奶。
3. 差异分析:
糖用量差异:多用2 克,是浪费(不利差异)?还是顾客要求多加糖(合理差异)?
奶用量差异:少用10 毫升,是偷工减料(不利差异,影响品质)?还是用了更浓的奶(需
重新定标准)?
4. 采取行动:根据分析,对浪费的店员进行培训,或对偷工减料的行为进行处罚。
管理会计体现:这就是标准成本控制与差异分析的闭环管理。确保实际运营不偏离预设的轨
道和标准。
职能四:绩效评价——做公正的“考核官”
月底,对生意和人员进行评估。
评价生意:用平衡计分卡思维看
o 财务维度:最终赚了1.2 万,比目标1 万还好!这是财务成果。
o 顾客维度:外卖平台评分是上升了还是下降了?顾客复购率如何?
o 内部流程:出杯速度提高了吗?原料浪费率降低了吗?
o 学习与成长:店员学会做新品了吗?你有没有学到新的营销方法?
评价员工:
o 将吧台、水台划为成本中心,考核其物料消耗是否在标准内。
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
6
o 将负责线上运营的同事视为收入中心或利润中心,考核其带来的销售额或毛利。
管理会计体现:运用了责任会计(划分责任中心)和平衡计分卡等工具,进行多维度绩效评
价,驱动长期改善。
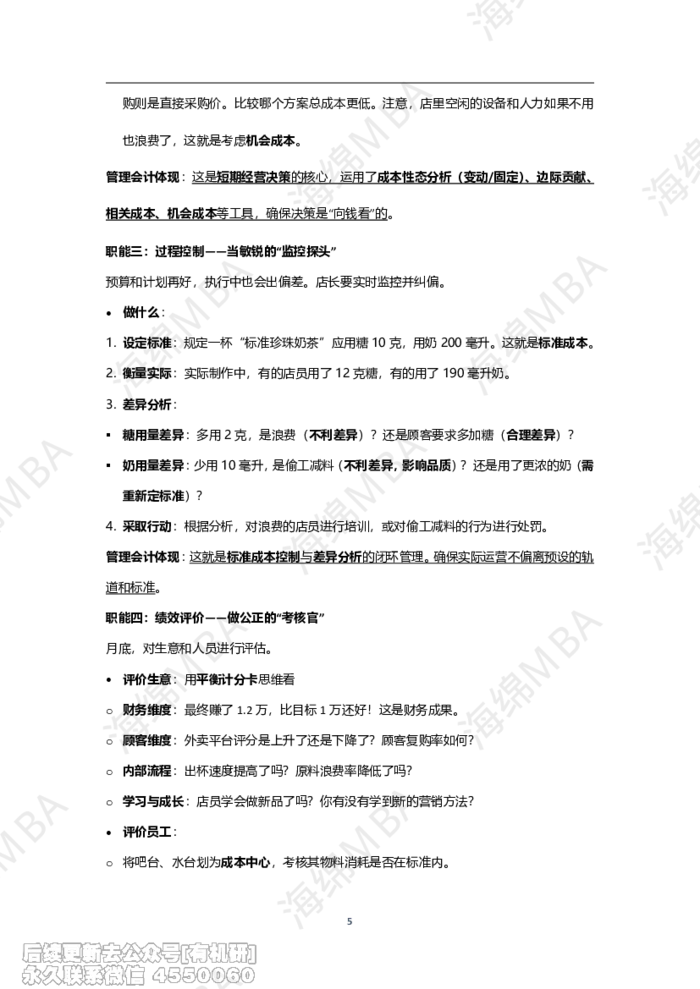
总结对照表
最终结论:
1.
一个优秀的“奶茶店店长”,本质上就是一位优秀的管理会计师。
2.
会用数字规划生意(预算)、用数据做选择(决策)、用标准控过程(控制)、用多
维视角看成果(评价)。
3.
管理会计的本质:它不是一套远离经营的复杂计算,而是一套内嵌于经营决策、旨在
提升价值的思维模式和工具箱。
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
7
深度解析二:边际贡献
1. 核心定义边际贡献,最通俗的理解就是:销售收入减去变动成本后,剩下的那部分钱。
销售收入:你卖东西收到的钱。
变动成本:因为卖这件产品而直接发生的、会随之等比例增加的成本。
边际贡献
= 销售收入- 变动成本
2. 关键解读:这笔“剩下的钱”是干什么用的?这笔“剩下的钱”(边际贡献)有一个神圣的
使命:用来覆盖(弥补)企业的固定成本。
如果总的边际贡献> 总的固定成本,企业就盈利了
如果总的边际贡献= 总的固定成本,企业就不赚不赔(保本)
如果总的边际贡献< 总的固定成本,企业就亏损
边际贡献是产品为弥补企业固定成本和最终盈利所做出的“贡献”。它衡量的是产品的“盈利
能力”或“创利能力”。
3. 一个重要的对比:边际贡献vs. 最终利润
边际贡献
只扣除了随产量/销量变动的成本,还没有扣除固定成本。它更直接地反映
了产品本身的盈利潜力。
最终利润
是在边际贡献的基础上,再扣除所有固定成本后得到的。
简单记:边际贡献是“毛贡献”,利润是“净收益”。
【举例】以“外卖咖啡店”为例
通过一个开在写字楼下的外卖咖啡店的例子,把边际贡献“演”出来。
场景设定:
一杯拿铁咖啡售价:
30 元
制作一杯拿铁的变动成本:
o 咖啡豆、牛奶、杯子、杯盖、糖包:共计15 元。
o (这些成本是“做一杯,花一杯的钱”,是典型的变动成本。)
店铺的月度固定成本:
o 房租:10,000 元
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
8
o 店员工资:8,000 元
o 水电杂费:2,000 元
月度固定成本总计:20,000 元
(这些成本不管你这个月卖0 杯还是1000 杯,基本上都要付这么多。)
现在,我们来计算“一杯拿铁”的边际贡献:
1. 单位边际贡献
公式:单位边际贡献= 单价- 单位变动成本
计算:30 元/杯- 15 元/杯= 15 元/杯
大白话解读:每卖出一杯拿铁,在扣除了这杯咖啡直接的物料成本后,能“剩下”15 元钱。
这15 元钱就是这杯咖啡为店铺做出的“贡献”,用来帮忙覆盖每月2 万元的固定开支。
2. 边际贡献总额
公式:边际贡献总额= 单位边际贡献× 销量
情景计算:
o 如果本月卖出2000 杯:边际贡献总额= 15 元/杯× 2000 杯= 30000 元
o 如果本月卖出1500 杯:边际贡献总额= 15 元/杯× 1500 杯= 22500 元
o 如果本月卖出1000 杯:边际贡献总额= 15 元/杯× 1000 杯= 15000 元
3. 连接边际贡献与利润(这是最关键的环节!)
公式:利润= 边际贡献总额- 固定成本总额
情景分析:
o 卖出2000 杯时:利润= 30000 元- 20000 元= 盈利10000 元
o 卖出1500 杯时:利润= 22500 元- 20000 元= 盈利2500 元
o 卖出1000 杯时:利润= 15000 元- 20000 元= 亏损5000 元
【决策启示】这个计算过程揭示了几个惊天大秘密:
1. 保本点(够本点):当边际贡献总额刚好等于固定成本时,利润为0。
本例中,保本点销量= 固定成本/ 单位边际贡献= 20000 元/ 15 元/杯≈1333 杯。
只要月销量超过1333 杯,就开始赚钱了!
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
9
2. 亏损产品是否停产的依据:假如店里还有一种“冷泡茶”,售价18 元,变动成本12 元,
边际贡献是6 元。虽然它利润薄,但只要它的边际贡献是正数(>0),卖一杯就能贡献6
元来覆盖固定成本。如果停产,这6 元的贡献就没了,固定成本一点不会少,总利润反
而会下降!
决策原则是:只要边际贡献>0,即使亏损,也可能要继续生产。
【总结与升华】
记住这个核心逻辑链,就能理解大部分短期经营决策:
销售收入
→减去变动成本
→得到边际贡献
→减去固定成本
→得到利润
“边际贡献”是分析企业盈亏、做出正确经营决策的“超级武器”。
深度解析三:标准成本
大白话解释:成本的“标尺”或“及格线”
1. 标准成本是企业在成本管理上的这把“标尺”或“及格线”。
它不是在生产经营过程中实际发生的成本,而是企业在开始生产前,通过科学的调查和分析,
为生产一件产品所预先制定的“应该发生的成本”。
2. 它回答了一个关键问题:“在我们目前的生产效率和管理水平下,生产一件合格产品,到
底应该花多少钱?”
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
10
3. 它的核心目的不是记账,而是“对标”和“改进”:有了这把“标尺”,企业就可以将实际成本
与它进行比较。
【举例】回归“奶茶店”
再次回到“奶茶店店长”的场景,看看标准成本是如何制定和应用的。
1. 制定标准成本:确立“黄金配方”
作为店长,为了保证品质、控制成本和计算利润,必须为每一杯奶茶制定一个“黄金配方”
和“标准成本卡”。
以“标准珍珠奶茶”为例:
o 直接材料标准:
茶叶:20 克,标准单价0.1 元/克→标准成本:2 元
牛奶:150 毫升,标准单价0.04 元/毫升→标准成本:6 元
珍珠:50 克,标准单价0.06 元/克→标准成本:3 元
糖浆:25 毫升,标准单价0.02 元/毫升→标准成本:0.5 元
杯子/封口膜/吸管:一套→标准成本:1 元
直接材料标准成本小计:12.5 元
o 直接人工标准:
规定制作一杯奶茶的标准工时是2 分钟。
店员的小时工资标准是30 元/小时(即0.5 元/分钟)。
直接人工标准成本:
2 分钟/杯× 0.5 元/分钟= 1 元/杯
o 制造费用标准(如水电、设备折旧):
根据历史数据分摊,预计每杯应分摊0.5 元。
制造费用标准成本:0.5 元/杯
汇总:一杯“标准珍珠奶茶”的标准成本= 12.5 元(材料)+ 1 元(人工)+ 0.5 元(制
造费用)= 14 元
这把“尺子”告诉你:在现有的运营效率下,每做一杯珍珠奶茶,成本应该控制在14 元。
2. 应用标准成本:进行“差异分析”(发现问题)
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
11
月底到了,盘点一下实际经营情况。
情景:
本月实际制作了1000 杯珍珠奶茶。
实际总成本:
15000 元。
标准总成本(按应产量计算):
14 元/杯× 1000 杯= 14000 元。
总成本差异:
15000 元- 14000 元= 1000 元(不利差异)
问题来了:
实际成本比标准高了1000 元!这1000 元的“不利差异”是哪里来的?是糖放
多了?还是牛奶浪费了?或者是店员动作太慢?
3. 深入分析差异:追溯“病根”(分析问题)
直接材料价格差异:
o 问题:
发现本月牛奶供应商涨价了,实际进价是0.045 元/毫升,比标准(0.04 元/毫
升)贵了。
o 影响:
由于牛奶涨价,导致成本超支。
直接材料用量差异:
o 问题:
抽查发现,新来的店员不熟练,每杯牛奶实际用了160 毫升,比标准(150 毫
升)多用了10 毫升。
o 影响:
由于用量浪费,导致成本超支。
直接人工效率差异:
o 问题:
由于订单密集,新手店员忙中出错,平均做一杯茶要3 分钟,比标准(2 分钟)
慢了1 分钟。
o 影响:
工时延长,人工成本增加。
4. 采取行动:对症下药(解决问题)
根据差异分析结果,应采取精准的措施:
1)针对材料价格差异:
与采购部门沟通,寻找更优的牛奶供应商,或与现有供应商谈
判。
2)针对材料用量差异:
对新手店员进行标准化培训,使用量杯等工具严格控制投料。
3)针对人工效率差异:
优化制作动线,加强排班管理,在高峰时段增派人手。
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵
12
【总结与升华】标准成本系统的意义
记住:
1.
标准成本不仅仅是一个数字,它是一套完整的成本管理系统
2.
精髓在于“比较”和“分析”
3.
通过将实际业绩与预设标准进行比较产生的差异,是向管理者发出的最直接、最有力
的信号,指引着管理改善的方向
给学员的寄语
1. 不要被厚厚的教材和复杂的公式吓倒。
2. 把上述框架和逻辑理顺,正式学习时你就会发现,所有章节都是在为这个逻辑链条添砖
加瓦。
祝你学习顺利,成功上岸!
海绵MBA
MBA
绵MBA
海绵MBA
海绵MBA
绵MBA
海绵MBA
海绵MBA
海绵M
海绵MBA
海绵MBA
海绵M
海绵