ARTICLE · 1003209
我只用一张Excel表,就把家庭财务管得明明白白
我只用一张Excel表,就把家庭财务管得明明白白去年底我和家人做了次家庭财务复盘,发现在我们家不能归入该栏目下的消费中,一共花费了接近38000元。 什么是不能归类呢?虽然花钱了,但是说不出钱花在什么地方。 这大约等于我两个月的基本工资。其实那天晚上我在书房里看着电脑屏幕,感觉有些迷糊。我是做管理工作的人,每天盯着别人的工作预算和执行情况,自己的钱却漏洞百出。 我并不是没有尝试过记账APP。用了三个,时间最长的一个坚持了四个月。哪里出了问题呢?太细了。每一份都要进行分类、打标签、拍小票的工作,弄得好像在做审计一样。我是996工作的中年人,在下班之后回到家已经是晚上八点半了,哪里还有心思去做对账的事情。 后来我明白了这样一个道理:记账的目的并不是为了记载,而是为了进行控制。 到2025年1月份的时候,我花了半天的时间,在Excel中搭建了一份表格。现在已经使用了将近一年半的时间,我们家的财务状况已经比过去的五年更加清晰明了。 该表格的主要逻辑就只有三列:固定支出、弹性支出、结余。 固定开支有以下十二项:房贷8500元、车位费350元、物业费280元、孩子的学费平均每月为2600元、保险平均每月为1200元、水电气煤气网络费用大约每个月600元左右………每年只做一次调整就可以,基本上不会变动。我家固定的开支每个月大约是16800元。 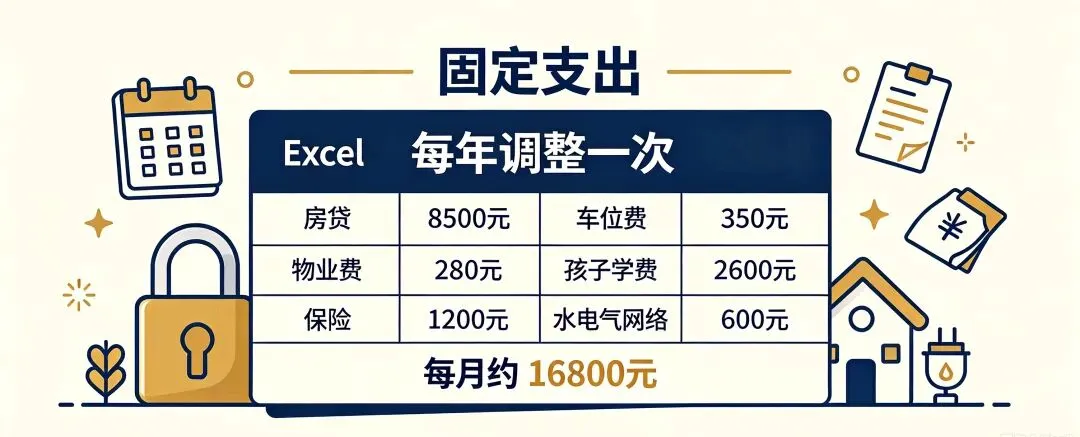
弹性支出我会分成四大部分来计算:吃(包括外卖、买菜等)、穿(包含孩子衣服)、出行(包括汽油费、停车费、打车费)、杂项。不再细分。每个月开始的时候我就会在表格中填写一个预算数值,在月底的时候再填写实际发生的金额。 我认为最核心的设计就是杂项——我把这个设计设置了一个硬性上限,每个月不能超过两万元。超了之后,下个月就要从其他地方扣除相应的费用来弥补了。 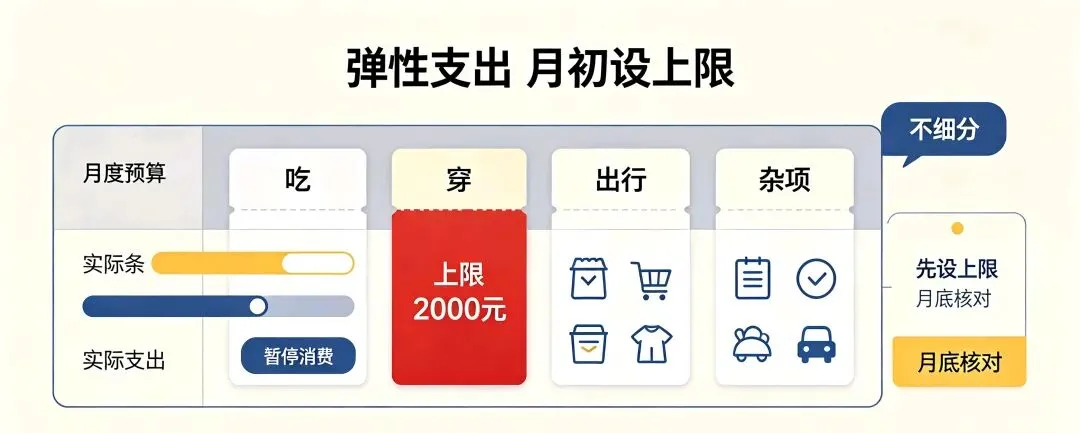
为什么是2000年呢?我对2024年的这3.8万元无法归类的支出进行了一番复盘,发现在其中大部分都是临时起意购买的东西:买了一个扫地机器人来代替传统的拖把;买了一个不太常用的投影仪;几次冲动购物买的衣服。平均到每个月的话就是3100元左右。直接把1100块钱砍掉,强迫自己在花每一笔钱之前都问一声:下个月我还觉得这笔钱值吗? 其实这就是一种节俭的方式,在冲动消费之前给自己加一个刹车。 结余那一列就比较简单了——把收入减去前面两列的结果就是结果。我并没有设立储蓄的目标。 这和网络上理财博主的说法不同。我也尝试过给自己的目标设定KPI,比如说每个月要存八万元。结果呢?连续两个月没有达到标准,人就会泄气,觉得自己反正也存不下来,干脆摆烂。 后来我又想了一个办法:不设目标,只看趋势。只要结余那一列的数据为正数,并且12个月的移动平均也在上升就可以。 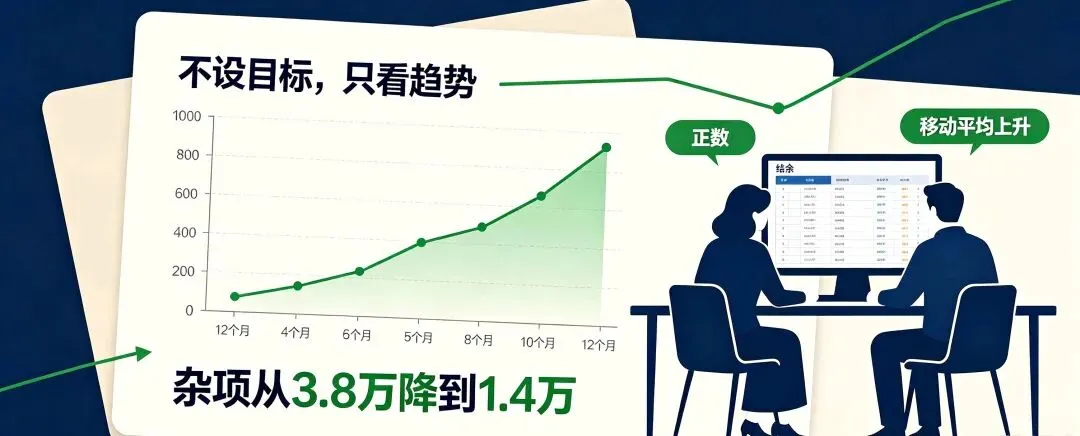
其实这个逻辑是我在项目管理中借用过来的——不能要求每一个冲刺周期都能完美完成,但是要保证整个项目的进度条一直在向前推进。 使用了这张表格一年多半的时间,其中一些实际的变化如下: 到2025年年底为止,我们家杂项开支由原来的3.8万元降到现在的1.4万元。并不是靠着忍耐,而是被2000这个上限所驱使,在每一次消费之前都会暂停两秒钟。 我的妻子刚开始的时候觉得麻烦,但是现在她每个月都会主动和我核对一下数字。她说的一句话给我留下了很深的印象:以前认为钱花得很快是由于收入低,现在才明白这是因为没有界限。 我认为她说到了重点上。管理资金这件事和管理团队是一样的,并不是人不行,而是流程没有。不给消费画出界限的话,那么它就会像水一样渗透到所有的裂缝中去。 我并没有把这张表格的模板文件发给任何人,因为每个家庭固定的开支项目都是不一样的。但是逻辑我已经全部说了:固定的那部分每年确定一次,可变的部分每个月初给出预算,月底再根据实际情况进行调整,而各种杂七杂八的东西则有一个明确的最大值,并且不会有任何目标去追求它,只会随着时间的变化来观察它的变化趋势。 用一个空的Excel文件,在半个小时之内就可以搭建起来。 每月花费十分钟的时间来诚实地对待这些数据。 现在你家里有多少块钱是有人在管理的吗?有没有一条很明确的规定呢?