夜雨聆风学习资料网

ARTICLE · 1005021

主体文档与本地文档的巅峰对决(第三十六季)
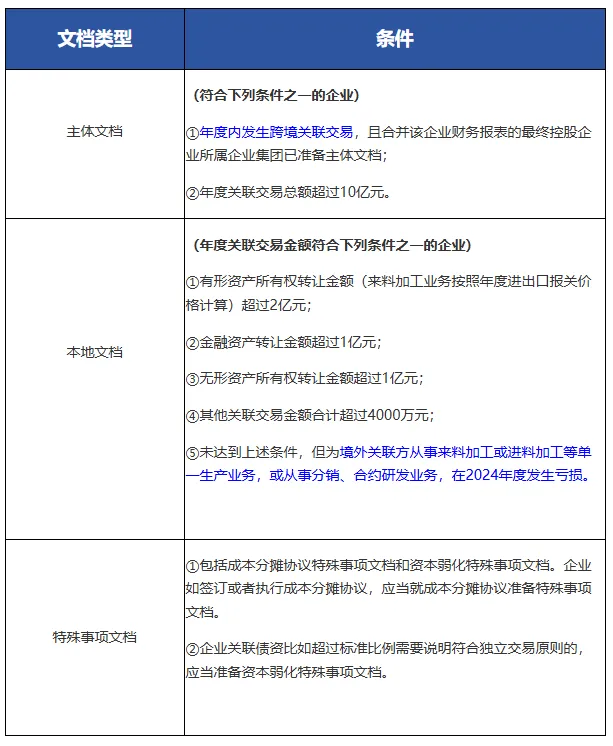
主体文档与本地文档的巅峰对决(第三十六季)
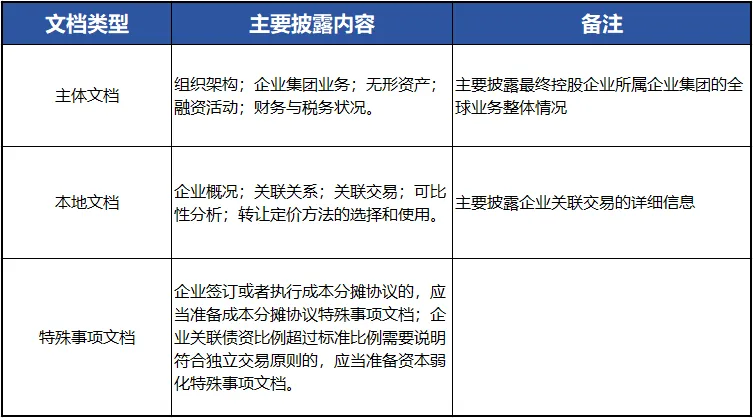
一、三头文档
二、搬砖内容
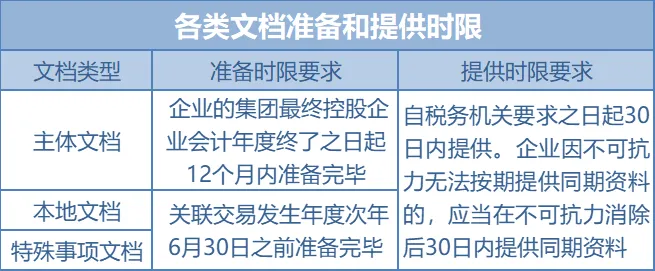
三、搬砖时限
四、开始对决
1、势力范围

除了税务叔叔,海关叔也会要本地文档。甚至在年审、上市过程中,也会收集本地文档,审核关联交易的合理性,如果被认为关联交易不合理,背锅保安可能会计提税金,交易所也可能否决公司的上市申请。
小胖提示:上市公司合并报表体现的是境内外公司的合并利润,属于小会计意淫的模拟,而非境内公司的应纳税所得额。

毕竟,上市公司分红可是以母公司的未分配利润为分配基数的(需遵循公司法)。
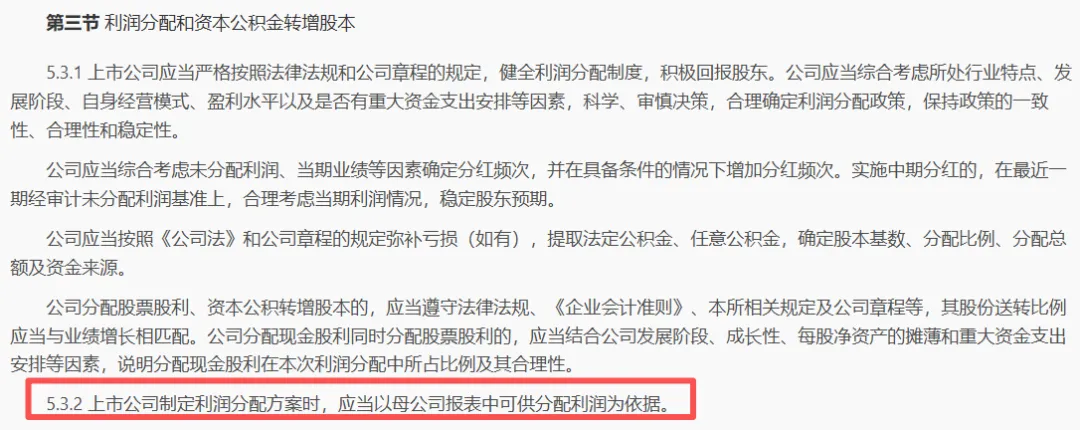
所以、江湖谣传美股港股公司都是要找四大天王出具本地文档的,毕竟涉及了境内外分钱问题、可马虎不得。
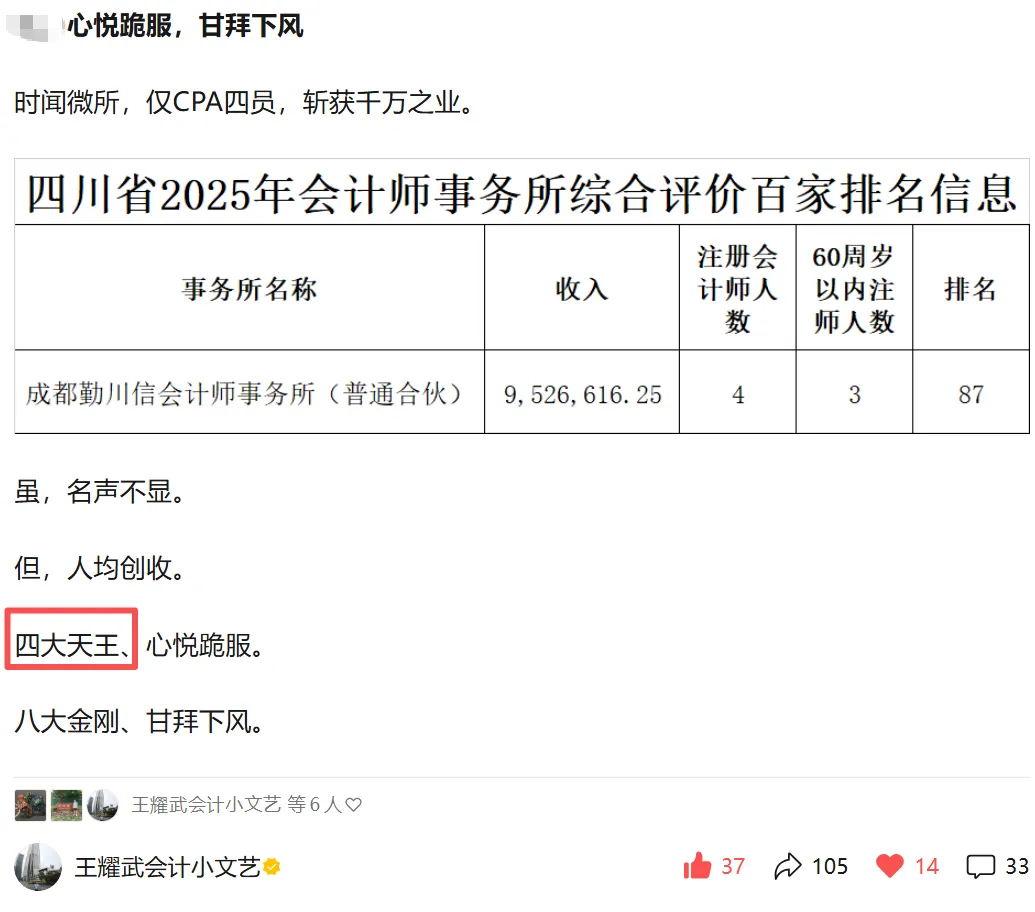
甘拜下风:4名注册会计师0助理,年创收千万。

2、统一姿势

跨国大佬不仅要制造本地文档,还要生产主体文档、特殊文档,同时中国香港以及境外,甚至涉及数十家法人主体。各种报告之间披露的信息、对公司的功能风险资产分析要姿势一致。

3、灵魂拷问

功能、风险、资产分析并非简单的套模板,而是整个文档逻辑链条的基石。

(1)执行了哪些功能?

是单纯的采购执行、销售代理,还是具备研发设计、品牌管理、供应链统筹、客户关系维护等高附加值功能?

(2)承担了哪些风险?

是市场风险、信用风险、库存风险,还是技术风险?是否拥有定价权、库存控制权或客户议价能力?

(3)拥有哪些关键资产?

是自有知识产权、核心客户名单、专属销售渠道,关键生产设备?这些资产是否真实、可控、可量化?

如大胖公司仅作为“贸易商拉皮条”进行关联采购与销售,其功能定位应为“采购执行+销售代理”,风险承担有限,资产投入较少,那么其可比公司应选择具备相似功能与风险特征的贸易型企业,而非拥有自主研发能力或品牌运营能力的贸易企业。

反之,若小胖公司实际承担了产品设计、市场推广和客户管理等核心职能,即便其账面利润不高,也应基于其真实功能与风险,选择更贴近的可比公司,清晰说明价值没有创造利润的逻辑。

4、严禁逆向

功能风险分析还应与转让定价方法的选择相匹配。如采用可比非受控价格法(CUP)时,必须确保可比交易与被测试交易之间在功能、风险、资产及交易条件上高度可比;若采用成本加成法(Cost Plus),则需明确企业是否承担了研发、设计、营销等增值功能。
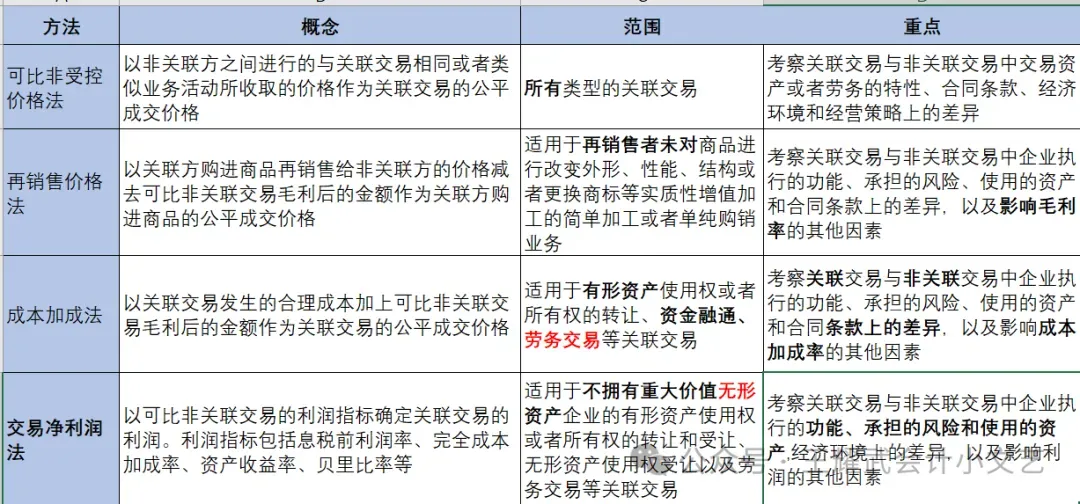
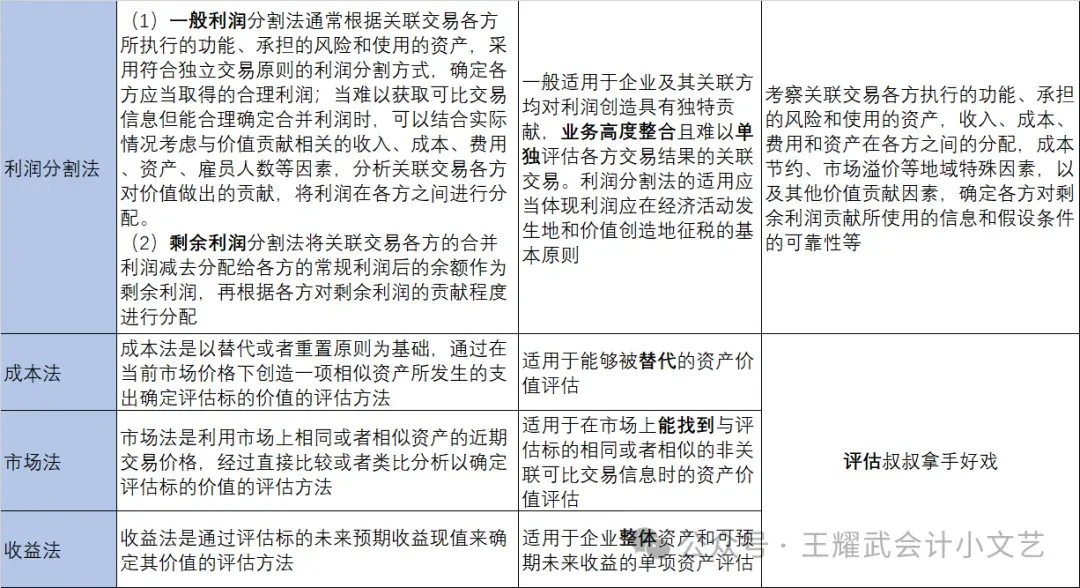
功能风险分析必须以实为本、以证为据,避免为迎合某种利润水平而逆向设计。

5、不得硬凑

在选择可比公司时不得硬核凑数、痴迷大公司等误区。这不仅削弱了分析的说服力,还可能被认定偷奸耍滑,正确的做法应包括:

(1)基于行业、业务模式、产品类型、客户结构、地理区域等维度进行多维度筛选。

(2)优先选择与被测试企业具有相同或高度相似的业务结构、客户集中度、渠道模式、技术壁垒的企业。

(3)对可比公司进行“可比性分析”,包括对功能、风险、资产、交易条件、经济环境等差异进行定性及定量说明。

如若被测试企业为一家专注于高端定制化产品的制造企业,而可比公司中有一家为大规模标准化生产的厂商,尽管两者同属制造业,但其成本结构、定价策略、客户议价能力存在显著差异,此时须在文档中说明该差异,并进行调整。

6、逻辑自洽

本地文档不是堆砌资料的小胖作文,而应一份逻辑严密、层层递进的大佬佳作。从背景介绍、关联交易概述,到FRA分析、可比公司选择、转让定价方法应用、利润水平测算、行业分析、再到特殊因素分析与假设说明等每一环应环环相扣、逻辑自洽。

7、小胖赠文

(1)转让定价

转移定价偷税漏税的巅峰对决
转移定价偷税漏税的巅峰对决(第二季)
转移定价偷税漏税的巅峰对决(第三季)
转移定价偷税漏税的巅峰对决(第四季)
(2)关联交易
假装学习:五步搞定关联申报。
关联交易偷税漏税的巅峰对决
(3)跨境投资
跨境投资偷税漏税的巅峰对决
(4)境外费用
境外费用偷税漏税的巅峰对决
境外费用偷税漏税的巅峰对决(第二季)
(5)对外付汇
对外付汇偷税漏税的巅峰对决
对外付汇偷税漏税的巅峰对决(第二季)
(6)关联申报
同期资料与关联业务往来申报的巅峰对决
同期资料与关联业务往来申报的巅峰对决(第二季)
同期资料与关联业务往来申报的巅峰对决(第三季)
(7)特殊文档

本地文档与特殊文档的巅峰对决

成本分摊与资本弱化的巅峰对决

(8)文档对决

文档神棍:如何才能做好同期资料本地文档?

悼本地文档:本地文档是个什么东东?

主体文档与本地文档的巅峰对决

主体文档与本地文档的巅峰对决(第二季)

主体文档与本地文档的巅峰对决(第三季)

主体文档与本地文档的巅峰对决(第四季)

主体文档与本地文档的巅峰对决(第五季)

主体文档与本地文档的巅峰对决(第六季)

主体文档与本地文档的巅峰对决(第七季)

主体文档与本地文档的巅峰对决(第八季)

主体文档与本地文档的巅峰对决(第九季)

主体文档与本地文档的巅峰对决(第十季)

主体文档与本地文档的巅峰对决(第十一季)

主体文档与本地文档的巅峰对决(第十二季)
主体文档与本地文档的巅峰对决(第十三季)
主体文档与本地文档的巅峰对决(第十四季)
主体文档与本地文档的巅峰对决(第十五季)
主体文档与本地文档的巅峰对决(第十六季)
主体文档与本地文档的巅峰对决(第十七季)
主体文档与本地文档的巅峰对决(第十八季)
主体文档与本地文档的巅峰对决(第十九季)
主体文档与本地文档的巅峰对决(第二十季)
主体文档与本地文档的巅峰对决(第二十一季)
主体文档与本地文档的巅峰对决(第二十二季)
主体文档与本地文档的巅峰对决(第二十三季)
主体文档与本地文档的巅峰对决(第二十四季)
主体文档与本地文档的巅峰对决(第二十五季)
主体文档与本地文档的巅峰对决(第二十六季)
主体文档与本地文档的巅峰对决(第二十七季)
主体文档与本地文档的巅峰对决(第二十八季)
主体文档与本地文档的巅峰对决(第二十九季)
主体文档与本地文档的巅峰对决(第三十季)
主体文档与本地文档的巅峰对决(第三十一季)
主体文档与本地文档的巅峰对决(第三十二季)
主体文档与本地文档的巅峰对决(第三十三季)
主体文档与本地文档的巅峰对决(第三十四季)
主体文档与本地文档的巅峰对决(第三十五季)
(9)支柱二
全球反税基侵蚀(GloBE)规则的巅峰对决
全球反税基侵蚀(GloBE)规则的巅峰对决(第二季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第三季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第四季)
全球反税基侵蚀(GloBE)规则的巅峰对决(第五季)
(10)理论仓库
税务锦囊:国别报告常见问题与解答。
假装学习:特别纳税调整-同期资料准备业务指引(试行)
表格暴击:居民企业境外投资和所得信息申报指南+有关公告+境外投资信息申报表+境外税收热点+企业所得税源泉扣缴导图+受控外国企业(CFC)
反避税小能手:特别纳税调整+跨国利润分配+预约定价安排+成本分摊协议+防范受控外国企业+构建符合增值税特点的反避税+受控外国企业全解。
反避税超级小能手:跨境向关联方融通资金+跨境技术转让+跨国公司利润转移的13个风险点+金融商品转让+跨国公司常见7种避税方法+资本弱化。
同期资料小能手:60个易错点+规范申报+国别报告+做实做细+合规扫盲+可比公司选择+VIE架构+五步搞定+总局2016年第42号+国税发〔2009〕2号
同期资料超级小能手:特别纳税调整实施办法+特别纳税调查调整及相互协商程序管理办法+解答+同期资料准备业务指引(试行)。

相关学习资料