ARTICLE · 1023749
生态系统视角下,AI产业链分析思考

点击上方蓝字关注我们

用生态学的语言来看,AI产业不是一条简单的“链”,而是一个多层营养级、双太阳驱动、强共生关系、快速演化的生态系统。
下面,我把这个生态系统一层一层拆开。
一、AI生态的太阳:三颗能量源
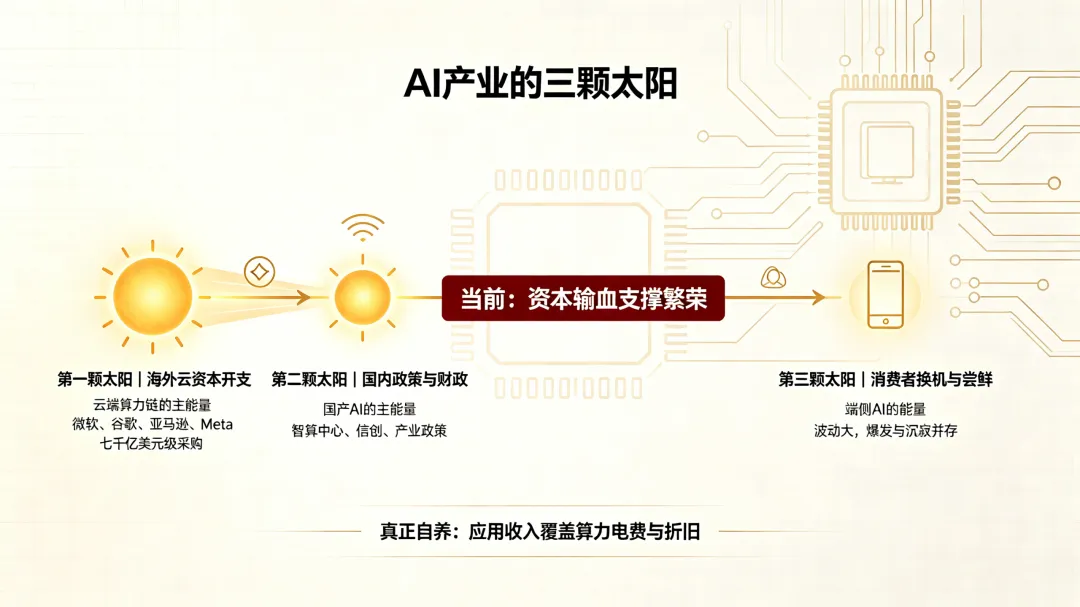
任何一个生态系统,第一性问题都是能量从哪来。AI产业有三颗太阳。
第一颗:海外云厂商资本开支。
这是云端AI的主太阳。微软、谷歌、亚马逊、Meta,每年砸下七千亿美元级别采购AI服务器、建数据中心。它们的资本开支,决定了英伟达、台积电、中际旭创、工业富联的订单。这颗太阳不照A股,但A股的算力链靠它活着。
第二颗:国内政策与财政。
这是国产AI的主太阳。东数西算、智算中心、信创替代,用财政和产业政策为国产芯片、国产服务器、国产大模型输血。这颗太阳的光照强度,决定了寒武纪、海光、中芯国际的成长空间。
第三颗:消费者换机与尝鲜意愿。
这是端侧AI的太阳。AI手机、AI终端的应用需求,决定了端侧芯片、AI原生硬件的生死。这颗太阳最不稳定,可能突然爆发,也可能长期沉寂。
需要注意的是:现在的太阳是资本开支,不是用户付费。AI应用赚的钱,还远不够覆盖算力的电费和折旧。整条链靠输血活着。哪天应用端的钱能自己养活算力,这个生态才算真正自养。在此之前,所有繁荣都是温室里的繁茂。
二、AI生态的无机环境:算力底座
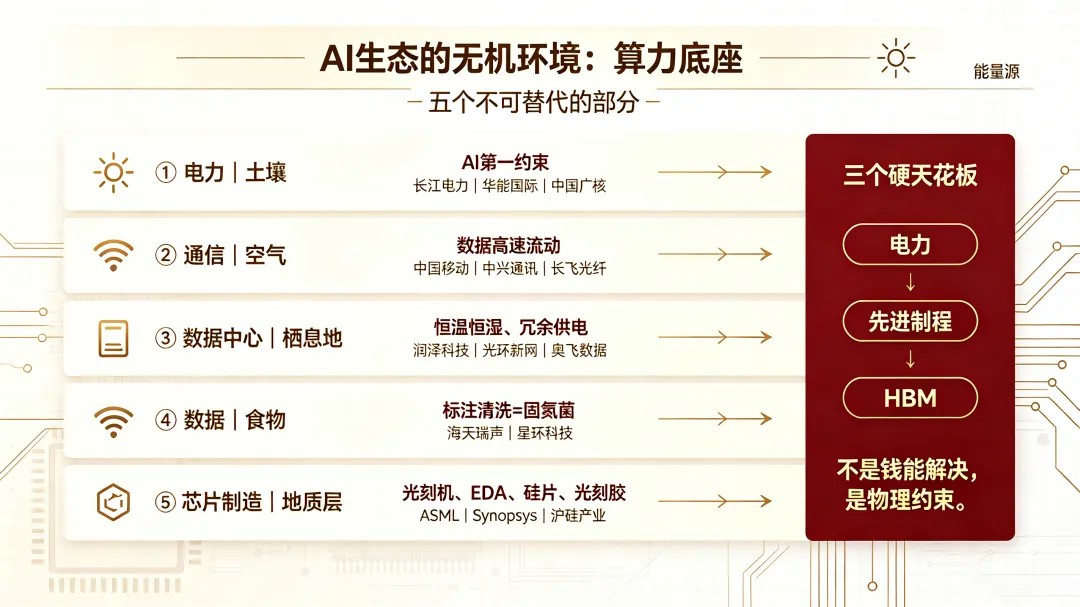
在太阳之下,AI生态需要一套无机环境来承载能量转化。这套环境由五个不可替代的部分构成。
1、电力:AI算力的第一约束。没有稳定、廉价、大规模的电力,所有服务器都转不起来。长江电力、华能国际、中国广核,是AI生态的“土壤”。
2、通信网络:数据要在芯片之间、服务器之间、数据中心之间高速流动。光纤、5G、数据中心内部网络,是AI生态的“空气”。中国移动、中兴通讯、长飞光纤,是这一层的代表。
3、数据中心物理空间:服务器要放在恒温、恒湿、有冗余供电和网络的地方。润泽科技、光环新网、奥飞数据,提供的就是这个“栖息地”。
4、数据:模型的食物。原始数据像土壤里的养分,植物吸收不了,必须先被转化。数据标注、数据清洗做的就是这个转化。海天瑞声、星环科技,扮演的是“固氮菌”的角色——把不可用的数据变成可训练的数据。没有它们,数据再多也是废料。
5、芯片制造基础:这是最深一层的“地质层”。光刻机、EDA软件、高纯硅片、光刻胶——没有这些,AI芯片就是图纸。ASML、应用材料、Synopsys、华大九天、沪硅产业,是这一层的“岩石和矿物”。
无机环境还决定了生态的容纳量——物种再多,环境承载不了就得死。当前有三个硬天花板:电力(十万卡集群的耗电相当于一座县城)、先进制程产能(中芯国际N+2产线年供给极限约260万颗AI芯片,需求是420万颗)、HBM(全球只有SK海力士、三星、美光三家能造)。这三个天花板不是钱能解决的,是物理约束。
三、AI生态的生产者:把能量变成算力
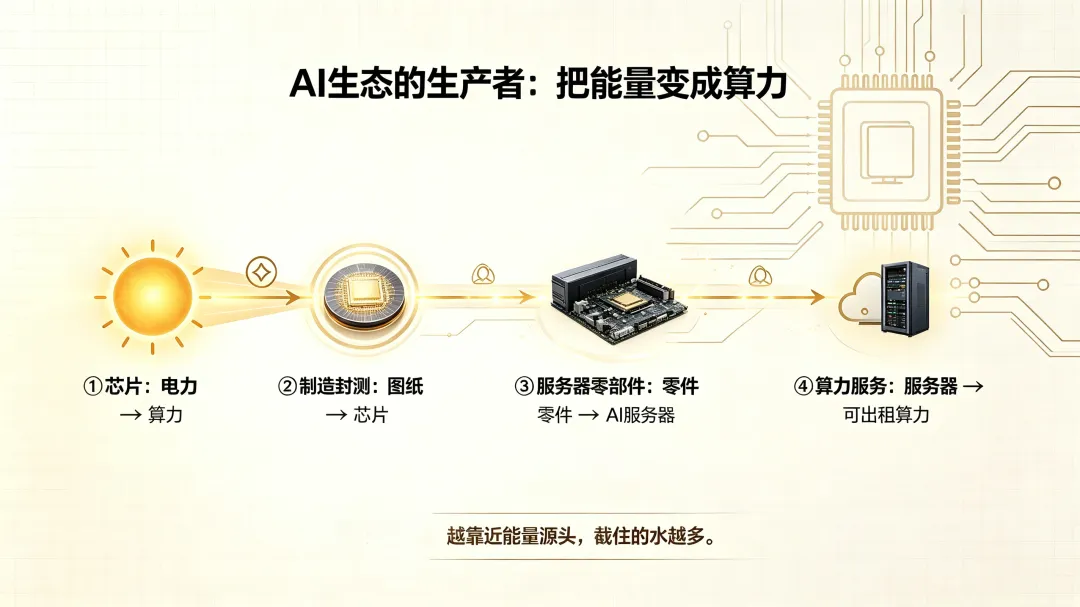
生产者,是把太阳的能量转化为生态基础资源的物种。在AI生态里,生产者就是把资本和电力变成算力硬件的公司。这条生产线分四环。
第一环:AI芯片。
英伟达、AMD、寒武纪、海光、华为昇腾。它们把电力转化为计算能力,是AI生态的初级生产者。没有它们,后面所有营养级都吃不到东西。
第二环:芯片制造与封测。
台积电、中芯国际、长电科技、通富微电。它们把芯片设计图变成实物芯片。它们的工艺水平,决定了芯片的算力上限和功耗下限。
第三环:服务器与关键零部件。
工业富联、浪潮信息、中际旭创、新易盛、沪电股份、胜宏科技、英维克、沃尔核材、麦格米特。它们把芯片、光模块、PCB、铜连接、液冷、电源组装成AI服务器。这一层是A股算力链最密集、弹性最大的环节。
第四环:算力服务。
阿里云、腾讯云、华为云、润泽科技、优刻得。它们把服务器变成可出租的算力。这一环把硬件资产转化为服务,是算力商品化的关键。
能量每传一环都要损耗。英伟达拿走七成毛利,到了组装和运营环节只剩一两成。这就是生态学的能量衰减定律在产业里的样子——越靠近能量源头,截住的水越多。
四、AI生态的消费者:吃掉算力,长出智能
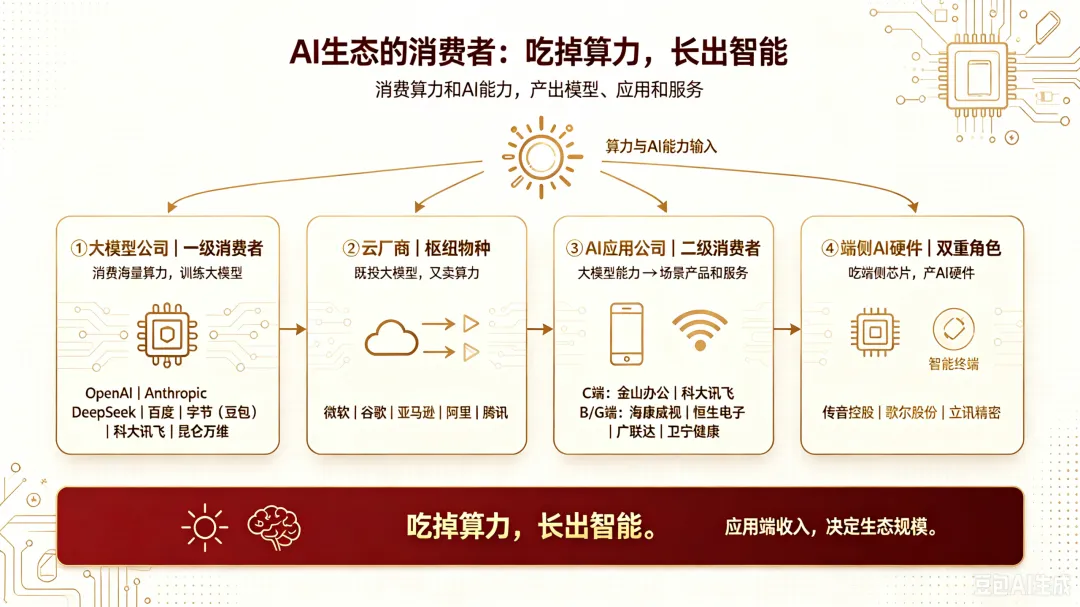
消费者,是消费算力和AI能力,产出模型、应用和服务的物种。
第一类:大模型公司。
OpenAI、Anthropic、DeepSeek、百度、字节(豆包)、科大讯飞、昆仑万维。它们消费海量算力,训练出大模型,是AI生态的一级消费者。它们的训练支出,决定了整个算力链的景气。
第二类:云厂商。
微软、谷歌、亚马逊、阿里、腾讯。它们既是大模型的投资者,又是算力的提供者。它们消费算力,同时向外部出售算力,是AI生态的“枢纽物种”。
第三类:AI应用公司。
面向C端的金山办公、科大讯飞;面向B端和G端的海康威视、恒生电子、广联达、卫宁健康。它们消费大模型能力,转化为具体场景的产品和服务。它们是二级消费者。它们能收到多少钱,最终决定整个生态的规模。
第四类:端侧AI硬件。
传音控股、歌尔股份、立讯精密。它们消费端侧AI芯片,产出AI手机、AI耳机、AI眼镜。它们在端侧生态里既是消费者(吃上游的芯片),又是生产者(产出硬件给人用)。
五、AI生态的分解者:处理残骸和副作用
分解者,是把生态中的残骸重新纳入循环的物种。AI生态里真正的残骸是退役算力。
退役算力的回收降级
GPU三年一代,服务器五年折旧。每一代新平台量产,上一代就进入死亡周期。但旧卡不死,只是降级:算力租赁公司(利通电子、协创数据)把云厂商退役的卡折价收来,租给预算敏感的客户;二手设备流通商把旧服务器卖向下沉市场。这一环让“杀死旧资产”的成本可控——云厂商才敢放开手买新卡。如果这条分解链断了,整个生态的换代会立刻减速。
AI安全
深信服、奇安信、启明星辰。它们防御AI攻击、防止数据泄露、审核AI生成内容。AI越强大,安全需求越大。它们是AI生态的“免疫系统”——不是分解残骸,是对抗入侵。
AI治理与合规
拓尔思、人民网(内容审核)。它们处理AI产生的假新闻、深度伪造、伦理问题。是AI生态的“清道夫”。
六、关键物种与生态位
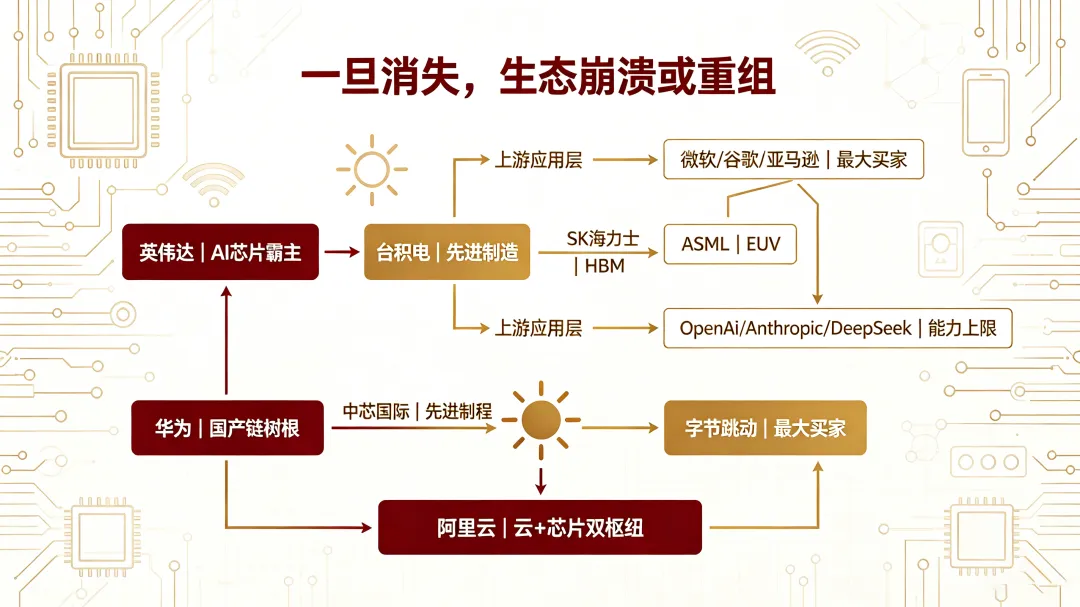
关键物种,是一旦消失、整个生态会崩溃或重组的物种。
1、英伟达:AI芯片的绝对霸主。它不只是硬件供应商,还通过CUDA构建了软件栖息地——几百万开发者活在上面。没有英伟达,全球AI算力瞬间断档。
2、台积电:全球最先进的芯片制造厂。没有它,英伟达、AMD、苹果的芯片都造不出来。
3、SK海力士:HBM三巨头里最强的那家。没有HBM,AI芯片一半的成本和价值直接消失。
4、ASML:全球唯一的EUV光刻机供应商。没有它,台积电也造不出先进芯片。
5、微软/谷歌/亚马逊:AI算力的最大买家。它们的资本开支,是第一颗太阳本身。
6、OpenAI/Anthropic/DeepSeek:大模型前沿,AI应用能力的上限定义者。DeepSeek的特殊之处:它把关键算力底座押在国产芯片上,直接催化了国产链。
在中国生态里,关键物种是:华为(昇腾+CANN生态,国产链的树根)、中芯国际(唯一先进制程)、字节跳动(国产算力最大的买家,DeepSeek之外的需求锚)、阿里云(云+自研芯片的双枢纽)。
结语
AI产业的生态链,不像传统制造业那样线性,而更像一片热带雨林:阳光从三个方向照进来,物种在不同营养级上共生竞争,分解者默默清理每一层的残骸,关键物种一旦倒下,整片森林都会震动。
每一次算力短缺,都是无机环境的容纳量卡了脖子;每一次应用爆发,都是消费者终于开始消化上游积累的能量。AI生态的每一次呼吸,都是能量在无数物种之间流动、转化、循环——而循环能不能闭环,是AI产业链这个生态从温室走向雨林的全部悬念。

END

“地球棋盘”——换一个角度,看懂这个世界。
我们不止于新闻与历史,而是从底层逻辑出发,
拆解人性、经济、产业与地缘格局。
看懂过去,理解现在,推演未来。
关注“地球棋盘”,一起理解正在发生的世界。
长按扫描二维码
关注公众号


