ARTICLE · 1027899
厚鑫资本研究院《2025中国AI教育投资白皮书|千亿赛道提速,GenAI重构教育全链条生态
人工智能正彻底改写教育行业的发展逻辑,从传统的教育数字化升级,迈入AI深度赋能、全链条重塑的全新阶段。在国家教育数字化战略持续落地、生成式AI技术快速迭代的双重驱动下,中国AI教育赛道规模持续扩容、资本热度高涨、行业格局加速迭代,成为教育强国建设的核心增长极。
近日,厚鑫资本研究院发布《2025中国AI教育投资白皮书》,全面复盘中国AI+教育行业发展现状,从市场规模、政策红利、资本流向、竞争格局、出海布局、风险合规六大维度,拆解千亿赛道的发展现状与未来投资逻辑,为教育行业从业者、投资人梳理行业核心趋势。
中国AI教育投资白皮书
CHINA AI-IN-EDUCATION INVESTMENT WHITE PAPER · 2025
厚鑫资本研究院深度行业研究 · 投资参考
从“教育数字化”到“AI+教育”——剖析千亿赛道的市场规模、政策红利、资本流向、竞争格局与未来投资逻辑。
6500–8200亿元 2025年智慧教育市场规模区间
37% CAGR GenAI+教育(2025–2028E)
22% 2025全球AI教育融资中国占比
执行摘要
AI 正从教育领域的“辅助工具”跃迁为重塑教、学、练、评、管全链条的“新基建”。在《教育强国建设规划纲要(2024—2035年)》与“国家教育数字化战略行动 2.0”牵引下,中国已成为全球 AI 教育投入最大、增速最快的单一市场,占全球智慧教育投入比例超过 30%。核心结论如下:
市场体量跃迁:2025 年中国智慧教育市场规模约 6500–8200 亿元,其中 GenAI+教育产品服务规模达 3442 亿元,预计以 37% 年复合增长率在 2028 年迈向 8910 亿元;教育智能硬件达 1125 亿元,AI 学习机突破 320 亿元。
资本向技术底座集中:2025 年全球 AI 教育融资总额 87 亿美元,中国境内事件占比约 22%;AI+教育成为 2024 年教育行业投融资最热细分(21 起居首)。
大模型重塑供给:好未来九章、科大讯飞星火、网易有道子曰、作业帮银河、松鼠 AI 的 LAM 等教育垂类大模型密集落地,从“通用问答”走向“苏格拉底式启发 + 知识图谱 + 学情诊断”的纵深。
竞争格局哑铃化:市场呈“头部品牌/资金 + 长尾灵活创新”的哑铃结构,生态化、全场景方案成为续费护城河。
出海新周期:作业帮 Question.AI、字节 Gauth、猿力 Uknow.AI 等产品覆盖全球百余国家,中东、东南亚成为蓝海。
风险与监管:数据安全、未成年人隐私、算法偏见、过度依赖与“双减”合规构成投资护栏;2025 年移动学习终端“新国标”已实施。
注:数据综合自教育部公开文件、艾瑞咨询、中国信通院、华经产业研究院、IDC、赛迪、艾媒咨询、多鲸、IT 桔子、Precedence Research 等公开来源,口径差异已在正文标注,仅供研究参考,不构成投资建议。
01 市场概况:千亿赛道的多维测算
AI 教育不是孤立赛道,而是嵌套在“智慧教育—教育信息化—教育智能硬件”多层市场中的增长引擎。不同机构统计口径差异较大,投资人需先厘清“盘子”的边界。
1.1 总盘子:广义智慧教育 6500–8200 亿
由于统计口径不同,行业对 2025 年中国市场规模存在多个版本:中国信通院/艾瑞咨询测算为 8220 亿元(同比 +16.3%),信创纵横/信创咨询测算为 6464 亿元,华经产业研究院 2024 年智能教育规模约 3693.9 亿元。综合多方,2025 年市场落在 6500–8200 亿元区间,并有望在 2026 年突破 9200 亿元。
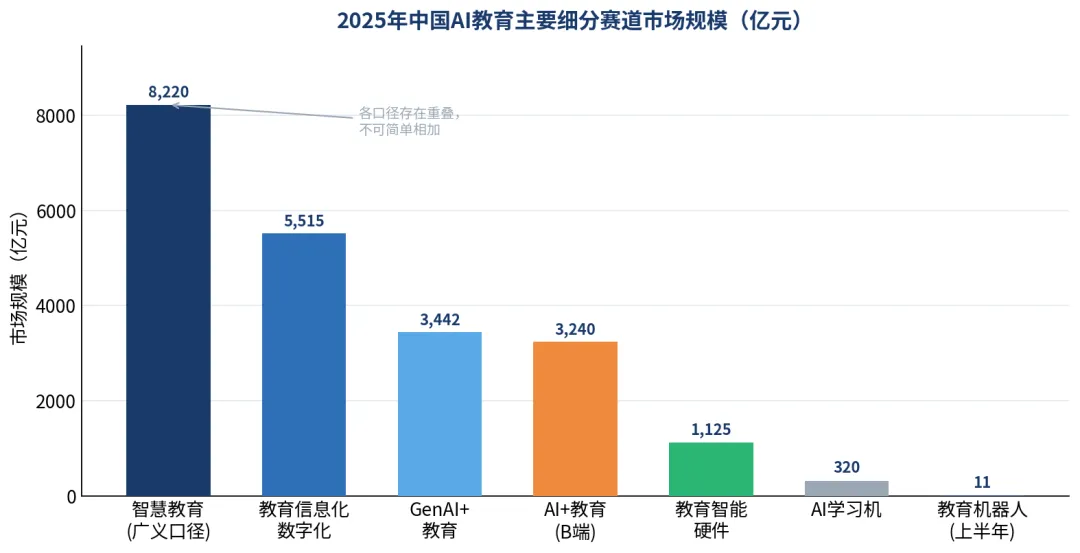
图 1:2025 年中国 AI 教育主要细分赛道市场规模(亿元)。注:各口径存在重叠,不可简单相加。
1.2 增长引擎:GenAI 与智能硬件双轮驱动
AI 学习机是增长最快的硬件细分:赛迪数据显示 2024 年行业规模 250 亿元、2025 年突破 320 亿元、2027 年有望达 450 亿元;教育机器人快速起量,IDC 显示 2025 上半年硬件销售额 10.7 亿元(同比 +12.5%),2029 年预计 39.3 亿元。
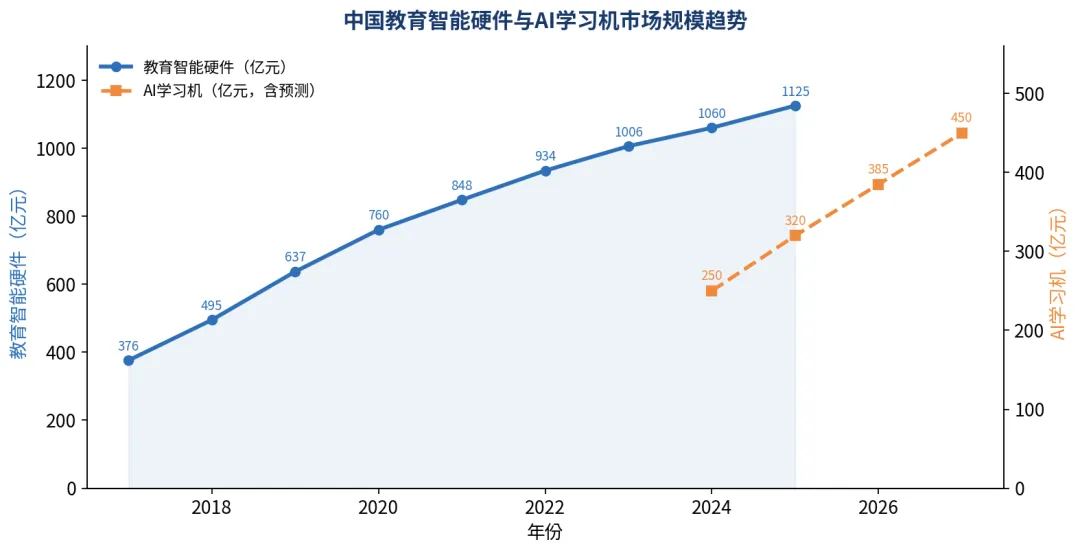
图 2:教育智能硬件(左轴)与 AI 学习机(右轴)市场规模趋势。
1.3 B 端市场:G 端/校端付费意愿加速释放
AI+教育 B 端市场从 2020 年 1420 亿元增至 2025 年约 3240 亿元,2027 年预计达 4770 亿元,复合增速保持在 20% 以上。
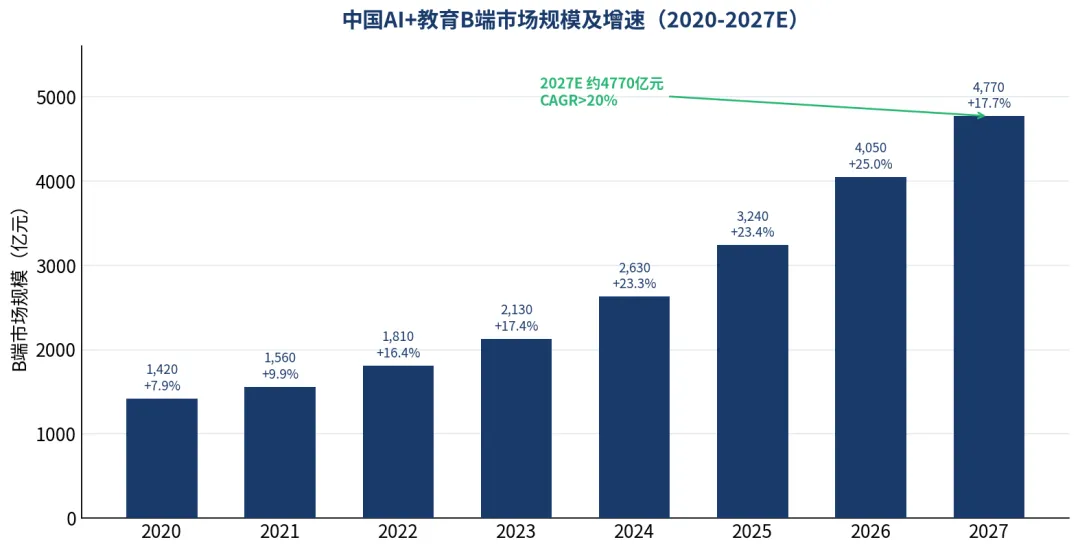
图 3:中国 AI+教育 B 端市场规模及增速(2020–2027E)。
口径提示:本白皮书区分三层——① 广义“智慧教育/教育信息化”(含大量非 AI 的数字化基建);② “GenAI+教育”与“AI+教育”(真正由人工智能驱动的增量);③ “教育智能硬件/AI 学习机”等硬件载体。投资判断应聚焦②与③的增速与市占变化。
02 政策驱动:从“教育数字化”到“AI+教育”
政策是 AI 教育在中国落地的最强外生变量。2024 年以来,顶层规划、专项意见、应用指南与国家标准密集出台,构成“规划—行动—规范—标准”四位一体的制度框架。
“坚持应用导向、治理为基……促进人工智能助力教育变革,加快形成泛在可及的终身教育体系。”——教育部等九部门《关于加快推进教育数字化的意见》(教办〔2025〕3号)
2.1 平台基石:国家智慧教育公共服务平台
截至 2025 年 4 月,国家智慧教育平台累计注册用户突破 1.64 亿,页面浏览量超 613 亿,访问用户来自 220 多个国家和地区;汇聚中小学资源 11 万余条、职教在线精品课 1.13 万余门、高教优质在线课 3.1 万门。
03 投资图谱:资本流向与融资结构
一级市场经历“双减”后的出清与重构,资金显著向“AI+教育”、智能硬件与职业教育三大方向聚拢,且更偏好具备底层技术(大模型、自适应算法)与已验证商业模式的标的。
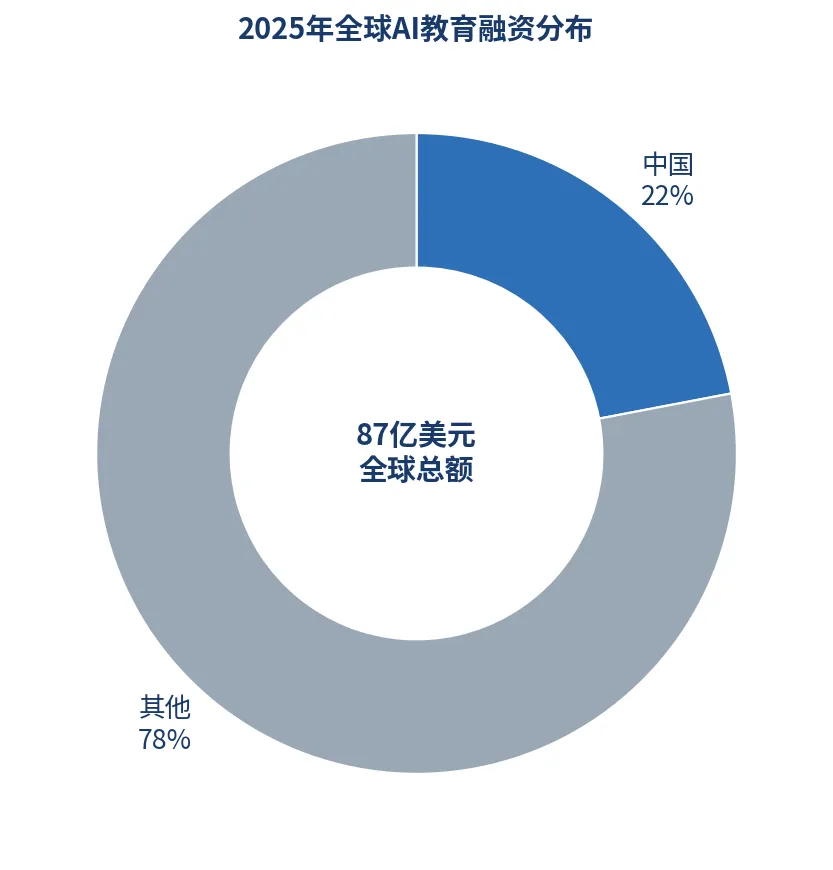
图 4:2025 年全球 AI 教育融资分布。中国以 22% 的事件占比成为仅次于北美的第二大活跃市场。
3.1 融资结构:从产品竞争到生态竞争
据 IT 桔子口径,2024 年教育 AI 领域初创融资事件约 120 起、总融资额超 250 亿元;教育科技赛道整体融资总额约 450 亿元,其中 AI 教育占比超 40%。企业从单一产品转向“硬件 + 内容 + 服务”的全场景解决方案——科大讯飞“智慧教育大脑”已落地 2000 所学校、好未来“AI 教育生态平台”月活突破 8000 万,使用全场景方案的学校续费率(约 90%)远高于单一产品(约 60%)。
3.2 代表性融资与并购事件(2024–2025)
04 竞争格局:三大阵营与教育大模型版图
中国 AI 教育市场呈“哑铃形”结构。竞争格局可归为三大阵营。
4.1 教育大模型版图:从“通用”到“垂类深扎”
格局三大特征:① 技术迭代加速洗牌,纯“套壳”应用壁垒趋弱;② 场景深耕成壁垒,职教需 Know-How、基教需家校社生态;③ 生态互补显趋势,传统机构与科技企业共建垂类大模型成常态。
05 标杆案例:头部企业的 AI 落地实践
5.1 科大讯飞:G/B/C 三端协同的“教育新基建”
以星火大模型为底座,覆盖 C(AI 学习机)、B(智慧课堂)、G(区域教育云)三端。星火教师助手累计服务教师超 862 万人、日均调用 1.2 亿次;“智慧教育大脑”已落地 2000 所学校、覆盖学生 500 万人。
5.2 好未来 / 学而思:大模型驱动的全学科智能学习
九章大模型(MathGPT)通过备案,2025 年学习机、学练机接入 DeepSeek 与自研模型融合;“随时问”App 含 2.5 亿分钟自研讲解视频。2024 财年收入 22.5 亿美元(同比 +50.98%),服务超 3000 万学员。
5.3 松鼠 AI:智适应学习的“数据飞轮”
全球首个全学科多模态智适应教育大模型 LAM(第三方评估 L5 级),累计服务 4300 万用户、沉淀超 200 亿条学习行为数据、全国 3000+ AI 自习室、合作 6 万+ 学校。
5.4 网易有道 & 作业帮:硬件 + 大模型双引擎
有道“子曰”大模型教育版接入 1.4 万所学校,推出 AI 原生硬件 AI 答疑 SpaceOne;作业帮“银河大模型”赋能学习机/学习桌,AI 拍照答疑、AI 陪练成为出海主力产品。
5.5 新东方 & 豆神教育:内容公司的 AI 转型
新东方推出首款原创 AI 教育产品“AI 1 对 1”,以 AI 中外教解决英语“开口难”;豆神教育发布“AI-Class 新物种”,以“AI 双师 + 超能训练场 + 学伴机器人”重构教学,发布会 6 天累计销售超 3000 万元。
06 出海新周期:从规模扩张到效率盈利
“双减”后国内 K12 学科培训出清,叠加技术成熟,出海模式由“资本/技术/服务”升级为“AI+教育产品出海”,竞争焦点从用户规模转向本地化盈利模型。
从地区看:北美 K12 课堂信息化成熟、教师资源紧张;欧洲注重 AI 伴学与产业技能人才;中东低龄化、宗教化(沙特 2024 年 8 月将汉语纳入中小学课程);南亚/东南亚人口年轻、互联网渗透率高,是中国企业出海蓝海。从产品看:学科辅导(AI 拍照答疑、AI 陪练)为主流,AI 语言学习潜力大。
“资本市场对教育出海标的的关注点,已从用户增长转向可持续的本地化盈利模型与抗风险能力,而 AI 正是提升运营效率、优化成本结构的核心变量。”——证券日报《教育出海进入“AI 增效”新周期》(2025)
以伴鱼实践为例,AI 将课前预习、课后复习、作业批改标准化自动化,单位学员服务成本下降约 30%、教师人均带课量提升 20%;其在东南亚通过 AI 学情系统积累超百万小时本地数据,续费率显著高于行业平均。出海正呈现“文化 + 模式 + 技术”三维协同输出特征。
07 风险雷达:合规、安全与伦理
AI 教育兼具教育公益属性与科技商业属性,监管与伦理约束贯穿全生命周期。投资人应把“合规能力”视为与“技术能力”同等重要的估值因子。
“将 AI 引入教育,旨在实现人机协同下的育人。必须警惕商家利用 AI 违规逐利、侵犯学生和家长权益。”——人民网评《AI教育重在助力为要,切莫逐利为先》
08 投资逻辑与 2025–2030 展望
8.1 五大投资主线
8.2 2025–2030 趋势研判
8.3 结论
中国 AI 教育已从“概念验证期”迈入“规模落地期”。短期看,GenAI+教育与智能硬件的高增速、B 端政策采购、出海产品起量是确定性最高的三条主线;中长期看,胜负手在于数据飞轮厚度、垂类大模型纵深、合规治理能力与全球化组织韧性。建议投资人以“技术底座 + 场景验证 + 生态整合”三维框架筛选项目,并将数据安全与“双减”合规作为一票否决项。
附录 · 数据来源与方法论
本白皮书为公开资料二次研究的行业成果,数据来自下列机构的公开报告与政府文件,统计口径存在差异,已在正文标注,仅供参考,不构成任何投资建议。
政府与政策:中华人民共和国教育部官网、《教育强国建设规划纲要(2024—2035年)》、教育部等九部门《关于加快推进教育数字化的意见》(教办〔2025〕3号)、《中国智慧教育白皮书》、系列应用指南、国家标准 GB/T 46348-2025。
行业研究:艾瑞咨询、中国信息通信研究院、华经产业研究院、IDC、赛迪网、艾媒咨询、信创纵横/信创咨询、中研普华、多鲸、IT 桔子、Precedence Research、Market Research Future、Research and Markets、Fortune Business Insights。
企业披露:科大讯飞、好未来(2024 财报)、网易有道、松鼠 AI、猿辅导、作业帮、新东方、豆神教育等公开业务数据。
口径说明:智慧教育(广义)、教育信息化、GenAI+教育、AI+教育(B 端)、教育智能硬件、AI 学习机等口径存在包含关系,不可直接相加;融资数据因统计机构与口径不同存在区间,本白皮书以“事件数 + 头部集中度”辅助判断热度。
媒体商务合作:
Nancy 13817646604 (微信同号)
Judy 13611625884 (微信同号)
更多精彩内容详细报道,后续将持续更新,关注【世界教育者大会】